নানামুখী সংকটে অর্থনীতি। চলতি হিসাবে রেকর্ড ঘাটতি নিয়ে অস্বস্তিতে সরকার। ঊর্ধ্বমুখী মূল্যস্ফীতিতে পিষ্ট হচ্ছে সাধারণ মানুষ। আমদানির চাপে রেকর্ড অবমূল্যায়নের শিকার বাংলাদেশী মুদ্রা। অর্থনীতির নানা সংকটের উপসর্গ নিয়ে বণিক বার্তার ধারাবাহিক প্রতিবেদন পর্ব ৩
আশি ও নব্বইয়ের দশকে উন্নয়নশীল এবং উন্নত দেশগুলোর অর্থনীতি বেশ কঠিন সময় পার করেছে। বেশকিছু সংকট ওই সময় বৈশ্বিক অর্থনীতিতে মারাত্মক প্রভাব ফেলে, যার ধারাবাহিকতায় লাতিন আমেরিকার উন্নয়নশীল কয়েকটি দেশের দেউলিয়া হয়ে যাওয়ার মতো ঘটনাও ঘটেছে। এর মধ্যে আশির দশকের উন্নয়নশীল দেশগুলোর ঋণ সংকট, যুক্তরাষ্ট্রের সেভিংস অ্যান্ড লোন ক্রাইসিস, যুক্তরাজ্য-যুক্তরাষ্ট্রে নব্বইয়ের দশকের প্রোপার্টি লেন্ডিং ক্রাইসিস, স্ক্যান্ডিনেভিয়ান ব্যাংকিং ক্রাইসিস ও জাপানি অ্যাসেট প্রাইস বাবলের মতো ঘটনাগুলো বৈশ্বিক অর্থনীতিতে বড় ধরনের তোলপাড় তৈরি করেছিল। অর্থনীতি ব্যাংক খাতের ওপর অতিমাত্রায় নির্ভরশীল হয়ে ওঠার পরিপ্রেক্ষিতেই বিপর্যয়কর এসব ঘটনার জন্ম হয় বলে পরবর্তী সময়ে নানা বিশ্লেষণে উঠে এসেছে।
অতীতের এসব ঘটনার অভিজ্ঞতা বাংলাদেশের অর্থনীতি নিয়েও আশঙ্কা তৈরি করছে। বিশেষজ্ঞরা বলছেন, কোনো দেশের অর্থনীতিতে পুঁজির মূল জোগান আসে শেয়ারবাজার থেকে। উদ্যোক্তাদের পুঁজি গঠনে গড়ে ওঠে বন্ডের বাজার। দীর্ঘমেয়াদি অর্থায়নের জন্য থাকে বিনিয়োগ প্রতিষ্ঠান। আর দৈনন্দিন সেবা দেয়ার পাশাপাশি ট্রেড ফাইন্যান্সে ভূমিকা রাখে ব্যাংক। কিন্তু বাংলাদেশের অর্থনীতির সব কর্মকাণ্ডেই ব্যাংক খাতকে জড়িয়ে ফেলা হয়েছে। দিন যত যাচ্ছে, ব্যাংকের ওপর অর্থনীতির অতিনির্ভরতাও ততটাই প্রকট হয়ে উঠছে।

উন্নত দেশের পুঁজিবাজার জিডিপির আকারের চেয়েও বড় হতে দেখা যায়। কিন্তু বাংলাদেশের পুঁজিবাজার এখনো জিডিপির ১৩ শতাংশে আটকে আছে। বন্ডের বাজার বলতে যা বোঝানো হয়, বাংলাদেশে এখনো সেটি গড়েই ওঠেনি। গড়ে ওঠেনি কোনো বিনিয়োগ ব্যাংকও। এতে অর্থনীতির সব কর্মকাণ্ডের কেন্দ্রবিন্দু হয়ে উঠেছে ব্যাংক খাত।
কৃষক, সিএসএমই থেকে শুরু করে বৃহৎ শিল্পোদ্যোক্তাদের ঋণের জোগান দিচ্ছে ব্যাংক। আবার অস্থিতিশীল পুঁজিবাজারও তাকিয়ে থাকে ব্যাংকের বিনিয়োগের দিকে। সরকার ঘোষিত প্রণোদনা প্যাকেজ বাস্তবায়নের দায়ভারও পড়েছে ব্যাংকের ওপর। উন্নয়ন কর্মকাণ্ডের পাশাপাশি ঘাটতি বাজেট পূরণে ব্যাংকের ওপর নির্ভর করছে সরকারও। সংশ্লিষ্টরা মনে করছেন, এ চতুর্মুখী চাহিদা পূরণ করতে গিয়ে দেশের ব্যাংক খাতের বিপদ বেড়েই চলেছে। একই সঙ্গে অর্থনীতিরও ঝুঁকি বাড়ছে।
ব্যাংক ব্যবস্থার শৃঙ্খলা ভেঙে পড়লে গোটা অর্থনীতিই বিপর্যয়ের মুখে পড়বে বলে আশঙ্কা বিশেষজ্ঞদের। তাদের ভাষ্যমতে, এ অবস্থায় অর্থনীতির যাবতীয় চাহিদা পূরণ করতে গিয়ে ব্যাংক খাতের ওপর চাপ আরো বাড়ছে। খাতটির ওপর অর্থনীতির নির্ভরতা এখন এতটাই বেড়েছে যে সার্বিক অর্থনীতির সুস্থতাও এখন খাতটির ভবিষ্যতের সঙ্গে জড়িয়ে পড়েছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) সাবেক মহাপরিচালক তৌফিক আহমদ চৌধুরী বণিক বার্তাকে বলেন, দেশের অর্থনীতিতে পুঁজির জোগানদাতা কাঠামোগুলোর মধ্যে কোনো সামঞ্জস্য নেই। বিশ্বের যেকোনো দেশের অর্থনৈতিক সমৃদ্ধিতে পুঁজিবাজার কার্যকর ভূমিকা রাখে। কিন্তু বাংলাদেশের পুঁজিবাজার এতটাই দুর্বল যে এটি কোনো ভূমিকা রাখার অবস্থানেই নেই। উল্টো পুঁজিবাজার নিয়ে দেশের নীতিনির্ধারকদের প্রতিনিয়ত আতঙ্কে থাকতে হয়।
তৌফিক আহমদ চৌধুরীর মতে, উন্নত দেশগুলোয় দীর্ঘমেয়াদি বিনিয়োগের প্রধান উৎস হলো পুঁজিবাজার। কিন্তু বাংলাদেশে ব্যাংকই দীর্ঘমেয়াদি বিনিয়োগের পুঁজি জোগানের প্রধান উৎস। এখানে সরকারও ব্যাংক থেকে সরাসরি ঋণ নিচ্ছে। সব মিলিয়ে বলা যায়, বাংলাদেশের অর্থনীতি বড় হলেও এর কাঠামোগুলো সুসংহত হয়নি। দেশের পুরো ব্যাংক খাতই দুর্বল কাঠামোর ওপর দাঁড়িয়ে আছে। বিদ্যমান ব্যাংক খাত দিয়ে আগামী দিনের অর্থনৈতিক দুর্যোগ সামাল দেয়া কঠিন হবে। ব্যাংক ব্যবস্থার শৃঙ্খলা ভেঙে পড়লে অর্থনীতিই বিপর্যয়ের মুখে পড়বে।
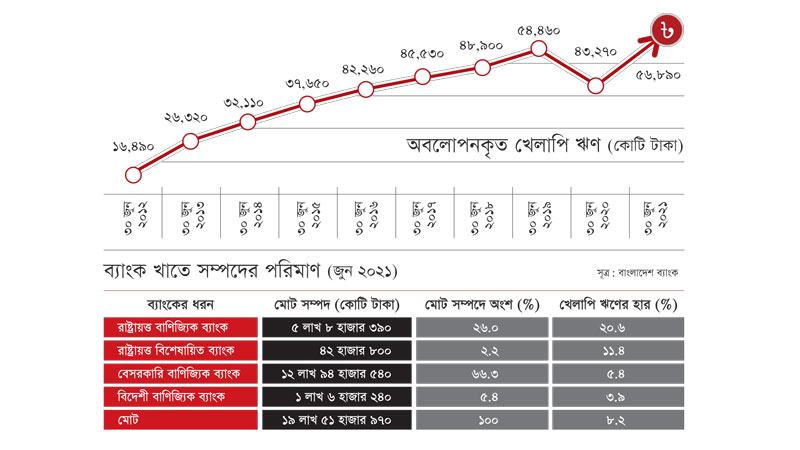
দেশে বর্তমানে কার্যক্রম পরিচালনা করছে ৬১টি তফসিলি ব্যাংক। এর মধ্যে রাষ্ট্রায়ত্ত বাণিজ্যিক ও বিশেষায়িত ব্যাংক নয়টি। ৪৩টি বেসরকারি ব্যাংকের পাশাপাশি কার্যক্রম পরিচালনা করছে নয়টি বিদেশী ব্যাংক। বাংলাদেশ ব্যাংকের তথ্য বলছে, দেশের ব্যাংক খাতের মোট সম্পদের পরিমাণ প্রায় ২০ লাখ কোটি টাকা। দেশের ব্যাংক অ্যাসেট টু নমিনাল জিডিপি রেশিও বা জিডিপি-ব্যাংক সম্পদের অনুপাত প্রায় ৬১ শতাংশ। গত কয়েক বছরে দেশের জিডিপির আকারের সঙ্গে সংগতি রেখে ব্যাংকের সম্পদ বাড়েনি। তার পরও দেশের অর্থনৈতিক কর্মকাণ্ডের অন্তত ৮০ শতাংশ ব্যাংক খাতকে ঘিরে আবর্তিত হচ্ছে।
দেশের অর্থনৈতিক প্রবৃদ্ধির মৌলিক তিন খাত হলো কৃষি, শিল্প ও সেবা। এ তিন খাতের ঋণের মূল জোগান আসছে ব্যাংক খাত থেকে। চলতি বছরের জুন পর্যন্ত দেশের বেসরকারি খাতে ব্যাংকগুলোর বিতরণকৃত ঋণের পরিমাণ ছিল ১৩ লাখ ৫১ হাজার ২৩৫ কোটি টাকা। একই সময়ে ব্যাংক খাত থেকে ৩ লাখ ২০ হাজার ৫১৩ কোটি টাকার ঋণ নিয়েছে সরকারও। স্বল্প ও দীর্ঘমেয়াদে ব্যাংকগুলো এ ঋণ বিতরণ করেছে। এর মধ্যে কোনো কোনো ঋণের মেয়াদ ২০-২৫ বছর পর্যন্ত দীর্ঘ। যদিও দীর্ঘমেয়াদি এসব ঋণ বিতরণ করা হয়েছে গ্রাহকদের কাছ থেকে নেয়া স্বল্পমেয়াদি আমানত থেকে। বাংলাদেশ ব্যাংকের পরিসংখ্যান বলছে, দেশের ব্যাংক খাতের মোট আমানতের অন্তত ৮০ শতাংশের মেয়াদ অত্যন্ত স্বল্প। এসব আমানতের মেয়াদ সর্বোচ্চ তিন বছর।
করোনা সংক্রমণ শুরুর আগে থেকেই খেলাপি ঋণ নিয়ে বিপদে ছিল দেশের অর্ধেকের বেশি ব্যাংক। তবে মহামারী দেশের বেশির ভাগ ব্যাংকের জন্যই আশীর্বাদ হয়ে এসেছে। কেন্দ্রীয় ব্যাংকের নীতিসহায়তার কারণে গত দুই বছর কিস্তি আদায় না করেও ঋণ নিয়মিত দেখাতে পেরেছে ব্যাংকগুলো। নীতিসহায়তার মেয়াদ শেষ হতেই ব্যাংকগুলোর খেলাপি ঋণ পরিস্থিতির অবনতি হওয়া শুরু করেছে। চলতি বছরের মার্চ পর্যন্ত ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল ১ লাখ ১৩ হাজার ৪৪০ কোটি টাকা। এরপর খেলাপি ঋণের পরিমাণ আরো বেড়ে যাওয়ায় সম্প্রতি ঋণ পুনঃতফসিল নীতিমালায় উদারীকরণ করেছে কেন্দ্রীয় ব্যাংক। খেলাপি ঋণ পুনঃতফসিলের ক্ষমতা ঋণ প্রদানকারী ব্যাংকের হাতে ছেড়ে দেয়ার পাশাপাশি ডাউনপেমেন্টের পরিমাণও অস্বাভাবিক হারে কমিয়ে আনা হয়েছে।
বর্তমান পরিস্থিতিতে অর্থনীতির চাপ নেয়া তো দূরের কথা, দেশের অনেক ব্যাংক নিজেই ধসে পড়ার অবস্থায় রয়েছে বলে মনে করেন ট্রাস্ট ব্যাংকের সাবেক ব্যবস্থাপনা পরিচালক ফারুক মঈনউদ্দীন। তিনি বলেন, দেশের অনেক ব্যাংকই ধসে পড়ার অবস্থায় রয়েছে। তবে অতীতের অভিজ্ঞতা থেকে আমরা বলতে পারি, সরকার দেশের কোনো ব্যাংককে ধসে পড়তে দেবে না। এর আগে ধসে পড়া অনেক ব্যাংক ও আর্থিক প্রতিষ্ঠানকে (এনবিএফআই) সরকার বেইলআউট সুবিধা দিয়েছে। এ কারণে বিলুপ্ত হতে গিয়েও এখনো কিছু ব্যাংক বেঁচে আছে।
অর্থনীতিকে পুরোপুরি ব্যাংকনির্ভর করে গড়ে তোলার বিষয়টি কোনো ভালো ফল আনবে না বলে মনে করেন এ ব্যাংকার। তিনি বলেন, দেশে কোনো বন্ড মার্কেট নেই। বহু আগে থেকে আমরা বন্ড মার্কেট তৈরির দাবি জানিয়ে আসছিলাম। কিন্তু কেউ দায়িত্ব নিয়ে এগিয়ে আসেনি। বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) এক্ষেত্রে সফল হয়নি। কেন্দ্রীয় ব্যাংকও দায়িত্ব নিয়ে কাজ করেনি। রাজস্ব বোর্ড কর্মকর্তাদের অদক্ষতার কারণে সরকারের কর-জিডিপি অনুপাতও বাড়েনি। এ কারণে সরকারও এখন ব্যাংকের ওপর নির্ভরশীল হয়ে পড়েছে।
কভিড-১৯-এর অভিঘাত থেকে জনগণকে সুরক্ষা দিতে এখন পর্যন্ত ২ লাখ কোটি টাকার বেশি প্রণোদনা ঘোষণা দিয়েছে সরকার ও বাংলাদেশ ব্যাংক। এ প্রণোদনার দুই-তৃতীয়াংশ ঘোষণা হয়েছে ব্যাংকঋণ হিসেবে। স্বল্প সুদের ঋণ সুবিধা পেয়ে বিপর্যয় কাটিয়ে উঠেছেন দেশের ব্যবসায়ীরা। তবে বিতরণ করা প্রণোদনা ঋণের বড় একটি অংশ আর ব্যাংকে ফিরে আসছে না। নিয়মিত ঋণের পাশাপাশি প্রণোদনার ঋণ আদায় নিয়েও এখন ব্যাংকগুলোর দুশ্চিন্তা বাড়ছে।
উন্নত দেশগুলোর ঘোষিত প্রণোদনার বড় অংশই ছিল রাজস্ব সহায়তা। রাষ্ট্রীয় কোষাগার থেকে জনগণ ও ব্যবসায়ীদের নগদ অর্থসহায়তা দেয়া হয়েছে। কিন্তু বাংলাদেশের ঘোষিত প্রণোদনার বৃহৎ অংশই ছিল ব্যাংকঋণ। অর্থনীতিবিদরা বলছেন, বাংলাদেশের ট্যাক্স-জিডিপি রেশিও ৮ শতাংশেরও নিচে। দক্ষিণ এশিয়ার দেশগুলোর মধ্যেও এ হার সর্বনিম্ন। প্রতি বছরই সরকারের ঘাটতি বাজেটের পরিমাণ বাড়ছে। এ অবস্থায় সরকারের ব্যাংকঋণ-নির্ভরতাও বেড়ে চলছে।
বাংলাদেশের অর্থনৈতিক কর্মকাণ্ডের অন্তত ৮০ শতাংশ পুরোপুরি ব্যাংকনির্ভর বলে মনে করছেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান। তিনি বলেন, বাংলাদেশের অর্থনীতি ও জিডিপির আকার বড় হয়েছে। কিন্তু স্থিতিশীল অর্থনৈতিক ব্যবস্থা তৈরি হয়নি। একটি শিল্পপ্রতিষ্ঠান গড়ে ওঠার জন্য আইপিওর মাধ্যমে শেয়ারবাজার থেকে পুঁজি সংগ্রহ করার কথা। সেটি না হয়ে ব্যাংক থেকে দীর্ঘমেয়াদি ঋণ নিয়ে শিল্প গড়ে উঠছে। ফলে ব্যাংকের সম্পদ ব্যবস্থাপনার শৃঙ্খলা নষ্ট হচ্ছে। করোনাসৃষ্ট আর্থিক দুর্যোগে সরকার ঘোষিত প্রণোদনা প্যাকেজ বাস্তবায়নের দায়ভার ব্যাংকের ঘাড়ে এসে পড়েছে। ব্যাংক নিজের তহবিল থেকে ঋণ বিতরণ করছে। আবার ঋণ আদায়ের দায়ভারও ব্যাংক বহন করছে। প্রণোদনা প্যাকেজের অনেক ঋণ আদায় হওয়ার সম্ভাবনা নেই। সে ক্ষতিপূরণও ব্যাংকের ওপর পড়ছে। অর্থনীতির সব কর্মকাণ্ডে ব্যাংককে জড়িয়ে ফেলা উচিত হচ্ছে না।