এখন দৃশ্যপট বদলাচ্ছে। কাউন্টারে কার্ড ট্যাপ করেই বিল পরিশোধ করছেন কেউ, কেউ আবার মোবাইল অ্যাপ খুলে কিউআর কোড স্ক্যান করছেন। এমনকি কোরবানির পশুর হাটেও এখন ‘কার্ডে পেমেন্ট গ্রহণযোগ্য’ লেখা ব্যানার চোখে পড়ছে। একসময় মানিব্যাগ ভর্তি টাকা বহন করাই ছিল নিরাপত্তার প্রতীক। এখন নিরাপত্তা খোঁজা হচ্ছে মোবাইল স্ক্রিনের পাসওয়ার্ডে, বায়োমেট্রিক যাচাইকরণে কিংবা একটি কিউআর কোডে।
স্মার্টফোনের বিস্তার, ই-কমার্সের সম্প্রসারণ এবং ডিজিটাল ব্যাংকিংয়ের সহজলভ্যতা নগদনির্ভর অর্থনীতিকে ধীরে ধীরে বদলে দিচ্ছে। ব্যাংকগুলোও এখন শুধু লেনদেন নয়, বরং ‘ডিজিটাল লাইফস্টাইল’ গড়ে তোলার দিকে মনোযোগ দিচ্ছে। তবে বিশ্বের উন্নত ও উন্নয়নশীল দেশগুলোর তুলনায় বাংলাদেশের অগ্রগতি এখনো সন্তোষজনক নয়। বিশ্বব্যাপী নগদের ব্যবহার সংকুচিত হয়ে এলেও বাংলাদেশে নগদ লেনদেন এখনো অর্থনীতির প্রধান চালিকাশক্তি। বেতন, পাইকারি ব্যবসা, স্থানীয় বাজার, পরিবহন, এমনকি অনেক সরকারি সেবাতেও নগদের ব্যবহার ব্যাপক। গ্রামের হাটবাজার থেকে শহরের ছোট দোকান—বড় একটি অংশ এখনো ডিজিটাল অবকাঠামোর বাইরে।
বাংলাদেশ ব্যাংকের তথ্য বলছে, বাজারে নগদ টাকার প্রবাহ প্রতি বছরই বাড়ছে। উৎসব মৌসুমে এ প্রবণতা আরো তীব্র হয়। ঈদ সামনে এলেই ব্যাংক ও এটিএম বুথে নগদ টাকার চাহিদা বেড়ে যায় কয়েক গুণ। চলতি বছরের ফেব্রুয়ারিতে ব্যাংক খাতে বাইরে থাকা ছাপানো অর্থের পরিমাণ ছিল ২ লাখ ৮৬ হাজার ৪০৪ কোটি টাকা। ঈদের মতো বড় উৎসব এলে ছাপানো অর্থের এ পরিমাণ ৩ লাখ ২০ হাজার কোটি টাকাও ছাড়িয়ে যায়। বাংলাদেশের মতো অর্থনীতিতে এ পরিমাণ ছাপানো অর্থ উদ্বেগের। সাবেক গভর্নর ড. আহসান এইচ মনসুর একাধিকবার বলেছেন, দেশে প্রতি বছর কেবল নোট ছাপানো, পরিবহন ও রক্ষণাবেক্ষণে ২০ হাজার কোটি টাকা ব্যয় হচ্ছে।
অর্থনীতিবিদ ও ব্যাংকারদের ভাষ্য হলো, মানুষের দীর্ঘদিনের অভ্যাস, অনানুষ্ঠানিক অর্থনীতির বিস্তার এবং ডিজিটাল লেনদেন নিয়ে আস্থার ঘাটতি এখনো নগদনির্ভরতা কমতে দিচ্ছে না। গত দুই দশকে ব্যাংকগুলো ডেবিট ও ক্রেডিট কার্ডসহ ডিজিটাল লেনদেনের অনেক মাধ্যম চালু করেছে। কিন্তু প্রত্যাশা অনুযায়ী এখনো সাফল্য আসেনি।
ক্যাশলেস লেনদেন উৎসাহিত করতে ইনসেনটিভ (প্রণোদনা) দেয়া দরকার বলে মনে করেন মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান। বণিক বার্তাকে তিনি বলেন, ‘দেশের প্রাতিষ্ঠানিক কাঠামো এখনো ক্যাশলেস সোসাইটি রূপান্তরের উপযোগী হয়নি। পেমেন্ট ব্যবস্থা যতটুকু ডিজিটাল হয়েছে, সেটির সঙ্গেও জনগণ এখনো অভ্যস্ত হতে পারছে না। মানুষ বড় অংকের অর্থ লেনদেনের ক্ষেত্রে ব্যাংক অ্যাকাউন্ট ব্যবহার করতে চায় না। তারা নগদেই স্বাচ্ছন্দ্য বোধ করছে। অ্যাকাউন্টে লেনদেন করলে সেটির উৎস ও গন্তব্য সহজেই চিহ্নিত করা সম্ভব। এর মাধ্যমে দেশে অনিয়ম-দুর্নীতির লাগাম টানার সুযোগ তৈরি হয়।’
বিশ্বের উন্নত দেশগুলো অনেক আগেই বুঝতে শুরু করেছিল, নগদনির্ভর অর্থনীতি ব্যয়বহুল, ধীর ও ঝুঁকিপূর্ণ। সুইডেনকে ধরা হয় বিশ্বের সবচেয়ে ক্যাশলেস সমাজগুলোর একটি। দেশটির অনেক ব্যাংক শাখায় এখন আর নগদ লেনদেনই হয় না। বাস, ট্রেন, ক্যাফে থেকে শুরু করে গির্জার অনুদান পর্যন্ত—সবকিছুই ডিজিটাল পেমেন্টে সম্পন্ন হচ্ছে। চীনেও নগদের ব্যবহার দ্রুত কমেছে। আলিপে ও উইচ্যাট পে-এর মতো প্লাটফর্ম দেশটির দৈনন্দিন অর্থনীতি বদলে দিয়েছে। রাস্তার ছোট দোকানদার থেকে ফল বিক্রেতা—সবার কাছেই কিউআর কোড এখন অপরিহার্য।
ভারতও গত এক দশকে ডিজিটাল পেমেন্টে বড় ধরনের পরিবর্তনের সাক্ষী হয়েছে। ২০১৬ সালের নোটবন্দির পর দেশটি ইউনিফায়েড পেমেন্টস ইন্টারফেস (ইউপিআই) চালুর মাধ্যমে ডিজিটাল লেনদেনে বিপ্লব ঘটায়। বর্তমানে ভারতে প্রতিদিন কোটি কোটি টাকার ক্ষুদ্র লেনদেন কিউআর কোড ও মোবাইল অ্যাপের মাধ্যমে সম্পন্ন হচ্ছে। দক্ষিণ-পূর্ব এশিয়ার ইন্দোনেশিয়া, থাইল্যান্ড ও ভিয়েতনামেও পর্যটন, খুচরা ব্যবসা ও ই-কমার্সের বিস্তারের সঙ্গে সঙ্গে ডিজিটাল পেমেন্ট দ্রুত জনপ্রিয় হয়েছে।
বিশ্বের এ পরিবর্তনের পেছনে সবচেয়ে বড় কারণ সুবিধা ও গতি। ডিজিটাল লেনদেনে নগদ বহনের ঝুঁকি নেই, খুচরা টাকার সমস্যা নেই, আবার প্রতিটি লেনদনের হিসাবও সংরক্ষিত থাকে। এতে ব্যক্তি ও ব্যবসা—উভয়ের জন্যই আর্থিক ব্যবস্থাপনা সহজ হয়। তবে এক্ষেত্রে পিছিয়ে পড়েছে বাংলাদেশ।
গত মাসে দেশের ডিজিটাল পেমেন্ট ব্যবস্থার ওপর বিস্তৃত একটি গবেষণা প্রতিবেদন প্রকাশ করেছে বেসরকারি গবেষণা সংস্থা পলিসি রিসার্চ ইনস্টিটিউট (পিআরআই)। ওই প্রতিবেদনে বলা হয়, দেশের আর্থিক খাতের মোট লেনদেনের মাত্র ৩৪ দশমিক ৫৯ শতাংশ ডিজিটাল মাধ্যমে হয়। বাকি ৬৫ দশমিক ৪১ শতাংশ অর্থই লেনদেন হয় নগদ ভিত্তিতে। বিপরীতে প্রতিবেশী দেশ ভারতে ডিজিটাল লেনদেনের হার ৯৭ দশমিক ৯০ শতাংশ। দেশটিতে মাত্র ২ দশমিক ১০ শতাংশ লেনদেন নন-ডিজিটাল উপায়ে সম্পাদিত হয়।
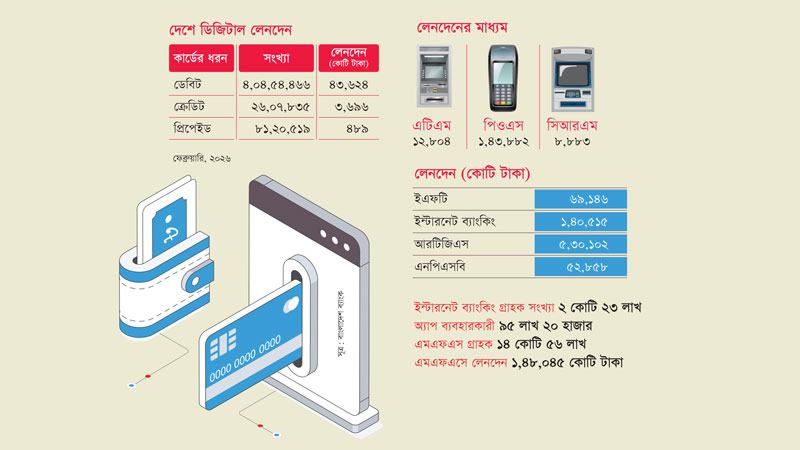
অবশ্য গত দুই দশকে দেশের ব্যাংকসহ আর্থিক খাতে আধুনিক প্রযুক্তির বিপুল সংমিশ্রণ ঘটেছে। যদিও সেটি প্রত্যাশার তুলনায় অনেক কম। এখনো এ দেশের মানুষের লেনদেনের প্রধান উপকরণ নগদ টাকা। তবে গত কয়েক বছরে এক্ষেত্রেও পরিবর্তন আসতে শুরু করেছে। প্রত্যাশার চেয়েও বেশি বিস্তার ঘটেছে মোবাইলভিত্তিক আর্থিক সেবা (এমএফএস) প্রতিষ্ঠানগুলোর। প্রায় প্রতিটি ব্যাংকেরই রয়েছে অ্যাপ ও ইন্টারনেট-ভিত্তিক ব্যাংকিং সেবা। অর্থ লেনদেনের নিরাপত্তা নিশ্চিতে অনেক আগেই ব্যাংকে সংযুক্ত হয়েছে ডেবিট কার্ড। এরপর যুক্ত হয়েছে ক্রেডিট কার্ড ও প্রিপেইড কার্ডের মতো ‘প্লাস্টিক মানি’। আশার কথা হলো তরুণ প্রজন্ম দ্রুত ডিজিটাল পেমেন্টে অভ্যস্ত হয়ে উঠছে। অনলাইন শপিং, রাইডশেয়ারিং, খাবার সরবরাহ, ইউটিলিটি বিল—সব ক্ষেত্রেই এখন ডিজিটাল লেনদেনের ব্যবহার বাড়ছে।
বাংলাদেশ ব্যাংকের তথ্য বলছে, গত পাঁচ বছরে ডেবিট, ক্রেডিট ও প্রিপেইড কার্ডে প্রবৃদ্ধি হয়েছে ১২১ শতাংশ। ২০২০ সালের ডিসেম্বর পর্যন্ত ব্যাংক খাতে ইস্যুকৃত এসব কার্ডের পরিমাণ ছিল ২ কোটি ৩৭ লাখ ১৬ হাজার। পাঁচ বছরের ব্যবধানে গত বছরের নভেম্বরে এসে কার্ডের সংখ্যা দাঁড়িয়েছে প্রায় ৫ কোটি ২৫ লাখে। এর মধ্যে শুধু ক্রেডিট কার্ডের প্রবৃদ্ধি হয়েছে ৭০ শতাংশেরও বেশি।
এসব ‘প্লাস্টিক মানি’ কার্ড ব্যবহার করে লেনদেনের প্রবৃদ্ধিও হয়েছে বেশ উল্লেখযোগ্য হারে। পাঁচ বছর আগে এসব কার্ড ব্যবহার করে যেখানে মাসে লেনদেনের পরিমাণ ছিল ২০ হাজার ৫২৪ কোটি টাকা; সেখানে গত ডিসেম্বরে এসে এ লেনদেন দাঁড়িয়েছে ৪৭ হাজার ৭৬ কোটি টাকায়। শতাংশের হারে প্রবৃদ্ধি ১২৯। এর মধ্যে শুধু ক্রেডিট কার্ডে লেনদেনের প্রবৃদ্ধি বেড়েছে ১৬০ শতাংশ। ক্রেডিট কার্ডের প্রবৃদ্ধি বাড়লেও জনসংখ্যার তুলনায় এখনো তা খুব নগণ্যই। পিআরআইয়ের গবেষণায় বলা হয়েছে, দেশের মাত্র ২ শতাংশ মানুষের কাছে ক্রেডিট কার্ড আছে। আবার এসব কার্ডের অর্ধেকই ব্যবহৃত হয় না। নিয়মিত ক্রেডিট কার্ড ব্যবহার করে মাত্র ১ শতাংশ মানুষ।
দেশের ক্রেডিট কার্ড সেবার প্রায় সবই মূলত রাজধানী ও বিভাগীয় শহরগুলোয় সীমাবদ্ধ। অবকাঠামো সুবিধা না থাকায় এ কার্ডের সেবা সারা দেশে ছড়িয়ে দেয়া সম্ভব হচ্ছে না। কার্ডভিত্তিক সেবা সম্প্রসারণের প্রধান শর্ত পিওএস মেশিনের বিস্তৃতি। কিন্তু দেশের জেলা শহরগুলোর মার্কেট ও হোটেল-রেস্তোরাঁয় এখনো পিওএস মেশিনে বিল পরিশোধের সুযোগ খুবই কম। এটিকে প্লাস্টিক মানির বাজার সম্প্রসারণের অন্তরায় হিসেবে দেখা হচ্ছে।
দেশে ঈদকেন্দ্রিক কেনাকাটাও এখন আর পুরোপুরি নগদনির্ভর নয়। ব্যাংকগুলো উৎসব সামনে রেখে ক্যাশব্যাক, ডিসকাউন্ট, ইএমআই সুবিধা ও রিওয়ার্ড পয়েন্টের মতো অফার দিচ্ছে। ফলে অনেক গ্রাহক নগদের পরিবর্তে কার্ড বা ডিজিটাল ওয়ালেট ব্যবহার করছেন। বড় শপিং মল থেকে সুপারশপ—সব জায়গায় পিওএস মেশিন এখন সাধারণ দৃশ্য।
সম্প্রতি কোরবানির পশুর হাটেও ডিজিটাল পেমেন্টের ব্যবহার বাড়ছে। কয়েকটি ব্যাংক ও আর্থিক প্রতিষ্ঠান এবার ৭০টির বেশি গরুর হাট ও খামারে কার্ড ও কিউআর কোডের মাধ্যমে মূল্য পরিশোধের ব্যবস্থা চালু করেছে। এতে বড় অংকের নগদ বহনের ঝুঁকি কমছে এবং লেনদেনও হচ্ছে দ্রুত।
ডিজিটাল লেনদেন বাড়াতে বাংলাদেশ ব্যাংকও বেশকিছু উদ্যোগ নিয়েছে। ‘বাংলা কিউআর’ চালুর মাধ্যমে একটি সমন্বিত কিউআর অবকাঠামো গড়ে তোলার চেষ্টা চলছে। লক্ষ্য হলো একটি কিউআর কোড দিয়েই যেন বিভিন্ন ব্যাংক ও মোবাইল আর্থিক সেবা প্রতিষ্ঠান থেকে পেমেন্ট করা যায়। এটি কার্যকরভাবে বাস্তবায়িত হলে ক্ষুদ্র ব্যবসায়ীরাও সহজে ডিজিটাল অর্থনীতিতে যুক্ত হতে পারবেন বলে মনে করা হচ্ছে।
এক্ষেত্রে অবশ্য চ্যালেঞ্জও কম নয়। ডিজিটাল লেনদেন যত বাড়ছে, সাইবার জালিয়াতির ঝুঁকিও তত বাড়ছে। ফিশিং, ওটিপি জালিয়াতি, ভুয়া অ্যাপ—এসব নিয়ে উদ্বেগ রয়েছে। অনেক গ্রাহক এখনো ডিজিটাল পেমেন্টকে পুরোপুরি নিরাপদ মনে করেন না। আবার ইন্টারনেট সংযোগ ও বিদ্যুৎ সমস্যাও অনেক এলাকায় বড় বাধা।
বিশ্বের বিভিন্ন দেশও এ ধরনের চ্যালেঞ্জের মুখোমুখি হয়েছে। সুইডেনের মতো উন্নত দেশেও পুরোপুরি ক্যাশলেস ব্যবস্থার সমালোচনা রয়েছে। প্রযুক্তিগত ত্রুটি বা সার্ভার বিভ্রাট হলে লেনদেন থমকে যাওয়ার ঝুঁকি থাকে। ফলে অনেক বিশেষজ্ঞই মনে করেন, সম্পূর্ণ ক্যাশলেস নয়; বরং ‘ক্যাশ-লাইট’ অর্থনীতিই ভবিষ্যতের বাস্তবসম্মত মডেল।
বাংলাদেশের ক্ষেত্রেও সম্ভবত সেটিই সত্য। কারণ দেশের বড় একটি জনগোষ্ঠী এখনো ব্যাংকিং ব্যবস্থার বাইরে। ক্ষুদ্র ব্যবসায়ী, নিম্ন আয়ের মানুষ ও গ্রামীণ জনগোষ্ঠীর বড় অংশের কাছে নগদই সবচেয়ে সহজ ও নির্ভরযোগ্য মাধ্যম। তাই রাতারাতি নগদহীন সমাজে রূপান্তর এখনই বাস্তবসম্মত নয়। তবে নগদের ব্যবহার কমিয়ে ডিজিটাল লেনদেনে অভ্যস্ততা তৈরি করার আরো কার্যকর উদ্যোগ নেয়া দরকার।
দেশে ক্যাশলেস লেনদেন বাড়াতে প্রথমেই ফ্যাসিলিটেটিভ রেগুলেশন দরকার বলে মনে করেন মাস্টারকার্ডের কান্ট্রি ম্যানেজার সৈয়দ মোহাম্মদ কামাল। বণিক বার্তাকে তিনি বলেন, ‘ফ্যাসিলিটেটিভ রেগুলেশন হলো এমন নীতিমালা, যেখানে ব্যাংক, এমএফএস, পিএসও ও ফিনটেক সবার জন্য সমান সুযোগ নিশ্চিত হবে। একটি লেভেল প্লেয়িং ফিল্ড থাকলে প্রতিযোগিতা বাড়বে এবং কোনো একক প্রতিষ্ঠান বাজারে আধিপত্য তৈরি করতে পারবে না। এতে গ্রাহকদেরও পছন্দের স্বাধীনতা বজায় থাকবে। গ্রাম ও মফস্বলে ডিজিটাল অবকাঠামো বিস্তারে আলাদা বাজেট ও প্রণোদনা প্রয়োজন। সরকার যদি ডিজিটাল পেমেন্টে ৫ শতাংশ প্রণোদনা ঘোষণা করে (৩ শতাংশ গ্রাহক ও ২ শতাংশ মার্চেন্টের জন্য), তাহলে নগদ লেনদেনের ব্যবহার কমে ডিজিটাল লেনদেন বাড়তে পারে। এতে লেনদেন আরো স্বচ্ছ ও সহজে অনুসরণযোগ্য হবে।’
সৈয়দ মোহাম্মদ কামাল বলেন, ‘প্লাস্টিক কার্ড, পিওএস মেশিন ও স্মার্টফোনের ওপর বর্তমান উচ্চ কর (৩৮-৫৮ শতাংশ) কমিয়ে ১০-১৫ শতাংশ করলে অবকাঠামো দ্রুত বিস্তার লাভ করবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো নিরাপত্তা। শক্তিশালী সাইবার সুরক্ষা ও দেশব্যাপী ডিজিটাল সচেতনতা কর্মসূচি ছাড়া ক্যাশলেস অর্থনীতি টেকসই হবে না। সরকারি ও বেসরকারি খাতের সমন্বিত উদ্যোগেই আস্থাভিত্তিক ডিজিটাল পরিবেশ গড়ে তোলা সম্ভব।’