দেশে ক্যাশলেস পেমেন্ট ব্যবস্থাকে এগিয়ে নেয়ার জন্য বাংলাদেশ ব্যাংককে
উদ্যোগ নিতে হবে। ক্যাশলেস ব্যবস্থা পরিচালনায় সংশ্লিষ্ট মার্চেন্ট, ডিস্ট্রিবিউটর,
রিটেইলার, আর্থিক প্রতিষ্ঠান এবং চ্যানেলকে প্রণোদনার অর্থ প্রদান করতে হবে। প্রণোদনা
না দেয়া হলে মার্চেন্ট এবং গ্রাহকরা অনলাইন সিস্টেমে পেমেন্ট করতে উৎসাহিত হবে না। প্রত্যক্ষভাবে নিজস্ব অর্থ ব্যয় করে ক্যাশলেস পেমেন্ট ব্যবস্থায় আসতে রাজি
হবেন না গ্রাহকরা।
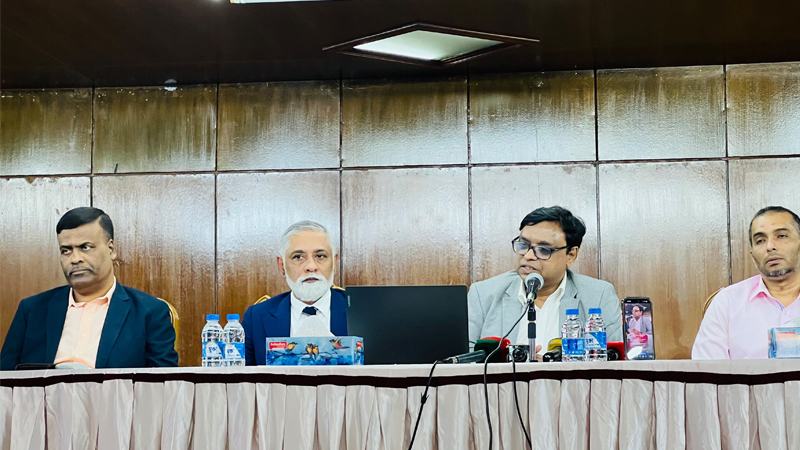
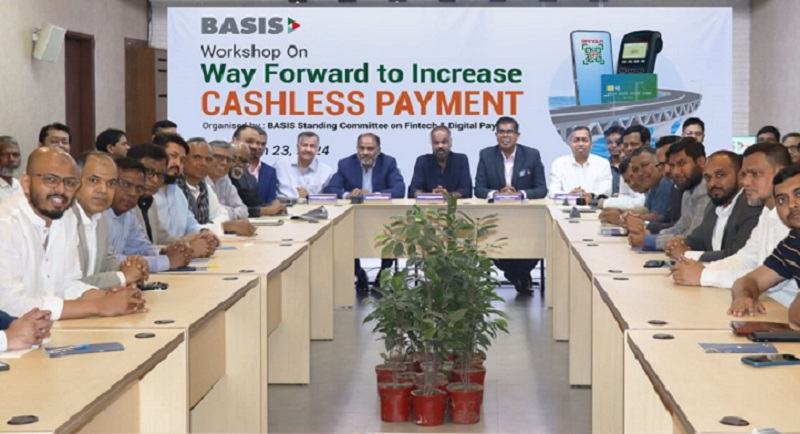
শনিবার (২৩ মার্চ) রাজধানীর কাওরান বাজারের বাংলাদেশ অ্যাসোসিয়েশন
অব সফটওয়্যার অ্যান্ড ইনফরমেশন সার্ভিসের (বেসিস) কার্যালয়ে আয়োজিত এক কর্মশালায় এসব
কথা বলেন বক্তারা। স্মার্ট বাংলাদেশ বিনির্মাণে ক্যাশলেস পেমেন্ট সিস্টেমকে আরো সহজ
করার উদ্দেশে ‘ওয়ে ফরওয়ার্ড টু ইনক্রিজ ক্যাশলেস পেমেন্ট ফর এ স্মার্ট বাংলাদেশ’
শীর্ষক এই ওয়ার্কশপের আয়োজন করে বেসিস।
বক্তারা বলেন, প্রণোদনা দিতে হলে গ্রাহক এবং মার্চেন্ট উভয় অংশীদারদের
প্রণোদনা দিতে হবে। শুধু গ্রাহকদের প্রণোদনা দিয়ে কিংবা শুধু মার্চেন্টদের প্রণোদনা
দিয়ে এর প্রসার করা যাবে না। মার্চেন্টদের বাদ দিয়ে শুধু গ্রাহকদের প্রণোদনা দিলে মার্চেন্টরা
সেবা রাখতে নিরুৎসাহিত হবে, অন্যদিকে মার্চেন্টদের প্রণোদনা দিলে গ্রাহকরা নিরুৎসাহিত
হবে।
বক্তারা আরো বলেন, আমাদের বড় লেনদেনের বাজারগুলোর পাশে, বিশেষ করে
গরু বিক্রির হাটের পাশে যদি এটিএম বুথের ব্যবস্থা করা যেতে তাহলে ক্রেতা এবং বিক্রেতারা
সেখান থেকে টাকা উত্তোলন করত। কিন্তু এখানে আরেকটি ভয়ের বিষয় হলো, ব্যাংকগুলো এটিএম
থেকে অর্থ উত্তোলনের সীমা দিয়ে রেখেছে। ফলে কেউ বড় অংকে লেনদেন করতে চাইলে এটিএমের
মাধ্যমে লেনদেন করা সম্ভব হয়ে উঠে না। সীমিত অর্থ উত্তোলনের সুযোগের কারণে অনেকেই এটিএমে
টাকা রাখতে চায় না, ক্যাশই তুলতে চায়। এমন বেশ কিছু প্রতিবন্ধকতা আছে। এর জন্য পলিসি
তৈরিতে, প্রতিযোগিতামূলক বাজার সৃষ্টিতে কেন্দ্রীয় ব্যাংককে যেমন নীতি নির্ধারণ করতে
হবে একইসঙ্গে বাণিজ্যিক ব্যাংকগুলোকেও দায়িত্ব নিতে হবে।
বক্তারা বলেন, দশ হাজার টাকা ক্যাশ দিয়ে একটি
পণ্য কিনলে আমার অতিরিক্ত খরচ করতে হয় না। যখন ডিজিটালি পেমেন্ট করি তখন অতিরিক্ত খরচ
করতে হয়। ব্যবসায়ীরা এমনিই রাজি হয় না, কিন্তু
যখন বাড়তি খরচের প্রশ্ন আসে তখন তারা আরো বেশি রাজি হবেন না। সুতরাং আমাদের এটা সক্রিয়ভাবে
চিন্তা করতে হবে, কেন্দ্রীয় ব্যাংক কতটুকু প্রণোদনা দিয়ে এটাকে গ্রহণযোগ্য করে তুলতে
পারবে, তখন এটা বিস্তৃত পরিসরে খরচ করা যাবে। দ্বিতীয়ত, অর্থনৈতিক অন্তর্ভুক্তিতা ছাড়া
ক্যাশলেস পেমেন্ট সম্ভব নয়। যেখানে এখনো আমাদের ৬ কোটি মানুষের ব্যাংক অ্যাকাউন্ট নেই,
এটাও কেন্দ্রীয় ব্যাংকের ম্যান্ডেট। ষাটটা ব্যাংকে লাইসেন্স দেয়া হয়েছে, কিন্তু ৬০
জেলায় এর কোন শাখা নেই, এটাও দেখার বিষয়।
প্রধান অতিথির বক্তব্যে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. মেজবাউল
হক বলেন, ক্যাশলেস বাংলাদেশ সম্প্রসারণে সরকারের লক্ষ অর্জনে ব্যাংক ও ফিনটেক প্রতিষ্ঠানগুলোকে
সহযোগিতা করতে হবে, তাদের উদ্যোগ নিতে হবে।
তিনি বলেন, ব্যাংকগুলো সুপার অ্যাপস নিয়ে এসেছে। কিন্তু খোঁজ নিলে
জানা যাবে সংশ্লিষ্ট ব্যাংকের ৩০ শতাংশ কর্মকর্তাও এ অ্যাপসের ব্যবহার জানেন না। অ্যাকাউন্ট
খুললে ফরম, চেক বই, ডেবিট কার্ড-ক্রেডিট কার্ড দেয়া হয়। কিন্তু অ্যাপসের কথা গ্রাহকদের
জানানো হয় না। গ্রাহকদের অ্যাপসের ব্যবহার শেখাবে কারা? এটাতো ব্যাংকেরই ব্যর্থতা।
নিজেদের কার্যক্রমের পরিধি বাড়ানোর জন্য ব্যাংকগুলোকে এগিয়ে আসতে হবে।
তিনি বলেন, ক্যাশলেস বাংলাদেশ প্রতিষ্ঠা করতে বাংলাদেশ ব্যাংক থেকে
সকল ধরনের নীতিগত সহায়তা প্রদান করা হবে। বাংলাদেশ ব্যাংকের নীতিগত সহায়তার পাশাপাশি
আর্থিক প্রতিষ্ঠানগুলোকে এগিয়ে আসতে হবে, জনগণ পর্যন্ত পৌঁছাতে হবে। তাহলে আমাদের ক্যাশলেস
পেমেন্ট সিস্টেম প্রতিষ্ঠা করা সম্ভব হবে।
জয়তুনের চেয়ারম্যান আরফান আলী বলেন, ক্যাশলেস লেনদেনকে উৎসাহিত করতে
হলে লেনদেনের বিপরীতে গ্রাহকের কাছ থেকে খরচ তোলা যাবে না। আমরা খরচ যোগ করে দিয়েছি,
এটাকে শর্তমুক্ত, উন্মুক্ত, ফ্রি করে দিতে হবে। যেসব প্রতিষ্ঠান এর পরিচালনায় সংযুক্ত
থাকবেন, বিশেষ করে কেন্দ্রীয় ব্যাংক ও বাণিজ্যিক ব্যাংককে এ খাতে প্রণোদনার দেয়ার দায়িত্ব
নিতে হবে, বিনিয়োগ করতে হবে। এর বড় দায়িত্ব কেন্দ্রীয় ব্যাংকের। কেন্দ্রীয় ব্যাংকের
বিনিয়োগ ছাড়া এ ব্যবস্থা গড়ে উঠবে না। সাধারণ মানুষ অর্থ ব্যয় করতে গিয়ে অতিরিক্ত খরচ
দিতে হচ্ছে—এমনটি হলে তারা নিরুৎসাহিত হবে।
তিনি বলেন, বিশ্বব্যাপী লেনদেন ব্যবস্থাপনায় দশমিক ৫ থেকে ১ দশমিক
৫ শতাংশ ব্যয় হয়। বাংলাদেশে এ খরচের পরিমাণ ১৪ হাজার কোটি টাকার বেশী। এ অর্থের ২০
থেকে ৩০ শতাংশ প্রণোদনা দিয়ে ব্যবস্থাপনায় আসলে পরিবর্তন আসবে বলে আমার মনে হয়।
বেসিসের পরিচালক ও মাস্টারকার্ড বাংলাদেশের কান্ট্রি ম্যানেজার সৈয়দ
মোহাম্মদ কামাল বলেন, বেসিস থেকে একটি প্রস্তাব গিয়েছিল ৫ শতাংশ প্রণোদনার। সরকারের
নীতি-নির্ধারকরা বিষয়টি নিয়ে ইতিবাচকও ছিল। কিন্তু পরবর্তীতে এ প্রস্তাব আলোর মুখ দেখেনি।
বেসিস প্রস্তাব করেছিল ৫ শতাংশের মধ্যে ৩ শতাংশ যাবে গ্রাহকের কাছে, বাকি ২ শতাংশ যাবে
মার্চেন্টের কাছে। এর একটা অংশ যদি বাস্তবায়ন করা যেত তাহলে আমাদের জীবন অনেক সহজ হয়ে
যতো। সরকার যেভাবে প্রণোদনা প্রদান থেকে সরে আসছে, তার মাধ্যমে এটি কতটুকু কার্যকর
হবে তাও আমরা জানি না।
ওয়ার্কশপে ক্যাশলেস পেমেন্টের চ্যালেঞ্জ হিসাবে বক্তারা স্মার্টফোন
ও অ্যাপ ব্যবহার, ছোট দোকানদারদের ডিজিটাল পেমেন্ট গ্রহণের ব্যাপারে অনীহা, ব্যাংকের
অ্যাপ ব্যবহারের জটিলতা, উচ্চ ট্রানজেকশন খরচ,
বাংলা কিউ আর সংক্রান্ত কারিগরি জটিলতা, গ্রাহক পর্যায়ে সচেতনতার অভাব ইত্যাদি বিষয়
নিয়ে আলোচনা করেন।
এ সময় আরো বক্তব্য দেন বেসিসের সভাপতি রাসেল টি আহমেদ, বাংলাদেশ ব্যাংকের
পেমেন্ট সিস্টেমস বিভাগের পরিচালক মো. মোতাসেম বিল্লাহ, পেমেন্ট সিস্টেমস বিভাগের অতিরিক্ত
পরিচালক শাহ জিয়াউল হক, বিডিজবসের প্রধান নির্বাহী কর্মকর্তা একেএম ফাহিম মাশরুর প্রমুখ।