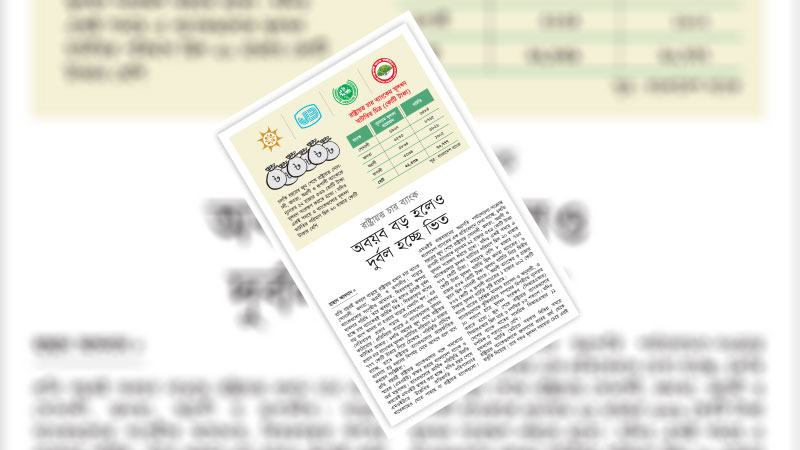
নভেল করোনাভাইরাসের কারণে গ্রাহকদের ঋণ ফেরতে ছাড় দিয়েছে বাংলাদেশ ব্যাংক। একইভাবে ব্যাংকগুলোকে ঋণের হিসাবায়নেও ছাড় দেয়া হয়েছে। এ কারণে নতুন করে কোনো ঋণ খেলাপি হচ্ছে না, বাড়তি নিরাপত্তা সঞ্চিতি রাখারও দরকার পড়ছে না। তার পরও রাষ্ট্রায়ত্ত ব্যাংকগুলোর মূলধন ঘাটতি বেড়েই চলছে। ব্যাসেল-৩ অনুযায়ী ন্যূনতম যে মূলধন থাকা প্রয়োজন, তাদের তা নেই। গতকাল বণিক বার্তায় প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, বাংলাদেশ ব্যাংকের দেয়া ছাড় বিবেচনায় না নিলে চারটি রাষ্ট্রায়ত্ত ব্যাংকের মূলধন ঘাটতি দাঁড়ায় ২০ হাজার কোটি টাকার বেশি। আর নিয়ন্ত্রক সংস্থার বিশেষ সুবিধায় এর পরিমাণ ৬ হাজার ৫২৮ কোটি টাকা। এ পরিস্থিতি দেশের ব্যাংক খাতের জন্য মোটেই সুখকর নয়। এটি দেশের ব্যাংক ব্যবস্থা দুর্বল হয়ে পড়ার লক্ষণ। ব্যাংক খাতে গ্রাহকদের আস্থা ফেরাতে এ অবস্থা থেকে দ্রুত উত্তরণ প্রয়োজন। অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংকের উচিত এজন্য অবিলম্বে কার্যকর ব্যবস্থা নেয়া।
বলার অপেক্ষা রাখে না, মূলধন ঘাটতি ব্যাংক খাতে একটা বড় সমস্যা। তবে তার চেয়েও বড় সমস্যা হলো খেলাপি ঋণের বিস্তার। মূলত খেলাপি ঋণের প্রভাবে মূলধন ঘাটতি হয়। নিয়মানুযায়ী ঋণের বিপরীতে ব্যাংকগুলোকে গড়ে ২৫ শতাংশ মূলধন বাংলাদেশ ব্যাংকে জমা রাখতে হয়, যা ‘প্রভিশন’ নামে পরিচিত। প্রভিশনে রাখা অর্থ ব্যাংকগুলো বিনিয়োগ করতে পারে না বিধায় ঋণ প্রদানকারী ব্যাংকগুলোর ব্যবসা বাধাগ্রস্ত হয় এবং এর কুফলও সাধারণ গ্রাহকদের বইতে হয়; যা অনাকাঙ্ক্ষিত। বেসরকারি ব্যাংকের তুলনায় রাষ্ট্রায়ত্ত ব্যাংকে খেলাপি ঋণ বাড়ছে উদ্বেগজনক মাত্রায়। খেলাপি ঋণের বৃদ্ধির প্রবণতা শুধু ব্যাংক খাতে নয়, দেশের সামগ্রিক অর্থনীতিতেই ঝুঁকি তৈরি করছে। মাত্রাতিরিক্ত খেলাপির প্রভাব পড়ছে ঋণ ব্যবস্থাপনায়। রাষ্ট্রায়ত্ত ব্যাংকগুলোর মূলধন সংকটে পড়ার আরেকটি কারণ লোকসানি শাখা। এসব ব্যাংককে সারা দেশে তাদের কয়েকশ লোকসানি শাখার ঘানি টানতে হচ্ছে। তাছাড়া কোনো কোনো শাখা ঋণ কেলেঙ্কারি ও জালিয়াতিতেও জড়িয়ে পড়ছে। কাজেই রাষ্ট্রায়ত্ত ব্যাংকের লোকসানি শাখা কমানো এবং নতুন করে যেন কোনো শাখা লোকসানি না হয়, তার পদক্ষেপ নেয়া প্রয়োজন। মূলধন ঘাটতি কমাতে রাষ্ট্রায়ত্ত ব্যাংকগুলো এরই মধ্যে সরকারের কাছে অর্থ চেয়েছে। অতীতে বহুবার জনগণের করের অর্থ ব্যাংকগুলোকে দিয়েছে সরকার। কিন্তু তাতে তাদের অবস্থার পরিবর্তন হয়নি। গবেষণা বলছে, রাষ্ট্রীয়ভাবে অর্থ জোগানোয় ব্যাংকগুলোর মধ্যে ভালো করার আগ্রহ কমছে। বরং ব্যাংকগুলোয় সত্যিকার অর্থে সুশাসন প্রতিষ্ঠায় কার্যকর পদক্ষেপ নেয়া প্রয়োজন।
খেলাপি ঋণ বাংলাদেশের একার সমস্যা নয়। বিশ্বের সব দেশেই খেলাপি ঋণ আছে। কোথাও বেশি আবার কোথাও কম। মার্কিন যুক্তরাষ্ট্রের সাবপ্রাইম মর্টগেজ-সংক্রান্ত খেলাপি ঋণ কেলেঙ্কারির কথা সবার জানা। আবার মাত্র কিছুদিন আগে ভারতের ব্যাংক খাতে যে খেলাপি ঋণ কেলেঙ্কারির ঘটনা ফাঁস হয়েছে, তা সবাইকে অবাক করে দিয়েছে। ভারতের কেন্দ্রীয় ব্যাংক যথেষ্ট শক্তিশালী এবং বাণিজ্যিক ব্যাংকগুলোকে তদারক করার ক্ষেত্রে তাদের রয়েছে যথেষ্ট নিয়ন্ত্রণ ও ক্ষমতা। তাই সেখানে উচ্চহারের খেলাপি ঋণ মোটেই প্রত্যাশিত ছিল না। তবে দেশটি খেলাপি ঋণ আদায়ে বেশ তত্পর। ভারত সরকার বিদেশে অবস্থানরত ভারতীয় ঋণখেলাপিদের কাছ থেকে অর্থ আদায়ে সংশ্লিষ্ট দেশগুলোর সঙ্গে চুক্তি করেছে। এরই মধ্যে মধ্যপ্রাচ্যের কয়েকটি দেশের বাণিজ্যিক ব্যাংক সেখানে অবস্থানরত ভারতীয় ঋণখেলাপিদের অর্থ বাজেয়াপ্ত করার মাধ্যমে ফেরত দেয়ার পদক্ষেপও নিয়েছে। বাংলাদেশের এমন কোনো উদ্যোগ চোখে পড়ে না। দেশের ভেতরে ঋণখেলাপিরা ঘুরে বেড়ালেও অর্থ আদায়ে তেমন সক্রিয়তা লক্ষ করা যাচ্ছে না। ভারত সরকার তাদের রাষ্ট্রায়ত্ত ব্যাংকের সংখ্যা কমিয়ে আনার লক্ষ্যে একাধিক ব্যাংককে মার্জারের উদ্যোগ নিয়েছে। বাংলাদেশও এমন উদ্যোগ নিতে পারে।
রাষ্ট্রায়ত্ত চার ব্যাংকের মূলধন ঘাটতি কমিয়ে আনতে বাংলাদেশ ব্যাংক নিয়মিত নির্দেশনা দিচ্ছে। তারা খেলাপি ঋণ ও লোকসানি শাখা কমিয়ে আনার পরামর্শ দিলেও অগ্রগতি নেই। এ কারণে বাংলাদেশ ব্যাংক তাদের ভর্ত্সনাও করেছে। কিছুতেই কোনো কাজ হচ্ছে না। কারণ বাংলাদেশ ব্যাংক শুধু সুপারিশ করতে পারছে, তাদের বিরুদ্ধে কোনো ব্যবস্থা নিতে পারছে না। এক্ষেত্রে অর্থ মন্ত্রণালয়ের সক্রিয়তা প্রয়োজন। শুধু পরামর্শ আর নির্দেশনা নয়, চারটি রাষ্ট্রায়ত্ত ব্যাংকের মূলধন ঘাটতি কমাতে খেলাপি ঋণের লাগাম টেনে ধরা চাই। তাদের ঋণ প্রদানের ক্ষমতা সীমিত করে আনা প্রয়োজন। পাশাপাাশি ঝুঁকিভিত্তিক ঋণের সুদহারের প্রচলন, ঋণের শ্রেণীবিভাগের গতানুগতিক সিএল পদ্ধতির আধুনিকায়ন, ঋণের নিয়মিত মূল্যায়ন এবং সেই অনুযায়ী পর্যাপ্ত প্রভিশন রাখা, ন্যূনতম মূলধন সংরক্ষণের বিষয়টি বিবেচনায় রেখে ঋণ পুনঃতফসিলি করার ক্ষেত্রে ব্যাপক পরিবর্তন আনা, ব্যাংকের মুনাফার ওপর ডিভিডেন্ড প্রদানের ক্ষেত্রে বিশেষ পরিবর্তন আনার মতো স্থায়ী সমাধানের পদক্ষেপ নিতে হবে। ব্যাংক খাতে স্বচ্ছতা ও জবাবদিহিতা আনতে হলে প্রথমেই ঋণখেলাপিসহ প্রতিটি অনিয়মের সঙ্গে জড়িত ব্যাংক কর্মকর্তা ও পরিচালকদের সাজা নিশ্চিত করতে হবে। প্রয়োজনে বিশেষ আদেশে ঋণখেলাপিদের সম্পদ জব্দ করে জনগণের আমানত উদ্ধার করতে হবে। ব্যাংক খাতে শৃঙ্খলা ও সুশাসন ফিরিয়ে আনার বড় চ্যালেঞ্জ এখন কেন্দ্রীয় ব্যাংক ও সরকারের সামনে। শক্ত হাতে এ চ্যালেঞ্জ মোকাবেলা করতে হবে। প্রয়োজনে আইনি সংস্কার করতে হবে।
একটি ব্যাংকের অন্যতম প্রধান ভিত্তি হলো তার মূলধন এবং সেই মূলধনেই যখন ঘাটতি দেখা দেয়, তখন এর মূল ভিত্তিই নড়বড়ে হয়ে যায়। যেকোনো মানদণ্ডে মূলধন ঘাটতি কোনো ব্যাংকের জন্য মারাত্মক একটি সমস্যা। আর এ সমস্যার দ্রুত সমাধান করা না গেলে ব্যাংককে ব্যবসা পরিচালনার ক্ষেত্রে নানা রকম সমস্যায় পড়তে হয়। আমানতকারীরা আতঙ্কগ্রস্ত হয়ে ব্যাপক হারে তাদের গচ্ছিত আমানত প্রত্যাহার করে নিতে পারেন, যা তাত্ক্ষণিকভাবে সেই ব্যাংকের তারল্য সংকটের কারণ হতে পারে। তাছাড়া মূলধন ঘাটতি নিয়ে কোনো ব্যাংক বৈদেশিক লেনদেন করতে সক্ষম হবে না। কারণ যেসব ব্যাংকের মূলধন ঘাটতি থাকে, তাদের সঙ্গে বিদেশী কোনো ব্যাংক করেসপনডেন্ট ব্যাংকিং সম্পর্ক রক্ষা করতে চাইবে না। আন্তর্জাতিক বাণিজ্য নিষ্পত্তিতে ব্যয় বেড়ে যাবে। কারণ মূলধন ঘাটতি থাকলে সংশ্লিষ্ট ব্যাংকের রেটিং খারাপ হবে। ফলে পণ্য আমদানিতে দেশীয় ব্যাংকগুলোর গ্রহণযোগ্যতা কমে যাবে। এতে থার্ড পার্টি গ্যারান্টির মাধ্যমে পণ্য আমদানি করতে হবে এবং ব্যয় স্বাভাবিকের চেয়ে বেড়ে যাবে। সর্বোপরি কোনো ব্যাংকের মূলধন ঘাটতি দীর্ঘ হলে সেই ব্যাংক দেউলিয়া হয়ে যাওয়ার কথা। আমাদের দেশে দেউলিয়া আইন এবং মার্জার ও এয়াকুইজিশন আইন কার্যকর না থাকায় ব্যাংকগুলো মূলধন ঘাটতি নিয়েও দেউলিয়া হওয়ার হাত থেকে রক্ষা পেয়ে চলেছে। তবে সাময়িকভাবে রক্ষা পেলেও দীর্ঘমেয়াদে সেসব ব্যাংকের টিকে থাকা কষ্টকর হয়ে দাঁড়াবে যদি না তাদের মূলধন ঘাটতির দ্রুত সমাধান করা হয়।
বিশ্বের অনেক অর্থনৈতিক সংকটের সৃষ্টির পেছনে কৃত্রিমভাবে ব্যাংকের খেলাপি ঋণ কমিয়ে রাখা ও মূলধন ঘাটতি লুকানো ছিল বড় কারণ। দক্ষিণ কোরিয়ার অর্থনৈতিক সংকট এর বড় উদাহরণ। এক্ষেত্রে বাংলাদেশেরও সতর্ক হওয়া উচিত। কৃত্রিমভাবে বা নিয়ন্ত্রণ শিথিলের মাধ্যমে মূলধন ঘাটতি ও খেলাপি ঋণ কমিয়ে রাখার মতো সংকট লুকানোর প্রবণতা পরিহার করে ব্যাংক খাতের প্রকৃত অর্থে সুশাসন প্রতিষ্ঠায় দৃষ্টি দিতে হবে।
দেশের ব্যাংকিং ব্যবস্থায় যেহেতু আধুনিক পদ্ধতি ব্যাসেল-৩ বাস্তবায়ন করা হয়েছে, তাই এর সঙ্গে আনুষঙ্গিক পদ্ধতিগুলোকেও আধুনিকায়ন করতে হবে। তা না হলে ব্যাংকের মূলধন ঘাটতির মতো একটি জটিল সমস্যার স্থায়ী সমাধান কখনই সম্ভব হবে না। ভুলে গেলে চলবে না যে ব্যাংক খাতের যত সমস্যা আছে, তার চূড়ান্ত রূপ হলো মূলধন ঘাটতি। তাই ব্যাংকের এ সমস্যাকে মোটেই হালকাভাবে দেখার সুযোগ নেই। ঋণ পরিশোধের সক্ষমতা যথাযথভাবে যাচাই-বাছাই না করে ঋণ দেয়ায় ব্যাংক খাতে ঋণ আদায় কমে যাচ্ছে। বাড়ছে খেলাপি ঋণ। আর ঋণখেলাপির কারণে ঋণের গুণগত মান কমে যাচ্ছে। এতে বেড়ে যাচ্ছে ঝুঁকিভিত্তিক সম্পদ এবং কমছে মূলধন সংরক্ষণের সক্ষমতা। আর সক্ষমতা কমে যাওয়ায় ব্যাংকের ঝুঁকি সহনক্ষমতাও কমে যাচ্ছে। এতে বেড়ে যাচ্ছে ঝুঁকি, যা টেকসই ব্যাংক খাতের জন্য মোটেও সহায়ক নয়।