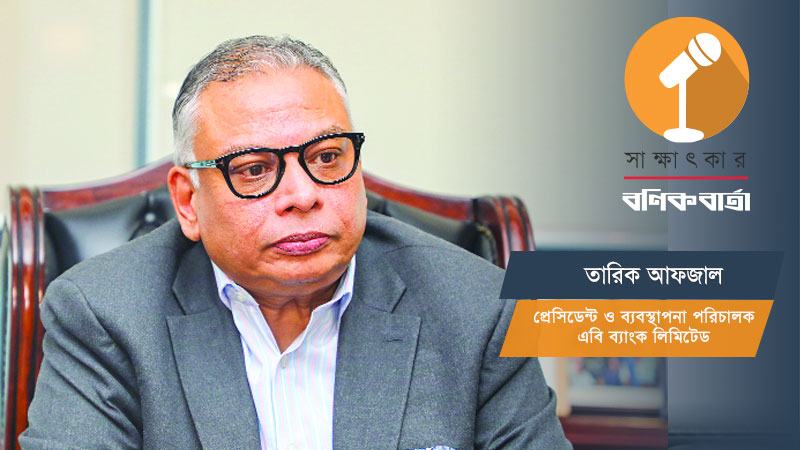
২০১৯ সালে এবি ব্যাংক লিমিটেডের এক কঠিন সময়ে হাল ধরেন তারিক আফজাল। তার নেতৃত্বেই ঘুরে দাঁড়িয়েছে দেশের প্রথম বেসরকারি ব্যাংকটি। করপোরেট ফোকাস থেকে সরে এসে দেশের কৃষি ও সিএমএসএমই খাতে বিনিয়োগ বাড়াচ্ছে এবি ব্যাংক। শীর্ষ নির্বাহী হিসেবে দেশের প্রত্যন্ত অঞ্চলে গিয়ে কৃষকদের হাতে সরাসরি ঋণ তুলে দিচ্ছেন তারিক আফজাল। এ নিয়ে সম্প্রতি তিনি কথা বলেছেন বণিক বার্তার সঙ্গে—
প্রতিষ্ঠালগ্ন থেকে করপোরেট ফোকাস ছিল এবি ব্যাংকের। সেখান থেকে সিএমএসএমই ও কৃষিতে শিফট করছেন। সারা দেশে কৃষকদের মধ্যে সরাসরি ঋণ বিতরণ করা এবং রিফাইন্যান্স স্কিমগুলো কৃষকদের হাতে পৌঁছাতে উদ্যোগী ভূমিকা রাখছেন। এ তাড়না সৃষ্টি হলো কীভাবে?
দেশের ব্যাংক খাতে খেলাপি ঋণ বহু পুরনো সমস্যা। এবি ব্যাংকও তার বাইরে নয়। আমি এ ব্যাংকে আসি ২০১৮ সালের অক্টোবরে। তখন এবি ব্যাংকে খেলাপি ঋণ ছিল ঊর্ধ্বমুখী। বড় বড় গ্রাহক ব্যাংকের টাকা পরিশোধ না করে বিলাসী জীবনযাপন করছিলেন। এ অবস্থায় খেলাপি ঋণ আদায়ে কঠোর হওয়া ছাড়া আমাদের কাছে কোনো বিকল্প ছিল না। এজন্য আদালত ও আইন-শৃঙ্খলা রক্ষাকারী বাহিনীর সহায়তায় ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে সাঁড়াশি অভিযান পরিচালনা করি। একই সঙ্গে ব্যাংকের ঋণ পোর্টফোলিওতে বৈচিত্র্য আনার উদ্যোগ নিই।
ঋণখেলাপিদের কাছ থেকে আইনি প্রক্রিয়ায় অর্থ উদ্ধার একটি প্রক্রিয়া। আরেকটি প্রক্রিয়া হলো ভবিষ্যতে যাতে খেলাপি ঋণ না হয়, সে বিষয়ে কীভাবে একটি ব্যাংক বা একজন ব্যাংকার ভূমিকা রাখতে পারে। আমি দেখলাম, খেলাপি হওয়ার অন্যতম কারণ হচ্ছে একই গ্রাহকের কাছে বারবার যাওয়া। দেশের ব্যাংক খাতে ফাইন্যান্সিয়াল ইনক্লুশন বা আর্থিক অন্তর্ভুক্তির ব্যাপক অভাব রয়েছে। সেখান থেকে বেরিয়ে আসার জন্য কেন্দ্রীয় ব্যাংক এবং বর্তমান সরকার আন্তরিকভাবে কাজ করে যাচ্ছে। আমি নিজে বসে একসময় চিন্তা করে দেখলাম, ব্যাংকার যারা আছেন, তাদের এ আর্থিক অন্তর্ভুক্তিতে ভূমিকা কতটুকু? অন্যদের কথা বলা আমার জন্য ঠিক হবে না। আমার কথা যদি বলি, ব্যক্তিগতভাবে আমার অবস্থান থেকে উন্নয়নের সুযোগ রয়েছে।
এ উপলব্ধি থেকেই কৃষি, সিএমএসএমই ও নারী উদ্যোক্তাদের ঋণ দেয়ায় উদ্যোগী হয়েছি। এ শ্রেণীর উদ্যোক্তাদের একটি অংশ যদি প্রতি বছর ব্যাংকের সঙ্গে যুক্ত হয় এবং তাদের যদি আইনি সহযোগিতা, কারিগরি সহযোগিতা, ব্যবসায়িক সহযোগিতা, উপদেশ প্রদান করা যায়, তাহলে দেখা যাবে তাদের বেশির ভাগই সফল হয়েছে।

কৃষি ঋণ বিতরণের জন্য আপনি প্রত্যন্ত গ্রামে যাচ্ছেন, জেলাগুলো সফর করছেন। এক্ষেত্রে সাড়া কেমন পাচ্ছেন?
দেশের প্রত্যন্ত গ্রামের কৃষকদের কাছে গিয়ে আমি অভূতপূর্ব সাড়া পাচ্ছি। দেশের অর্থনীতি ও কৃষির উৎপাদন নিয়ে এ দেশের কৃষকদের জ্ঞান আমাকে মুগ্ধ করেছে। যেসব এলাকায় এবি ব্যাংকের শাখা নেই সেখানেও আমরা ঋণ নিয়ে যাচ্ছি। টুঙ্গিপাড়া, কোটালীপাড়া, গোপালগঞ্জ থেকে আমরা কৃষি ঋণ বিতরণ শুরু করেছিলাম। সেখানে আমাদের কোনো শাখা নেই।
যুদ্ধবিধ্বস্ত একটি দেশকে সোনার বাংলায় রূপান্তরের স্বপ্ন দেখেছিলেন বাঙালি জাতির পিতা বঙ্গবন্ধু শেখ মুজিবুর রহমান। যাকে আমরা ৭৫-এর ১৫ আগস্ট কালরাতে হারিয়েছিলাম। তিনি শুধু সোনার বাংলার স্বপ্নই দেখেননি। বাংলাদেশের একদম তৃণমূল থেকে উন্নয়নযাত্রা শুরু করেছিলেন। সেগুলোকে তিনি অনেকখানি প্রাতিষ্ঠানিক রূপও দিয়ে গিয়েছিলেন। তার মধ্যে অন্যতম হচ্ছে কৃষি ও ক্ষুদ্র শিল্প। কৃষিভিত্তিক বাংলাদেশকে যদি অগ্রযাত্রার পথে নিতে হয় তাহলে কিন্তু বঙ্গবন্ধুর যে অবদান, তার যে চেতনা, প্রেরণা, চিন্তা বা স্বপ্ন ছিল তা অস্বীকারের সুযোগ নেই। তার এ স্বপ্নের প্রতি সম্মান জানিয়ে আমরা টুঙ্গিপাড়া থেকে যাত্রা শুরু করেছিলাম। টুঙ্গিপাড়া, কোটালীপাড়া এবং গোপালগঞ্জে আমরা সাড়ে তিন হাজার কৃষককে স্মার্ট কার্ডের মাধ্যমে ঋণ দিয়েছি।
স্মার্ট কার্ডের মাধ্যমে ঋণ দেয়ার জন্য কৃষকদের বাছাই করলেন কীভাবে?
আমরা কৃষকদের হাতে সরাসরি ঋণ পৌঁছানোর একটি ডিজিটাল পদ্ধতি খুঁজছিলাম। এক্ষেত্রে আমরা এবি ব্যাংকের অনলাইন ব্যাংকিং ব্যবস্থাকে কাজে লাগানোর চিন্তা করি। ঢাকা ও আশপাশের জেলার শাখাগুলো থেকে এবি ব্যাংক কর্মকর্তাদের আমরা গোপালগঞ্জের টুঙ্গিপাড়া পাঠাই। অত্যন্ত সচল ও অগ্রগামী স্মার্ট ব্যাংকিংয়ের মাধ্যমে আমরা কৃষকদের অ্যাকাউন্ট খুলে দিই। পরে আমরা কৃষকদের স্মার্ট কার্ডের মাধ্যমে সরাসরি ঋণ বিতরণ করার সিদ্ধান্ত চূড়ান্ত করি। এরপর স্বল্প সুদে অর্থাৎ ৪ শতাংশ সুদে নিজস্ব তত্ত্বাবধানে ঋণ বিতরণ শুরু করি।
এখন পর্যন্ত গোপালগঞ্জ সদর, টুঙ্গিপাড়া, কোটালীপাড়া, কাশিয়ানী ও মুকসুদপুরের ২ হাজার ১৮৬ জন কৃষকের হাতে এবি ব্যাংকের ঋণ পৌঁছে দিয়েছি। এসব কৃষককে ১৭ কোটি ৪৬ লাখ টাকার ঋণ দেয়া হয়েছে। সরাসরি কৃষি ঋণ বিতরণ করতে গিয়ে আমার বিপুল অভিজ্ঞতা হয়েছে। আমি জানতাম না, কৃষকদের মধ্যে অনেক মহিলা কৃষকও আছেন। আমরা যদি সারা বাংলাদেশের মহিলা কৃষকের অনুপাত করি তাহলে সেটি ৩০ শতাংশের কম হবে না। পাহাড়ি এলাকা, টাঙ্গাইলের মধুপুরসহ দেশের বিভিন্ন অঞ্চলে নারীরা কৃষিকাজ করছেন।

বাংলাদেশ ব্যাংক প্রতি বছর যে কৃষি ঋণ নীতিমালা প্রকাশ করে সেখানে ঋণ বিতরণের একটি লক্ষ্যমাত্রা নির্ধারণ করে দেয়া হয়। ব্যাংকগুলো নিজেরা সরাসরি ঋণ না দিয়ে এনজিওর মাধ্যমে দিচ্ছে। কৃষি ঋণের সুদহার ৮ শতাংশ হওয়ার কথা থাকলেও এনজিওতে গিয়ে তা হয়ে যাচ্ছে ২০-৩০ শতাংশ। রিফাইন্যান্স স্কিমগুলোও একই প্রক্রিয়ায় যাচ্ছে। এমন পরিস্থিতি কাটিয়ে ওঠার জন্য কী ধরনের পদক্ষেপ নেয়া যায়?
কৃষকদের ৪-৮ শতাংশ সুদে ঋণ না দিয়ে যদি ২৫-৩০ শতাংশ সুদে দেয়া হয়, তাহলে কৃষকের জীবনের সচ্ছলতা, মোটিভেশন থাকে না। এগুলো হারিয়ে যায়। কৃষকরা তখন ঋণ নেয়াকে নিচু চোখে দেখে। তারা খুব হতাশ থাকে, ঋণবিমুখ হয়ে যায়। এজন্যই এবি ব্যাংক সরাসরি কৃষকদের হাতে ৪ শতাংশ সুদে ঋণ পৌঁছানোর উদ্যোগ নিয়েছে।
স্মার্ট কার্ডের মাধ্যমে ঋণ বিতরণ করা আমার জন্য এটা একটা টেস্ট কেস ছিল। এবি ব্যাংকের যেখানে কোনো শাখা নেই সেখানে কৃষক ঋণ পরিশোধ করবেন কীভাবে। বিকাশের মাধ্যমে কৃষক ঋণ পরিশোধ করতে পারবেন, কিন্তু স্থানীয় এলাকায় সেগুলো চলমান আছে কিনা সেটা ছিল প্রথম পরীক্ষা। আমি যদি স্পটে না যাই, তাহলে কৃষকের চাহিদা, প্রয়োজন বুঝতে পারব না। সরকার সারে ভর্তুকি দিচ্ছে, কৃষকের ঘরে ঘরে পৌঁছে দিচ্ছে। তার বীজের প্রয়োজন হয়, একটা ট্রাক্টরের প্রয়োজন হয়, সেচের প্রয়োজন হয়। এ রকম আনুষঙ্গিক যে প্রয়োজনীয়তাগুলো কৃষকের দিক থেকে থাকে, সেগুলোর চাহিদা কতখানি, আর্থিক সাহায্য কতখানি প্রয়োজন এগুলো প্রথমে আমরা নিরূপণ করেছিলাম।
কৃষকের জমিতে আগে একটা ফসল হতো, এখন ঋণ নিয়ে তিনটা ফসল করবে। গত মার্চে কৃষিমন্ত্রীর সঙ্গে টাঙ্গাইলের মধুপুরে গিয়েছিলাম। সেখানে একজন আদিবাসী নারী কৃষক আমাকে বললেন, টাকাটা যদি আমাকে ফেব্রুয়ারিতে দিতেন তাহলে আমি আরো কিছু আনারস লাগাতাম, কিছু পেয়ারা আর কিছু টিউলিপ লাগাতাম। তাহলে বোঝা যাচ্ছে, একজন আদিবাসী নারী কৃষক আমার থেকে বেশি জ্ঞান তো রাখেনই, অনেকের থেকেও বেশি জ্ঞান রাখেন। মাত্র এক লাখ টাকা আমি যে তাকে দিয়ে এলাম তা কিন্তু তাকে বহুগুণ রিটার্ন দেবে। সে যে আবাদ করবে তা দেশের মানুষকে তো খাওয়াবেই সঙ্গে বাইরেও রফতানি করবে।
এর মাধ্যমে একজন কৃষকের মান উন্নয়ন হলো, দেশের কৃষির মান উন্নয়ন হলো। এসব কার্যক্রম যদি আমরা নিজেরাই চেষ্টা করি তাহলে সুফল আসবে। অনেকেই হয়তো এনজিওর মাধ্যমে, অন্যান্য সংস্থার মাধ্যমে কৃষি ঋণ প্রদান করেন। আমি বলি, একটু কষ্ট, একটু মনিটরিং আপনাকে অনেক আনন্দ দেবে। আপনি নিজের প্রতিষ্ঠানের প্রচার করতে পারবেন, আপনি জানবেন, আপনার জ্ঞান বাড়বে। কৃষির মান উন্নয়ন করতে পারবেন, কৃষকের মান উন্নয়ন করতে পারবেন। দিনশেষে দেশের মান উন্নয়ন করতে পারবেন।
ব্যাংকগুলো এখন এজেন্ট ব্যাংকিং এবং উপশাখার মাধ্যমে প্রত্যন্ত অঞ্চল থেকে আমানত সংগ্রহ করছে। এখন চাইলে তো এসব জায়গায় ঋণ বিতরণের উদ্যোগ নিতে পারে। নিজস্ব চ্যানেলে কৃষকদের পাশাপাশি এসএমই ও প্রান্তিক জনগোষ্ঠীর কাছে ঋণ পৌঁছে দিতে পারে। এক্ষেত্রে আপনার পরামর্শ কী?
আমরা যেখানে গিয়েছি, সেখানে আমাদের শাখা ছিল না। তার পরও আমরা এজেন্ট ব্যাংকিংয়ের মাধ্যমে কৃষি ঋণ দিচ্ছি। পাশাপাশি উপশাখাও খোলা হচ্ছে। একটি জায়গায় যদি এক হাজার কৃষককে সঠিক পন্থায় ঋণ দেয়া যায় ওই এক হাজার কৃষক কিন্তু একটি উপশাখার লাভ, আমানত, ঋণ নেয়া, রেমিট্যান্স প্রদান, নারী উদ্যোক্তা ও ক্ষুদ্র উদ্যোক্তা তৈরি করতে যথেষ্ট। এক হাজার কৃষক মানে এক হাজার নতুন গ্রাহক। এর মাধ্যমে শুধু কৃষির উন্নয়ন হচ্ছে তা না। নতুন নতুন ফাইন্যান্সিয়াল ইনক্লুশন হচ্ছে, নতুন গ্রাহক তৈরি হচ্ছে, মন্দ ঋণের মাত্রা ভবিষ্যতে কমতে থাকবে এবং সারা দেশের বহু মানুষ ব্যাংকিংয়ের সেবার আওতায় চলে আসবে।

দেশের জিডিপিতে কৃষি খাতের যে অবদান সে তুলনায় কৃষি ঋণের পরিমাণকে যথেষ্ট মনে করেন কিনা।
দেশের কৃষকরা অর্থনীতির অন্যতম প্রাণভ্রমর। কৃষি ও কৃষক যত বেশি সমৃদ্ধ হবে, দেশের অর্থনীতিও তত বেশি প্রাণবন্ত থাকবে। প্রত্যন্ত অঞ্চল ঘুরে আমার অভিজ্ঞতা হলো, এ দেশের কৃষকদের বড় অংশ ব্যাংকঋণ বঞ্চিত। এ খাতে ব্যাংকগুলোর বিনিয়োগ বাড়ানোর যথেষ্ট সুযোগ আছে। বেশির ভাগ বেসরকারি ব্যাংকের ক্ষেত্রে কৃষি ঋণ এনজিও বা অন্যান্য সংস্থার মাধ্যমে পরিচালিত হয়। একটা দায়বদ্ধতা থেকে মুক্ত হতে ব্যাংকগুলো এটা করে। কেন্দ্রীয় ব্যাংক বা সরকার বলেছে, মোট ঋণের এ অংশ তোমাকে কৃষি ঋণ দিতে হবে। ব্যাংকগুলো কেবল সে দায়বদ্ধতা পালন করছে।
এরই মধ্যে আমি ১২টি জেলার কয়েকশ ইউনিয়নে গিয়েছি। ১২ হাজার কৃষককে আমি নিজ হাতে ঋণ দিয়েছি। আমাদের এ অগ্রযাত্রা চলমান। সেখানে না গেলে কৃষকদের আন্তরিকতা, তাদের যে পরিকল্পনা, জ্ঞান, বাংলাদেশের অর্থনীতিতে তাদের সরাসরি যে সংযোগ, তা আমি কখনই বুঝতাম না। এটা আমার জন্য ব্যাপক অভিজ্ঞতা বলে মনে করি। কৃষিকে আমি ধারণ করে, কৃষির উন্নয়নকে ধারণ করে এটাতে সংশ্লিষ্ট হতে পেরে গর্বিত বোধ করছি। আমার মনে হয়, সবাই কৃষি ঋণের একটি অংশ যদি নিজেরা ব্যক্তিগতভাবে পরিপালন করেন তাহলে তাদের আগ্রহ বাড়বে। তারা সুবিধা-অসুবিধাগুলো বুঝতে পারবে। সেগুলোকে কাটিয়ে উঠে কৃষির মান উন্নয়নে তারা সরাসরি ভূমিকা রাখতে পারে। প্রধানমন্ত্রী থেকে ব্যক্তিগতভাবে এ বিষয়ে আমি অনুপ্রেরণা পেয়েছি। বঙ্গবন্ধুর যে স্বপ্ন ছিল তা আমি ধারণ করেছি।
এখন পর্যন্ত যে ১২ হাজার কৃষককে আপনারা ঋণ দিয়েছেন, সেখান থেকে ঋণ আদায়ের পরিস্থিতি আমরা যদি জানতে চাই।
এখন মাত্র শুরু হলো। ঋণের কিস্তিগুলো এখনো ডিউ হয়নি। আমরা ব্যবহারগুলো মনিটরিং করছি, ব্যবহার সঠিকভাবে হচ্ছে। আমরা ইরিগেশন সিজনে সময়মতো ঋণ দিয়েছিলাম। আশা করছি, সময়মতো ব্যাংকের টাকা ফিরে আসবে। আমার ব্যক্তিগত অভিজ্ঞতা হলো বাংলাদেশের কৃষকরা ইচ্ছাকৃত ঋণখেলাপি হতে চান না। প্রাকৃতিক দুর্যোগের শিকার হলে সেটি ভিন্ন কথা।
সিএমএসএমই খাত নিয়ে আপনার অনেক স্বপ্নের কথা শুনেছি। কিছু বইও লিখেছেন, প্রবন্ধও লিখেন আপনি। সিএমএসএমই খাতে বাংলাদেশ ব্যাংক কিছু রিফাইন্যান্স স্কিম করেছে। এ খাতকে আরো শক্তিশালী করতে আপনাদের পোর্টফোলিওতে ঋণের পরিমাণ কেমন বাড়াচ্ছেন?
এবি ব্যাংকের মোট ঋণ পোর্টফোলিওর ২৫-৩০ শতাংশ সিএমএসএমই ও নারী উদ্যোক্তাদের মধ্যে বিতরণের চেষ্টা করছি। এসএমই ও নারী উদ্যোক্তাদের নিয়ে আমাদের বেশকিছু কার্যক্রম চলমান আছে। আমাদের একটি উইং আছে, যে উইংগুলো অনবরত নারী উদ্যোক্তাদের নিয়ে কাজ করে যাচ্ছে। নারী উদ্যোক্তাদের নিয়ে কাজ করবে এমন কয়েকটি প্রতিষ্ঠানের সঙ্গে চুক্তিবদ্ধ হয়েছি। আগামীতে এবি ব্যাংকের মূল ফোকাস হবে সিএমএসএমই, কৃষি ও নারী উদ্যোক্তাদের মধ্যে ঋণের সম্প্রসারণ।
এখন পর্যন্ত কতজন নারী উদ্যোক্তাকে আপনারা সহায়তা করেছেন?
গত তিন-চার মাসে তিনশ থেকে পাঁচশ নারী উদ্যোক্তা আমরা তৈরি করেছি। নারী উদ্যোক্তাদের নিয়ে কাজ করে এমন কয়েকটি প্রতিষ্ঠানের সঙ্গে আমরা চুক্তিবদ্ধ হয়েছি। চুক্তির আওতায় ঋণের সুদে কোনো পরিবর্তন হবে না। নারী উদ্যোক্তাদের যে ডাটাবেজ তাদের কাছে আছে, সেখান থেকে তারা সুপারিশ করবেন। কিংবা তাদের মাধ্যমে নারী উদ্যোক্তারা আমাদের কাছে আসবেন, আমাদের গ্রাহক হবেন, ঋণগ্রহীতা হবেন।
আমরা যেমন কৃষি মন্ত্রণালয় বা কৃষি সম্প্রসারণ অধিদপ্তরের সঙ্গে কাজ করে কৃষির সম্প্রসারণ করছি, তেমনিভাবে আমাদের শাখা-উপশাখা ছাড়াও আমাদের নারী উদ্যোক্তাদের অগ্রগামী করার জন্য এসব প্রতিষ্ঠান আমাদের ব্যাপক সহযোগিতা করে চলছে। একটি শক্তিশালী অর্থনীতি, ব্যাংক, সংগঠন তৈরি করতে নারী-পুরুষ উভয়ের সম্মিলিত প্রচেষ্টার প্রয়োজন। এ সমন্বয় এবং সম্মিলিত প্রচেষ্টা এ রকম একটি উদ্যোগ থেকে আসতে পারে।
বাংলাদেশের কৃষি, সিএমএসএমই ঘিরে আপনাদের পরিকল্পনাগুলো বাস্তবায়নের ক্ষেত্রে আমাদের যারা নীতিনির্ধারক বা নিয়ন্ত্রক সংস্থা আছে, যেমন বাংলাদেশ ব্যাংক, কৃষি মন্ত্রণালয়, শিল্প মন্ত্রণালয় প্রভৃতি তাদের কাছ থেকে কী ধরনের ভূমিকা, সহযোগিতা প্রত্যাশা করেন?
কৃষি, নারী, ক্ষুদ্র ও মাঝারি শিল্পের উন্নয়নের জন্য সরকার, কেন্দ্রীয় ব্যাংক ও অন্যান্য মন্ত্রণালয় অত্যন্ত আন্তরিক। কেন্দ্রীয় ব্যাংক, কৃষি মন্ত্রণালয়, সরকারের স্থানীয় প্রশাসনের সঙ্গে কাজ করে আমি সত্যি অভিভূত। আমি যে জেলায়, উপজেলায় বা শহরে যাই, সেখানে তারা অত্যন্ত আন্তরিকতার সঙ্গে আমাদের গ্রহণ করছেন। তারা তাদের এস্টাবলিশমেন্টগুলো—সেটি স্টেডিয়াম হোক, অডিটোরিয়াম হোক আমাদের বিনামূল্যে ব্যবহার করতে দিয়েছেন।
আমি মনে করি, শুধু শহরভিত্তিক ব্যাংকিং নয়। আমাদের সবার বাংলাদেশভিত্তিক ব্যাংকিং করা উচিত। শুধু ঢাকা শহরের গ্রাহক নয়, সারা দেশের গ্রাহক আমাদের প্রয়োজন। সরকার অনেক আগেই বুঝেছে। বর্তমান সরকার এটাকে প্রাতিষ্ঠানিক রূপ দিয়েছে, আধুনিকায়ন করেছে এবং এগিয়ে নিয়ে গেছে। অবকাঠামো উন্নয়ন হয়েছে। পদ্মা সেতু হয়েছে, আরো ১০০ ব্রিজ হয়েছে। নতুন রাস্তার সংযোগগুলো ব্যাংকারদের এক জায়গায় থেকে আরেক জায়গায় যাওয়ার পথ সহজ করে দিচ্ছে। বাংলাদেশকে উন্নয়নের ধারাবাহিকতায় নিয়ে যাওয়ার জন্য সরকার, কেন্দ্রীয় ব্যাংক, কৃষি মন্ত্রণালয়, যোগাযোগ মন্ত্রণালয় সবার আন্তরিকতা আমাদের মুগ্ধ করে। এখন এর সদ্ব্যবহার আমাদের করতে হবে।