দেশের আবাসন খাতে এনআরবি ব্যাংকের বিনিয়োগ পরিস্থিতি কেমন?
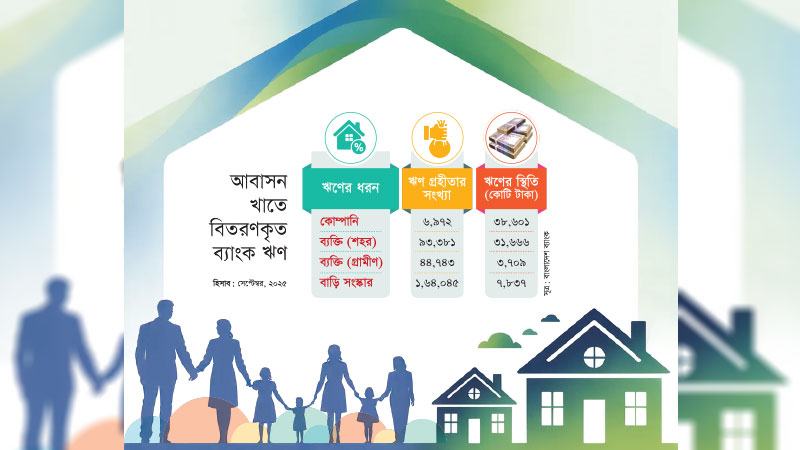
এনআরবি ব্যাংক পিএলসি দেশী ও প্রবাসী—উভয় শ্রেণীর গ্রাহকদের আবাসন চাহিদা পূরণে একাধিক হোম লোন প্রডাক্ট অফার করছে। শহরাঞ্চলের গ্রাহকদের জন্য রয়েছে ‘মাই হোম লোন’, যেখানে সর্বোচ্চ ৪ কোটি টাকা পর্যন্ত ঋণ সুবিধা দেয়া হয়। গ্রামীণ ও আধা-শহর এলাকায় বসবাসকারী গ্রাহকদের জন্য রয়েছে ‘গ্রামীণ গৃহ ঋণ’ যার সর্বোচ্চ সীমা ৫০ লাখ টাকা। এছাড়া প্রবাসীদের জন্য রয়েছে ‘এনআরবি হোম লোন’, যা তাদের দেশে বসতবাড়ি বা ফ্ল্যাট কেনার স্বপ্ন পূরণে সহায়তা করছে। বর্তমানে বাজার পরিস্থিতি ও তহবিল ব্যয়ের ওপর ভিত্তি করে আমাদের হোম লোনের সুদহার সাড়ে ১১ থেকে সাড়ে ১৩ শতাংশের মধ্যে রয়েছে। তবে গ্রাহকের প্রোফাইল, আয়, ক্রেডিট হিস্ট্রি ও ঝুঁকি বিবেচনায় এ হার ভিন্ন হতে পারে।
গ্রাহকরা কত দিনের মধ্যে ফ্ল্যাট ক্রয়, বাড়ি নির্মাণ ঋণ পেয়ে থাকেন?
আমরা গ্রাহক সেবাকে সর্বোচ্চ গুরুত্ব দিয়ে থাকি। প্রয়োজনীয় কাগজপত্রসহ আবেদন জমা দেয়ার পর সাধারণত ৪৮ ঘণ্টার মধ্যে কন্ডিশনাল অ্যাপ্রুভাল প্রদান করা হয়, যেখানে গ্রাহকের যোগ্যতা ও প্রয়োজনীয় ডকুমেন্টেশনের তালিকা জানিয়ে দেয়া হয়। পরবর্তী সময়ে সব ডকুমেন্ট, সন্তোষজনক সিআইবি রিপোর্ট এবং অন্যান্য আনুষ্ঠানিকতা সম্পন্ন হলে সর্বোচ্চ ১৫ কর্মদিবসের মধ্যে ঋণ বিতরণ সম্পন্ন করা হয়। এক্ষেত্রে আমরা গ্রাহকের বয়স, চাকরির স্থায়িত্ব ও আয়ের ধরন বিবেচনায় নেই। সর্বনিম্ন তিন থেকে সর্বোচ্চ ২৫ বছর মেয়াদি এ ঋণ সুদহার বাজার পরিস্থিতি ও ব্যাংকের তহবিল ব্যয়ের সঙ্গে সমন্বয় করে নির্ধারিত হয়। আমরা এখন ডিজিটাল লোন প্রসেসিং সিস্টেমের দিকে এগোচ্ছি, যা এ সময়কে আরো কমিয়ে আনবে। পূর্ণাঙ্গভাবে ডিজিটালাইজেশন সম্পূর্ণ হলে সাত কর্মদিবসের মধ্যে গ্রাহককে ঋণ বিতরণের লক্ষ্যমাত্রা নিয়ে কাজ করছি আমরা।
ঋণের সুদহার ভাসমান থাকলে অনেক সময় গ্রাহকরা ক্ষতিগ্রস্ত হন। এটিকে স্থির করা যায় কিনা?
সুদহার মূলত নির্ভর করে ব্যাংকের আমানতের খরচ ও তহবিল সংগ্রহ ব্যয়ের ওপর। সম্প্রতি উচ্চ মূল্যস্ফীতি ও তারল্য সংকোচনের কারণে ব্যাংকগুলোকে বেশি সুদে আমানত সংগ্রহ করতে হচ্ছে, যার প্রভাব ঋণের সুদহারেও পড়ে। তবে উল্লেখযোগ্য বিষয় হলো, অধিকাংশ ক্ষেত্রে সুদহার বৃদ্ধি নতুন গ্রাহকদের ক্ষেত্রেই প্রযোজ্য হয়। আর বিদ্যমান গ্রাহকদের ক্ষেত্রে বাংলাদেশ ব্যাংকের নির্ধারিত গাইডলাইন অনুসরণ করেই সমন্বয় করা হয়। আমরা সবসময় চেষ্টা করি গ্রাহকের ওপর চাপ কমিয়ে একটি ভারসাম্যপূর্ণ হার বজায় রাখতে।
গৃহ ঋণের পরিসীমা বাড়িয়েছে বাংলাদেশ ব্যাংক। এখন কাদের জন্য এ ঋণ পাওয়ার প্রক্রিয়াটি বেশি সহজ হবে?
অতি সম্প্রতি বাংলাদেশ ব্যাংক ঋণের সীমা ৪ কোটিতে উন্নীত করেছে। এ নীতিগত পরিবর্তনের সঙ্গে সামঞ্জস্য রেখে গ্রাহকদের বাড়তি অর্থায়ন চাহিদা পূরণের লক্ষ্যে আমরাও আমাদের ঋণসীমা বৃদ্ধি করেছি, যাতে গ্রাহকরা আরো সহজে ও সুবিধাজনকভাবে আপন ঘরের স্বপ্ন পূরণ করতে পারে। আমাদের অগ্রাধিকার থাকে যেসব গ্রাহকের স্থিতিশীল ও নিয়মিত আয় রয়েছে—যেমন বেতনভুক্ত পেশাজীবী, সরকারি কর্মকর্তা-কর্মচারী এবং সুপ্রতিষ্ঠিত ব্যবসায়ী। মূলত যেসব গ্রাহক আমাদের নির্ধারিত ক্রেডিট পলিসি ও ঝুঁকি মানদণ্ড পূরণ করেন, তাদেরই অগ্রাধিকার দেয়া হয়।
কেন্দ্রীয় ব্যাংক ঋণ পরিসীমা বাড়ালেও ব্যাংকগুলো এ খাতে ঋণ প্রদানে খুব একটা আগ্রহী থাকে না। এক্ষেত্রে করণীয় কী?
ঋণ পরিসীমা বৃদ্ধি বাংলাদেশ ব্যাংকের একটি সময়োপযোগী ও বাস্তবসম্মত সিদ্ধান্ত। এর মাধ্যমে উচ্চ আয়ের মানুষের জন্য বিলাসবহুল ফ্ল্যাট ও বাড়ি নির্মাণের পথ আরো সহজ ও সাশ্রয়ী হবে। পাশাপাশি রিয়েল এস্টেট খাতের ব্যাকওয়ার্ড লিংকেজ যেমন ইট, বালু, রড, সিমেন্ট, টাইলস, বাথরুম ও কিচেন ফিটিংস এবং ইন্টেরিয়র ডেকোরেশনের বিভিন্ন সরঞ্জামের সঙ্গে সংশ্লিষ্ট দেশীয় শিল্পের বিকাশ ও কর্মসংস্থানও ত্বরান্বিত হবে। তবে ব্যাংকের ক্ষেত্রে সমস্যা হলো; হোম লোন দীর্ঘমেয়াদি এবং তুলনামূলকভাবে কম মার্জিনের একটি প্রডাক্ট। বর্তমান অর্থনৈতিক বাস্তবতায় ব্যাংকগুলোর তহবিল ব্যয় বেড়ে যাওয়ায় অনেক ব্যাংক স্বল্পমেয়াদি করপোরেট ও এসএমই লোনে বেশি গুরুত্ব দিচ্ছে, যেখানে রিটার্ন তুলনামূলক দ্রুত পাওয়া যায়। এছাড়া হোম লোনে ব্যাপক ডকুমেন্টেশন, আইনি যাচাই ও দীর্ঘ প্রসেসিং সময় প্রয়োজন হয়, যা দক্ষ জনবলের অভাবে অনেক ব্যাংকের জন্য চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। রিয়েল এস্টেট মার্কেটে প্রকল্প হস্তান্তরে বিলম্ব, নির্মাণ ব্যয় বৃদ্ধি এবং ফ্ল্যাটের উচ্চমূল্যও হোম লোন সম্প্রসারণে একটি বড় প্রতিবন্ধকতা হিসেবে কাজ করছে। আমি বিশ্বাস করি, সঠিক নীতিমালা ও ডেভেলপার-ব্যাংক সমন্বয়ের মাধ্যমে এ খাত আবারো গতি পাবে।
এনআরবি ব্যাংকের হোম লোন পোর্টফোলিওতে খেলাপির পরিমাণ কত? খেলাপি গ্রাহকদের তালিকায় মূলত কোন শ্রেণীর মানুষের আধিক্য বেশি?
এনআরবি ব্যাংকের হোম লোন পোর্টফোলিও অত্যন্ত শক্তিশালী এবং এখানে খেলাপির হার অন্যান্য ব্যাংকের চেয়ে সহনশীল মাত্রার নিচে, যা অত্যন্ত সন্তোষজনক। সাধারণত ব্যবসায়ী শ্রেণীর গ্রাহকরা বৈশ্বিক বা স্থানীয় মন্দার কারণে মাঝে মাঝে চাপে পড়েন, তবে বেতনভুক্ত চাকরিজীবীদের মধ্যে খেলাপি হওয়ার প্রবণতা খুবই কম। তারা তাদের সামাজিক মর্যাদার খাতিরে এবং স্বপ্নের বাড়ির মায়ায় নিয়মিত কিস্তি পরিশোধ করেন। সাধারণত যেসব ক্ষেত্রে খেলাপি হওয়ার প্রবণতা বেশি দেখা যায়, সেগুলো হলো অতিরিক্ত ঋণভারগ্রস্ত ব্যবসায়ীরা আর শুধু ভাড়ার আয়ের ওপর ভিত্তি করে ঋণ অনুমোদন হলে।
গৃহ ঋণ সম্প্রসারণে নীতিগত কোনো প্রতিবন্ধকতা রয়েছে বলে মনে করেন?
নীতিগতভাবে বড় কোনো বাধা নেই। তবে বাস্তব ক্ষেত্রে কিছু চ্যালেঞ্জ রয়েছে। অনেক বেসরকারি ব্যাংক করপোরেট ও এসএমই লোনে বেশি মনোযোগ দেয়ায় হোম লোনে দক্ষ জনবল তুলনামূলক কম। অন্যদিকে এনবিএফআইগুলো হোম লোনে বেশ আগ্রাসী হওয়ায় ব্যাংকগুলোর বাজার অংশগ্রহণ কিছুটা সীমিত হয়ে পড়েছে। গ্রামীণ এলাকায় ব্যাপক আবাসন চাহিদা থাকা সত্ত্বেও ইউনিয়ন পরিষদ থেকে বিল্ডিং প্ল্যান অনুমোদনের জটিলতা ও দীর্ঘসূত্রতা অনেক সময় অর্থায়নকে বাধাগ্রস্ত করে।
বাজার সম্প্রসারণে আবাসন কোম্পানিগুলো ঠিক কী করলে ব্যাংক বা আর্থিক প্রতিষ্ঠান থেকে লোন পাওয়ার পথটি আরো সুগম হবে?
রিয়েল এস্টেট ডেভেলপারদের পক্ষ থেকে বেশ কয়েকটি বিষয়ে পদক্ষেপ নেয়া অত্যন্ত গুরুত্বপূর্ণ বলে মনে করি। সেগুলো হলো নির্ধারিত সময়ের মধ্যে প্রকল্প হস্তান্তর নিশ্চিত করা, ফ্ল্যাটের মূল্য যৌক্তিক পর্যায়ে আনা, মধ্যম আয়ের মানুষের জন্য সাশ্রয়ী প্রকল্প চালু করা, শহরের বাইরে ভালো যোগাযোগ সুবিধাসহ প্রকল্প গ্রহণ করা (ডিসেন্ট্রালাইজেশন), ব্যাংকের সঙ্গে যৌথ উদ্যোগে সহজ ও দ্রুত ফাইন্যান্সিং ব্যবস্থা তৈরি করা এতে করে ক্রেতার আস্থা বাড়বে এবং হোম লোন মার্কেট আরো বিকশিত হবে।