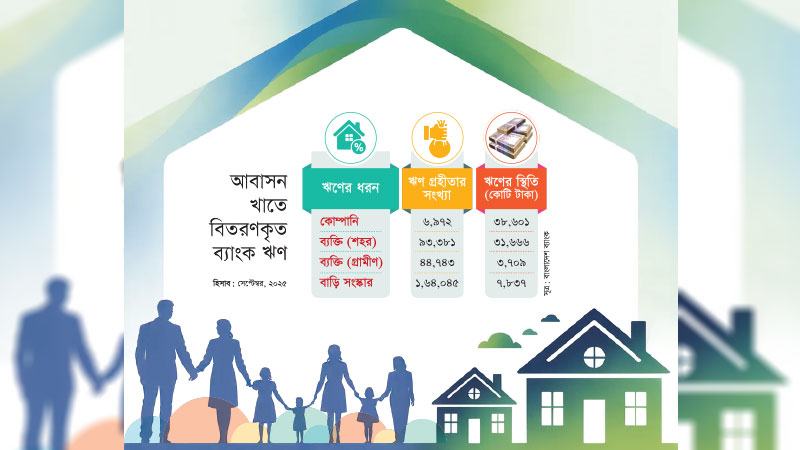
গৃহায়ন সমস্যার সমাধানে ১৯৫২ সালে সরকার হাউজ বিল্ডিং ফাইনান্স করপোরেশন প্রতিষ্ঠা করেছিল। সম্প্রতি প্রতিষ্ঠানটির সংশোধিত অধ্যাদেশ অনুমোদন দেয়া হয়েছে। এটি বাস্তবায়ন হলে গ্রাহকদের কী ধরনের উপকার হবে?
বহুল কাঙ্ক্ষিত বাংলাদেশ হাউজ বিল্ডিং ফাইনান্স করপোরেশন (সংশোধন) অধ্যাদেশ-২০২৬" প্রতিষ্ঠানটির অগ্রযাত্রার পথে একটি উল্লেখযোগ্য মাইলফলক। এর আগে বিএইচবিএফসির অর্জিত বার্ষিক নিট মুনাফা থেকে প্রভিশন বাদে অবশিষ্ট টাকা সরকারকে প্রদান করার বাধ্যবাধকতা ছিল। এ অধ্যাদেশের মাধ্যমে এ বিধান পরিবর্তন করা হয়েছে। এখন থেকে বিএইচবিএফসি পরিচালনা পর্ষদ প্রয়োজনীয় প্রভিশনাদি সংরক্ষণের পর সংশ্লিষ্ট মন্ত্রণালয়ের সঙ্গে আলাপ করে নিট মুনাফার একটি অংশবিশেষ ডিভিডেন্ড আকারে সরকারকে প্রদান করতে পারবে। এর ফলে অর্জিত মোট মুনাফার একটি উল্লেখযোগ্য অংশ রিটেইন্ড আর্নিংস হিসেবে থাকবে যার পুনর্বিনিয়োগ করপোরেশনের ঋণ প্রবাহকে আরো স্থিতিশীল করতে সহায়তা করবে। এ অধ্যাদেশের আগে বিএইচবিএফসি কেবল সন্দেহজনক (সাব-স্ট্যান্ডার্ড) এবং মন্দ ঋণের ওপর নির্দিষ্ট হারে কুঋণ সঞ্চিতি বা প্রভিশন রাখতে পারত। এখন বিভিন্ন হার ভেদে সব ঋণের ক্ষেত্রেই ঝুঁকির বিপরীতে প্রভিশন সংরক্ষণ করতে পারবে, যা সার্বিকভাবে প্রতিষ্ঠানের অর্থিক বুনিয়াদ মজবুত করবে। এছাড়া বাজার পরিস্থিতি বিবেচনায় বিএইচবিএফসি পরিচালনা পর্ষদ নিজেই এখন থেকে সুদ ও মুনাফার হার হ্রাস-বৃদ্ধি করতে পারবে।
হোম লোন দেয়ার ক্ষেত্রে আপনাদের প্রডাক্টগুলো কী? সুদ কত শতাংশ?
বাংলাদেশ হাউজ বিল্ডিং ফাইন্যান্স করপোরেশন (বিএইচবিএফসি) বর্তমানে প্রথাগত হোমলোন এবং ইসলামী শরিয়াহসম্মত গৃহনির্মাণ বিনিয়োগ প্রদান করছে। মোট ১২ প্রডাক্টের আওতায় এ ঋণ এবং বিনিয়োগ কার্যক্রম পরিচালিত হচ্ছে। এগুলো হলো পল্লীমা, নগরবন্ধু, আবাসন উন্নয়ন, ফ্ল্যাট ঋণ, প্রবাসবন্ধু, মনজিল, সরকারি কর্মচারী গৃহঋণ, স্বপ্ননীড়, আবাসন মেরামত ঋণ, হাউজিং ইকুইপমেন্ট ঋণ, ফ্ল্যাট রেজিস্ট্রেশন ঋণ এবং কৃষক আবাসন ঋণ। ঢাকা ও চট্টগ্রাম মেট্রোপলিটন এলাকায় সুদ ও মুনাফার হার ১০ শতাংশ। এ দুটি এলাকার বাইরে সাধারণভাবে ৯ শতাংশ। পল্লী অঞ্চলে কৃষক আবাসন ঋণ বা বিনিয়োগে এ হার শতকরা ৮ শতাংশ। সরকারি কর্মচারী গৃহঋণের সুদ বা মুনাফার হার ৯ শতাংশ।
ফ্ল্যাট ক্রয় বা বাড়ি নির্মাণে ঋণের আবেদন করলে গ্রাহক সেটি কতদিনের মধ্যে পান?
ঋণ বা বিনিয়োগ মঞ্জুর করার ক্ষেত্রে আমাদের সর্বোচ্চ সময়সীমা ৩০ কর্মদিবস। এর বেশি সময় লাগলে তা আবেদনকারীর কাগজপত্রের ঘাটতি বা সমস্যার জন্যই হয়ে থাকে। ভবনের নকশাসহ জমির মালিকানাসংক্রান্ত কাগজপত্র, মর্টগেজ প্রদান প্রক্রিয়া—সবই কোনো না কোনো সরকারি সংস্থার হাতে। তথ্যের ঘাটতিজনিত কারণে বিলম্ব হলে গ্রাহকদের লিখিতভাবে তা অবহিত করা হয়।
এ ঋণের মেয়াদ কতদিনের হয়। এক্ষেত্রে ঋণের সুদহার নির্ধারিত না ভাসমান?
সাধারণভাবে বিএইচবিএফসির ঋণের সর্বোচ্চ মেয়াদ ২০ বছর। বিশেষ দু-একটি প্রডাক্টে সর্বোচ্চ মেয়াদ ২৫ বছর। যেকোনো বয়সের আবেদনকারীর জন্যই এ সর্বোচ্চ মেয়াদ প্রযোজ্য। বাজারের সঙ্গে সামঞ্জস্য রেখে সুদ বা মুনাফার হার সমন্বয় করার কথা থাকলেও বিএইচবিএফসি এ পর্যন্ত নির্ধারিত রেটেই স্থির আছে। রেট বাড়লে তা নতুন গ্রাহকদের দিয়েই শুরু করা হয়। এ অর্থে এটা নির্ধারিত, ভাসমান নয়।
ফ্ল্যাট কেনায় আপনারা কত টাকা পর্যন্ত ঋণ দিচ্ছেন? ঋণ দেয়ার ক্ষেত্রে কোন শ্রেণীর গ্রাহককে অগ্রাধিকার দেন?
ফ্ল্যাট ঋণে বিএইচবিএফসির সর্বোচ্চ সিলিং ১ কোটি ২০ লাখ টাকা। রাষ্ট্রীয় প্রতিষ্ঠান হিসেবে আমরা কাউকেই বিশেষ অগ্রাধিকার দিতে পারি না। বিধি অনুযায়ী সরকার নির্ধারিত শর্ত পূরণ করতে পারলে এ ঋণ বা বিনিয়োগ পাওয়ার ক্ষেত্রে সবারই সমান অধিকার। সবধরনের ঋণ বা বিনিয়োগের ক্ষেত্রে আমরা সরকারি অর্থের উপযুক্ত নিরাপত্তা এবং ভালো গ্রহক নির্বাচনের সর্বোচ্চ চেষ্টা করি।
হোম লোনে আপনাদের খেলাপির হার কেমন? এক্ষেত্রে কোন শ্রেণীর গ্রাহকরা বেশি খেলাপি হচ্ছেন?
বিএইচবিএফসির ঋণ আদায় পরিস্থিতি আলহামদুলিল্লাহ বেশ ভালো। বর্তমানে এ প্রতিষ্ঠানটির শ্রেণীকৃত ঋণ মাত্র ৩ দশমিক ৪৫ শতাংশ। এটি যেকোনো প্রতিষ্ঠানের থেকে ভালো। অশ্রেণীকৃত খেলাপির হারটাও তেমন নয়। মানুষের আর্থিক সামর্থ্যের উন্নতির সঙ্গে সঙ্গে ভবিষ্যতে এ হার আরো কমবে। দীর্ঘমেয়াদি হওয়ায় প্রথমদিকে নিয়মিত মাসিক কিস্তি পরিশোধে অনেকের কিছুটা উদাসীনতা থাকে। আবার মূল গ্রহীতার মৃত্যু এবং ওয়ারিশ সৃষ্টি হয়ে যাওয়ার কারণে অনেক ক্ষেত্রে ঋণ শ্রেণীকৃত হয়ে যায়।
হোমলোনের সম্প্রসারণে কোনো নীতিগত প্রতিবন্ধকতা আছে কি? এ খাতের চ্যালেঞ্জগুলো কীভাবে কাটিয়ে ওঠা যায়?
নীতিগত প্রতিবন্ধকতা অপেক্ষা নীতি বাস্তবায়নগত সমস্যাটি বেশি প্রকট। বাড়ি নির্মাণে কর্তৃপক্ষ অনুমোদিত নকশা বাধ্যতামূলক—বেশির ভাগ মানুষ এটা জানেই না। আবার জানলেও অনেকে তা মানেন না। নিজস্ব অথবা অননুমোদিত নকশায় নির্মাণকাজ শুরু করার কারণে অনেকেই ঋণ নিতে পারেন না। নকশাবহির্ভূত নির্মাণ কঠোরভাবে নিয়ন্ত্রণ করতে না পারলে চাইলেও কাঙ্ক্ষিত সম্প্রসারণ সম্ভব নয়।
আবাসন কোম্পানিগুলো কী ধরনের পদক্ষেপ নিলে হোম লোনের বাজার সম্প্রসারণ সহজ হবে?
হোম লোনের বাজার সম্প্রসারণে প্রচার-প্রচারণা বাড়ানোর পাশাপাশি কোম্পানিগুলোকে আরো গ্রাহকবান্ধব হতে হবে। আবেদনকারীর বয়স নয়, বরং বিকল্প কোনো নীতির ভিত্তিতে ঋণের দীর্ঘ মেয়াদ নিশ্চিত করতে হবে। স্বল্পমেয়াদি হোমলোন বাস্তবসম্মত নয়। শহরকেন্দ্রিক বৃহৎ প্রকল্পে অনেক বেশি টাকা বিনিয়োগ বাস্তবে ভালো কোনো সংকেত দেয় না। ২০ থেকে ৫০-৬০ লাখ টাকার গ্রাহকদের বাজারে যেতে হবে। কোম্পানিগুলোকে মফস্বলমুখী হতে হবে। "একটি পরিবার, এক ইউনিট আবাসন তত্ত্বের ভিত্তিতে বিনিয়োগ পরিকল্পনা প্রণয়ন করে মাঠে নামতে হবে। সর্বোপরি এ ক্ষেত্রে শরিয়াহসম্মত বিনিয়োগ কার্যক্রমকে অগ্রাধিকার দিতে হবে।