আবাসন খাতের ঋণ ব্যবস্থাপনায় আপনাদের অবস্থান কেমন?
বাসস্থান মানুষের মৌলিক চাহিদার অপরিহার্য উপাদান, যা পারিবারিক নিরাপত্তা ও মানসম্পন্ন জীবনেরও প্রতীক। নিজের একটি বাসস্থান প্রত্যেক মানুষের সারা জীবনের স্বপ্ন, সেই প্রয়োজন বুঝে এসবিএসি ব্যাংক গৃহ ঋণকে একটি কৌশলগত ও অগ্রাধিকারপ্রাপ্ত বিনিয়োগ খাত হিসেবে বিবেচনা করে আসছে। গ্রাহকদের আর্থিক সক্ষমতা বিবেচনায় একাধিক হোম লোন প্রডাক্ট চালু করেছি আমরা। এর মধ্যে রয়েছে ফ্ল্যাট ক্রয়ে ঋণ, নতুন বাড়ি নির্মাণে ঋণ, পুরনো ভবন সংস্কার বা সম্প্রসারণে ঋণ এবং বিদ্যমান অন্য ব্যাংক ও আর্থিক প্রতিষ্ঠানের হোম লোন অধিগ্রহণ (টেকওভার) সুবিধা। প্রতিটি প্রডাক্টই নির্দিষ্ট গ্রাহক শ্রেণীর জন্য পৃথক শর্ত ও সুবিধা নিশ্চিত করে সাজানো হয়েছে। আর হোম লোনে সুদহার নির্ধারণে আমরা বাজারভিত্তিক বাস্তবতা, বাংলাদেশ ব্যাংকের নির্দেশনা এবং গ্রাহকের আয়, পেশা, বয়স ও ক্রেডিট হিস্ট্রি বিবেচনা করে থাকি। মূলত ব্যাংকার-গ্রাহক সম্পর্কের ভিত্তিতে সুদহার নির্ধারণ হয়ে থাকে। যেহেতু গৃহ ঋণের মেয়াদ দীর্ঘমেয়াদে হয়ে থাকে, সেক্ষেত্রে ব্যাংকের তহবিল সংগ্রহ ও পরিচালন ব্যয় বিবেচনায় নেয়া হয়। সুদহার গ্রাহকের সহনীয় পর্যায়ে রাখতে আমরা সবসময়ই চেষ্টা করি। তবে গ্রাহকের ওপর কখনই হিডেন চার্জ আরোপ করা হয় না।
ঋণের টাকা পেতে গ্রাহকদের কতদিন অপেক্ষা করতে হয়, আর প্রডাক্টের ফিচারগুলো কী?
গ্রাহকের দীর্ঘদিনের স্বপ্ন থাকে একটি ফ্ল্যাট বা বাড়ি। এ স্বপ্ন বাস্তবায়নে আমরা হোম লোনের আবেদন প্রক্রিয়াকে যতটা সম্ভব সহজ, স্বচ্ছ ও সময়সাশ্রয়ী রাখার চেষ্টা করি। আয়সংক্রান্ত দলিল, সম্পত্তির দলিল, নকশা অনুমোদন, রাজউক বা সংশ্লিষ্ট কর্তৃপক্ষের ছাড়পত্রের মতো প্রয়োজনীয় কাগজপত্র যথাযথভাবে দাখিল হলে দ্রুততার সঙ্গে যাচাই কার্যক্রম শুরু করি আমরা। ফ্ল্যাট ক্রয়ের ক্ষেত্রে আবেদন জমা দেয়ার পর কাগজপত্র ঠিক থাকলে ২০ কর্মদিবসের মধ্যে ঋণ অনুমোদন ও অর্থছাড় সম্ভব হয়। তবে ঋণসীমার ভিন্নতা এবং বাড়ি নির্মাণ ঋণের ক্ষেত্রে প্রকল্পভিত্তিক যাচাই ও ধাপে ধাপে অর্থছাড়ের কারণে সময় কিছুটা বেশি লাগতে পারে।
এসবিএসি ব্যাংক সরকারি-বেসরকারি প্রতিষ্ঠান, আর্থিক প্রতিষ্ঠানে কর্মরত চাকরিজীবী, স্কুল-কলেজের শিক্ষক কিংবা ব্যবসায়ীদের বিবেচনায় রেখে তার প্রডাক্ট ফিচার সাজিয়েছে। সর্বোচ্চ ২৫ বছর মেয়াদি এ ঋণ নির্ধারণে গ্রাহকের বয়স, আয়, পেশাগত অবস্থান এবং অবসরকালীন সময়কে বিবেচনা করা হয়। অধিকাংশ ক্ষেত্রে সুদহার ভাসমান থাকে, যা যৌক্তিক কারণে পরিবর্তনযোগ্য। ভালো ব্যাংকিং লেনদেন রয়েছে এমন ব্যবসায়ী এবং নিয়মিত প্রবাসী আয়প্রাপ্ত গ্রাহকদেরও আমরা গৃহ ঋণ প্রদান করি। কেবল উচ্চ আয়ের গ্রাহক নয়, মধ্যবিত্তের স্বপ্নের আবাসন গড়তেও এসবিএসি ব্যাংক সহযাত্রী হতে চায়। যাদের টেকসই আয় রয়েছে এবং ভবিষ্যতে তা অব্যাহত থাকার সম্ভাবনা বেশি, তাদেরই বেশি গুরুত্ব দিই।
ফ্ল্যাট কেনায় ঋণ বিতরণে সীমা নির্ধারণ করে সম্প্রতি বাংলাদেশ ব্যাংক একটি সার্কুলার দিয়েছে। কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী, আমরা আগের মতোই ফ্ল্যাট ক্রয়ের ক্ষেত্রে সর্বোচ্চ ২ কোটি টাকা পর্যন্ত হোম লোন প্রদান করছি। তবে ঋণের পরিমাণ নির্ধারণের সময় আমরা ফ্ল্যাটের বাজারমূল্য, গ্রাহকের মাসিক আয়, বিদ্যমান দায় এবং ঋণ পরিশোধের সক্ষমতা যথাযথভাবে বিশ্লেষণ করি। ফ্ল্যাট কিংবা বাড়ি নির্মাণে ব্যাংক-গ্রাহক অনুপাত ৭০:৩০ অর্থাৎ মোট মূল্যের সর্বোচ্চ ৭০ শতাংশ পর্যন্ত গৃহঋণ প্রদান করি আমরা। আমাদের লক্ষ্য হলো ক্রেডিট ঝুঁকি কমানো এবং একই সঙ্গে সত্যিকারের আবাসন প্রয়োজন রয়েছে, এমন গ্রাহকদের পাশে দাঁড়ানো।
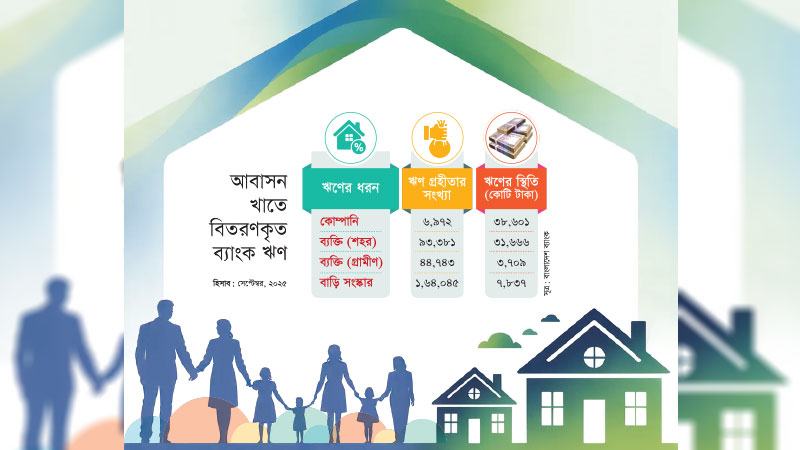
আবাসন খাতের ঋণ তুলনামূলক নিরাপদ হলেও এ খাতে ঋণ বিতরণ কম দেখা যায়। এসবিএসি ব্যাংকের অবস্থান কী?
গৃহ ঋণের বিপরীতে স্থাবর সম্পত্তি জামানত হিসেবে থাকায় তাত্ত্বিকভাবে হোম লোনকে নিরাপদ বিনিয়োগ হিসেবে বিবেচনা করা হয়। তবে এ ধরনের ঋণে কিছু কাঠামোগত ও প্রাতিষ্ঠানিক চ্যালেঞ্জ রয়েছে, যা ব্যাংকগুলোকে এ খাতে তুলনামূলকভাবে সংযত করে তোলে। প্রথমত, হোম লোন অত্যন্ত দীর্ঘমেয়াদি ঋণ, এটাকে অনুৎপাদনশীল খাত হিসেবেও দেখা হয়। ব্যাংকের অধিকাংশ আমানত স্বল্পমেয়াদি হওয়ায় তারল্য ব্যবস্থাপনায় গৃহঋণ বিতরণে সমস্যা তৈরি হয়। দ্বিতীয়ত, খেলাপি হলে বন্ধকি সম্পত্তি নিষ্পত্তি করতে আইনি প্রক্রিয়ায় দীর্ঘ সময় লাগে। আদালত ও ভূমি রেকর্ড-সংক্রান্ত জটিলতা অনেক সময় ব্যাংকের জন্য বড় ঝুঁকি সৃষ্টি করে। তৃতীয়ত, সুদের হার পরিবর্তনের ঝুঁকিও ব্যাংকগুলোর জন্য একটি বড় বিবেচ্য বিষয়। এসব কারণে অনেক ব্যাংক হোম লোনে সীমিত আকারে বিনিয়োগ করে। তবে আমি অভিজ্ঞতা থেকে বলতে পারি, গৃহঋণের গ্রাহক যথাসময়ে কিস্তি পরিশোধের চেষ্টা করেন, যা ব্যাংকের অ্যাসেট কোয়ালিটি বৃদ্ধিতে সহায়ক ভূমিকা পালন করে।
হোম লোন সম্প্রসারণে কোনো নীতিগত প্রতিবন্ধকতা দেখেন কিনা?
ভূমি ও সম্পত্তি নিবন্ধন ব্যবস্থার অটোমেশন হলে হোম লোন সম্প্রসারণ আরো বাড়বে। আর সম্প্রতি বাংলাদেশ ব্যাংক খেলাপি ঋণের হারের ভিত্তিতে হোম লোন ৪ কোটি টাকায় উন্নীত করেছে। এটা অত্যন্ত সময়োপযোগী ও বাস্তবমুখী পদক্ষেপ। কারণ ঢাকাসহ নগর এলাকায় ফ্ল্যাট ও আবাসনের মূল্য উল্লেখযোগ্য হারে বৃদ্ধি পেয়েছে। সে বাস্তবতায় ২ কোটি টাকার ঋণসীমা অনেক সক্ষম গ্রাহকের জন্য অপ্রতুল ছিল। কেন্দ্রীয় ব্যাংকের সিদ্ধান্তে খেলাপি ঋণ ৫ শতাংশের নিচে থাকলে ওই ব্যাংক আবাসন খাতে ৪ কোটি টাকা পর্যন্ত ঋণ দিতে পারবে। খেলাপি ঋণ ৫ শতাংশের বেশি, কিন্তু ১০ শতাংশের নিচে থাকলে ৩ কোটি এবং ১০ শতাংশের বেশি খেলাপি থাকা ব্যাংক আগের মতোই সর্বোচ্চ ২ কোটি টাকা পর্যন্ত আবাসন ঋণ দিতে পারবে। এ সিদ্ধান্ত হোম লোন বাজারকে নতুন গতি দেবে এবং অর্থনীতির সামগ্রিক প্রবৃদ্ধিতে ইতিবাচক ভূমিকা রাখবে।