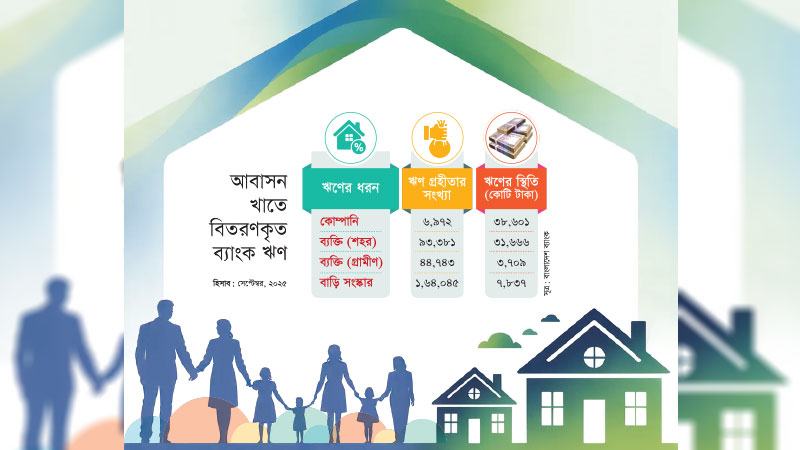
দেশের আবাসন খাতে ব্যাংক ঋণের পরিস্থিতি কেমন? ট্রাস্ট ব্যাংকের কী কী প্রডাক্ট আছে এ খাতে?
বাংলাদেশের জনসংখ্যা প্রতিনিয়ত বাড়ছে। সে হারে আবাসন খাত সম্প্রসারণ হয়নি। ফলে এ খাতে ব্যাংকের ঋণও তুলনামূলক সংকুচিত। এর মাঝেও বিভিন্ন ব্যাংক এ খাতে ঋণ বৃদ্ধির চেষ্টা করছে। গ্রাহকদের ফ্ল্যাট বা বাড়ি ক্রয়, নির্মাণ, সংস্কার বা পুনর্গঠনসহ অন্যান্য প্রয়োজনীয়তার কথা বিবেচনা করে ট্রাস্ট ব্যাংকও গ্রাহকদের জন্য কনভেনশনাল (প্রচলিত) ও ইসলামী—দুই ধরনেরই হোম লোন প্রডাক্ট রেখেছে। গ্রাহকদের জন্য কনভেনশনাল প্রডাক্ট হচ্ছে আপন নিবাস (হাউজ ফাইন্যান্স লোন), ইসলামিক প্রডাক্টের মধ্যে ইহসান অ্যাপার্টমেন্ট পারচেজ স্কিম ও বারাকাত হোম লোন কনস্ট্রাকশন স্কিম।
এ সেবাগুলো প্রক্রিয়াকরণে কী কী ধাপ পেরোতে হয় গ্রাহকদের?
ট্রাস্ট ব্যাংক সবসময় গ্রাহকদের দ্রুততম সময়ের মধ্যে সেবা প্রদানের চেষ্টা করে। দরকারি কাগজপত্রসহ ঋণের আবেদন মূল্যায়ন এবং প্রয়োজনীয় আইনি প্রক্রিয়া সম্পাদন সাপেক্ষে আমরা ন্যূনতম সময়ের মধ্যে গ্রাহকদের ফ্ল্যাট ক্রয় বা বাড়ি নির্মাণে ঋণের আবেদন অনুমোদন করে থাকি। বাজারভিত্তিক সুদ বা মুনাফার হার নির্ধারণ করে সর্বোচ্চ ২ কোটি টাকার এ ঋণের মেয়াদ সর্বোচ্চ ২৫ বছর পর্যন্ত নির্ধারণ করা হয়।
দেশের ব্যাংকগুলো অন্যান্য খাতে বিপুল পরিমাণে ঋণ বিতরণ করলেও আবাসন খাতে তা অপ্রতুল। এ পরিস্থিতি কেন?
পর্যাপ্ত জামানত আবাসন খাতে ঋণ বিনিয়োগ তাত্ত্বিকভাবে তুলনামূলক নিরাপদ। তবু বাস্তবে বাংলাদেশের ব্যাংকগুলো এতে খুব একটা আগ্রহী নয়। এর পেছনে কয়েকটা ব্যবহারিক ও কাঠামোগত কারণ আছে। হোম লোন সাধারণত ১৫-২৫ বছরের জন্য দিতে হয়। কিন্তু ব্যাংকের আমানতের বড় অংশই স্বল্পমেয়াদি। এছাড়া হোম লোনে সুদহার তুলনামূলক কম রাখতে হয়। অন্যদিকে একই টাকায় ব্যাংক করপোরেট লোন, ট্রেড ফাইন্যান্স, পারসোনাল লোন ইত্যাদি দিয়ে বেশি ও দ্রুত মুনাফা করতে পারে। ফলে হোম লোন অনেক ব্যাংকের দৃষ্টিতে ‘কম লাভজনক’। আবার ফ্ল্যাট জামানত থাকলেও জাল দলিল, জমির মালিকানা নিয়ে বিরোধ, আদালতে মামলা এ প্রক্রিয়াগুলো এত ধীর যে খেলাপি হলে ব্যাংক জামানত বিক্রি করে লোনের টাকা উদ্ধার করতে অনেক বছর পার হয়ে যায়। তাই জামানত থাকলেও অনেক সময় এর কার্যকর নিরাপত্তা কম। তাই বলা যায়, কাগজে-কলমে নিরাপদ হলেও বাংলাদেশের বাস্তবতায় হোম লোন দীর্ঘমেয়াদি, আইনি ঝুঁকিপূর্ণ এবং পরিচালনায় জটিলতার কারণে অনেক ব্যাংক এ খাতে ঋণ দেয়ার ক্ষেত্রে উৎসাহবোধ করে না।
ট্রাস্ট ব্যাংকের অবস্থা কেমন? এ খাতে ব্যাংকটির খেলাপি হারের পরিস্থিতি কী?
ট্রাস্ট ব্যাংকের হোম লোন পোর্টফোলিওতে খেলাপি ঋণের হার বর্তমানে সন্তোষজনক পর্যায়ে রয়েছে। ধারাবাহিক নজরদারি, সময়োপযোগী পদক্ষেপ এবং কার্যকর তত্ত্বাবধানের ফলে খেলাপি ঋণের হার কম রাখা সম্ভব হয়েছে। আমাদের ব্যাংকে সৎ এবং ঋণের অর্থ ফেরত দিতে ইচ্ছুক গ্রাহকের সংখ্যাই বেশি এবং সব ধরনের ব্যাংকিং সেবা প্রদানে আমরা তাদেরই বেশি প্রাধান্য দিতে চাই।
আবাসন খাতের সম্প্রসারণে ডেভেলপার কোম্পানিগুলোর নতুন কী পদক্ষেপ নেয়া দরকার?
গ্রাহক যত সহজে ও স্বচ্ছতার সঙ্গে আবাসন প্রতিষ্ঠান এবং ব্যাংক থেকে গৃহ নির্মাণ ঋণ সেবা গ্রহণ করতে পারবে, হোম লোনের বাজার তত দ্রুত সম্প্রসারণ হবে। শুধু লোন নয়—বিশ্বাস আর স্বাচ্ছন্দ্যই এখানে মূল চাবিকাঠি। ফ্ল্যাট বিক্রয়ের ক্ষেত্রে আবাসন প্রতিষ্ঠানগুলোকে গ্রাহকের বাস্তব আয়ের সঙ্গে মানানসই দাম নির্ধারণ এবং দীর্ঘমেয়াদি লোনের ব্যাপারে সচেতনতা বাড়াতে হবে। স্বল্প আয়ের গ্রাহকদের জন্য সহজ ও নমনীয় শর্তে আবাসনের পরিকল্পনা করা, বিভিন্ন আর্থিক প্রতিষ্ঠান বা ব্যাংকের সঙ্গে প্রকল্পভিত্তিক বিশেষ লোন প্যাকেজের জন্য পার্টনারশিপের মাধ্যমে এ সেক্টরে আরো অবদান রাখা যেতে পারে।
আবাসন ঋণে কোনো নীতিগত বাধা দেখেন কিনা?
নীতিগত ও কাঠামোগত কারণে বাংলাদেশে হোম লোন দ্রুত বা ব্যাপকভাবে সম্প্রসারণ করতে কিছু বাধা আছে। কেন্দ্রীয় ব্যাংকের নিয়ন্ত্রণ ও শর্তাবলি—বাংলাদেশ ব্যাংক হোম লোনের ঋণের সর্বোচ্চ সীমা এবং ব্যাংকের শর্তাবলি নির্ধারণ করে দেয়। সম্প্রতি ঋণের সর্বোচ্চ সীমা বাড়ানো হয়েছে, কিন্তু সম্পদের ৩০ শতাংশ টাকা গ্রাহককেই পরিশোধ করতে হবে—এ ধারা পরিবর্তন হয়নি। এ ইকুইটির অনুপাত মেনে ঋণ নেয়া অনেক সাধারণ গ্রাহকের জন্যই কঠিন; বিশেষ করে দেশের মধ্যবিত্ত শ্রেণীর। আবার এ সিদ্ধান্ত সরাসরি বাজারে বাড়ি এবং জমির মূল্যবৃদ্ধির কারণও হতে পারে। আবার অনেক সময় ঋণ পরিশোধে অসুবিধা হওয়ায় এটি সাধারণ মানুষের জন্য দীর্ঘমেয়াদি আর্থিক চাপ তৈরি করতে পারে।
বাংলাদেশে নীতিনির্ধারণী সংস্থাগুলো সাধারণত কৃষি এবং ছোট ও মাঝারি শিল্পের মতো খাতগুলোকে ঋণ প্রদানের ক্ষেত্রে অগ্রাধিকার দিয়ে থাকে। কিন্তু গৃহঋণকে সে রকম অগ্রাধিকার খাত হিসেবে আমাদের দেশে চিহ্নিত করা হয় না, ফলে শিডিউল ব্যাংকগুলো এ খাতে বিনিয়োগে বেশি উৎসাহ পায় না। গৃহঋণ দীর্ঘমেয়াদি এবং ব্যাংকগুলোর জন্য ছোট-মেয়াদি আমানতের তুলনায় ঝুঁকিপূর্ণ হিসেবে বিবেচিত হয়। তাই ব্যাংকগুলো গৃহঋণ দেয়ার ক্ষেত্রে অধিক সাবধানতা অবলম্বন করে। এ ঝুঁকি নিরূপণে এবং হোম লোনের আরো প্রসারের জন্য বাংলাদেশ ব্যাংক যদি সব পর্যায়ের স্টেকহোল্ডার যেমন গ্রাহক, ডেভেলপার, ব্যাংক, আইন প্রয়োগকারী সংস্থা, সংশ্লিষ্ট সরকারি দপ্তরগুলোর সমন্বয়ের জন্য একটি বিশেষ সেল গঠন করে নিয়মিত তদারকি ও কাঠামোগত সহায়তা প্রদান করে, তাহলে অনেক ব্যাংকই দীর্ঘমেয়াদে গৃহ ঋণ প্রদানে আগ্রহী হবে বলে আমি মনে করি।