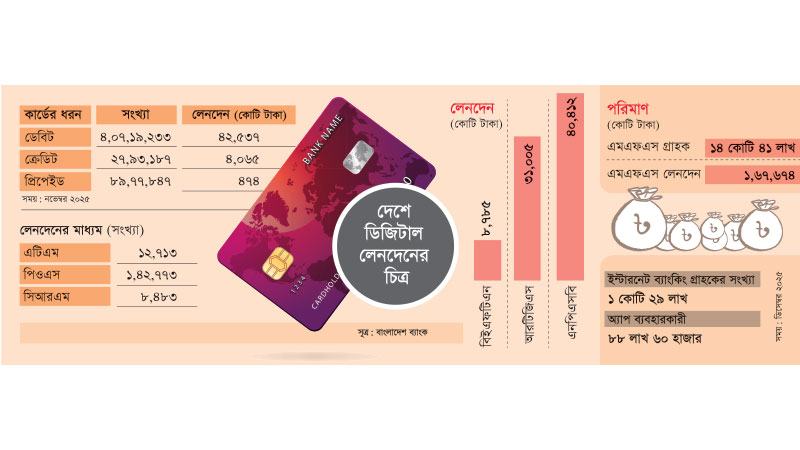
এগুলোয় তুলনামূলকভাবে নগদ লেনদেন খুবই কম হয়। পূবালী ব্যাংকের কথাও যদি বলি, এখানে ডিজিটাল লেনদেনের আকার ক্যাশের তুলনায় অনেক গুণ বেশি। বিশেষ করে ব্যাচ ও আরটিজিএসে বিশাল অংকের লেনদেন হয়। তার মানে ব্যাংকের ভেতরে ডিজিটাল লেনদেনে বড় একটি পরিবর্তন এরই মধ্যে হয়ে গেছে।
কিন্তু ব্যাংকের বাইরে নগদ প্রবাহ সমানতালে বাড়ছে। একসময় এক-দেড় লাখ কোটি টাকা ছিল ব্যাংকের বাইরে। গত সেপ্টেম্বরের তথ্য অনুযায়ী, প্রায় ২ লাখ ৯০ হাজার কোটি টাকা ব্যাংকের বাইরে নগদ ছিল। এর অর্থ হলো জনগণের মধ্যে এখনো ক্যাশ ব্যবহারের প্রবণতা শক্ত অবস্থায় আছে। বিবিএসের তথ্য অনুযায়ী, দেশে প্রায় ২৫ লাখ দোকান আছে। এ হিসাবে গড়ে প্রতি ৮০০ জনের জন্য একটি দোকান। এ দোকানগুলোই কিন্তু ক্যাশের বড় কেন্দ্র। আমাদের ব্যাংকের উদাহরণ দিই। আমরা এরই মধ্যে প্রায় ১ লাখ ৬২ হাজার দোকানে কিউআর কোড দিয়েছি। গত বছর ২৫ হাজার পিওএস দিয়েছিলাম। এ বছর আরো ২৫ হাজার বাড়ানোর পরিকল্পনা আছে। এ অর্জন কিন্তু আমাদের দেড়-দুই বছরের প্রচেষ্টার ফল। আমাদের লক্ষ্য পিওএস মেশিন দিয়ে মোট বাজারের ১৫-২০ শতাংশ কাভার করা, আর কিউআর কোডের মাধ্যমে প্রায় ৩০ শতাংশ পর্যন্ত যাওয়া।
কিন্তু সমস্যা হচ্ছে দোকানে অবকাঠামো দিলেই হবে না, গ্রাহক ব্যবহার করছে কিনা সেটাই মূল বিষয়। এখনো প্রায় ৬০ শতাংশ জনগোষ্ঠী বাটন ফোন ব্যবহার করে। তাদের বড় একটি অংশ এখনো ডিজিটাল প্লাটফর্মে নেই। শ্রমজীবী মানুষের অধিকাংশই নগদে মজুরি পান। তারা ক্যাশ ইন-ক্যাশ আউট করেন। তাদের সঞ্চয় খুব কম থাকে, তাই ক্যাশ ব্যবহারের চক্র থেকে তারা বের হন না। বড় করপোরেটদের ক্ষেত্রেও একটি অংশ ইচ্ছাকৃতভাবে ক্যাশ ব্যবহার করে। কারণ ডিজিটাল লেনদেন করলে ৩০-৪০ শতাংশ কর দিতে হয়। অনেকে লাভ কম দেখাতে চান। সেলসের একটি অংশ ক্যাশে রেখে দেন, যাতে ট্যাক্স কম আসে। ফলে ডিজিটাল লেনদেনে কোনো প্রণোদনা কাজ করে না।
গার্মেন্টস খাতের উদাহরণ দিই। এখন স্যালারি হয়তো ডিজিটালি দেয়া হয়। কিন্তু শ্রমিকদের দুপুরের খাবার ক্যাশে কেনা হয়। কারণ সেটা ডিজিটালে দেখালে ৪-১৫ শতাংশ ভ্যাট প্রযোজ্য হতে পারে। এখন কোনো মালিকের ২০ হাজার শ্রমিকের একবেলার খাবার ২৫০ দিনের হিসাবে যে অংক দাঁড়ায়, তার ওপর অনেক বড় অংকের ভ্যাট আসবে। তাই তারা এ লেনদেন ক্যাশেই দেখায়। উচ্চমূল্যের পণ্যের ক্ষেত্রেও একই চিত্র। গোল্ডের দোকান, সিরামিক, ফার্মাসিউটিক্যালস দোকানগুলোয় কার্ডে দিতে গেলে বলা হয় মার্চেন্ট ফি দিতে হবে। দেখা গেল, কোনো দোকানে নগদে বিল পরিশোধ করলে ৭ শতাংশ পর্যন্ত ছাড় পাওয়া যায়, কিন্তু কার্ডে দিলে সে ছাড় ১ শতাংশে নেমে আসে। ফলে গ্রাহক দেখেন ক্যাশে তার সাশ্রয় হচ্ছে। ডিজিটালে গেলে খরচ বাড়ছে। এটা একধরনের নেতিবাচক প্রণোদনা। দোকানদার, কর ব্যবস্থা, মার্চেন্ট ফি থেকে শুরু করে পুরো চেইন একসঙ্গে ঠিক না করলে দেশের অর্থনীতি নগদবিহীন হবে না।
পূবালী ব্যাংক গ্রাহকদের জন্য কী কী কার্ড এনেছে?
আমাদের সব ধরনের কার্ড আছে। ডেবিট কার্ডে টাকা-পে, ভিসা, মাস্টারকার্ড। ক্রেডিট কার্ডেও একইভাবে বিভিন্ন ব্র্যান্ড রয়েছে। এর মধ্যে গোল্ড, ক্ল্যাসিক, প্লাটিনাম, সিগনেচার, ওয়ার্ল্ড—সব ধরনের রেঞ্জ আছে। স্থানীয় ও আন্তর্জাতিক বাজার উভয় ক্ষেত্রেই এসব কার্ড দিয়ে লেনদেন করা যায়।
বাংলাদেশে ক্রেডিট কার্ড জনপ্রিয় হয়নি কেন?
ক্রেডিট কার্ডের সুদহার তুলনামূলক কম। আবার ৪৫ দিনের ইন্টারেস্ট-ফ্রি পিরিয়ডও আছে। কেউ যদি সময়মতো পেমেন্ট করেন, সুদ লাগে না। সমস্যা হলো ক্রেডিট কার্ডের জন্য টিআইএন, ট্যাক্স রিটার্ন, স্যালারি সার্টিফিকেটের মতো নানা কাগজপত্র ও ক্রেডিট যোগ্যতা লাগে। এর ফলে অনেক তরুণ প্রযুক্তিসচেতন হলেও ব্যাংকের মূল্যায়নে এখনো তারা ক্রেডিট কার্ডের যোগ্যতা অর্জন করেননি। তবে ডেবিট কার্ড সবার জন্য ব্যবস্থা করা গেলেও ক্রেডিট কার্ড এখনো সেভাবে সুযোগ তৈরি করতে পারেনি।
কোন বিষয়গুলো পূবালী ব্যাংকের কার্ডকে অন্যান্য ব্যাংক থেকে আলাদা করেছে?
দেশে ক্রেডিট কার্ডের বাজার উচ্চমাত্রায় নিয়ন্ত্রিত। এখানে পণ্যগত পার্থক্য কম। তবে ডিসকাউন্ট পার্টনার ও ইএমআই পার্টনারে পার্থক্য থাকে। ইএমআই, ক্যাশব্যাক, জিরো পারসেন্ট ইন্টারেস্ট ইএমআই ইত্যাদি সেবায় পূবালী ব্যাংক বড় ধরনের ভর্তুকি দিচ্ছে। আরেকটা কাজ হলো বুয়েট, ঢাকা বিশ্ববিদ্যালয় ও চট্টগ্রাম বিশ্ববিদ্যালয় কিংবা এ রকম সুপ্রতিষ্ঠিত প্রতিষ্ঠানের সঙ্গে আমরা কো-ব্র্যান্ডেড কার্ড করেছি। ভিআইপি গ্রাহকদের জন্য লাইফটাইম ফ্রি কার্ড, লাউঞ্জ সুবিধা ইত্যাদিও রেখেছি আমরা।
এবারের রোজা ও ঈদ সামনে রেখে ক্রেডিট কার্ডে পূবালী ব্যাংকের বিশেষ কোনো অফার আছে কিনা?
বিভিন্ন আউটলেটে কেনাকাটায় আমাদের প্রায় ২০ হাজার টাকা পর্যন্ত ক্যাশব্যাক অফার আছে। জনপ্রিয় ২০টি মার্চেন্ট আউটলেটে আছে ২০ শতাংশ পর্যন্ত ক্যাশব্যাক। ইফতারির জন্য আছে বাই ওয়ান গেট ওয়ান প্যাকেজ। ফুড সেল সার্ভিসগুলোয়ও এ রকম বিভিন্ন অফার আছে। এছাড়া প্রায় সব ধরনের শপিং আউটলেট, বিশেষ করে চেইন শপগুলোর কোনোটায় ডিসকাউন্ট, কোনোটায় ক্যাশব্যাক অফার আছে। আর আমাদের সব কার্ডেই আছে ট্যাপ অ্যান্ড পে সুবিধা। ৫ হাজার টাকার নিচে যেকোনো বিল পিন ছাড়াই পরিশোধ করা যায়। ফলে গ্রাহকের অতিরিক্ত সময়ের ঝামেলা কমে যায়। এসব কার্ড চিপভিত্তিক হওয়ায় জালিয়াতির ঝুঁকিও কম।
ক্যাশলেস সোসাইটি গড়তে নীতিগত কী পদক্ষেপ দরকার?
ক্যাশলেস সোসাইটি গড়তে আমাদের অনেক কঠিন সিদ্ধান্ত নেয়া দরকার। ক্যাশের প্রতি যত বেশি বিধিনিষেধ আরোপ করা যাবে, তত বেশি ক্যাশলেস হতে পারব আমরা। ধরুন, ব্যক্তির ক্ষেত্রে যদি মাসে ২ লাখ টাকার বেশি ক্যাশ উত্তোলন বা জমার সীমা নির্ধারণ করে দেয়া যায়, তাহলে দুর্নীতি বড় মাত্রায় কমতে পারে। ৯৯ শতাংশ সাধারণ মানুষের এত ক্যাশ দরকার হয় না। বাকি যাদের বাড়তি ক্যাশ দরকার হবে, তারা ব্যাংক থেকে অনুমোদন নেবেন। যদিও অর্থনৈতিক বিভিন্ন দিক বিবেচনায় কেন্দ্রীয় ব্যাংক এতে একমত হবে না বা বিভিন্ন প্রতিবন্ধকতার মুখে পড়তে হবে। তবে এ ধরনের কঠিন সিদ্ধান্ত নিলে ঘুষ, চাঁদাবাজি, মাদক ব্যবসা কিংবা খোলা বাজার থেকে ডলার কেনার মতো অপরাধ কমে যাবে। কারণ এসবই ক্যাশনির্ভর লেনদেন।
আরেকটি উপায় হলো প্রণোদনা। ধরুন, কেউ যদি তার অ্যাকাউন্টের ৭৫-৮০ শতাংশ লেনদেন ডিজিটালি করেন, তাহলে তার করহার ২-৫ শতাংশ কমানো যেতে পারে। করপোরেটদের ক্ষেত্রেও একইভাবে ধাপে ধাপে কর ছাড় দিলে তারা নিজেরাই ডিজিটালে চলে যাবে। এতে তাদের ব্যাকওয়ার্ড লিংকেজ, ডিলার-ডিস্ট্রিবিউটর—সবাই এ সিস্টেমে আসতে বাধ্য হবে। আবার সিটি করপোরেশন ট্রেড লাইসেন্স নবায়নের শর্ত হিসেবে কিউআর কোড বাধ্যতামূলক করা যেতে পারে। মুশকিল হলো বর্তমান কাঠামোয় ডিজিটালি ব্যবসা করলে প্রচুর পরিমাণে ভ্যাট-ট্যাক্স দিতে হয়। এখন কেউ যদি দেখেন যে ডিজিটালি লেনদেন না করে ক্যাশে ব্যবসা করলে বড় অংকের টাকা বেঁচে যায়, তাহলে তিনি কেন ডিজিটালে ঝুঁকবেন। সেজন্য এখানে প্রণোদনা দেয়া দরকার। জাতীয় রাজস্ব বোর্ড ও বাংলাদেশ ব্যাংক যৌথভাবে সিদ্ধান্ত নিলে এ ধরনের কঠিন সিদ্ধান্ত বাস্তবায়ন করা সম্ভব।
আপনি বলছিলেন, ক্যাশলেস লেনদেন করলে দুর্নীতি কমে আসবে। কিন্তু ক্যাশলেস সোসাইটি মানেই কি দুর্নীতিমুক্ত সমাজ?
ক্যাশলেস সোসাইটি পুরোপুরি দুর্নীতিমুক্ত করবে—এটা বলা যাবে না। তবে দুর্নীতির পথে বড় বাধা তৈরি করবে। কারণ ডিজিটাল লেনদেন ট্রেসেবল। কার টাকা কোথা থেকে এলো, ট্র্যাক করা সম্ভব।
এক্ষেত্রে ব্যাংক ও এনবিএফআইগুলো কী ধরনের ভূমিকা রাখতে পারে?
আমরা নীতিনির্ধারক নই, বাস্তবায়নকারী। বড় নীতি আসতে হবে সরকার ও কেন্দ্রীয় ব্যাংক থেকে। নির্বাহী বিভাগের দৃঢ় অবস্থান না থাকলে বড় পরিবর্তন সম্ভব না। কারণ যাদের স্বার্থ ক্ষতিগ্রস্ত হবে তারা প্রতিরোধ করবে। এটা ব্যাংকের ইস্যু নয়, নীতি নির্ধারণী ইস্যু। এ ধরনের সিদ্ধান্তে সবাই প্রভাবিত হতে পারে। সেজন্য অবস্থান নিতে হবে দৃঢ়ভাবে। নীতি ছোট মনে হলেও এর প্রভাব বড়। পার্শ্ববর্তী কিছু দেশ ক্যাশলেসে এগিয়েছে। আমরাও পারি। তবে দুর্নীতির প্রবণতা কমাতে না পারলে পুরো সাফল্য আসবে না।