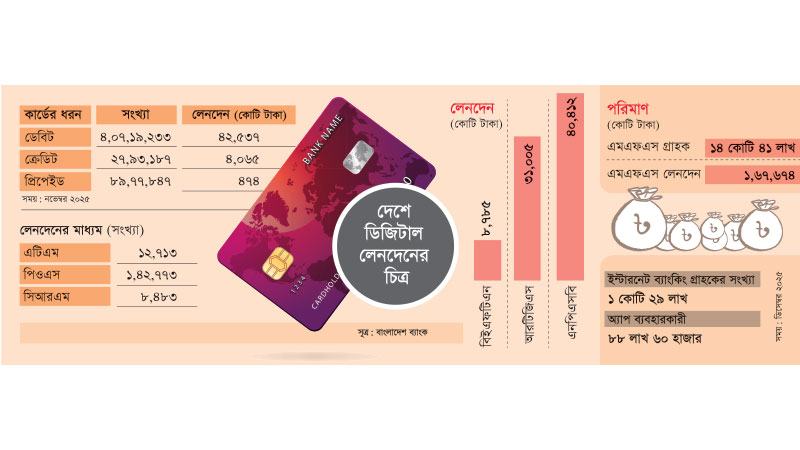
ডিজিটাল ফাইন্যান্সিয়াল সার্ভিসকে আমরা সর্বোচ্চ অগ্রাধিকার দিয়ে থাকি। আধুনিক ব্যাংকিং সেবা সহজ ও দ্রুত করতে এসবিএসি ব্যাংক এটিএম, সিডিএম, ডেবিট ও ক্রেডিট কার্ড, মোবাইল ওয়ালেট সার্ভিস ‘বাংলাপে’ এবং ইন্টারনেট ব্যাংকিং সার্ভিস ‘এসবিএসি ক্লিক’-এর মাধ্যমে গ্রাহকদের সমন্বিত ডিজিটাল সেবা প্রদান করছে। এতে গ্রাহকরা ঘরে বসেই নিরাপদে বিভিন্ন ব্যাংকিং কার্যক্রম সম্পন্ন করতে পারেন। ক্রেডিট কার্ডেও প্রচলিত সুবিধাগুলোর পাশাপাশি আমরা সেবার মান, পরিধি ও আন্তরিকতায় ভিন্নতা আনায় গুরুত্ব দিচ্ছি। আমাদের কার্ডে নির্দিষ্ট মার্চেন্ট আউটলেটে কিস্তিতে কেনাকাটা, আকর্ষণীয় ডিসকাউন্ট, লয়্যালটি প্রোগ্রামের আওতায় বিশেষ অফার এবং ইএমআই সুবিধা রয়েছে। এছাড়া দেশের বাইরে শপিং, হোটেল বুকিং, এয়ারলাইনস টিকিট ক্রয় ও ই-কমার্স লেনদেনও সহজেই করা যায়। আমাদের কার্ডের বিশেষ একটা ফিচার আছে; সেটা হলো ক্রেডিট কার্ডে যে ব্যালান্স আছে সেটি ফান্ড ট্রান্সফার রিকোয়েস্টের মাধ্যমে অ্যাকাউন্টে স্থানান্তর করে উপভোগ করতে পারবেন। সেক্ষেত্রে সর্বোচ্চ ৪৫ দিনের জন্য সুদমুক্ত সুবিধা পাওয়া যাবে। এ সুবিধায় একটা প্রসেসিং ফি আছে। সাধারণত অধিকাংশ ব্যাংক এ সুবিধার জন্য দেড় শতাংশ চার্জ নিলেও আমরা একেবারে সর্বনিম্ন ভ্যাটসহ ১ শতাংশ হারে নিচ্ছি। মূলত এ সুবিধা থাকায় এসবিএসি ব্যাংকের ক্রেডিট কার্ডে অনেকে আগ্রহী হচ্ছেন।
গ্রাহকদের জন্য আপনারা কত ধরনের ক্রেডিট কার্ড বাজারে এনেছেন?
চতুর্থ প্রজন্মের ব্যাংক হিসেবে এসবিএসি ব্যাংক প্রতিষ্ঠার পর থেকেই কার্ড সার্ভিসকে সর্বাধিক গুরুত্ব দিয়েছে। গ্রাহকের প্রয়োজন বুঝে এসবিএসি ব্যাংক তার পণ্যগুলো সাজিয়েছে। তাদের বিভিন্ন চাহিদা ও আয়ভিত্তিক সক্ষমতা বিবেচনায় আমরা কয়েক ধরণের ক্রেডিট কার্ড বাজারে এনেছি। এর মধ্যে রয়েছে ভিসা ক্ল্যাসিক, ভিসা গোল্ড, ভিসা প্লাটিনাম ক্রেডিট কার্ড। পাশাপাশি আমাদের ভিসা ডেবিট কার্ডও রয়েছে। প্রতিটি কার্ডে আকর্ষণীয় ডিসকাউন্ট, ইএমআই সুবিধা এবং অনলাইনে নিরাপদ লেনদেনের সুবিধা রয়েছে।
এবারের রমজান ও ঈদুল ফিতর উপলক্ষে কার্ডভিত্তিক কেনাকাটার ক্ষেত্রে গ্রাহকদের জন্য আপনাদের বিশেষ অফারগুলো কী কী?
প্রতি বছরের মতো এবারো এসবিএসি ব্যাংক তার ক্রেডিট কার্ডধারীদের জন্য রমজান মাসে ইফতার ও ডিনারে বিশেষ ডিসকাউন্ট সুবিধা রেখেছে। এসবিএসি ব্যাংকের কার্ড পেমেন্টে ফারস হোটেল অ্যান্ড রিসোর্টে বাই ওয়ান গেট ওয়ান, লেকশোর হাইটসে বাই ওয়ান গেট থ্রি, দ্য মিডোরিতে বাই ওয়ান গেট টু, গ্র্যান্ড প্যালেসে বাই ওয়ান গেট থ্রি, হোটেল সারিনায় বাই ওয়ান গেট ওয়ান অন্যতম। এছাড়া বিভিন্ন ইলেকট্রনিকস শোরুমে এসবিএসি ব্যাংকের কার্ড পেমেন্টে শূন্য শতাংশ হারে ১২ মাস পর্যন্ত ইএমআই সুবিধা পাচ্ছেন গ্রাহকরা। গ্রাহকরা সারা বছরই ট্রান্সকম ডিজিটাল, র্যাংগস, ওয়ালটন, পিকাবো, এসকোয়্যার ইলেকট্রনিকস, বেস্ট ইলেকট্রনিকস, ভিসতা, ইলেক্ট্রা, ইলেক্ট্রো মার্ট, হায়ার, সিঙ্গার ইত্যাদি শোরুম থেকে ইলেকট্রনিক পণ্য ক্রয়ে কিস্তিতে টাকা পরিশোধের সুযোগ পাচ্ছেন। এছাড়া ঈদের কেনাকাটায় ও হেলথ চেকআপে গ্রাহকরা এসবিএসি ব্যাংকের ক্রেডিট কার্ডে বিল পেমেন্টে স্পেশাল ডিসকাউন্ট সুবিধা পান।
ক্রেডিট কার্ড নিয়ে মানুষের অভিজ্ঞতা অনেক সময় ভালো না। এ ব্যাপারে আপনার মন্তব্য কী?
ক্রেডিট কার্ড ব্যবহারে গ্রাহকের সচেতনতা জরুরি। গ্রাহক তার সীমার মধ্যে খরচ বা কেনাকাটা করলে মাস শেষে ডিউ ডেটের মধ্যে বিল পরিশোধ করতে পারছেন। অনেকে অভিযোগ করেন, ক্রেডিট কার্ডে স্থিতি অ্যামাউন্টের ওপর সাধারণ ঋণের চেয়ে সুদহার বেশি থাকে। এখানে একটি বিষয় বোঝার আছে, সেটা হলো ব্যাংক আপনাকে ৪৫ দিন সুদছাড়া অর্থ ব্যবহারের সুবিধা দেয়। এর জন্য তো ফান্ডের একটা খরচ আছে। আপনি সে ৪৫ দিন অতিক্রম করলে নিশ্চয়ই সেই খরচটা বহন করতে হবে। অনেক কাস্টমার আছেন যারা নির্দিষ্ট সময়ের মধ্যে টাকা পরিশোধ করে দেন। ব্যাংক সেক্ষেত্রে তাদের কাছ থেকে কোনো আয় করতে পারে না। তাছাড়া ব্যাংকিং পরিভাষায় ক্রেডিট কার্ড একটি অনিরাপদ প্রডাক্ট। এখানে টাকা রিকভারি না হওয়ার উচ্চ ঝুঁকি থাকে। যেহেতু ক্রেডিট কার্ড দেয়ার ক্ষেত্রে কোনো জামানত নেয়া হয় না, সেহেতু অনেক সময় টাকাগুলো অনাদায়ী থেকে যায়। এতে ব্যাংকের ক্ষতির আশঙ্কা থাকে।
দেশে ডিজিটাল পেমেন্ট ইকোসিস্টেমের কোন কোন বিষয় কার্ডভিত্তিক পেমেন্ট ব্যবস্থা সম্প্রসারণের পথে অন্তরায় বলে মনে করেন?
বাংলাদেশে ডিজিটাল পেমেন্ট ব্যবস্থায় অভাবনীয় অগ্রগতি হলেও এখনো বেশকিছু চ্যালেঞ্জ রয়েছে। যেমন গ্রামীণ এলাকায় পর্যাপ্ত পিওএস মেশিন এবং কিউআর কোডের মাধ্যমে লেনদেনের সীমাবদ্ধতা, ডিজিটাল নিরাপত্তা বিষয়ে সচেতনতার ঘাটতি এবং কিছু ক্ষেত্রে ইন্টারনেট অবকাঠামোগত সীমাবদ্ধতা। সবচেয়ে বড় বাধা হলো ব্যবসায়ীদের মধ্যে কার্ডে বিল গ্রহণে অনীহা। বিশেষ করে ছোট ব্যবসায়ীদের মধ্যে নগদে লেনদেনের প্রবণতা বেশি দেখা যায়। এসব চ্যালেঞ্জ কাটিয়ে উঠতে ব্যাংক, নিয়ন্ত্রক সংস্থা, সরকার ও প্রযুক্তি প্রদানকারী প্রতিষ্ঠানের সমন্বিত উদ্যোগ প্রয়োজন।
কার্ড জালিয়াতির ঘটনা প্রায়ই ঘটছে। এ বিষয়ে আপনারা কী ধরনের পদক্ষেপ গ্রহণ করেছেন?
প্রযুক্তি প্রসারের সঙ্গে সঙ্গে নিরাপত্তার ইস্যুটাও অত্যন্ত গুরুত্বপূর্ণ। সে বিষয়টি সর্বোচ্চ বিবেচনায় নিয়ে আমরা শুরু থেকে সর্বাধিক সুরক্ষা নিশ্চিতকরণে ইএমভি প্রযু্ক্তির ‘চিপ’ কার্ড গ্রাহকদের দিচ্ছি। কার্ডভিত্তিক লেনদেনে মাল্টিফ্যাক্টর অথেনটিকেশনসহ (বহুস্তরবিশিষ্ট নিশ্চিতকরণ ব্যবস্থা) ই-কমার্স ট্রানজেকশনে ওয়ান টাইম পাসওয়ার্ড (ওটিপি) ব্যবহার করে আসছি। উপরন্তু প্রতিটি লেনদেনের বিষয়ে গ্রাহকদের এসএমএস ও ই-অ্যালার্ট (ই-মেইল) নোটিফিকেশনের মাধ্যমে জানিয়ে দেয়া হয়। এতে করে গ্রাহকরা লেনদেনে যথার্থতা নিশ্চিতকরণের পাশাপাশি জাল-জালিয়াতি থেকে রক্ষা পাচ্ছেন। এখন ধরুন, কেউ লেনদেন করেননি কিন্তু তিনি একটি লেনদেনের এসএমএস পেলেন। তাহলে বুঝতে হবে এখানে জালিয়াতি হয়েছে। সেক্ষেত্রে তিনি সতর্ক থাকবেন এবং ব্যাংককে তাৎক্ষণিকভাবে অবহিত করবেন। আমরা প্রয়োজনীয় ব্যবস্থা গ্রহণ করব। তাছাড়া বিশেষ বিশেষ সময়ে যেমন ঈদের ছুটি বা যেকোনো উৎসবে আমরা আগেই গ্রাহকদের জানিয়ে দেই, আপনি যদি লেনদেনের এসএমএস পান অথচ লেনদেন করেননি; তাহলে সঙ্গে সঙ্গে জানাবেন। তাছাড়া আমাদের গ্রাহকসেবার বিশেষ ইউনিট লেনদেনগুলো পর্যবেক্ষণ করে থাকে। গ্রাহকদের মধ্যে পরিবারের সদস্য বা অন্য কাউকে দিয়ে কার্ডের মাধ্যমে লেনদেনের একটি প্রবণতা দেখা যায়। এতে করে নিরাপত্তা ঝুঁকিও বাড়ে। আমরা সার্বিক বিষয়গুলো নিয়ে নিয়মিতভাবে গ্রাহকদের সচেতন করার বিভিন্ন উদ্যোগ নিয়ে থাকি।