ফলে আমরা প্রায় সবসময়ই প্রত্যাশিত ফলাফল অর্জন করতে সক্ষম হই। নতুন সেবা আনার এবং সেবা প্রদানে প্রযুক্তি ব্যবহারের ক্ষেত্রে আমরা সবসময় অগ্রগামী। যেমন ধরুন গুগল পের কথা, বাংলাদেশের প্রথম ব্যাংক হিসেবে আমরা এ অত্যাধুনিক সেবা বাজারে নিয়ে আসি, যা আমাদের গত বছরে ক্রেডিট কার্ড বিক্রিতে ৫৬ শতাংশ প্রবৃদ্ধি অর্জনের বড় একটা নিয়ামক ছিল। গ্রাহকদের মধ্যে একটি সাধারণ ধারণা হলো যে সিটি ব্যাংকের কার্ডে সবচেয়ে বেশি অফার পাওয়া যায় এবং এটি বাস্তবেও সত্য। আমরা শুধু এ রমজান উপলক্ষেই ৪ কোটি টাকার বেশি খরচ করছি, যা পুরো ইন্ডাস্ট্রির মধ্যে সর্বোচ্চ।
গ্রাহকদের জন্য আপনারা কত ধরনের ক্রেডিট কার্ড বাজারে এনেছেন?
আমরা যেহেতু আমেরিকান এক্সপ্রেসের (অ্যামেক্স) একমাত্র লাইসেন্স প্রাপ্ত ব্যাংক, তাই আমাদের প্রডাক্ট অফারিংয়ের সবচেয়ে বড় অংশই হলো এ নেটওয়ার্কের। অ্যামেক্স সেঞ্চুরিয়ন লাইনে আমাদের ইউএইচএনডব্লিউ গ্রাহকদের জন্য রয়েছে ইনভাইটেশন অনলি অ্যামেক্স প্লাটিনাম রিজার্ভ কার্ড, এরপর এইচএনডব্লিউ গ্রাহকদের জন্য রয়েছে অ্যামেক্স প্লাটিনাম কার্ড, আর সুপার অ্যাফ্লুয়েন্ট গ্রুপের জন্য রয়েছে অ্যামেক্স গোল্ড কার্ড এবং উচ্চবিত্ত সেগমেন্টের জন্য রয়েছে অ্যামেক্স ব্লু কার্ড। অ্যামেক্স সেঞ্চুরিয়ন বাদে আমাদের অ্যামেক্স ব্লু বক্স লাইনে আছে নারীদের জন্য স্পেশালাইজড কার্ড সিটি আলো অ্যামেক্স কার্ড, গ্রোসারি শপারদের জন্য অ্যামেক্স আগোরা কোব্র্যান্ড কার্ড, ফ্রিকোয়েন্ট ফ্লাইয়ারদের জন্য বিমান অ্যামেক্স কোব্র্যান্ড কার্ড এবং ঢাকা বিশ্ববিদ্যালয়ের অ্যালামনাই ও শিক্ষকদের জন্য ডিইউ অ্যামেক্স কোব্র্যান্ড কার্ড। আর ভিসা নেটওয়ার্কে আমাদের রয়েছে ভিসা ইনফিনিট ও ভিসা প্লাটিনাম ক্রেডিট কার্ড। এছাড়া মাস্টারকার্ড নেটওয়ার্কে আমরা ওয়ার্ল্ড এলিট ক্রেডিট কার্ড অফার করছি।
রমজান ও ঈদুল ফিতর উপলক্ষে কার্ডভিত্তিক কেনাকাটায় গ্রাহকদের জন্য আপনাদের বিশেষ অফারগুলো কী কী?
এ ঈদ ক্যাম্পেইনে প্রধান যে অফারগুলো থাকছে তার মধ্যে রয়েছে দেশের শীর্ষস্থানীয় লাইফস্টাইল ও গ্রোসারি আউটলেটে ২৫ শতাংশ পর্যন্ত ক্যাশব্যাক। ৭০০টিরও বেশি রিটেইল স্টোরে ৫০ শতাংশ পর্যন্ত সাশ্রয়ের সুযোগ, যা সারা দেশে বিস্তৃত। শতাধিক রেস্তোরাঁয় ৩০ শতাংশ পর্যন্ত এবং বিভিন্ন জনপ্রিয় অনলাইন মার্চেন্ট ও ফুড ডেলিভারিতে ২৫ শতাংশ পর্যন্ত সাশ্রয়ের সুবিধা পাচ্ছেন গ্রাহকরা। অর্ধশতাধিক রেস্তোরাঁয় ইফতার ও ডিনারে বাই ওয়ান গেট ওয়ান অফার, যার মধ্যে রয়েছে ফাইভ-স্টার হোটেলের অভিজাত ডাইনিং।
দেশে ডিজিটাল পেমেন্ট ইকোসিস্টেমের কোন কোন বিষয় কার্ডভিত্তিক পেমেন্ট ব্যবস্থা সম্প্রসারণের পথে অন্তরায় বলে মনে করেন?
আদর্শ ডিজিটাল পেমেন্টের একটি উদাহরণ দেখা যায় আমাদের প্রতিবেশী দেশ ভারতে। ২০২৪ সালে ওই দেশে ইউপিআইয়ের মাধ্যমে মোট ১৭২ বিলিয়ন সংখ্যক লেনদেন হয়েছে, যার মোট মূল্য ছিল ২৪৭ ট্রিলিয়ন রুপি এবং যা আগের বছরের তুলনায় ৪৫ শতাংশ বেশি। রিজার্ভ ব্যাংক অব ইন্ডিয়ার তথ্যমতে, ভারতের মোট লেনদের ৯৭ শতাংশই ডিজিটাল। এত বিশাল জনগোষ্ঠী নিয়েও ভারত কীভাবে তা পারল? এর প্রধান কারণ দেশটির সরকার ভর্তুকি, ক্যাশব্যাক এবং অন্যান্য আর্থিক প্রণোদনার মাধ্যমে ইউপিআই ব্যবহার উৎসাহিত করেছে। দেশটির ছোট-বড় ব্যবসায়ীরা এখন ব্যাপক হারে ইউপিআই গ্রহণ করছেন। সেখানকার গ্রামাঞ্চলেও ইন্টারনেট ও স্মার্টফোনের সহজলভ্যতা ইউপিআই ব্যবহারকে জনপ্রিয় করে তুলেছে। প্রায় প্রতিটি স্মার্টফোনে ফোনপে, গুগল পে, পেটিএমের মতো অ্যাপের মাধ্যমে সহজে ইউপিআই লেনদেন করা যায়। এ ইউপিআইয়ের মাধ্যমে লেনদেন দ্রুত ও নিরাপদ। ওটিপি ও পিনের মাধ্যমে গোটা ব্যবস্থা সুরক্ষিত থাকায় গ্রাহকদের আস্থা বেড়েছে। ফলে এখন শুধু একটি ডিজিটাল পেমেন্ট সিস্টেম নয়; এটি ভারতের অর্থনীতির মেরুদণ্ড হয়ে উঠেছে।
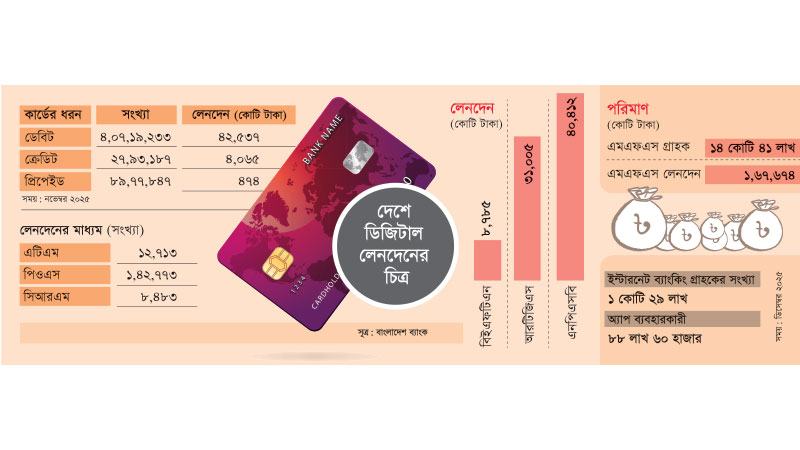
আমাদের দেশের দিকে দৃষ্টি দিলে দেখা যায় আমাদের মোট লেনদেনের এখনো ৭২ শতাংশই নগদ লেনদেন। অর্থাৎ ডিজিটাল লেনদেন মাত্র ২৮ শতাংশ। বাংলাদেশ ব্যাংক যদিও ‘ক্যাশলেস বাংলাদেশ’-এর আওতায় ২০২৭ সালের মধ্যে ৭৫ শতাংশ লেনদেন ক্যাশলেস করতে প্রতিজ্ঞাবদ্ধ, কিন্তু বাস্তবিক অর্থে তা করতে পারা সহজ হবে না। কেননা আমাদের দেশে অনেক চ্যালেঞ্জ রয়েছে। যেমন স্মার্টফোন পেনিট্রেশরন রেট এখনো ৬০ শতাংশের নিচে। ইন্টারনেটের খরচ অতি উচ্চ, ফলে ইন্টারনেট পেনিট্রেশন রেটও এখনো ৫০ শতাংশের নিচে। ডিজিটাল লেনদেনের খরচ অনেক বেশি (১-২ শতাংশ)। এছাড়া সাধারণ মানুষের নিরাপত্তা ব্যবস্থা নিয়ে আশঙ্কা, সাধারণ গ্রাহক এবং খুচরা বিক্রেতাদের মধ্যে ডিজিটাল প্রযুক্তি ব্যবহারে কারিগরি জ্ঞান ও আস্থার অভাব ইত্যাদিও চ্যালেঞ্জ তৈরি করছে। এসব চ্যালেঞ্জ অতিক্রম করতে পারলে আমরাও ডিজিটাল লেনদেনে বৈশ্বিক কেইস স্টাডি হতে পারব বলে আশা করছি।
কেনাকাটায় কার্ড ব্যবহারকে আরো জনপ্রিয় করতে আপনাদের উদ্যোগগুলো কী কী?
কার্ড ব্যবহারে জনগণকে উৎসাহিত করতে আমরা নিয়মিতভাবে বিভিন্ন উদ্যোগ গ্রহণ করছি। এর মধ্যে রয়েছে নতুন মার্চেন্ট সংযুক্ত করে কার্ড অ্যাক্সেপ্টেন্স বাড়ানো। আমাদের বর্তমানে ৩৯ হাজারের বেশি পিওএস টার্মিনাল, ৩৮ হাজারের বেশি কিউআর স্ট্যান্ডি এবং আড়াই হাজার অনলাইন মার্চেন্ট রয়েছে। এসব সংখ্যা বাড়ানোর জন্য আমরা প্রতিনিয়ত কাজ করে যাচ্ছি। এছাড়া কনট্যাক্টলেস ও ডিজিটাল পেমেন্ট প্রযুক্তির সম্প্রসারণে আমরা কাজ করছি। গত বছর দেশের প্রথম ব্যাংক হিসেবে গুগল পে লঞ্চ করার পর আমাদের এনএফসি লেনদেনের হার ৪০ থেকে ৬৫ শতাংশে উন্নীত হয়েছে। এখন পর্যন্ত এক লাখের বেশি গ্রাহক গুগল পে সেবাটি ব্যবহার করেছেন। এছাড়া আমরা গ্রাহকদের জন্য প্রতিনিয়ত সচেতনতামূলক কমিউনিকেশন কার্যক্রম চালাচ্ছি। স্মার্ট ব্যাংকিং অ্যাপস ও বিভিন্ন টাচ পয়েন্টে (অনলাইন পোর্টাল, কল সেন্টার, এটিএম মেশিন ইত্যাদি) সার্ভিস দেয়া হচ্ছে। মোট কথা, আমাদের লক্ষ্য নিরাপদ, সহজ ও ক্যাশলেস কেনাকাটার অভ্যাস গড়ে তোলা।
ডিজিটাল লেনদেন বৃদ্ধিতে সরকার কী ধরনের উদ্যোগ নিতে পারে?
ডিজিটাল লেনদেন আরো বিস্তৃত করতে সরকারের গুরুত্বপূর্ণ ভূমিকা রয়েছে। সরকার চাইলে ক্ষুদ্র ব্যবসায়ীদের জন্য পিওএস ও ডিজিটাল পেমেন্ট অবকাঠামোয় প্রণোদনা দিতে পারে এবং ডিজিটাল লেনদেনে কর ও ফি-সংক্রান্ত সুবিধা বাড়াতে পারে। এছাড়া জাতীয় পর্যায়ে ডিজিটাল ও আর্থিক সাক্ষরতা কর্মসূচি জোরদার করতে পারে। পাশাপাশি সরকারি বিল ও সেবায় কার্ড এবং ডিজিটাল পেমেন্ট উৎসাহিত করতে পারে।
আমরা বিশ্বাস করি সমন্বিত সরকারি-বেসরকারি উদ্যোগের মাধ্যমে একটি শক্তিশালী ও অন্তর্ভুক্তিমূলক ডিজিটাল পেমেন্ট ইকোসিস্টেম গড়ে তোলা সম্ভব। ফলে উভয় পক্ষই সমানভাবে উপকৃত হবে।