

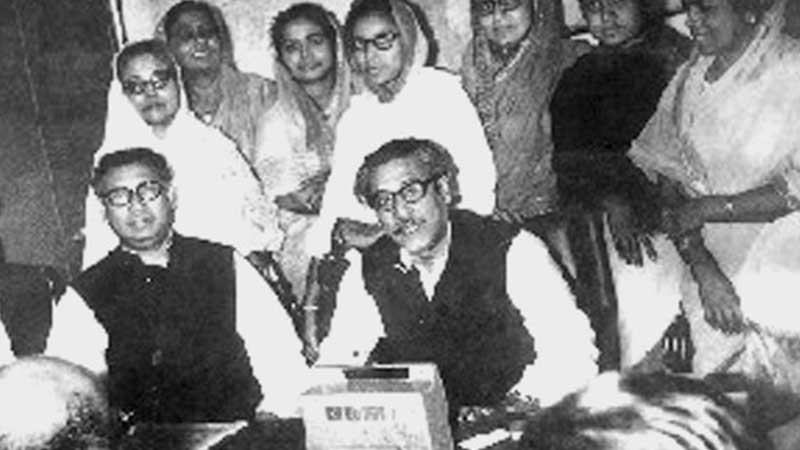
১৫ আগস্ট। জাতীয় শোক দিবস। ১৯৭৫ সালের ১৫ আগস্টের সূর্য ওঠার আগেই স্বাধীনতার স্থপতি বঙ্গবন্ধু শেখ মুজিবুর রহমান ও তার পরিবারের অন্যান্য সদস্যকে হত্যা হাজার বছরের ইতিহাসের একটি নিষ্ঠুরতম, নৃসংসতম বিভীষিকাময় ও বর্বরোচিত হত্যাকাণ্ড। বঙ্গবন্ধু ছিলেন বাংলার এক অবিসংবাদিত নেতা। দুঃখী, দরিদ্র মেহনতি মানুষের নেতা। বঙ্গবন্ধুর বিচরণ ছিল রাজনীতি, অর্থনীতি, সমাজনীতি, সংস্কৃতিসহ প্রতিটি ক্ষেত্রে। প্রতিটি অন্যায়, অনিয়ম, দুঃশাসনে বঙ্গবন্ধুর কণ্ঠ ছিল নির্ভীক, দুর্বার, প্রতিবাদমূলক। একজন বিশ্বমানের নেতা হিসেবে সব গুণের অধিকারী ছিলেন জাতির জনক বঙ্গবন্ধু শেখ মুজিবুর রহমান। একজন মহান নেতার অপরিসীম গুণাবলির মাঝে পেশাদার হিসাববিদ হিসেবে এ কথাটুকুই এখানে উল্লেখ করতে চাই যে হিসাব তথা হিসাব পেশার প্রতিও বঙ্গবন্ধুর দৃষ্টিভঙ্গি ছিল উল্লেখ করার মতো। একজন দেশপ্রেমিক রাজনৈতিক নেতা হিসেবে বঙ্গবন্ধু দেশের কৃষি, শিল্প, ব্যবসা-বাণিজ্যের পাশাপাশি বাণিজ্যিক প্রতিষ্ঠানের হিসাবের সঠিকতার ওপর অনেক গুরুত্বারোপ করেছেন। হিসাব-সংক্রান্ত বিষয়ে বঙ্গবন্ধুর চিন্তাভাবনা, ভালোবাসা বা আন্তরিকতার ওপর আলোকপাত প্রসঙ্গে উল্লেখ করা যায়: ১৯৫৬ সালের ২১ জানুয়ারি পাকিস্তান জাতীয় পরিষদে বক্তব্য প্রদানে পূর্ব পাকিস্তান রেলওয়ের উপস্থাপিত হিসাব সম্পর্কে বলেন, ‘Sir East Bangal Railway, though a Government
enterprise, a purely commercial concern and a proper accounting is the core of
a commercial Organization.’ পূর্ব বাংলার রেলওয়ের হিসাব ব্যবস্থার ওপর আলোচনা করতে গিয়ে বঙ্গবন্ধু প্রতিষ্ঠানের হিসাবের গুরুত্ব বোঝাতে উল্লেখ করেন, যদিও পূর্ব বাংলা রেলওয়ে একটি সরকারি প্রতিষ্ঠান তথাপি এটি পুরোপুরি একটি বাণিজ্যিক সংস্থা।
প্রকৃতপক্ষে রেলওয়ে একটি গণপরিবহন হলেও এটি বিনামূল্যে চলাচলের জন্য পরিবহন ব্যবস্থা নয়। রেলওয়েতে চলাচলের জন্য টিকিট কিনে যাত্রীদের আরোহণ করতে হয়। যেহেতু রেলওয়ে যাত্রীদের কাছে টিকিট বিক্রি করে আয় অর্জন করে এবং রেলওয়ে পরিচালনার জন্য কর্মচারীদের বেতন-ভাতা, জ্বালানি, রেললাইন ও ট্রেনের অবচয়সহ বিভিন্ন খরচ বহন করে অর্থাত্ এক কথায় রেলওয়ের আয় ও ব্যয় উভয়ই রয়েছে, সুতরাং নিঃসন্দেহে এটি একটি বাণিজ্যিক প্রতিষ্ঠান। বাণিজ্যিক প্রতিষ্ঠান হিসেবে রেলওয়ের যথাযথ হিসাব সংরক্ষণের প্রয়োজনীয়তা রয়েছে। একটি বাণিজ্যিক প্রতিষ্ঠান একটি নির্দিষ্ট সময়ে যেমন প্রতি মাসে বা প্রতি বছরে কী পরিমাণ অর্থ আয় করছে, কী পরিমাণ অর্থ ব্যয় করছে এবং কী পরিমাণ অর্থ মুনাফা অর্জন করছে বা লোকসান বহন করছে তা নির্ধারণ অবশ্যই প্রয়োজন। সুতরাং বাণিজ্যিক প্রতিষ্ঠানের হিসাবের সঠিকতার ওপর গুরত্বারোপ করে বঙ্গবন্ধু যথার্থই বলেছেন, Proper accounting is the core of a commercial
organization.
একই অধিবেসনে রেলওয়ের উপস্থাপিত হিসাবের তথ্যে গরমিল লক্ষ করে বঙ্গবন্ধু অসন্তোষ প্রকাশপূর্বক মন্তব্য করেন, ‘Such reversal of
certified and immutable account is not only preposterous and unthinkable in any
commercial concern but the same is even actionable in law.’ অর্থাত্ একটি বাণিজ্যিক প্রতিষ্ঠানের অপরিবর্তনশীল হিসাব এরূপ উল্টাপাল্টাভাবে প্রত্যয়ন শুধু অসম্ভব এবং অচিন্তনীয়ই নয়, আইনের দৃষ্টিতেও মামলাযোগ্য। বঙ্গবন্ধুর মতো বড় মাপের রাজনৈতিক নেতৃত্বের কাছ থেকে হিসাবের ওপর ই মন্তব্য শুধু একটি প্রতিষ্ঠানের হিসাবের সঠিকতার ওপর গুরুত্ব প্রদানের বহিঃপ্রকাশই নয়, সত্য হিসাব তৈরি ও প্রত্যয়নের ক্ষেত্রে এক বিরাট নির্দেশনা হিসেবেও কাজ করেছে।
এছাড়া পাকিস্তান সরকার দেশে শিল্পায়নের লক্ষ্যে পাকিস্তান ইন্ডাস্ট্রিয়াল ডেভেলপমেন্ট করপোরেশন নামে একটি যৌথ মূলধনি কোম্পানি গঠনের উদ্যোগ নেয়। ওই কোম্পানির শেয়ার মূলধন নির্ধারণ করা হয় ১ কোটি রুপি যা ১০০টি শেয়ারে বিভক্ত
প্রতিটি শেয়ারের মূল্য ১ লাখ রুপি। প্রতিটি শেয়ারের মূল্য ১ লাখ রুপি হলে তা সাধারণ মানুষের পক্ষে কেনা সম্ভব হবে না বিধায় বঙ্গবন্ধু ১৯৫৬ সালের ২১ মার্চ পাকিস্তান জাতীয় পরিষদে এ বিষয়ে বলেন, ‘The fact that the shares of the company were of the
value of one lakh each goes to show that it was not intended to be opened to
public. It was intended to be confined to a very few favorite industrialists of
our country and moneyed men of our country. In fact the remaining fifty shares
valued at fifty lakhs were distributed among four or five industrialists like Admjee,
Ispahani and Amin brothers etc.’ কোম্পানির শেয়ার মূলধনের ওপর বঙ্গবন্ধুর এ মন্তব্য প্রতিষ্ঠানের সঠিক হিসাবের পাশাপাশি রাষ্ট্রীয় বাণিজ্যিক প্রতিষ্ঠানের মালিকানায় দেশের সাধারণ জনগণের অধিকার নিশ্চিত করার বিষয়টি প্রকাশ করে।
শুধু হিসাব নয়, হিসাব পেশার প্রতিও বঙ্গবন্ধু দেখিয়েছেন সীমাহীন ভালোবাসা। ১৯৭১ সালের ১৬ ডিসেম্বর দেশ স্বাধীনতা লাভের মাত্র এক বছরের মাথায় ১৯৭৩ সালের ৬ জানুয়ারি রাষ্ট্রপতি আদেশ নং-২-এর মাধ্যমে প্রতিষ্ঠা করেন দি ইনস্টিটিউট অব চার্টার্ড অ্যাকাউন্ট্যান্টস অব বাংলাদেশ। এ ইনস্টিটিউট প্রতিষ্ঠায় বঙ্গবন্ধু কতখানি গুরুত্ব দিয়েছিলেন তা অনুধাবন করা যায়, যদি কিছু পার্শ্ববর্তী দেশের সমমানের ইনস্টিটিউট প্রতিষ্ঠার পেছনের তথ্যের সঙ্গে তুলনা করা হয়, যেমন পাকিস্তান স্বাধীনতা লাভ করার ১০ বছর পর ওই দেশে প্রতিষ্ঠিত হয় দি ইনস্টিটিউট অব চার্টার্ড অ্যাকাউন্ট্যান্টস অব পাকিস্তান, শ্রীলংকা স্বাধীনতা লাভের ১১ বছর পর প্রতিষ্ঠিত হয় দি ইনস্টিটিউট অব চার্টার্ড অ্যাকাউন্ট্যান্টস অব শ্রীলংকা, নেপাল স্বাধীনতা লাভ করার ৪৬ বছর পর সেখানে প্রতিষ্ঠিত হয় দি ইনস্টিটিউট অব চার্টার্ড অ্যাকাউন্ট্যান্টস অব নেপাল, মালয়েশিয়া স্বাধীনতা লাভ করার ১০ বছর পর সেখানে প্রতিষ্ঠিত হয় মালয়েশিয়া ইনস্টিটিউট অব অ্যাকাউন্ট্যান্টস, ইন্দোনেশিয়া স্বাধীনতা লাভের ১২ বছর পর সেখানে প্রতিষ্ঠিত হয় ইনস্টিটিউট অব ইন্দোনেশিয়া চার্টার্ড অ্যাকাউন্ট্যান্টস, মালদ্বীপ ১৯৬৫ সালে ও ভুটান ১৯০৭ সালে স্বাধীনতা লাভ করলেও এ দুই দেশে এখনো প্রতিষ্ঠিত হয়নি কোনো হিসাব পেশার প্রতিষ্ঠান। আরো উল্লেখ্য, ১৯৭২ সালে বাংলাদেশের প্রথম সংবিধানে ‘মহা হিসাব নিরীক্ষা নিয়ন্ত্রক’-এর অনুচ্ছেদ সংযোজন করে প্রজাতন্ত্রের সরকারি হিসাব নিরীক্ষা কার্যক্রম সম্পন্ন করার ব্যবস্থা করা হয়।
এ কথা বলার আর অপেক্ষা রাখে না যে হিসাব তথা হিসাব পেশার প্রতি বঙ্গবন্ধু ছিলেন বেশ আন্তরিক। তবে বঙ্গবন্ধু সেই হিসাব বিজ্ঞানের কথাই বলেছেন, যে হিসাব ব্যবস্থা নিশ্চিত করতে পারে স্বচ্ছতা, যে হিসাব ব্যবস্থা নিশ্চিত করতে পারে জবাবদিহিতা, যে হিসাব ব্যবস্থা রোধ করতে পারে কালোবাজারি, যে হিসাব ব্যবস্থা নির্মূল করতে পারে মুনাফাখোরদের, যে হিসাব ব্যবস্থা খতম করতে পারে দুর্নীতিবাজদের, যে হিসাব ব্যবস্থা পথ দেখাতে পারে সমাজতন্ত্রের তথা সম্পদের সুষম বণ্টনের। বঙ্গবন্ধুর আজীবনের স্বপ্ন সুখী, সমৃদ্ধ, শোষণহীন, বৈষম্যহীন সোনার বাংলা গঠনের লক্ষ্যে শোকের এ মাসে প্রতিটি প্রতিষ্ঠানের সত্য, শুদ্ধ, সঠিক হিসাব প্রণয়নের অঙ্গীকারই হোক দেশের সব হিসাববিদদের। সবশেষে দেশের হিসাব পেশায় অসামান্য অবদানের জন্য একজন পেশাদার হিসাববিদ হিসেবে হাজার বছরের শ্রেষ্ঠ বাঙালি জাতির জনক বঙ্গবন্ধু শেখ মুজিবুর রহমানের স্মৃতির প্রতি এ মুজিববর্ষে শোকের মাসে জানাই বিনম্র শ্রদ্ধা।
লেখক: মো. শাহাদাত্ হোসেন এফসিএ
সাবেক সহসভাপতি, দি ইনস্টিটিউট অব চার্টার্ড অ্যাকাউন্ট্যান্টস অব বাংলাদেশ
সিনিয়র পার্টনার, ম্যাবস অ্যান্ড জে পার্টনারস




