

গত এক দশকে দেশের ডিজিটাল লেনদেনে বৈপ্লবিক পরিবর্তন এনেছে মোবাইল ফিন্যান্সিয়াল সার্ভিসেস (এমএফএস)। মোবাইল ব্যাংকিং হিসাবে পরিচিত এ ব্যবস্থায় এখন প্রতি মাসে লাখ কোটি টাকার বেশি লেনদেন হচ্ছে। বাংলাদেশ ব্যাংকের তথ্যে দেখা যায়, গত ডিসেম্বরে এমএফএসের মাধ্যমে লেনদেন হয়েছে ১ লাখ ২৪ হাজার ৫৪৮ কোটি টাকা। এর আগে নভেম্বরে ১ লাখ ১৯ হাজার ৬৬৯ কোটি টাকা লেনদেন হয়েছে। বর্তমানে এমএফএস প্রতিষ্ঠানগুলোর নিবন্ধিত গ্রাহক সংখ্যা ২২ কোটি ৪ লাখ ৫৭ হাজার ৪৪৮। মোবাইল ব্যাংকিং ব্যবহার করে দেশে ডিজিটাল কেনাকাটা প্রতিনিয়ত বাড়ছে। এমএফএস প্রতিষ্ঠানগুলোও গ্রাহকদের কেনাকাটায় উত্সাহিত করতে বিভিন্ন ধরনের ছাড়সহ অফার ঘোষণা করছে।
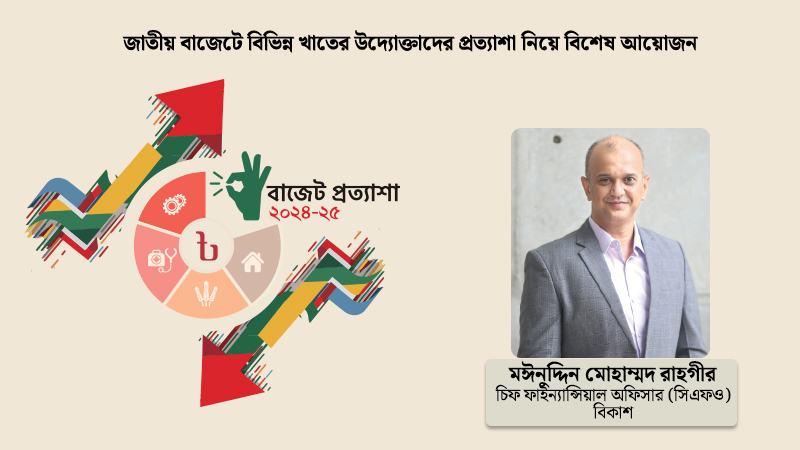
বাজেটকে সামনে রেখে দেশের এমএফএস খাতের প্রত্যাশা নিয়ে কথা বলেছেন বিকাশ-এর চিফ ফাইন্যান্সিয়াল অফিসার (সিএফও) মঈনুদ্দিন মোহাম্মদ রাহগীর
মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) অনেক
দেশেই সফল না হলেও বাংলাদেশে
এ সফলতা সম্ভব হলো কীভাবে?
এক যুগেরও
বেশি সময় আগে প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে থাকা
বা সীমিত ব্যাংকিং সুবিধা পাওয়া বিশাল জনগোষ্ঠীকে আর্থিক
অন্তর্ভুক্তিতে নিয়ে আসার উদ্দেশ্যে যাত্রা শুরু করে মোবাইল
ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) বিকাশ। উদ্ভাবনী
প্রযুক্তির সঙ্গে স্বল্প
দামের সাধারণ মোবাইল ফোনের মাধ্যমে দৈনন্দিন লেনদেনের
সুবিধা করে দিয়ে বিকাশ বাংলাদেশের মানুষের
জীবনধারায় আস্থা ও নির্ভরতার প্রতীক হিসেবে জায়গা করে নিয়েছে। সেন্ডমানি,
ক্যাশআউট, ক্যাশইন,
মোবাইল রিচার্জের মতো মৌলিক কয়েকটি
সেবা নিয়ে যাত্রা শুরু করে অল্প সময়ের মধ্যে বিকাশ তার প্লাটফর্মে যুক্ত করেছে
অসংখ্য সেবা। পাশাপাশি, দেশের
সব প্রান্তে অর্থের নিরবচ্ছিন্ন
লেনদেন নিশ্চিত করতে এবং সবখানে গ্রাহকদের পেমেন্ট করার সুযোগ বাড়াতে দেশজুড়ে
বিস্তৃত এজেন্ট ও মার্চেন্ট নেটওয়ার্ক স্থাপন করা হয়। এভাবেই অল্প
সময়ের মধ্যে প্রযুক্তিভিত্তিক উদ্ভাবনের ধারাবাহিকতা, গ্রাহককেন্দ্রিকতা,
সর্বোচ্চ কমপ্লায়েন্স মেনে কার্যক্রম পরিচালনা করার পাশাপাশি
বিকাশ দেশের ডিজিটাল আর্থিক ইকোসিস্টেমকে সুদৃঢ় করতে ভূমিকা রাখে এবং গ্রাহকের
আর্থিক লেনদেনে অভ্যাসগত পরিবর্তন আনতে সক্ষম হয়।
এ কারণে শুধু বাংলাদেশেই নয়, পৃথিবীজুড়েই এমএফএস প্রতিষ্ঠানগুলোর
কাছে উদাহরণে পরিণত হয়েছে বিকাশ।
সাম্প্রতিক সময়ে আপনারা মোবাইল ফাইন্যান্সিয়াল
সার্ভিস ছাড়াও ব্যাংকগুলোর সঙ্গে
যৌথভাবে নানা সেবা নিয়ে আসছেন। এ খাত সম্প্রসারিত করতে নতুন আর কী সেবার পরিকল্পনা করছেন?
যাত্রা
শুরুর সময় থেকেই ব্যাংকের সঙ্গে বিকাশের সম্পর্ক ওতপ্রোতভাবে জড়িয়ে আছে। বিকাশের
সাড়ে সাত কোটি গ্রাহকের অ্যাকাউন্টে থাকা অর্থ সুরক্ষিত আছে দেশের সেবা বাণিজ্যিক ব্যাংকগুলোয়
এবং সরকারি কোষাগারে। ব্যাংকগুলোর সঙ্গে গ্রাহকের আর্থিক লেনদেনের
একটি শক্তিশালী প্লাটফর্মও
তৈরি করেছে বিকাশ। এ মুহূর্তে বিকাশের গ্রাহকরা
দেশের ৪৭টি ব্যাংক থেকে ‘অ্যাড মানি’ সেবা
ব্যবহার করে তাদের অ্যাকাউন্টে টাকা আনতে পারছেন নিমিষেই। শুধু তা-ই নয়, বাংলাদেশে
ইস্যুকৃত ভিসা, মাস্টারকার্ড এবং
অ্যামেক্স কার্ড থেকে বিকাশ অ্যাকাউন্টে টাকা আনার সুযোগ তো রয়েছেই। দেশে প্রথমবারের
মতো বিকাশ ও সিটি ব্যাংক মিলে ডিজিটাল লোন চালু করেছে। বিকাশ
অ্যাপে পাওয়া যাচ্ছে চারটি ব্যাংক ও একটি আর্থিক প্রতিষ্ঠানের সেভিংস সেবা। এভাবেই
দেশের বাণিজ্যিক ব্যাংকগুলো বিকাশের প্লাটফর্ম ব্যবহার করে তাদের সেবাগুলো পৌঁছে দিতে
পারছে কোটি গ্রাহকের কাছে। আবার যে গ্রাহকরা বিভিন্ন কারণে ব্যাংকে যেতে পারছেন না,
তারাও ব্যাংকের নানা ধরনের সেবা নিতে পারছেন বিকাশ অ্যাপ থেকেই। ব্যাংকগুলোর সঙ্গে
বিকাশের যৌথ সেবা সামনের দিনগুলোয় আরো নতুন নতুন গ্রাহককেন্দ্রিক সেবা নিয়ে আসার পথ
তৈরি করল।
ব্যাংকগুলো তাদের এটিএম বুথের সেবা
সম্প্রসারিত করছে, প্রত্যন্ত
অঞ্চলে উপশাখা খুলছে, ডিজিটাল
ব্যাংকিং, বাংলা
কিউআর এসেছে। নতুন এসব উদ্যোগকে আপনারা কীভাবে
দেখছেন, এগুলো আপনাদের সেবায় কোনো প্রতিবন্ধকতা তৈরি করছে কিনা?
দেশব্যাপী
এটিএম নেটওয়ার্ক সম্প্রসারিত হওয়ায় বেশ লাভবান হচ্ছেন বিকাশ গ্রাহকরা, কেননা ১৯টি বাণিজ্যিক
ব্যাংকের এটিএম বুথ থেকে যেকোনো সময় ক্যাশআউট সুবিধা নিতে পারছেন তারা। বিশেষ করে বিদেশ
থেকে প্রিয়জনের বিকাশ অ্যাকাউন্টে আসা রেমিট্যান্স আরো কম খরচে ক্যাশআউট করতে পারছেন
গ্রাহকরা। পাশাপাশি, বাংলা কিউআর কোড সেবা চালু হওয়ায় দেশব্যাপী বিকাশ পেমেন্ট গ্রহণের
আওতা আরো বাড়ল, যা গ্রাহকদের কেনাকাটার অভিজ্ঞতাকে আরো আনন্দময় করে তুলবে। বিকাশ সবসময়ই
চেয়েছে আর্থিক লেনদেনের
ইকোসিস্টেম সবার জন্য উন্মুক্ত হোক। বিকাশ সবসময় সুস্থ প্রতিযোগিতার পরিবেশ বজায়
রেখে সমগ্র এমএফএস খাতের প্রসারে ভূমিকা রাখার চেষ্টা করে। তাই দেশব্যাপী বিকাশের তৈরি ডিস্ট্রিবিউশন নেটওয়ার্ক অন্য সব এমএফএস প্রতিষ্ঠানও
ব্যবহার করতে পারছে।
অনেক ব্যাংক মোবাইল ফাইন্যান্সিয়াল
সার্ভিস দিচ্ছে। কিন্তু বিকাশের
তুলনায় ভালো করতে পারেনি কেউ। এর কারণ কী?
বিকাশের
ডিএনএতে শুরু থেকেই ছিল ব্যাংকিং ব্যবস্থার বাইরে বা সীমিত
ব্যাংকিং সুবিধা পাওয়া জনগোষ্ঠীকে
মূলধারার অর্থনীতিতে যুক্ত করার
মাধ্যমে তাদের আর্থিক অন্তর্ভুক্তি নিশ্চিত করা। উদ্ভাবনী প্রযুক্তি কাজে লাগিয়ে খুব
সাধারণ মোবাইল ফোন এবং পরবর্তীতে অ্যাপ ও স্মার্টফোনের মাধ্যমে গ্রাহককেন্দ্রিক সেবা
দিয়ে বিকাশ তার গ্রাহকদের দৈনন্দিন লেনদেনে স্বাধীনতা
ও সক্ষমতা এনে জীবনকে অনেক সহজ
করেছে। নিজের অর্থের ওপর গ্রাহকের নিয়ন্ত্রণ আরো বাড়িয়ে তাদের আর্থিক ক্ষমতায়ন
নিশ্চিত করতে ব্যাংক অ্যাকাউন্ট থেকে বিকাশে
টাকা আনা, বিকাশ থেকে ব্যাংক অ্যাকাউন্টে
টাকা স্থানান্তর, সব ধরনের ইউটিলিটি বিল
পরিশোধ করার সেবাগুলো চালু হয়। পাশাপাশি, বিকাশ বিভিন্ন ব্যাংক,
আর্থিক প্রতিষ্ঠান ও নাগরিক পরিষেবা
প্রতিষ্ঠানের সঙ্গে সমন্বয় ও
সহযোগিতা বাড়ানোর মাধ্যমে নতুন নতুন আর্থিক সেবা নিয়ে আসছে। কেবল
এমএফএস সেবাতেই মনোনিবেশ এবং অংশীদারদের ধারাবাহিক সচেতন বিনিয়োগ, এক প্লাটফর্মে গ্রাহককেন্দ্রিক
প্রয়োজনীয় সব আর্থিক সেবা নিয়ে আসা, বাংলাদেশ ব্যাংক নির্দেশিত মানদণ্ড মেনে চলা, গ্রাহকের
অর্থের নিরাপত্তা নিশ্চিত করায় বিকাশের ওপর গ্রাহকের আস্থা ও আত্মবিশ্বাস স্থাপিত হয়েছে।
দেশে আর্থিক অন্তর্ভুক্তি বাড়ানো
এবং ক্যাশলেস সমাজ প্রতিষ্ঠার জন্য সরকারের পক্ষ থেকে কী ধরনের সহযোগিতা
চান?
সরকারের
ডিজিটাল বাংলাদেশ ভিশন ও বাংলাদেশ ব্যাংকের সময়োপযোগী সিদ্ধান্ত এবং সহযোগিতায়
মাত্র এক যুগেরও কম সময়ে এমএফএস খাত অনেকটাই বিকশিত হয়েছে। ২০৪১ সালের মধ্যে
বাংলাদেশের উন্নত বিশ্বে উন্নীত হওয়ার অভিযাত্রায় সরকারের ‘স্মার্ট বাংলাদেশ’
রূপকল্পে ক্যাশবিহীন স্মার্ট ইকোনমি বাস্তবায়নে এমএফএস হবে অন্যতম মাধ্যম,
তাই এ খাতের টেকসই অবস্থান তৈরির জন্য সঠিক নির্দেশনা
অব্যাহত রাখা জরুরি। আরেকটি বিষয় জরুরি,
সেটি হলো এ খাতের সব সেবাদাতার জন্য লেভেল
প্লেয়িং ফিল্ড তৈরি করা, যাতে সবাই
সমান সুযোগ কাজে লাগাতে পারে। একই সঙ্গে বিকাশমান এ খাতে টেকসই প্রবৃদ্ধি অর্জনের লক্ষ্যে
বিদ্যমান করহারকে আরো সহনশীল করা দরকার। আগামী
দিনে গ্রাহকের জন্য সব সেবার
মূলে থাকবে তথ্যভিত্তিক সিদ্ধান্ত নেয়ার সুযোগ, এ কারণে
বাড়াতে হবে সাধারণ গ্রাহকদের ডিজিটাল লিটারেসি। একই সঙ্গে ডিজিটাল
পেমেন্ট আরো বাড়াতে স্মার্টফোনের ব্যবহার বৃদ্ধির পাশাপাশি প্রয়োজন ইন্টারনেট
কানেক্টিভিটি বাড়ানো। বড় শহরগুলোর বাইরে প্রান্তিক জনপদেও দ্রুতগতির ইন্টারনেট
সুবিধা পৌঁছালে ডিজিটাল পেমেন্টে আরো প্রবৃদ্ধি ঘটবে। দেশে ই-কমার্স ও এফ-কমার্স
খাত দ্রুত প্রসারিত হচ্ছে। এ খাতে পণ্য ও সেবা ডেলিভারির সময় কমে এলে ডিজিটাল কেনাকাটায় নাগরিকদের
আগ্রহ ও অভ্যস্ততা আরো বাড়বে, যা
ডিজিটাল পেমেন্ট বাড়াতে গুরুত্বপূর্ণ ভূমিকা রাখবে।




