

বিশ্বব্যাপী বন্ড ও ইকুইটির বাজার সৃষ্টিতে অনবদ্য অবদান রাখছে এনবিএফআই খাত। দীর্ঘমেয়াদি ঋণ বিতরণের মাধ্যমে শিল্প ও কর্মসংস্থান সৃষ্টি, আবাসন খাতের বিকাশ, অবকাঠামো উন্নয়নেও খাতটি গুরুত্বপূর্ণ ভূমিকা রাখছে। লিজ ফাইন্যান্স, কমার্শিয়াল পেপার, সিকিউরিটাইজেশনসহ আধুনিক আর্থিক সেবা উদ্ভাবনের পাশাপাশি পুঁজিবাজারকে প্রাণোদ্দীপ্ত রাখার দায়িত্বও পালন করছে এনবিএফআইগুলো। বিশ্বব্যাংকসহ বিভিন্ন সংস্থার গবেষণা ও জরিপের ফলাফল বলছে, সারা বিশ্বে ব্যাংকের তুলনায় আর্থিক প্রতিষ্ঠানগুলোর অংশগ্রহণ শক্তিশালী হচ্ছে। দেশে ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানের (এনবিএফআই) কার্যক্রম শুরু হয়েছিল গ্রাহকদের ভিন্নধর্মী ও বৈচিত্র্যময় আর্থিক সুবিধা দেয়ার উদ্দেশ্য নিয়ে। তবে যাত্রার পর গত চার দশকেও এনবিএফআইগুলো সেবা প্রদানের ক্ষেত্রে খুব বেশি ভিন্নতা বা বৈচিত্র্য আনতে পারেনি। উল্টো কয়েক হাজার বড় গ্রাহকের মধ্যেই কেন্দ্রীভূত হয়ে পড়েছে এনবিএফআইয়ের ঋণ ও আমানত কার্যক্রম। তবে এর মধ্যেও দেশের অর্থনীতিতে এনবিএফআইগুলোর গুরুত্বপূর্ণ ভূমিকা রয়েছে। বিশেষ করে কুটির, ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের ক্ষেত্রে (সিএমএসএমই) এনবিএফআইয়ের ভূমিকা প্রশংসনীয়। দেশের অর্থনীতির সুসামঞ্জস্যপূর্ণ বিকাশ ও কর্মসংস্থান সৃষ্টিতে সঠিক সময়ে ঋণের সহজলভ্যতা জরুরি। এক্ষেত্রে এনবিএফআই আরো কার্যকর ভূমিকা রাখতে সক্ষম। কিন্তু এনবিএফআইগুলো যেন ঠিকভাবে ক্রিয়াশীল থাকতে পারে, সেজন্য প্রয়োজনীয় নীতিগত সহায়তার অনুপস্থিতি লক্ষণীয়। সদ্যপ্রণীত ফাইন্যান্স কোম্পানি আইন ২০২৩-এর বেশকিছু ধারা নিয়ে উদ্বেগ রয়েছে এনবিএফআই খাতে। এক্ষেত্রে আমানতের সর্বোচ্চ সীমা বেঁধে দেয়া নিয়ে উদ্বেগ বেশি দেখা যাচ্ছে।
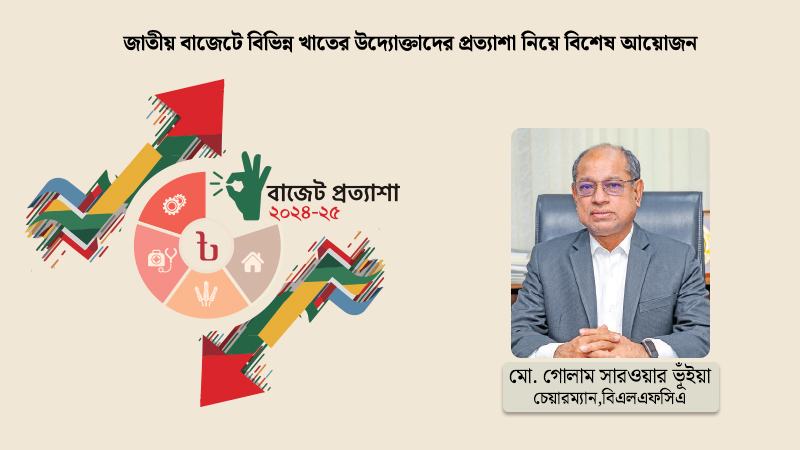
দেশের ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর (এনবিএফআই) সংগঠন বিএলএফসিএর চেয়ারম্যান হিসেবে দায়িত্ব পালন করছেন মো. গোলাম সারওয়ার ভূঁইয়া। তিনি ইন্ডাস্ট্রিয়াল অ্যান্ড ইনফ্রাস্ট্রাকচার ডেভেলপমেন্ট ফাইন্যান্স কোম্পানি (আইআইডিএফসি) লিমিটেডের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহীর দায়িত্বে রয়েছেন দীর্ঘদিন ধরে। বাজেটে এনবিএফআই প্রতিষ্ঠানগুলোর প্রত্যাশা নিয়ে কথা বলেছেন বণিক বার্তার সঙ্গে
২০২৪-২৫ অর্থবছরের বাজেট নিয়ে ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর প্রত্যাশা কী? আপনারা কেমন বাজেট চাইছেন?
দেশীয় ও বৈশ্বিক অর্থনীতিতে নানামুখী সংকট বিরাজমান। সামষ্টিক অর্থনীতির এমন কোনো সূচক নেই, যা ইতিবাচক। এ পরিস্থিতির মধ্যেই শেষ হতে চলছে ২০২৩-২৪ অর্থবছর। ২০২৪-২৫ অর্থবছরের বাজেট প্রণয়নের কাজ এখন চলমান। অর্থমন্ত্রী মহোদয় নতুন অর্থবছরের জন্য ৭ লাখ ৯৭ হাজার কোটি টাকার বাজেট ঘোষণার পরিকল্পনা করছেন।
বাজেট প্রণয়নে একটি গুরুত্বপূর্ণ ধাপ হচ্ছে আর্থিক, মুদ্রা ও মুদ্রা বিনিময় হারসংক্রান্ত সমন্বয়। নতুন বাজেটে রাজস্ব আয়ের লক্ষ্যমাত্রা ধরা হচ্ছে ৫ লাখ ৪০ হাজার কোটি টাকা। এ বাজেটে ঘাটতি থাকবে ২ লাখ ৫৭ হাজার কোটি টাকা। এ ঘাটতি মেটানো হবে ঋণ নিয়ে। এর মধ্যে বিদেশ থেকে ১ লাখ কোটি টাকা ঋণ। বাকি ১ লাখ ৫৭ হাজার কোটি টাকা ঋণ নেয়া হবে অভ্যন্তরীণ উৎস থেকে।
সুদহার বাজারভিত্তিক হওয়ায় এর কিছুটা পড়বে মূল্যস্ফীতি নিয়ন্ত্রণে। প্রবাসী আয় (রেমিট্যান্স) একই জায়গায় আটকে আছে। রফতানি প্রবৃদ্ধিও আশানুরূপ নয়। আবার আছে ভর্তুকির বাড়তি চাপ।
নতুন বাজেট ২০২৪-২৫-এ আমরা একটি বাজারভিত্তিক ও বিনিয়োগ অনুকূল বাজেটের প্রত্যাশা করি। প্রান্তিক জনগোষ্ঠীর কথা বিবেচনা করে বাজেট প্রণয়ন করতে হবে।
বাজেটে নিম্নের সুপারিশমালা বিবেচনা করা যেতে পারে—
জীবনযাত্রার ব্যয় ব্যাপক বৃদ্ধির কারণে স্বল্প ও মধ্যম আয়ের করদাতারা হিমশিম খাচ্ছেন। এমন পরিস্থিতিতে ব্যক্তি ও প্রান্তিক ব্যবসায়ী পর্যায়ে আসন্ন বাজেটে করমুক্ত আয়সীমা বাড়ানোর প্রয়োজন।আর্থিক প্রতিষ্ঠানের তহবিলে একটি বড় উৎস ব্যাংক থেকে ধার করা অর্থ, যা অধিকাংশ ক্ষেত্রেই অধিক সুদে নেয়া। এমনকি কিছু ক্ষেত্রে ব্যাংকগুলো অন্যান্য করপোরেট গ্রাহকদের তুলনায় আর্থিক প্রতিষ্ঠানের জন্য বেশি সুদ চার্জ করে। অধিকন্তু ব্যাংকগুলোর আয়ে ফি, কমিশন, ইত্যাদি রয়েছে, যা কিছু ক্ষেত্রে তাদের মোট আয়ের ২৫-৩০ শতাংশ পর্যন্ত। ফলে ব্যাংকগুলোর লাভের পরিমাণ আর্থিক প্রতিষ্ঠানের থেকে উল্লেখযোগ্যভাবে বেশি। আবার কারেন্ট ও সেভিংস উভয় অ্যাকাউন্টে গ্রাহকদের আমানত গ্রহণের ক্ষেত্রে ব্যাংকগুলো সুবিধাজনক অবস্থানে রয়েছে, যা একটি আর্থিক প্রতিষ্ঠান করতে পারে না।
অতএব, সংকীর্ণ আয়ের মার্জিন এবং নিম্ন বিনিয়োগ পোর্টফোলিওসহ সীমিত আয় প্রবাহের কারণে আর্থিক প্রতিষ্ঠানের জন্য আয়করের হার ৪০ শতাংশ থেকে ৩৫ শতাংশে কমানো উচিত।আয়কর আইন ২০২৩-এর ধারা ১৬৫ অনুযায়ী স্বীকৃত ভবিষ্যৎ তহবিল এবং অনুমোদিত গ্র্যাচুইটি তহবিলের রিটার্ন দাখিল করার জন্য ১৫ শতাংশ ট্যাক্স প্রদান করতে হবে। অথচ ধারা 166(2/G) অনুযায়ী সরকারি ভবিষ্যৎ তহবিল এবং সরকারি পেনসন তহবিলকে করের সঙ্গে রিটার্ন দাখিল থেকে অব্যাহতি দেয়া হয়েছে। এ বৈসাদৃশ্য দূর করে প্রভিডেন্ট ফান্ডের ওপর নতুন আরোপিত টেক্স বোঝা অপসারণ করা যেতে পারে।আর্থিক প্রতিষ্ঠানগুলোর অর্থবছরের সঙ্গে সমন্বয় করে প্রভিডেন্ট ও গ্র্যাচুইটি ফান্ডের অর্থবছর জানুয়ারী থেকে ডিসেম্বর ধরা যেতে পারে।সঞ্চয়ের হার বাড়াতে এবং দেশের ব্যাংকিং ব্যবস্থার প্রতি আস্থা ফিরিয়ে আনতে, ক্ষুদ্র বিনিয়োগকারীদের আগ্রহ বাড়ানো প্রয়োজন। ব্যক্তি পর্যায়ে নির্দিষ্ট পরিমাণ মুনাফা করমুক্ত ঘোষণা করা ক্ষুদ্র বিনিয়োগকারীদের আগ্রহ বৃদ্ধিতে একটি প্রধান উদ্দীপকের ভূমিকা পালন করতে পারে।নতুন ফাইন্যান্স কোম্পানি আইন-২০২৩ অনুযায়ী যোগ্য জামানত ছাড়া ১০ লাখ টাকার বেশি ঋণ প্রদানে নিয়ন্ত্রণ আরোপ করা হয়েছে। যোগ্য জামানত বলতে আমরা নগদ সিকিউরিটি, জমি এবং ভবন বন্ধক, সরকারি বন্ড/সঞ্চয়পত্র, GOB বা বাংলাদেশ ব্যাংক গ্যারান্টি, তালিকাভুক্ত সিকিউরিটিজ, সহজে বিপণনযোগ্য পণ্যের প্রতিশ্রুতি এবং লিজ জমা এগুলোকেই বুঝি। কিন্তু বাস্তবতা হচ্ছে
i) ব্যবসায়িক ঋণগ্রহীতারা সাধারণত সরকারি বন্ড/সঞ্চয়পত্রে বিনিয়োগ করে না।
ii) GoB/BB গ্যারান্টি সাধারণত পাওয়া যায় না।
iii) সব ঋণগ্রহীতা তালিকাভুক্ত সিকিউরিটিজে বিনিয়োগ করেন না এবং তালিকাভুক্ত সিকিউরিটিজের বাজারমূল্যও থাকে যথেষ্ট অস্থির।
iv) আর্থিক প্রতিষ্ঠানগুলোর পণ্য বন্ধক (pledge) রাখার পরিকাঠামোর অভাব রয়েছে এবং ব্যবসায়িক ঋণ গ্রহীতারাও আর্থিক প্রতিষ্ঠানের কাছে পণ্য বন্ধক দিতে ইচ্ছুক নয়।
এমতাবস্থায় বড় টিকিট আকারের ঋণের জন্য (বিশেষ করে করপোরেট সেক্টরে), আর্থিক প্রতিষ্ঠানের কাছে বন্ধক দ্বারা সুরক্ষিত ঋণের দিকে যাওয়া ছাড়া তেমন বিকল্প নেই। পক্ষান্তরে বন্ধক রাখার জন্য উপর্যুক্ত ও পর্যাপ্ত জমি সব ক্ষেত্রে আছে কিনা তাও বিবেচনা করতে হবে।
ছোট ঋণগ্রহীতারা সাধারণত নগদ সিকিউরিটি প্রদান করতে ইচ্ছুক, যেখানে ঋণের ৫০ শতাংশের অধিক আন-কাভারড থেকে যায়। এক্ষেত্রে ঋণের আকার ২০-৩০ লাখ টাকায় সীমাবদ্ধ থাকেছে। উপযুক্ত জামানতের বিধানটি পুনর্বিবেচনা করে নমনীয় করা যেতে পারে।ফাইন্যান্স কোম্পানি অ্যাক্ট-২০২৩ অনুযায়ী আর্থিক প্রতিষ্ঠান একজন ব্যক্তির কাছ থেকে সর্বোচ্চ ৫০ লাখ টাকার বেশি আমানত নিতে পারে না, যৌথ নামে যা সর্বোচ্চ ১ কোটি টাকা হতে পারে। আইন অনুযায়ী বাংলাদেশ ব্যাংক বিভিন্ন সময়ে এ সীমা পুনঃনির্ধারণ করতে পারে। বর্তমান বাস্তবতায় ছোট আমানতের উৎস সংকুচিত হচ্ছে এবং বাণিজ্যিক ব্যাংক থেকে ক্রেডিট লাইন পাওয়া কঠিন হয়ে দাঁড়িয়েছে। ফলে আর্থিক প্রতিষ্ঠানগুলোকে ধনী ব্যক্তিদের কাছ থেকে বড় আমানতের ওপর নির্ভর করতে হয়—যারা বেশি সুদ দাবি করে। প্রবিধানটি শক্তিশালী আর্থিক প্রতিষ্ঠান, যারা সময়মতো আমানত নগদায়নে যত্নশীল, তাদের জন্য কঠিন হয়ে উঠেছে। কারণ সমস্যাটি কেবল নতুন আমানত সংগ্রহের জন্য নয় বরং পুরনো আমানত নবায়ন বা বিদ্যমান আমানতকারীদের কাছ থেকে পুনরায় আমানত নেয়ার সময়ও এ নিয়ম প্রযোজ্য থাকছে। এতে আমানতকারীদের বিপুল পরিমাণ অর্থ ফেরত দেয়ার ক্ষেত্রে কোম্পানির নগদ প্রবাহে বিরূপ চাপ সৃষ্টি হয়েছে।
তারল্য প্রবাহ বজায় রাখার জন্য আমানত সংগ্রহের এ প্রতিবন্ধকতার পুনর্বিবেচনা করা যেতে পারে।আয়কর আইন ২০২৩-এ উৎসে কর কর্তনসংক্রান্ত ধারা ৫৫ অনুসারে, কর্তনের জন্য দায়ী সংস্থা যেকোনো কারণে কর কর্তনে ব্যর্থ হলে দায়ী সংস্থাগুলোকে ধারা ৫৫(ক)-এর অধীনে সম্পূর্ণ পরিমাণে ব্যয়ের ওপর কর অস্বীকৃতির আকারে জরিমানা করা হয়। উৎসে কর কর্তন না করা মানে কর পরিহার করা নয় বরং এটি তদারকি, ভুল বোঝাবুঝি ও আইনের ভুল ব্যাখ্যা ইত্যাদির কারণেও ঘটতে পারে। সুতরাং নির্দিষ্ট শিরোনামের মোট ব্যয়ের ওপর কর ধার্য করা অযৌক্তিক।
নতুন বাজেটে আমরা প্রত্যাশা করছি জরিমানাটি উৎসে কর্তন না করা করের পরিমাণের সঙ্গে সংযুক্ত করা হবে।আয়কর আইন ২০২৩ অনুসারে, ব্যাংক, বীমা ও আর্থিক প্রতিষ্ঠান ব্যতীত অন্য কোনো ব্যক্তি/প্রতিষ্ঠান দ্বারা বাংলাদেশ ব্যাংকের অনুমোদিত জিরো কুপন বন্ড থেকে প্রাপ্ত যেকোনো আয়ে কর অব্যাহতি দেয়া হয়েছে [রেফারেন্স: ষষ্ঠ তফসিল পার্ট-১ (২৫)]। যেহেতু সরকার জিরো কুপন বন্ডে বিনিয়োগ উৎসাহিত করছে, তাই এ আয়কর রেয়াত সবার জন্য দেয়া উচিত।আয়কর আইন ২০২৩ অনুসারে, কোনো করদাতা বিনিয়োগ ক্রেডিট সুবিধা পেতে সরকারি সিকিউরিটিজে ৫ লাখের বেশি বিনিয়োগ করতে পারবেন না। [রেফারেন্স: ষষ্ঠ তফসিল পার্ট-৩ (৭ক)]। সরকারি সিকিউরিটিজে আরো বিনিয়োগ বাড়ানোর জন্য বিনিয়োগের পরিমাণের সীমা বাড়ানো উচিত। IFRS 16 অনুযায়ী আর্থিক বিবৃতিতে অবচয় ধার্য করা হয়, কিন্তু ট্যাক্স কর্তৃপক্ষ ব্যবহারযোগ্য সম্পদের অবচয়কে অনুমোদনযোগ্য ব্যয় হিসেবে বিবেচনা করে না।
আমরা প্রস্তাব করি যে অবচয় চার্জকে যেন গ্রহণযোগ্য ব্যয় হিসেবে বিবেচনা করা হয়।
সাবসিডিয়ারি কোম্পানির মাধ্যমে এনবিএফআইগুলো পুঁজিবাজারভিত্তিক কার্যক্রম পরিচালনা করছে। এক্ষেত্রে আপনারা বাজেটে কোনো করছাড় প্রত্যাশা করছেন কি?
সাবসিডিয়ারি আয় মূল কোম্পানিতে লভ্যাংশ আকারে পাওয়া, ফলে মূল কোম্পানিতে এজন্য দ্বৈত কর চলে আসে। সেকেন্ডারি মার্কেটে বিনিয়োগে উৎসাহিত করার জন্য বিনিয়োগে উৎসাহী করছাড় প্রয়োজন। সাবসিডিয়ারির করহার অন্যান্য কোম্পানির মতো, তাই আর্থিক প্রতিষ্ঠানগুলোর সাবসিডিয়ারির করহার আলাদাসহ ব্যবসাবান্ধব হওয়া উচিত। অপ্রদর্শিত অর্থ একটি নির্দিষ্ট মেয়াদে পুঁজিবাজারে বিনিয়োগের সুযোগ দেয়া যেতে পারে। এতে পুঁজিবাজার চাঙ্গা হওয়ার পাশাপাশি ক্ষুদ্র বিনিয়োগকারীর স্বস্তি ফিরবে। বারবার পুঁজিবাজার নীতি পরিবর্তন না করে গঠনমূলক করা উচিত। ২০১০ সাল পরবর্তী সময়ে যেসব বিনিয়োগকারী তাদের সর্বস্ব হারিয়েছিল তাদের বিভিন্ন ছোট ছোট প্রণোদনার মাধ্যমে আবার বাজারে ফিরিয়ে আনা।
বাজেটে অপ্রদর্শিত অর্থ বৈধ করার সুযোগ চান কি? কোন খাতে এ সুযোগ দেয়া হলে অর্থনীতির জন্য ভালো হবে বলে মনে করেন?
এর আগে বহুবার এ সুযোগ দেয়া হলেও আশানুরূপ ফলাফল আসেনি। সামগ্রিক অর্থনীতিতে যে অর্থ ব্যাংকিং চ্যানেলের বাইরে এবং অবৈধভাবে বাইরে পাচার হচ্ছে, এ সুযোগের মাধ্যমে তা দেশে রাখতের পারলে দেশ ও বাজার ব্যবস্থাকে চাঙ্গা করতে সহায়তা করবে বলে আশা রাখি। তবে এ বিষয়ে একটি গঠনমূলক নীতি থাকা উচিত। যারা এর আগে অবৈধ আয় প্রদর্শন করে সুবিধা নিয়েছে তারা নতুন করে আর কোনো সুবিধা পাবে না।
এনবিএফআই খাতে সরকারের পক্ষ থেকে কী ধরনের পরিবর্তন বা উন্নয়ন করলে জাতীয় রাজস্বে আপনাদের অবদান বাড়বে বলে মনে করেন?
চলমান ব্যাংকিং ব্যবস্থায় এবং নতুন ফাইন্যান্স কোম্পানি আইন-২০২৩ অনুসারে সুদহার বাড়ায় ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানে (এনবিএফআই) আমানতের পরিমাণ কিছুটা বেড়েছে, কিন্তু আমানত হিসাবের সংখ্যা অনেক কমেছে। কারণ ব্যক্তি বা কোম্পানি পর্যায়ে এককভাবে ৫০ লাখ এবং যৌথভাবে সর্বোচ্চ ১ কোটি টাকা বিনিয়োগের বিধান রাখা হয়েছে। ফলে দেশের অনেক প্রদর্শিত বা অপ্রদর্শিত আয় ব্যাংকিং চ্যানেলের বাইরে চলে যাচ্ছে। যাতে সরকার যেমন রাজস্ব হারাচ্ছে, তেমনি দেশের অর্থ বিদেশে অবৈধভাবে পাচার হচ্ছে, যা দেশের সার্বিক অর্থনীতির জন্য মোটেও সমীচীন নয়।
ছোট বিনিয়োগকারীদের উৎসাহিত করতে আবগারি শুল্কের নিম্নসীমা ১ লাখ থেকে বাড়িয়ে ৩ লাখ টাকা পর্যন্ত হওয়া উচিত। তাছড়া কর রেয়াতে ডিপিএসে বিনিয়োগ বাড়িয়ে ৫ লাখ টাকা পর্যন্ত করা উচিত। এছাড়া প্রয়োজন
আর্থিক প্রতিষ্ঠানের জন্য সার্ভিস ইনকাম প্রচলনের সুযোগ দেয়া
আর্থিক প্রতিষ্ঠানের জন্য পৃথক ইনভেস্টমেন্ট সেক্টর সংরক্ষণ করা
আর্থিক প্রতিষ্ঠানের জন্য সরকারের তারল্য সহযোগিতা প্রসারিত করা
আর্থিক প্রতিষ্ঠানগুলোকে বৈদেশিক ঋণ গ্রহণে অনুমোদন দেয়া
আর্থিক প্রতিষ্ঠানগুলোকে আমদানি-রফতানি লেনদেনে সুযোগ দেয়া।
খেলাপিদের বিষয়ে এবারের বাজেটে কোনো নীতিগত সিদ্ধান্ত প্রত্যাশা করেন কিনা?
খেলাপিদের বিষয়ে এবারের বাজেটে ছাড় না দিয়ে নতুন নীতিমালা প্রণয়নসহ একটি সময়োপযোগী সিদ্ধান্ত প্রত্যাশা করি। সুশাসন ও সামষ্টিক অর্থনীতিকে স্থিতিশীল ও বেগবান করতে চাই সরকার এবং বাংলাদেশ ব্যাংকের সম্মিলিত প্রচেষ্টা ও একটি সময়োপযোগী রোডম্যাপ যাতে আর্থিক প্রতিষ্ঠানগুলো ঘুরে দাঁড়ানোর সুযোগ পায়।




