

দেশের শরিয়াহভিত্তিক একটি ব্যাংকের ফেনী শাখায় আমানত রাখতে এসেছেন গৃহিণী হাজেরা খাতুন। যে ব্যাংকটিতে তিনি টাকা জমা রাখছেন, সেটি এ মুহূর্তে তুমুল বিতর্কিত। ছয় মাস ধরে ঠিকমতো গ্রাহকদের আমানতের অর্থও ফেরত দিতে ব্যর্থ হচ্ছে ব্যাংকটি। এ পরিস্থিতির মধ্যেও হাজেরা খাতুন কেন টাকা রাখার জন্য ওই ব্যাংকটিতে এসেছেন, সেটি নিয়ে কর্মকর্তারাও রীতিমতো বিস্মিত।
হাজেরা খাতুনের কাছে এর কারণ জানতে চাইলে তিনি বলেন, ‘বহু দিন থেকে সুদমুক্ত জীবনযাপনের চেষ্টা করছি। এখন তো আর সুদযুক্ত ব্যাংকে ফেরত যাওয়া সম্ভব নয়। তাছাড়া এ ব্যাংকটির সঙ্গে সম্পর্কও বহুদিনের। এ ব্যাংক থেকে টাকা তুলে কোথায় রাখব। তাই দীর্ঘদিনের আস্থা ও বিশ্বাসেই ভরসা রাখছি।’
এ গৃহিণীর মতো দেশের কোটি কোটি গ্রাহকের আস্থা এখনো শরিয়াহভিত্তিক ব্যাংক ব্যবস্থার ওপর। এ ধারার এক ব্যাংক থেকে আমানত তুলে নিয়ে গ্রাহকরা অন্য ব্যাংকে জমা দিচ্ছেন। আবার কেউ কেউ জমা রাখছেন ইসলামী ব্যাংকিং শাখা কিংবা উইন্ডো চালু করা প্রচলিত ধারার ব্যাংকে।
কয়েক বছর ধরেই দেশের শরিয়াহভিত্তিক বেশির ভাগ ব্যাংক ঘিরে বিতর্ক চলছে। রাষ্ট্রীয় পৃষ্ঠপোষকতায় লুণ্ঠনের শিকার হয়েছে এ ধারার বেশ কয়েকটি ব্যাংক। বিপর্যয়ের মুখে পড়েছে দেশের সবচেয়ে বড় ব্যাংক ইসলামী ব্যাংক বাংলাদেশ পিএলসিও। ছাত্র-জনতার গণ-অভ্যুত্থানের পর শরিয়াহভিত্তিক বেশির ভাগ ব্যাংক গ্রাহকদের টাকা ফেরত দিতেও ব্যর্থ হচ্ছে। বিপর্যয়কর এ পরিস্থিতির মধ্যেও ইসলামী ধারার ব্যাংকিংয়ের ওপর গ্রাহকদের আস্থাকে বিস্ময়কর বলে মনে করেছেন সংশ্লিষ্টরা।
এ বিষয়ে কথা হয় ইসলামী ধারার ব্যাংকগুলোর চেয়ারম্যান, শীর্ষ নির্বাহী, গ্রাহক ও বিশেষজ্ঞদের সঙ্গে। তাদের ভাষ্য হলো দেশের ধর্মভীরু মানুষের উল্লেখযোগ্য অংশ ইসলামী ধারার ব্যাংকিংয়ে অভ্যস্ত। তারা এ ধারার ব্যাংকে লেনদেনকে ইবাদতের অংশ মনে করেন। এ কারণে ব্যবস্থাপনার ব্যর্থতায় নানা বিতর্ক উঠলেও গ্রাহকরা এখনো শরিয়াহভিত্তিক ব্যাংকিংয়ের ওপরই আস্থা রাখতে চান। গত ছয় মাসে ইসলামী ধারার ব্যাংকিং থেকে হাজার হাজার কোটি টাকার আমানত বের হয়ে গেলেও সেগুলো এখন আবার ফেরত আসছে। বেশির ভাগ ব্যাংকে এখন আমানত বাড়ছে।
বাংলাদেশে বড় ধাক্কা খেলেও বিশ্বব্যাপী এখনো সবচেয়ে বিকাশমান ধারা হলো ইসলামী ব্যাংকিং। প্রচলিত ধারার ব্যাংকিংয়ের চেয়ে শরিয়াহভিত্তিক ব্যাংকিংয়ের প্রবৃদ্ধি হচ্ছে প্রায় দ্বিগুণ গতিতে। ইসলামিক ডেভেলপমেন্ট ব্যাংকসহ (আইডিবি) বৈশ্বিক বিভিন্ন সংস্থার গবেষণার তথ্য অনুযায়ী, ২০০৯ সাল-পরবর্তী সময়ে বার্ষিক ১৭ শতাংশ হারে প্রবৃদ্ধি হয়েছে শরিয়াহভিত্তিক আর্থিক ব্যবস্থার। ২০২২ সাল শেষে বৈশ্বিক ইসলামিক ফাইন্যান্সে সম্পদের আকার ছিল ৪ দশমিক ৫ ট্রিলিয়ন ডলার। আর সংস্থাগুলোর প্রক্কলন হচ্ছে ২০২৭ সালে এ সম্পদের আকার ৬ দশমিক ৭ বিলিয়ন ডলার ছাড়িয়ে যাবে। মুসলিমপ্রধান দেশগুলো ছাড়াও যুক্তরাজ্য, চীন, হংকংয়ের মতো অর্থনৈতিক শক্তিগুলোর বাজারে ইসলামিক ফাইন্যান্সের বিভিন্ন প্রডাক্ট ব্যাপক জনপ্রিয়তা পেয়েছে। আর থাইল্যান্ড, শ্রীলংকার মতো দেশগুলোয়ও ইসলামী ব্যাংকিংয়ের জন্য পৃথক আইন চালু হয়েছে।
গত চার দশকে ইসলামী ধারার ব্যাংকিংয়ে বিপুল সাফল্য পেয়েছে মালয়েশিয়া। আধুনিক মালয়েশিয়ার অর্থনৈতিক ভিত তৈরিতে শরিয়াহভিত্তিক এ ব্যাংকিং ব্যবস্থার ভূমিকা ছিল যুগান্তকারী। মালয়েশিয়ার মতো বাংলাদেশেও এ সময়ে ইসলামী ধারার ব্যাংকিং দ্রুত জনপ্রিয় হয়েছে। কিন্তু অর্থনীতিতে কাঙ্ক্ষিত ভূমিকা রাখার আগেই আস্থার সংকটের মুখে পড়েছে ইসলামী ধারার ব্যাংক। শেখ হাসিনা সরকারের তৈরি করা অলিগার্করা ২০১৪ সাল-পরবর্তী সময়ে এ ধারার ব্যাংকগুলোয় রীতিমতো লুণ্ঠন চালিয়েছে।
বাংলাদেশে শরিয়াহভিত্তিক ব্যাংকিংয়ের সূচনা হয়েছিল ইসলামী ব্যাংক বাংলাদেশের হাত ধরে। ১৯৮৩ সালে কার্যক্রম শুরু করা প্রতিষ্ঠানটির সাফল্যে উদ্বুদ্ধ হয়ে দেশে গড়ে উঠেছে ১০টি পূর্ণাঙ্গ ধারার ইসলামী ব্যাংক। এর মধ্যে পাঁচটিই প্রচলিত ধারা থেকে ইসলামী ধারায় রূপান্তর হয়েছে। প্রচলিত ধারার ১৬টি ব্যাংক চালু করেছে ইসলামী ব্যাংকিং শাখা। আরো ২০টি প্রচলিত ধারার ব্যাংক উইন্ডো চালুর মাধ্যমে ইসলামী ব্যাংকিং সেবা দিচ্ছে।
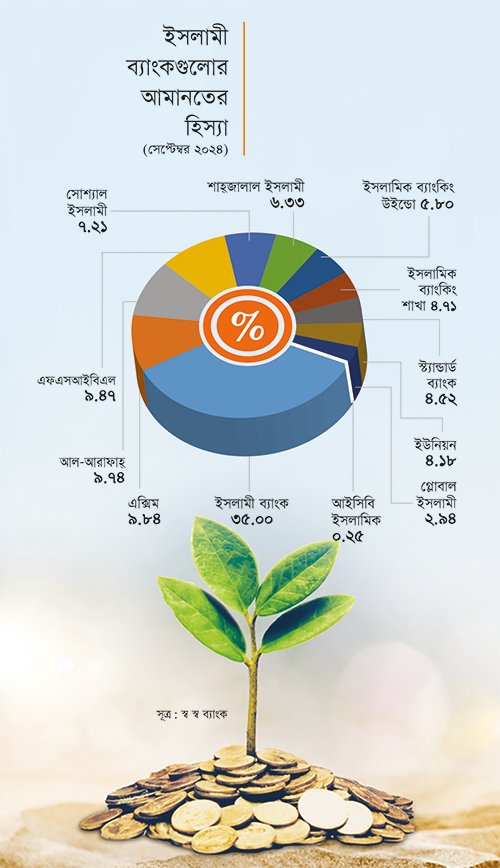
গত বছরের সেপ্টেম্বর শেষে ইসলামী ধারার ব্যাংকিংয়ে জমাকৃত আমানতের পরিমাণ ছিল ৪ লাখ ৩৬ হাজার ৬৬৭ কোটি টাকা, যা দেশের ব্যাংক খাতের মোট আমানতের ২৫ শতাংশ। একই সময়ে ইসলামী ধারার ব্যাংকিংয়ের বিনিয়োগের পরিমাণ ছিল ৪ লাখ ৭০ হাজার ৪৪৩ কোটি টাকা। দেশের ব্যাংকগুলোর মোট বিনিয়োগের ২৮ শতাংশই ইসলামী ধারার ব্যাংকিং থেকে গেছে। আর দেশের মোট রেমিট্যান্সের প্রায় ৩৫ শতাংশ ইসলামী ব্যাংকগুলোর মাধ্যমে আসছে। দেশের আমদানি-রফতানির ক্ষেত্রেও শরিয়াহভিত্তিক ব্যাংকগুলোর উল্লেখযোগ্য অংশগ্রহণ রয়েছে।
ইসলামী ব্যাংক ব্যাংলাদেশ পিএলসি ছাড়াও এ ধারার অন্য ব্যাংকগুলো হলো আল-আরাফাহ্ ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক (এসআইবিএল), এক্সিম ব্যাংক, শাহ্জালাল ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক, স্ট্যান্ডার্ড ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও আইসিবি ইসলামিক ব্যাংক।
ইসলামী ব্যাংকিং শাখা চালু করা ব্যাংকগুলো হলো প্রাইম ব্যাংক, সাউথইস্ট ব্যাংক, বেঙ্গল কমার্শিয়াল ব্যাংক, ঢাকা ব্যাংক, প্রিমিয়ার ব্যাংক, পূবালী ব্যাংক, যমুনা ব্যাংক, ওয়ান ব্যাংক, বাংলাদেশ কমার্স ব্যাংক, সিটি ব্যাংক, এবি ব্যাংক, ব্যাংক আল-ফালাহ, এনআরবি ব্যাংক, ইউনাইটেড কমার্শিয়াল ব্যাংক, এনসিসি ব্যাংক ও মার্কেন্টাইল ব্যাংক। যেসব ব্যাংক ইসলামী ব্যাংকিং উইন্ডো চালু করেছে সেগুলো হলো এনআরবিসি ব্যাংক, অগ্রণী ব্যাংক, সিটি ব্যাংক, সোনালী ব্যাংক, মার্কেন্টাইল ব্যাংক, ট্রাস্ট ব্যাংক, প্রিমিয়ার ব্যাংক, পূবালী ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংক, ওয়ান ব্যাংক, মেঘনা ব্যাংক, ইউনাইটেড কমার্শিয়াল ব্যাংক, সাউথ বাংলা এগ্রিকালচার অ্যান্ড কমার্স ব্যাংক, ব্যাংক এশিয়া, স্ট্যান্ডার্ড চার্টার্ড ব্যাংক, মিডল্যান্ড ব্যাংক, এবি ব্যাংক, রূপালী ব্যাংক, ইস্টার্ন ব্যাংক ও জনতা ব্যাংক। কেন্দ্রীয় ব্যাংকের এ তথ্যে দেখা যাচ্ছে, সাতটি ব্যাংক ইসলামী ব্যাংকিং শাখার পাশাপাশি ইসলামী ব্যাংকিং উইন্ডোও চালু করেছে। সব মিলিয়ে দেশের ৫২টি ব্যাংক এখন ইসলামী ধারার ব্যাংকিংয়ের সঙ্গে যুক্ত রয়েছে।
ইসলামী ব্যাংক বাংলাদেশ পিএলসির শরিয়াহ বোর্ডের সদস্য অধ্যাপক ড. মোহাম্মদ মানজুরে ইলাহী বণিক বার্তাকে জানান, বাংলাদেশের ইসলামী ব্যাংকিং ব্যবস্থাকে সামনের দিকে এগিয়ে নেয়ার জন্য বেশকিছু সংস্কার প্রয়োজন। এক্ষেত্রে সবার আগে পৃথক ইসলামী ব্যাংক কোম্পানি আইন প্রণয়ন ও কার্যকর করা দরকার। পাশাপাশি কেন্দ্রীয় ব্যাংকে সেন্ট্রাল শরিয়াহ বোর্ড গঠন এবং শক্তিশালী শরিয়াহ গভর্ন্যান্স কাঠামো নিশ্চিত করতে হবে। এ দুটি উদ্যোগ বাস্তবায়ন হলে শরিয়াহভিত্তিক ব্যাংকিংয়ের নিয়ন্ত্রণ ও সুপারভিশনের ক্ষেত্রে কেন্দ্রীয় ব্যাংক কার্যকর ভূমিকা রাখতে পারবে।
তিনি বলেন, ‘ইসলামী ব্যাংকিংয়ের জন্য পর্যাপ্ত দক্ষ জনবল নিয়োগ করে অভ্যন্তরীণ শরিয়াহ অডিটকে আরো শক্তিশালী করা, বহিঃশরিয়াহ অডিট চালু করা, তারল্য সংকট মোকাবেলার জন্য সুকুকসহ শরিয়াহসম্মত উপকরণ বৃদ্ধি করা, ইসলামী ব্যাংকিং সম্পর্কিত গবেষণা বৃদ্ধি করা, পর্যায়ক্রমে দেশের স্কুল, কলেজ ও বিশ্ববিদ্যালয়ের পাঠক্রমে ইসলামী ব্যাংকিং ও ফাইন্যান্স অন্তর্ভুক্ত করা দরকার। অন্যথায় দেশের ইসলামী ব্যাংকিং ব্যবস্থা বৈশ্বিক স্ট্যান্ডার্ডে পৌঁছাতে পারবে না।’
সুদমুক্ত হওয়ার পাশাপাশি ইসলামী ব্যাংকিংয়ের মূল চেতনা হলো অন্তর্ভুক্তিমূলক ব্যাংকিং ও সর্বজনীন কল্যাণ। সম্পদের সুষম বণ্টন ও অনগ্রসর জাতিগোষ্ঠীর ভাগ্য পরিবর্তনে এটি ভূমিকা রাখার কথা। যদিও এ মূলনীতি থেকে ইসলামী ধারার ব্যাংকগুলো যোজন যোজন দূরে। গত কয়েক বছরে এ ধারার ব্যাংকগুলো কেবল কিছু গ্রাহকের হাতে কোটি কোটি আমানতকারীর অর্থ তুলে দিয়েছে। অন্যদিকে মুসলিমপ্রধান দেশগুলোয় এটি চালু হয়েছে চ্যারিটি বা দাতব্য সেবা হিসেবে। যদিও বাংলাদেশের বেশির ভাগ শরিয়াহভিত্তিক ব্যাংক গড়ে তোলা হয়েছে কেবল বাড়তি মুনাফার জন্য। এমন সব ব্যক্তি ইসলামী ধারার ব্যাংকগুলোর উদ্যোক্তা হয়েছেন, যাদের ইসলাম সম্পর্কে ন্যূনতম কোনো জ্ঞান নেই। আবার নিজেদের চর্চার মধ্যেও ইসলামী মূল্যবোধ নেই। কেবল ব্যবসার উদ্দেশ্যে শরিয়াহভিত্তিক ব্যাংক গড়ে তুলেছেন তারা।
গ্রাহকদের জমাকৃত অর্থের সুরক্ষার জন্য দেশের প্রচলিত ধারার ব্যাংকগুলোকে আমানতের ১৩ শতাংশ অর্থ স্ট্যাটিউটরি লিকুইডিটি রেশিও বা বিধিবদ্ধ জমা (এসএলআর) হিসেবে রাখতে হয়। যদিও ইসলামী ধারার ব্যাংকগুলোর ক্ষেত্রে এসএলআর রাখতে হয় মাত্র ৫ দশমিক ৫ শতাংশ। আবার প্রচলিত ধারার ব্যাংকগুলো গ্রাহকদের আমানতের সর্বোচ্চ ৮৫ শতাংশ পর্যন্ত ঋণ দিতে পারে। কিন্তু ইসলামী ধারার ব্যাংকগুলোর ক্ষেত্রে আমানতের ৯২ শতাংশ পর্যন্ত ঋণ বা বিনিয়োগ করার সুযোগ রয়েছে। অর্থাৎ গ্রাহকদের আমানতের অর্থ সুরক্ষার ক্ষেত্রে ইসলামী ধারার ব্যাংকগুলোর রক্ষাকবচ অনেক দুর্বল। নীতি পরিপালনের ক্ষেত্রে বাড়তি এ সুযোগ ও বেশি মুনাফার প্রলোভনেই অনেক উদ্যোক্তা ইসলামী ধারার ব্যাংকিংয়ে যুক্ত হয়েছেন বলে সংশ্লিষ্টরা অভিযোগ করেছেন।
ইমামূল হাছান আদনান: জ্যেষ্ঠ প্রতিবেদক, বণিক বার্তা




