বিগত সময়ে নানা কারণে দেশে ব্যাংকিং ব্যবস্থার প্রতি একটি অনাস্থা তৈরি হয়েছে। ইসলামী ব্যাংকিং নিয়েও নানা অসন্তোষ দেখা দিয়েছে। কেন্দ্রীয় ব্যাংক দেশের রাজনৈতিক পটপরিবর্তনের পর ব্যাংকগুলোর বোর্ড পুনর্গঠন করেছে। সে জায়গা থেকে আপনারা বোর্ড হিসেবে কী কী পদক্ষেপ নিয়েছেন গ্রাহকের আস্থা ফেরানোর জন্য?
এটা সত্য যে বিগত বছরগুলোয় আমাদের দেশের ব্যাংক খাতের বিভিন্ন অনিয়মের কারণে ব্যাংক খাতের ওপর গ্রাহকদের নানা অসন্তোষ ও অনাস্থা তৈরি হয়েছে। গ্রাহকদের আস্থা ও সুশাসন ফিরিয়ে আনার লক্ষ্যে বাংলাদেশ ব্যাংক আল-আরাফাহ্ ইসলামী ব্যাংকসহ আরো কয়েকটি ব্যাংকের পর্ষদ ভেঙে নতুন পর্ষদ গঠন করেছে। নতুন পর্ষদের কাছে অবশ্যই সবারই কিছু প্রত্যাশা রয়েছে। আমরা সেই প্রত্যাশা পূরণ করে সামনে এগিয়ে যাব। আমরা জানি দেশের ইসলামী ব্যাংকগুলো ব্যাংক খাতের ২৫-২৬ শতাংশ নিয়ন্ত্রণ করে। ক্ষুদ্র বিনিয়োগ থেকে শুরু করে সিএমএসই, মাইক্রো ফাইন্যান্সিং, করপোরেট, রিটেইল, রেমিট্যান্স, ডিপোজিট, এগ্রিকালচার সবক্ষেত্রে ইসলামী ব্যাংকগুলো তাদের দক্ষতার স্বাক্ষর রেখেছে। কিন্তু বর্তমান প্রেক্ষাপটে ইসলামী ব্যাংকগুলো সংকটের মধ্য দিয়ে যাচ্ছে।
যেকোনো আর্থিক প্রতিষ্ঠান বা ব্যাংকের জন্য সবচেয়ে জরুরি হচ্ছে সুশাসন, স্বচ্ছতা ও জবাবদিহিতা। এগুলোর অনুপস্থিতির কারণেই ইসলামী ব্যাংকগুলো এই সংকটময় পরিস্থিতির মধ্য দিয়ে যাচ্ছে। আমরা আমাদের প্রতিষ্ঠানে এগুলোকে আরো শক্তিশালী করতে করণীয় সব ধরণের পরিবর্তনের মধ্য দিয়ে যাচ্ছি। সর্বোচ্চ অগ্রাধিকার দিয়ে পরিবর্তনের মধ্য দিয়ে আমরা গ্রাহকের আস্থার জায়গাকে আরো শক্তিশালী ও আল-আরাফাহ্ ইসলামী ব্যাংককে একটি সাসটেইনেবল ভিত্তির ওপর দাঁড় করাব ইনশা আল্লাহ।
গঠনমূলক পরিবর্তনের জন্য তিনটি বিষয়—পিপল, প্রসেস ও কাস্টমার সেন্ট্রিসিটি, এই তিনটি বিষয়ে পরিকল্পনা অনুযায়ী বিভিন্ন কার্যক্রম শুরু হয়েছে।
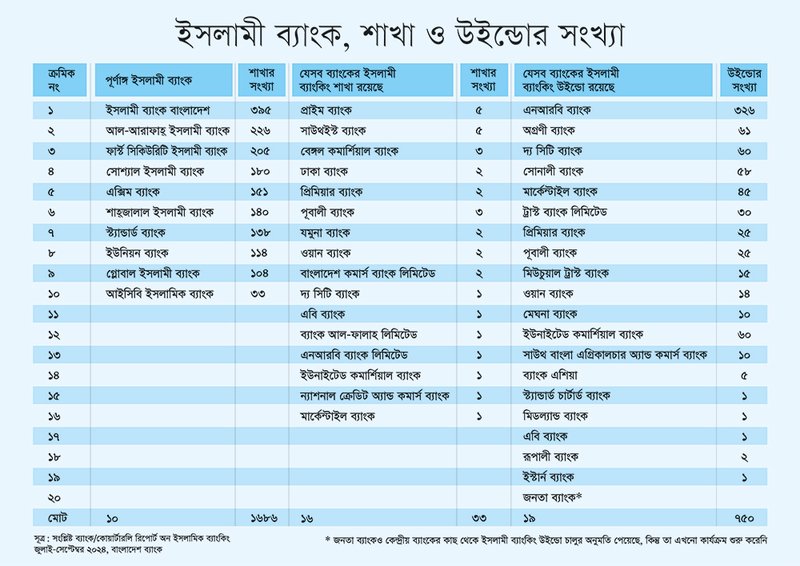
প্রথমেই যদি পিপলের কথা বলি, তাহলে আমাদের ব্যাংকে প্রায় ছয় হাজারের ওপর লোকবল রয়েছে। আমাদের এ সুবিশাল লোকবলের সঙ্গে রয়েছে ২২৬টি ব্রাঞ্চ, ৮৫টি সাব-ব্রাঞ্চ, ৭৫০টি এজেন্ট এবং ২৩৫টি এটিএম বুথ নিয়ে বিস্তৃত ব্যাংকিং নেটওয়ার্ক। এ বিশাল লোকবল ও বিস্তৃত নেটওয়ার্ককে আরো কাজে লাগানোর অবকাশ রয়েছে। এজন্য আমরা আমাদের মানবসম্পদকে আরো দক্ষ ও আধুনিক করার বিভিন্ন পদক্ষেপ নিয়েছি। মানবসম্পদের সুষ্ঠু জবাবদিহিতা, স্বচ্ছতা ও তাদের কাজের দায়িত্ববোধ বৃদ্ধির জন্য আমরা ব্যাংকের অর্গানোগ্রাম আধুনিক ও ইফিসিয়েন্ট করতে পুরো ব্যাংকিং কাঠামোয় পরিবর্তন আনছি। আমরা এখন সেন্ট্রালাইজড স্ট্রাকচারে চলে যাব এবং সেই অনুযায়ী দক্ষতার ভিত্তিতে তাদের দায়িত্ব বণ্টন করা হবে।
সেন্ট্রালাইজড স্ট্রাকচারের মাধ্যমে আমরা কমপ্লায়েন্সকে সামনে নিয়ে আসতে চাই। কারণ আমাদের কোর-রিস্ক ম্যানেজমেন্টের দিক থেকে এর বড় ভূমিকা রয়েছে। এতে আমরা খুবই শক্তিশালী একটা ব্যাংক হিসেবে আমাদের যাত্রা অব্যাহত রাখতে পারব। তবে বর্তমান জনবল ও রিসোর্সগুলো নিয়ে পরিবর্তনগুলোর বাস্তবায়ন করা খুবই চ্যালেঞ্জিং। ব্যাংকের পরিচালনা পদ্ধতিতে আধুনিকায়ন, ডিজিটালাইজেশন, অটোমেশনের ওপর গুরুত্বারোপ করা হচ্ছে, যা করপোরেট গভর্ন্যান্স ও ট্রান্সপারেন্সিকে আরো বাড়াবে। ফলে এ জায়গাগুলোয় আমাদের ব্যাপক প্রশিক্ষণের প্রয়োজন হবে, মাইন্ডসেট পরিবর্তনের প্রয়োজন হবে। আমরা আশা করি, সবার কাছ থেকে যে ধরনের সহযোগিতা পাচ্ছি তাতে আমরা এটি করতে পারব। আমরা আশা করছি, একটি মডার্ন ব্যাংকিং ফরম্যাটে যদি ব্যাংককে দাঁড় করাতে পারি আর সবাই যদি যুক্ত হন, তাহলে ব্যাংকটিকে আরো শক্তিশালী ভিত্তির ওপর দাঁড় করাতে পারব যা এটিকে একটি টেকসই জায়গায় নিয়ে যাবে।
আমরা ব্যাংকের পরিচালনা পদ্ধতি, ব্যবসায়িক মডেল ও ডেইলি অপারেশন্সকে আধুনিকায়ন করে ব্যাংকে ঝুঁকি কমিয়ে আনার চেষ্টা করছি। এটি করতে না পারলে ভবিষ্যতে আমাদের কঠিন সময়ের সম্মুখীন হতে হবে।
আমাদের তারল্য নিয়ে কোনো সমস্যা নেই এবং তারল্য সহায়তার জন্য আমাদের বাংলাদেশ ব্যাংকেও যেতে হয়নি।
আমাদের প্রাথমিক লক্ষ্য হচ্ছে, একটি ইনডিপেনডেন্ট ও অটোনোমাস ক্রেডিট টিম দাঁড় করানো, যারা কোনো প্রেশার ও ইনফ্লুয়েন্স দ্বারা প্রভাবিত না হয়ে নিরপেক্ষভাবে ঝুঁকি পর্যালোচনা ও মোকাবেলায় কাজ করবে। এই টিমের রিপোর্টিং লাইন আলাদা হবে, বিজনেসের রিপোর্টিং লাইন হবে, অপারেশন্স অ্যান্ড সাপোর্ট রিপোর্টিং লাইনও আলাদা হবে। সবার কাজের জবাবদিহিতা ও দায়িত্ববোধ সুনির্দিষ্ট থাকবে, যেন তারা সুষ্ঠু ও স্বচ্ছভাবে তাদের কাজ করতে পারে। আমাদের সমস্যাগুলো চিহ্নিত হয়ে গেছে এবং এগুলো দূর করা ও সম্ভাব্য সমস্যা মোকাবেলায় আমরা প্রস্তুতি নিয়ে রাখতে চাই।
এরই মধ্যে আপনারা সমস্যাগুলো চিহ্নিত করেছেন। সামনে এসব মোকাবেলায় প্রস্তুতি কী আপনাদের?
সমস্যার সমাধান ও ভবিষ্যতে যাতে এ ধরনের সমস্যার মধ্য দিয়ে যেতে না হয় তাই অর্গানোগ্রাম পুরোটাই পরিবর্তন করে ফেলেছি। এ পরিবর্তনগুলো না করলে প্রতিষ্ঠান টেকসই হবে না। আমরা ক্রেডিটকে ইনডিপেনডেন্ট ও অটোনোমাস করতে চাচ্ছি। এগুলো করপোরেট কালচার চেঞ্জ করার ব্যাপারেও ভূমিকা রাখবে।
বেশির ভাগ প্রতিষ্ঠানেই আমি দেখেছি পারফরম্যান্স অরিয়েন্টেড কালচারের প্রচলন নেই, সবাইকে একই কাতারে বিচার করা হয়। আমরা এখানে একটা আমূল পরিবর্তন আনতে চাইছি। পাশাপাশি যদি একটা রিস্ক ম্যানেজমেন্ট ফ্রেমওয়ার্ক তৈরি করে ফেলতে পারি, তাহলে আমাদের একটা কালচার তৈরি হবে, যা একটা সুস্থ বিনিয়োগ পরিবেশ নিশ্চিত করবে। এ লক্ষ্যে আমরা কাজ করছি, সামনে আমাদের প্রচুর কাজও করতে হবে, কারণ কিছু চ্যালেঞ্জ তো আছেই। যেহেতু আমরা ইসলামী ধারার ব্যাংক, শরিয়াহ আমাদের মূল, তাই আমরা যা-ই করব সেটি শরিয়াহভিত্তিক হতে হবে। এটি না হলে আমরা কিন্তু আমাদের লক্ষ্যে পৌঁছতে পারব না। এগুলো বাস্তবায়ন করতে পারলে আমাদের ৩৭ লাখ গ্রাহকের আস্থা আরো বেড়ে যাবে।
আপনি নন-পারফরমিং অ্যাসেটের কথা বলছেন। বর্তমানে এটি নিয়ে আপনাদের পরিকল্পনা কী?
নন-পারফরমিং অ্যাসেটের জন্য আমরা বিভিন্ন পদক্ষেপ গ্রহণ করেছি এবং আমাদের সবার সঙ্গে কথা হচ্ছে। আমরা একটি স্পেশাল টিম গঠন করে দিয়েছি এবং নন-পারফরমিং অ্যাসেটের ঝুঁকি কমানোর জন্য যথাযথ চেষ্টা করা হচ্ছে। বাংলাদেশ ব্যাংকের সঙ্গে আমাদের আলাপ হয়েছে। তারা এখানে অডিট করেছেন, আমাদের নিজেদের অডিটও চলমান। আমরা ঝুঁকি ব্যবস্থাপনাকে রোবাস্ট একটা সিস্টেমের মধ্যে দাঁড় করানোর চেষ্টা করছি। সামনের দিনে সঠিক অ্যানালাইসিসের মাধ্যমে যেন বিনিয়োগ করা যায় সেটি আমরা নিশ্চিত করব। আমি আগেই বলেছি একটি ইনডিপেনডেন্ট ও অটোনোমাস ক্রেডিট টিম বানাচ্ছি যারা প্রেশার ও ইনফ্লুয়েন্স দ্বারা প্রভাবিত না হয়ে নিরপেক্ষভাবে ঝুঁকি পর্যালোচনা ও মোকাবেলায় কাজ করবে। বর্তমানে যে পরিস্থিতি আছে, তা থেকে বের হওয়ার জন্য একটু সময় দিতে হবে। বাংলাদেশ ব্যাংকের সঙ্গে আমরা কথা বলেছি।
ভবিষ্যতে যাতে নন-পারফরমিং অ্যাসেটের পরিমাণ না বাড়ে সেজন্য আমরা বিজনেস মডেলে পরিবর্তন এনেছি। আমাদের বর্তমান ব্যবসায়িক মডেলে আমরা করপোরেট ব্যবসায় বেশি ফোকাস কিন্তু সেখান থেকে বের হয়ে আসতে হবে, কারণ এখানে কনসেন্ট্রেশন রিস্ক থেকে যায়। আমাদের করপোরেটের উপস্থিতি যা আছে তাই থাকবে কিন্তু ফোকাস বাড়াব রিটেইল, এসএমই, মাইক্রোফাইন্যান্স ও রেমিট্যান্সসহ অন্যান্য ব্যাংকিং ব্যবসায়। আর এর মাধ্যমে নন-পারফরমিং বিনিয়োগের ঝুঁকিটা কমিয়ে আনতে সক্ষম হব।
নন-পারফরমিং বিনিয়োগের বিষয়ে আমাদের দেশের যে আইন আছে সেখানে কিছু পরিবর্তন আনতে হবে। এগুলো নিয়ে অনেক আলোচনা হয়েছে। তবে কোনো পরিবর্তন আসেনি। আমার মনে হয়, বাংলাদেশ ব্যাংক যদি এখানে একটু নজর দেয় এবং আমরা সবাই মিলে যদি এখানে কাজ করি তাহলে পরিবর্তন আনা সম্ভব।
আমরা জানি, সব ব্যাংকে কিছু বিনিয়োগ আছে যেগুলো ব্যাংকের আর্থিক ভিত্তিকে ঝুঁকিতে ফেলেছে। সেই বিনিয়োগগুলোকে চিহ্নিত করতে হবে এবং একটি রোড প্ল্যান করে সেগুলোকে সার্বক্ষণিক নজরদারিতে রাখতে হবে।
আমাদের ব্যাংকে যেগুলো গতানুগতিক, সেগুলোর জন্য আমরা আলাদা টিম গঠন করেছি। আমাদের টিম ব্রাঞ্চে ব্রাঞ্চে গিয়ে কাস্টমারের সঙ্গে বসে সেগুলোর একটা সমাধান করার চেষ্টা করছে। সেক্ষেত্রে নেগোসিয়েশন বা মামলা সবই হচ্ছে। তবে এটি রাতারাতি উদ্ধার হবে না। কিন্তু একটা সময়ের মধ্যে আমরা এগুলোকে কমিয়ে নিয়ে আসতে পারব, আমাদের বিশ্বাস।
এখন থেকে আমরা যে বিনিয়োগগুলো দিচ্ছি সেটি ঠিকভাবে দিচ্ছি কিনা, তা যাচাইয়ে বেশি গুরুত্ব দেয়া হচ্ছে। যেকোনো প্রতিষ্ঠানে অর্থায়নটা হওয়া উচিত ক্যাশ ফ্লোর ওপর ভিত্তি করে। বিনিয়োগকৃত প্রতিষ্ঠানের ক্যাশ ফ্লো যদি যথাযথ না থাকে তাহলে সেই প্রতিষ্ঠানকে বিশাল আর্থিক লিমিট দিয়ে রাখা উচিত নয়। আমরা এ জায়গাগুলোয় ফোকাস করছি। বড় বড় বিনিয়োগ থেকে বেরিয়ে আসতে হবে। আমাদের ব্যালান্স শিট পারমিট করলেই বড় বড় বিনিয়োগে যাওয়া উচিত নয়। এখন আমরা গুরুত্ব দিচ্ছি ইনকাম ভালো হবে তাই, কিন্তু যখন সমস্যা তৈরি হবে, তখন হাজার-পনেরোশ কোটি টাকার বিনিয়োগের বার্ডেন নেয়া ব্যাংকের পক্ষে খুবই কঠিন হবে। তাই আমাদের ব্যবসায়িক ও পরিচালনা পদ্ধতিতে পরিবর্তন সময়ের প্রয়োজনে করতে হবে।
আমরা কয়েক মাস ধরে রেমিট্যান্স ফ্লো ভালো দেখছি। কিন্তু এখন ইসলামী ব্যাংকগুলোর স্টেক কমে গেছে। ইসলামী ব্যাংকগুলো আগের সে অবস্থায় ফিরিয়ে আনার ক্ষেত্রে পদক্ষেপ কী হবে?
এ মুহূর্তে রেমিট্যান্সের বিশাল ভূমিকা। আমি ইসলামী ব্যাংকের নামই বলছি; তারা কিন্তু এখনো টপ। অন্যরা যারা আছে, তারা এরই মধ্যে আগের অবস্থান হারাচ্ছে। রেমিট্যান্স আদায়ের জন্য ইসলামী ব্যাংকসহ অন্য ব্যাংকগুলোর বিস্তৃত নেটওয়ার্ক আছে। এখানে একটা বিশাল ভূমিকা পালন করে এক্সচেঞ্জ রেট। বিগত সময়ে ভলাটাইল এক্সচেঞ্জ রেটের কারণে ব্যাংকিং চ্যানেলে রেমিট্যান্সে প্রভাব পড়েছিল। কিন্তু এখন এ এক্সচেঞ্জ রেট স্ট্যাবল হওয়ার কারণে রেমিট্যান্সের প্রবাহ বেড়েছে। গভর্নর স্যার বলেছেন, বাংলাদেশে ৪০-৪৫ বিলিয়ন ডলার রেমিট্যান্স আনা সম্ভব। আমি মনে করি উনি ঠিকই বলেছেন। রেমিট্যান্সযোদ্ধা যারা আছেন, তাদেরও একটু মোটিভেশন দেয়ার দরকার আছে বলে আমি মনে করি। তাদের যদি সঠিকভাবে মোটিভেট করা না যায় তাহলে কিন্তু একসময় নিরুৎসাহী হবেন। এখানে ব্যাংকগুলোকে তাদের বিস্তৃত নেটওয়ার্ককে ডিজিটালাইজড ও ভ্যালু অ্যাডেড সার্ভিসের মাধ্যমে রেমিট্যান্সযোদ্ধাদের কাছে আকর্ষণীয় করে তুলতে হবে। আমরা মোবাইল ব্যাংকিংয়ের কথা বলছি, ডিজিটাল ব্যাংকিংয়ের কথা বলছি, এগুলোকে যদি আরো সুন্দরভাবে তাদের কাছে সহজ করা যায় তাহলে কিন্তু কোনো রেমিট্যান্স পয়েন্টেও যাওয়া লাগবে না। টাকাটা দেশে আসার পরে সবচেয়ে কম সময়ে কীভাবে দেয়া যায় সেটি ভাবতে হবে। কারণ মানুষ ঘরে বসেই ব্যাংকিং করতে চায়। রেমিট্যান্সযোদ্ধারা যখন প্রশিক্ষণে থাকেন, তখন তাদের কারিকুলামের মধ্যে এগুলো যুক্ত করতে হবে। কীসের মাধ্যমে কীভাবে টাকা পাঠাবে। এখানে ব্যাংকগুলোকেও উদ্যোগ নিতে হবে। তাদের বোঝাতে হবে, ব্যাংকিং চ্যানেলের মাধ্যমে টাকা পাঠালে তাদের সুবিধা কী। রেমিট্যান্সে আল-আরাফাহ্ ইসলামী ব্যাংকের আগে অবস্থান ভালো ছিল, যেটি গত বছর কিছুটা হ্রাস পেয়েছে। কিন্তু আমরা রেমিট্যান্সযোদ্ধাদের কাছে আরো সহজে পৌঁছানো ও তাদের সর্বোচ্চ সেবা প্রদানের জন্য একটি সাসটেইনেবল মডেল তৈরি করার চেষ্টা করছি। অনেক ব্যাংকই এখানে ভালো করছে। এ জায়গায় ইসলামী ব্যাংকগুলোকে আরো কাজ করতে হবে।