

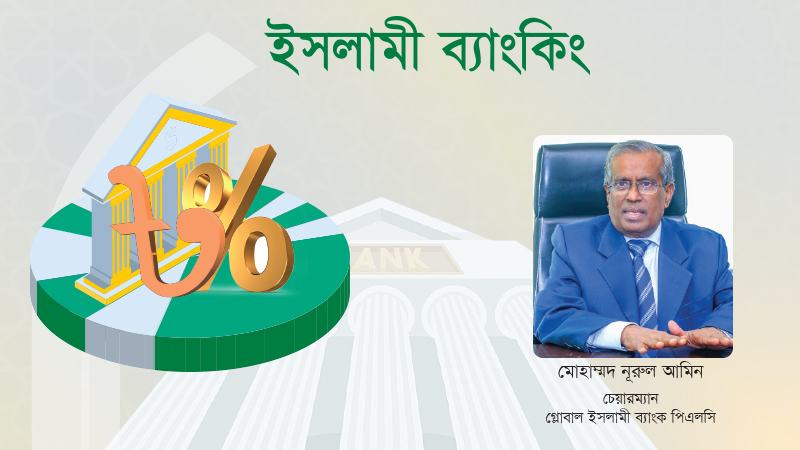
১৯৭৬ সাল থেকে আপনি দেশের ব্যাংক খাতের সঙ্গে আছেন। সে হিসাবে ৪৯ বছর ধরে আপনি ব্যাংক খাতকে প্রত্যক্ষভাবে দেখছেন। আপনার ক্যারিয়ারের শুরুর দিকের সঙ্গে এখনকার ব্যাংক খাতের তফাত কী দেখেন?
আমি যখন ব্যাংকিং ক্যারিয়ার শুরু করি তখন দেশে শুধুই সরকারি মালিকানাধীন ব্যাংক ছিল। ১৯৭৬ সালে জনতা ব্যাংকে যোগদানের মাধ্যমে আমার চাকরি জীবন শুরু হয়। ওই সময় ব্যাংকিং ছিল কেবলই বাংলাদেশ ব্যাংকের নির্দেশনানির্ভর। তখনো দেশে ব্যাংকিং বিষয়ে কোনো বিধিবদ্ধ আইন ছিল না। কেন্দ্রীয় ব্যাংক যখন যেটি বলত, সেটিই ছিল আইন। তবে আমি হলফ করে বলতে পারি, সে সময় যেকোনো নির্দেশনা ছিল ভ্যালু বেজড। এথিকস, মরালিটি, মূল্যবোধ—এ জিনিসগুলো এ দেশের মানুষের মধ্যে বিদ্যমান ছিল। একটি উদাহরণ দিই—১৯৮৬ সালের আগ পর্যন্ত ব্যাংকের হিসাব খুলতে গ্রাহকের ছবিরও প্রয়োজন হতো না। কিন্তু দেশের ব্যাংক খাত বর্তমান পরিস্থিতির তুলনায় ভালো ছিল। কেবল শিল্প ব্যাংক ছাড়া কোনো ব্যাংকে বর্তমান সময়ের মতো কেলেঙ্কারির কথা শোনা যায়নি। শিল্প ব্যাংককে বেশি পরিমাণে ঋণ দিতে বলা হয়েছিল। এ কারণে ঋণ বিতরণের ক্ষেত্রে কিছু ত্রুটি-বিচ্যুতি ঘটেছে। কিন্তু এখন ব্যাংকগুলোয় যেসব কেলেঙ্কারির কথা শুনছি, সেগুলো ২০-৩০ বছর আগে কল্পনাও করা যায়নি।
আপনি বলছেন, ১৯৯১ সালের আগে দেশে ব্যাংক নিয়ে কোনো আইনও ছিল না। আবার ওই সময় বাংলাদেশ ব্যাংকের পরিধি ও কর্মকর্তার সংখ্যাও ছিল তুলনামূলকভাবে খুবই ছোট। কিন্তু এর পরও ব্যাংকগুলো নিজেদের দায়িত্বে ভালো চলেছে। এখন কেন্দ্রীয় ব্যাংকের কর্মকর্তার সংখ্যা ছয়-সাত হাজার। এত এত ডেপুটি গভর্নর, নির্বাহী পরিচালক, পরিচালক। তার পরও ব্যাংক খাত এতটা ভঙ্গুর হলো কীভাবে?
বাংলাদেশে আইনেরও অভাব নেই, রেগুলেশনেরও অভাব নেই। অভাব হলো ভালো ও দক্ষ মানুষের। প্রকৃত অর্থে দেশের ব্যাংক খাত কেন্দ্রীয় ব্যাংকের নিয়ন্ত্রণে আসে ১৯৮৯ সালের পর। তখন বিশ্বব্যাংকের একটি প্রকল্পের আওতায় বেশকিছু সংস্কার কার্যক্রম পরিচালিত হয়েছিল। এ প্রক্রিয়ার অংশ হিসেবে ১৯৯১ সালে সরকার ব্যাংক কোম্পানি আইন প্রণয়ন করে। আর আর্থিক প্রতিষ্ঠান আইন করা হয় ১৯৯৩ সালে। এসব আইন ও সংস্কার কার্যক্রমের ফলে কেন্দ্রীয় ব্যাংকের পরিধি ও ক্ষমতা বিস্তৃত হয়। ১৯৮৩ সালে যখন বেসরকারি ব্যাংকের লাইসেন্স দেয়া হয়, তখনো দেশে কোনো ব্যাংক কোম্পানি আইন হয়নি। একই সময়ে প্রচলিত ধারার পাশাপাশি ইসলামী ব্যাংকেরও অনুমোদন দেয়া হয়। অথচ এখনো দেশে ইসলামী ধারার ব্যাংকিংয়ের জন্য পৃথক কোনো আইন নেই। এখনো প্রচলিত ধারার ব্যাংকগুলোর জন্য কেন্দ্রীয় ব্যাংক থেকে যে প্রজ্ঞাপন যায়, সেটিই ইসলামী ব্যাংকগুলোর জন্য প্রযোজ্য হয়। ১৯৯৯ সালে দেশে যখন তৃতীয় প্রজন্মের বেসরকারি ব্যাংকগুলোর অনুমোদন দেয়া হয়, তখন কেন্দ্রীয় ব্যাংক রাজনৈতিক বিবেচনা দ্বারা প্রভাবিত হয়েছিল। আর ২০১২ সালে দেয়া চতুর্থ প্রজন্মের ব্যাংকগুলো সরাসরি রাজনৈতিক বিবেচনায় ছিল।
তার মানে আপনি বলতে চাচ্ছেন, রাজনৈতিক ব্যক্তিদের ব্যাংক খাতের সঙ্গে যুক্ত হওয়াটিই অধঃপতনের সূচনা?
হ্যাঁ, অনেকটা সে রকমই। সুশাসন বা করপোরেট গভর্ন্যান্সের ঘাটতি যেটিকে আমরা বলি, সেটি ব্যাংক খাতের পরিধি বাড়ার সঙ্গে সঙ্গে বিস্তৃত হয়েছে।
চার দশকের বেশি সময় ধরে আপনি প্রচলিত ধারার ব্যাংকিংয়ের সঙ্গে যুক্ত ছিলেন। এখন আপনি একটি শরিয়াহভিত্তিক ব্যাংকের চেয়ারম্যান। এ দুটি ধারার মধ্যে আপনি মৌলিক পার্থক্য কী দেখছেন? ইসলামী ব্যাংকগুলোয় শরিয়াহ কতটুকু পরিপালন হচ্ছে?
১৯৮৩ সালে যখন ইসলামী ব্যাংক তৈরি হয়, তখন সত্যিকার অর্থে কিছু ইসলামিক স্কলার ও শিক্ষিত মানুষ সেটির সঙ্গে যুক্ত ছিলেন। এখনকার মতো ব্যাংকে পরিচালক হতে হলে ২ শতাংশ শেয়ার থাকতে হবে, এ শর্ত সে সময় ছিল না। তখন মাত্র ৫ কোটি টাকা মূলধন দিয়ে বেসরকারি ব্যাংক লাইসেন্স পেয়েছে। ওই সময় ইসলামী ব্যাংক প্রতিষ্ঠা করা ব্যক্তিদের কাছে ৫ কোটি টাকা ছিল না, কিন্তু শত কোটি টাকা মূল্যের জ্ঞান ছিল। আইন কিংবা দৃশ্যমান কোনো কাঠামো না থাকলেও তারা ইসলামী ব্যাংকটিকে শরিয়াহকে ভিত্তি ধরে গড়ে তুলেছিলেন। এ কারণে তারা সাফল্যও পেয়েছেন।
কিন্তু পরবর্তী সময়ে যারা ইসলামী ধারার ব্যাংকগুলো গড়ে তুলেছেন কিংবা প্রচলিত ধারার ব্যাংককে শরিয়াহভিত্তিক ব্যাংকে রূপান্তর করেছেন, তারা কি আদর্শিক কারণে সেটি করেছেন? নাকি ব্যবসা বা বেশি লাভের উদ্দেশ্যে করেছেন। যদি আদর্শিক কারণেই করেন, তাহলে আদর্শ থেকে বিচ্যুত হওয়া মানে তো ধর্মীয় বিষয় থেকেও বিচ্যুতি। সরকারও লাইসেন্স দেয়ার ক্ষেত্রে আদর্শিক বিষয়কে বিবেচনায় নিয়েছিল কিনা সেটিও দেখতে হবে। এ দুটি বোধ যদি পরিষ্কার করা যায়, তাহলে এখনকার দুরবস্থার কারণও পরিষ্কার হয়ে যাবে।
শরিয়াহভিত্তিক ব্যাংকগুলোর অনেক ক্ষতি তো হয়ে গেল। কেন্দ্রীয় ব্যাংক আপনাদের দায়িত্ব দিয়েছে এ ব্যাংকগুলোকে টেনে তোলার। গত ছয় মাসে কতটুকু টেনে তুলতে পারলেন?
দেশের ব্যাংক খাতের আকার এখন অনেক বড়। এখানে যদি ১৮ লাখ কোটি টাকার আমানত থাকে, তার এক-তৃতীয়াংশ যদি ইসলামী ধারার হয়, তাহলে পরিমাণটা অনেক। ২০১৪ সালে আওয়ামী লীগ দ্বিতীয় মেয়াদে ক্ষমতায় আসার পর ইসলামী ধারার ব্যাংকগুলোয় লুটপাটের বীজ বপন হয়। তার আগে দেশের ব্যাংক খাতের শৃঙ্খলা এতটা খারাপ ছিল না। দেখুন পরিস্থিতি কতটা খারাপ হয়েছে, রাজনৈতিক পরিবর্তনের পর দেশের কেন্দ্রীয় ব্যাংকের গভর্নরও পালিয়ে গেছে। এটি দ্বারা আমাদের কাছে পরিষ্কার যে দেশের ব্যাংক খাত কতটা রাজনৈতিক প্রভাব দ্বারা পরিচালিত হয়েছে।
গণ-অভ্যুত্থানের পর এ ব্যাংকগুলো বন্ধ হয়ে যাওয়ার উপক্রম হয়। এরপর কেন্দ্রীয় ব্যাংক দেরিতে হলেও এ ব্যাংকগুলোকে টেনে তোলার উদ্যোগ নিয়েছে। আতঙ্ক ঠেকানোর যে উদ্যোগ ছিল, সেটি সফল। মানুষের মধ্যে এখন আর কোনো ব্যাংক বন্ধ হয়ে যাওয়ার আতঙ্ক নেই। কেন্দ্রীয় ব্যাংক থেকে ব্যাংকগুলোয় যেসব পরিচালক নিয়োগ দিয়েছে, তারা নিঃস্বার্থভাবে কিছু করার চেষ্টা করছেন। আমিও সে চেষ্টাই করছি। প্রথম দিকে গ্লোবাল ইসলামী ব্যাংকের কাউন্টারের লেনদেনও প্রায় বন্ধ হয়ে গিয়েছিল। মানুষ ব্যাংকে এসে টাকা তুলতে পারছিল না। সে পরিস্থিতি থেকে এখন লেনদেন মোটামুটি স্বাভাবিক। কেন্দ্রীয় ব্যাংক টাকা ধার দেয়ার সময় বেশকিছু শর্ত দিয়েছিল। এর মধ্যে এমন শর্তও রয়েছে, ধার দেয়া টাকা থেকে কর্মকর্তা-কর্মচারীদের বেতন দেয়া যাবে না। আমরা সেসব শর্ত পূরণ করে চলার চেষ্টা করছি। এখন গ্লোবাল ইসলামী ব্যাংকের গ্রাহকদের মধ্যে কোনো আতঙ্ক নেই। যাদের প্রয়োজন কেবল তারাই ব্যাংকে টাকা তুলতে আসছেন।
গ্লোবাল ইসলামী ব্যাংকের গ্রাহকদের উদ্দেশে আপনার বার্তা কী?
গ্রাহকদের উদ্দেশে আমাদের বার্তা হলো, এ ব্যাংকের ওপর একটি ঝড় গেছে। এখন ঝড়ের পর ঘুরে দাঁড়ানোর জন্য যত ধরনের উপায় থাকে, সেগুলো অনুসরণ করা হচ্ছে। এক্ষেত্রে গ্রাহকদেরও কিছুটা সহযোগিতা লাগবে। আমরা আসছি, গ্লোবাল ইসলামী ব্যাংককে বাঁচানোর জন্য। এ ব্যাংকটিকে স্ব-নামে টিকিয়ে রাখার উদ্দেশ্যে। এটি কেন্দ্রীয় ব্যাংকের লাইসেন্সপ্রাপ্ত একটি ব্যাংক। জীবন বাঁচানোর জন্য যা যা করা দরকার, সেটিই এখন আমরা করছি। বিনিয়োগগ্রহীতাদের কাছ থেকে কিছু টাকা আদায় হচ্ছে। গ্রাহকরা পাশে থাকলে গ্লোবাল ইসলামী ব্যাংক ঘুরে দাঁড়াতে বেশি সময় লাগবে না।




