

চলতি শতকের শুরু থেকে বিশ্বে বিস্ময়কর গতিতে প্রবাহিত হচ্ছে প্রযুক্তির বাতাস। তথ্যপ্রযুক্তির চরম উৎকর্ষের এ যুগের সঙ্গে নিজেকে দ্রুত মানিয়ে নিচ্ছে মানুষ। বৈপ্লবিক পরিবর্তন এসেছে সারা বিশ্বের পেমেন্ট বা লেনদেন ব্যবস্থায়ও। নগদ অর্থের স্থান দখলে নিয়েছে ডিজিটাল লেনদেন। উন্নত বিশ্বের অর্থনীতি এখন অনেকটাই ‘ক্যাশলেস’। তবে এক্ষেত্রে এখনো বহুপথ পিছিয়ে আছে বাংলাদেশ।
গত দুই দশকে দেশের ব্যাংকসহ আর্থিক খাতে আধুনিক প্রযুক্তির বিপুল সংমিশ্রণ ঘটেছে। যদিও সেটি প্রত্যাশার তুলনায় অনেক কম। এখনো এ দেশের মানুষের লেনদেনের প্রধান উপকরণ নগদ টাকা। তবে গত কয়েক বছরে এক্ষেত্রেও পরিবর্তন আসতে শুরু করেছে। অর্থ লেনদেনের নিরাপত্তা নিশ্চিতে অনেক আগেই ব্যাংকে সংযুক্ত হয়েছে ডেবিট কার্ড। এরপর যুক্ত হয়েছে ক্রেডিট কার্ড ও প্রিপেইড কার্ডের মতো ‘প্লাস্টিক মানি’। কার্ড ছাড়াও দেশে ডিজিটাল লেনদেনের অন্যতম অনুষঙ্গ হয়ে উঠেছে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস) সেবা।
গ্রাহকদের ডিজিটাল লেনদেনে আগ্রহী করে তুলতে সারা বছরই বিভিন্ন ধরনের সুযোগ-সুবিধা, অফার ও ছাড় দেয় ব্যাংকসহ প্রতিষ্ঠানগুলো। তবে যেকোনো উৎসব উপলক্ষে এসব ছাড়ের পরিমাণ বেড়ে যায় বহুগুণ। বরাবরের মতো এবারো পবিত্র রমজান ও ঈদুল ফিতর উপলক্ষে অফার আর ছাড়ের পসরা সাজিয়েছে বিভিন্ন ব্যাংক।
ঈদের কেনাকাটায় বাজারে যাওয়ার আগে পকেটে নিন পছন্দের ক্রেডিট কার্ড। ব্র্যান্ডভেদে এ কার্ডে পাবেন ১০-৫০ শতাংশ ছাড়। দৈনন্দিন কেনাকাটার জন্য গ্রোসারি স্টোরে গেলে সেখানেও মিলবে ১০-২০ শতাংশ ছাড়। উচ্চ মূল্যস্ফীতির বাজারে এ ছাড়টুকুও কম কীসে? দেশ-বিদেশে ভ্রমণের সঙ্গী হিসেবেও স্বস্তি দেবে ক্রেডিট কার্ড। পাঁচ তারকা হেটেলে রাতযাপন থেকে শুরু করে কেনাকাটায়ও মিলছে আকর্ষণীয় ডিসকাউন্ট সুবিধা। একজনের ইফতার কিংবা ডিনার কিনলে মিলছে আরো দুই-পাঁচজনের জন্যও।
ক্রেডিট কার্ডের পাশাপাশি উৎসব রাঙাতে প্রস্তুত বিকাশ, নগদ, রকেট, উপায়ের মতো এমএফএস। এমএফএস থেকে পেমেন্ট করেও উপভোগ করতে পারবেন নানা ছাড়। ডিজিটাল কেনাকাটায় গ্রাহকদের স্বাচ্ছন্দ্য এনে দিয়েছে ব্যাংকগুলোর চালু করা অ্যাপভিত্তিক ব্যাংকিংও। প্রযুক্তি ব্যবহার করে কেনাকাটা মানে নগদ টাকা বহনের নিরাপত্তা ঝুঁকি শূন্যের মাত্রায় নামিয়ে আনা।
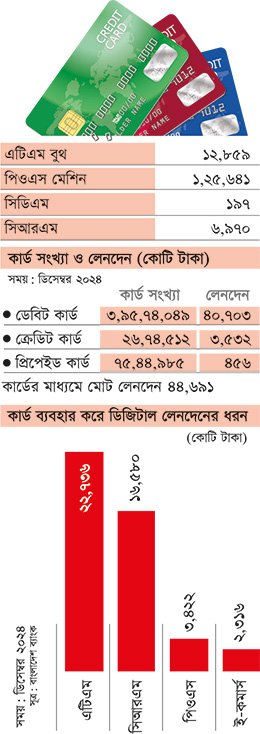
দেশে ডিজিটাল লেনদেনের উপকরণগুলোর মধ্যে রয়েছে এটিএম বুথ, পিওএস মেশিন, সিডিএম, সিআরএম, ডেবিট কার্ড, ক্রেডিট কার্ড, প্রিপেইড কার্ড, অ্যাপভিত্তিক ব্যাংকিং ও এমএফএস সেবা। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০২৪ সালের ডিসেম্বর পর্যন্ত দেশের ব্যাংকগুলোর ইস্যুকৃত মোট ডেবিট কার্ড ছিল ৩ কোটি ৯৫ লাখ ৭৪ হাজার ৪৯টি। দেশে কার্যরত প্রায় সব ব্যাংকই গ্রাহকদের জন্য ডেবিট কার্ড ইস্যু করছে। তবে ক্রেডিট কার্ড ইস্যু করা ব্যাংকের সংখ্যা প্রায় ৪০। দেশের একমাত্র আর্থিক প্রতিষ্ঠান হিসেবে লংকাবাংলা ফাইন্যান্স ক্রেডিট কার্ড ইস্যু করে। গত বছরের ডিসেম্বর পর্যন্ত মোট ইস্যুকৃত ক্রেডিট কার্ড ছিল ২৬ লাখ ৭৪ হাজার ৫১২টি। ডেবিট ও ক্রেডিট কার্ড ছাড়াও প্লাস্টিক মানির অন্যতম মাধ্যম হয়ে উঠেছে প্রিপেইড কার্ড। বাজারে এখন ব্যাংকগুলোর ইস্যুকৃত ৭৫ লাখ ৪৪ হাজার ৯৮৫টি প্রিপেইড কার্ড রয়েছে।
বাংলাদেশ ব্যাংকের তথ্যে দেখা যায়, দেশের ব্যাংকগুলোর কার্ড সংখ্যা বৃদ্ধির পাশাপাশি ধারাবাহিকভাবে লেনদেনের পরিমাণও বাড়ছে। গত ডিসেম্বরে ডেবিট কার্ডের মাধ্যমে লেনদেন ছিল ৪০ হাজার ৭০৩ কোটি টাকা। আর ক্রেডিট কার্ডের মাধ্যমে ৩ হাজার ৫৩২ কোটি ও প্রিপেইড কার্ডের মাধ্যমে ৪৫৬ কোটি টাকার লেনদেন হয়েছে। সব মিলিয়ে কেবল ডিসেম্বরেই কার্ডভিত্তিক লেনদেনের পরিমাণ ছিল ৪৪ হাজার ৬৯১ কোটি টাকা। এটিএম বুথ, সিআরএম, পিওএস মেশিন ও ই-কমার্সের মাধ্যমে এ অর্থ লেনদেন হয়।
দেশে জনপ্রিয়তার দিক থেকে শীর্ষস্থানে রয়েছে ভিসা ব্র্যান্ডের ক্রেডিট কার্ড। মোট লেনদেনের বড় অংশই হচ্ছে যুক্তরাষ্ট্রের এ কার্ড নেটওয়ার্কের মাধ্যমে। দেশের ব্যাংকগুলোর ইস্যু করা অন্য ক্রেডিট কার্ডগুলো হলো মাস্টারকার্ড, এমেক্স, ডিনারস, জেসিবি, কিউক্যাশ ও ইউনিয়নপে। অর্থনীতির আকার, জনসংখ্যার পরিমাণ, ক্রয়ক্ষমতা ও মধ্যবিত্তের সংখ্যা বিবেচনায় নিলে বাংলাদেশে ক্রেডিট কার্ডের সংখ্যা খুবই কম বলে মনে করছেন ব্যাংক কর্মকর্তারা। তারা বলছেন, দেশে ক্রেডিট কার্ডের বাজারের বিপুল সম্ভাবনা রয়েছে। তবে বিশেষ এ কার্ড ইস্যুর ক্ষেত্রে নানা শর্ত, প্রতিবন্ধকতা ও ব্যবহারকারীদের অনভিজ্ঞতা এর বাজার সংকুচিত করে রেখেছে।
মিউচুয়াল ট্রাস্ট ব্যাংকের (এমটিবি) ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমানও মনে করেন, বাংলাদেশের অর্থনীতি ও জনসংখ্যার বিবেচনায় ক্রেডিট কার্ডের বাজার খুবই ছোট। বণিক বার্তাকে তিনি বলেন, ‘দেশে এত ব্যাংক, এত জনসংখ্যা। তার পরও ক্রেডিট কার্ডের যে সংখ্যা সেটি হতাশাজনক। ক্রেডিট কার্ড ইস্যু করার জন্য জাতীয় রাজস্ব বোর্ডের (এনবিআর) টিআইএন সার্টিফিকেট ও আয়কর রিটার্ন দাখিলের বাধ্যবাধকতা আরোপ করা হয়েছে। এ শর্ত ক্রেডিট কার্ডের বাজার সম্প্রসারণের ক্ষেত্রে প্রতিবন্ধকতা তৈরি করেছে। নিয়ন্ত্রক সংস্থার বাধ্যবাধকতার কারণে ব্যাংকগুলো ক্রেডিট কার্ড ইস্যু করার ক্ষেত্রে বাড়তি সতর্কতা অনুসরণ করে। এছাড়া বিভিন্ন ধরনের নথিপত্র জমা দেয়ার শর্ত পূরণ করতে না পেরে অনেক গ্রাহকই কার্ড না নিয়ে ফিরে যান। ক্রেডিট কার্ডের সংখ্যা ও লেনদেন বাড়ানো সম্ভব হলে দেশে কালো টাকার দৌরাত্ম্য কমে আসত। কারণ কার্ডে যেকোনো লেনদেনে নজরদারি করা যায়।’
কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, গত ডিসেম্বরে দেশের অভ্যন্তরে ক্রেডিট কার্ডের মাধ্যমে ৩ হাজার ২১৫ কোটি টাকার লেনদেন হয়। এ লেনদেনের মধ্যে সর্বোচ্চ ৪৯ শতাংশই হয়েছে ডিপার্টমেন্টাল স্টোরের কেনাকাটায়। রিটেইল আউটলেট সার্ভিসেস, ইউটিলিটি বিল, কাপড়, ওষুধসহ বিভিন্ন ধরনের কেনাকাটায়ও ব্যবহার হয়েছে ক্রেডিট কার্ড। প্লাস্টিকের এ কার্ড ব্যবহার করে গ্রাহক বিপদের সময় এটিএম বুথ থেকে নগদ টাকাও তুলছেন। পাশাপাশি ভ্রমণের সময় ভাড়া ও সেবার মাশুলও পরিশোধ করছেন। ক্রেডিট কার্ড ব্যবহার করে গ্রাহকরা গত ডিসেম্বরে বিদেশে ৪৯১ কোটি টাকা ব্যয় করেছেন।
দেশের ১৬ বছরের ঊর্ধ্বের যেকোনো নাগরিক ক্রেডিট কার্ডসেবা নিতে পারেন। তবে তার নির্দিষ্ট আয়ের ব্যবস্থা থাকতে হয়। পরিবারের অন্য কেউ উপার্জনক্ষম হলে তার বিপরীতেও কার্ড দিচ্ছে ব্যাংকগুলো। এ কার্ডের মাধ্যমে সর্বোচ্চ ২৫ লাখ টাকা ঋণ নেয়া যায়। কার্ডের ব্যবহার সহজ ও নিরাপত্তা নিশ্চিত করতে সংযুক্ত করা হচ্ছে বিভিন্ন ধরনের প্রযুক্তি।
ক্রেডিট কার্ডের মাধ্যমে গ্রাহকরা নির্দিষ্ট পরিমাণ কেনাকাটা ও ঋণ নিতে পারেন। দেশে ইস্যু করা দ্বৈত মুদ্রার ক্রেডিট কার্ড বিদেশেও ব্যবহার করা যায়। এ কারণে টাকার পাশাপাশি ডলারেও ক্রেডিট কার্ডের ব্যবহার বাড়ছে। দেশে-বিদেশে কার্ড ব্যবহার করে হোটেল বুকিং, থাকা-খাওয়া, ভ্রমণ, বিমান ভাড়া, রেস্তোরাঁ ও কেনাকাটার বিল পরিশোধে মিলছে নানা ছাড় ও পয়েন্ট জেতার সুযোগ। ক্রেডিট কার্ডে নেয়া ঋণের বিপরীতে ৪৫ দিন পর্যন্ত কোনো সুদ পরিশোধ করতে হয় না।
অবকাঠামো সুবিধা না থাকায় বাংলাদেশে ক্রেডিট কার্ড ব্যবহারকারীদের বড় অংশই এখনো রাজধানী ও বিভাগীয় শহরগুলোয় সীমাবদ্ধ। তবে ব্যাংকগুলো এখন জেলা শহরগুলোয়ও এ কার্ড ছড়িয়ে দেয়ার উদ্যোগ নিয়েছে। জেলা শহরগুলোর মার্কেট ও হোটেল-রেস্তোরাঁয় যদিও এখনো পিওএস মেশিনে বিল পরিশোধের সুযোগ খুবই কম। এটিকে ক্রেডিট কার্ডের বাজার সম্প্রসারণের অন্তরায় হিসেবে দেখা হচ্ছে।
বাংলাদেশে ক্রেডিট কার্ডের সংখ্যা যে খুবই কম তা বৈশ্বিক র্যাংকিংয়েও ফুটে উঠেছে। বিশ্বের ১২১টি দেশের জনসংখ্যা ও ক্রেডিট কার্ডের তথ্য পর্যালোচনা করে এ বিষয়ে র্যাংকিং তৈরি করেছে বৈশ্বিক অর্থনীতির তথ্য-উপাত্ত সরবরাহকারী প্রতিষ্ঠান ‘স্ট্যাটিস্টা’। এর তথ্যমতে, ১২১টি দেশের ১৫ বছরের বেশি বয়সের মানুষের মধ্যে ২২ দশমিক ২৬ শতাংশ ক্রেডিট কার্ড ব্যবহার করে। সেখানে বাংলাদেশের প্রাপ্তবয়স্কদের মধ্যে মাত্র দশমিক ৬২ শতাংশের ক্রেডিট কার্ড রয়েছে। ১২১টি দেশের মধ্যে ক্রেডিট কার্ড ব্যবহারের দিক থেকে বাংলাদেশের অবস্থান ১১৫তম। প্রতিবেশী দেশ ভারতেও প্রাপ্তবয়স্কদের ৪ দশমিক ৬২ শতাংশের ক্রেডিট কার্ড রয়েছে। এমনকি নেপালেরও ১ দশমিক ৮৭ শতাংশ মানুষ ক্রেডিট কার্ড ব্যবহার করে। ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে নেপালের অবস্থান ১০৩তম। থাইল্যান্ডের ২২ দশমিক ৬১ শতাংশ মানুষের ক্রেডিট কার্ড রয়েছে। ক্রেডিট কার্ড ব্যবহারের দিক থেকে সবার শীর্ষে কানাডা। দেশটির প্রাপ্তবয়স্কদের ৮২ দশমিক ৭৪ শতাংশের ক্রেডিট কার্ড রয়েছে। এ তালিকায় শীর্ষস্থানে থাকা অন্য দেশগুলোর মধ্যে জাপানের ৬৯ দশমিক ৬৬, সুইজারল্যান্ডের ৬৯ দশমিক ২১, দক্ষিণ কোরিয়ার ৬৮ দশমিক ৪৪, যুক্তরাষ্ট্রের ৬৬ দশমিক ৭ ও যুক্তরাজ্যের ৬৬ দশমিক ১১ শতাংশ মানুষ ক্রেডিট কার্ড ব্যবহার করে।
গত এক দশকে দেশের ডিজিটাল লেনদেনে বৈপ্লবিক পরিবর্তন এনেছে এমএফএস। মোবাইল ব্যাংকিং হিসেবে পরিচিত এ ব্যবস্থায় এখন প্রতি মাসে লাখ কোটি টাকার বেশি লেনদেন হচ্ছে। বাংলাদেশ ব্যাংকের তথ্যে দেখা যায়, গত ডিসেম্বরে এমএফএসের মাধ্যমে লেনদেন হয়েছে ১ লাখ ৬৪ হাজার ৭৩৯ কোটি টাকা। বর্তমানে এমএফএস প্রতিষ্ঠানগুলোর নিবন্ধিত গ্রাহক সংখ্যা ২৩ কোটি ৮৬ লাখ ৭৬ হাজার ১৫৩। মোবাইল ব্যাংকিং ব্যবহার করে দেশে ডিজিটাল কেনাকাটা প্রতিনিয়ত বাড়ছে। যেমন গত ডিসেম্বরে এমএফএসের মাধ্যমে ৮ হাজার ৪২৪ কোটি টাকা মার্চেন্ট পেমেন্ট হয়েছে। এমএফএস প্রতিষ্ঠানগুলো গ্রাহকদের কেনাকাটায় উৎসাহিত করতে বিভিন্ন ধরনের ছাড়সহ অফার ঘোষণা করছে। ঈদকে কেন্দ্র করে এমএফএসের মাধ্যমে পণ্যের দাম পরিশোধ করলে ৫-২০ শতাংশ পর্যন্ত ডিসকাউন্ট দেয়া হচ্ছে। আবার এমএফএসের বিকল্প হিসেবে ব্যাংকগুলো মোবাইল অ্যাপ নিয়ে এসেছে, যা ব্যবহার করেই যাবতীয় ব্যাংকিং লেনদেন করা যাচ্ছে। যেমন ইসলামী ব্যাংকের অ্যাপ ‘সেলফিন’-এর মাধ্যমে দৈনন্দিন লেনদেন হচ্ছে প্রায় ৭০০ কোটি টাকা। অন্য ব্যাংকগুলোও নিজেদের অ্যাপ জনপ্রিয় করে তুলতে বিভিন্ন ধরনের অফার ঘোষণা করছে।




