দেশের ব্যাংক খাতের বিতরণকৃত ঋণের মধ্যে খেলাপি প্রায় এক-তৃতীয়াংশ। খেলাপি ঋণের এ হার কমানো, ক্ষতিগ্রস্ত ঋণগ্রহীতা প্রতিষ্ঠানের ব্যবসা ও আর্থিক ব্যবস্থা পুনর্গঠন এবং এক্সিট সুবিধাসহ বিভিন্ন নীতিসহায়তা ঘোষণা করেছে বাংলাদেশ ব্যাংক। তবে এসব নীতিমালা ব্যাংকার ও ব্যবসায়ীসহ সংশ্লিষ্ট অংশীজনের সঙ্গে সমন্বয় না করে প্রদান করায় বিষয়টি খেলাপি ঋণ আদায়কে আরো জটিল করে তুলেছে। অনেকে এর সুযোগ নিয়ে ঋণ পরিশোধ করতে চান না। কেউ কেউ আবার নতুন নীতিমালার জন্যও অপেক্ষা করেন।
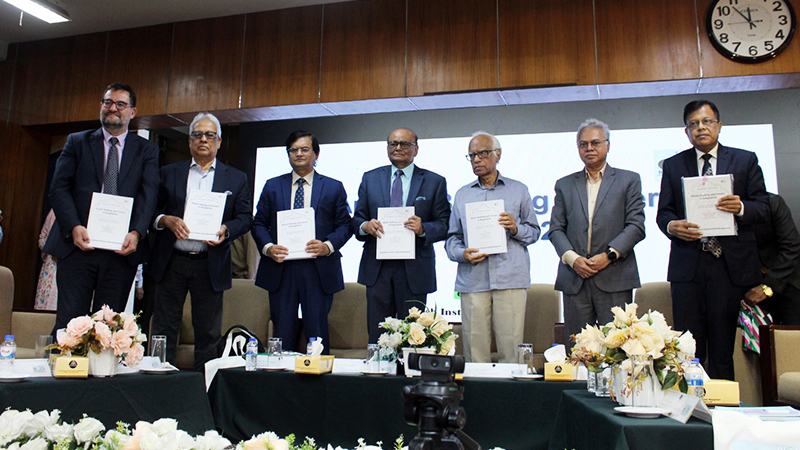
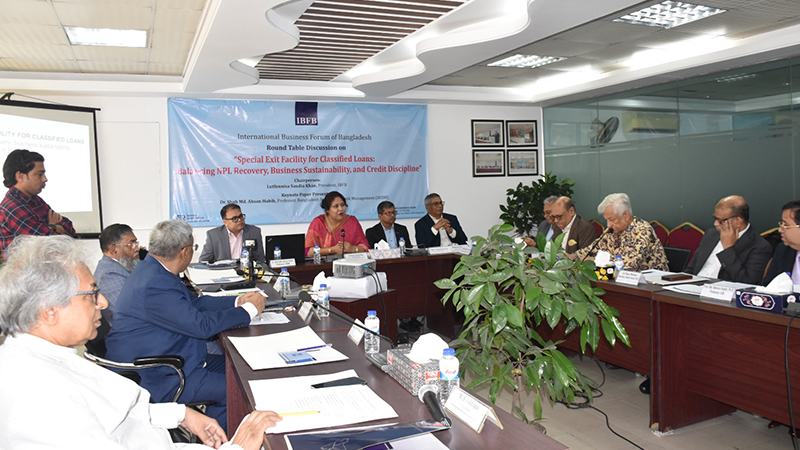
রাজধানীর তেজগাঁওয়ে গতকাল খেলাপি ঋণ-সংক্রান্ত এক গোলটেবিল বৈঠকে এসব কথা বলেন বক্তারা। ‘শ্রেণীকৃত ঋণের জন্য বিশেষ প্রস্থান সুবিধা: খেলাপি ঋণ আদায়, ব্যবসার ধারাবাহিকতা ও ঋণ শৃঙ্খলার মধ্যে ভারসাম্য রক্ষা’ শীর্ষক এ বৈঠকের আয়োজন করে ইন্টারন্যাশনাল বিজনেস ফোরাম অব বাংলাদেশ (আইবিএফবি)।
অনুষ্ঠানে মূল প্রবন্ধ উপস্থাপন করেন বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) অধ্যাপক ড. শাহ মো. আহসান হাবিব। তিনি বলেন, ‘খেলাপি ঋণের পাহাড় কমাতে কেন্দ্রীয় ব্যাংক ২০২৪ থেকে ২০২৬ সালের মধ্যে বিভিন্ন ধাপে নীতিমালায় পরিবর্তন এনেছে। ডাউন পেমেন্ট ১০ থেকে কমিয়ে ৫ শতাংশ ও এরপর এককালীন নগদে ঋণ নিষ্পত্তির সুবিধা দেয়া হয়। এসব ব্যবহারের ক্ষেত্রে ব্যবসায়ী ও ব্যাংক উভয় পক্ষকেই বেশকিছু চ্যালেঞ্জ এবং কৌশলগত বিষয়ের মুখোমুখি হতে হচ্ছে। একদিকে ব্যবসায়ীরা এককালীন মোটা অংকের নগদ টাকা দিয়ে ঋণ শোধ করতে পারছেন না, অন্যদিকে ব্যাংকের দৃষ্টিকোণ থেকে সুদের বড় অংশ মওকুফ করায় তাদের আয় ও মূলধনে ঘাটতি দেখা দেবে।’
এসব নীতিমালা বাস্তবে ফলদায়ক নয় বলে মনে করেন বিআইবিএমের সাবেক মহাপরিচালক ড. তৌফিক আহমদ চৌধুরী। তিনি বলেন, ‘২০১৫ সালে বড় আকারের ঋণ পুনঃতফসিলের সময় বলা হয়েছিল, বড় খেলাপিরা আর কখনো ছাড় পাবেন না। কিন্তু পরবর্তী সময়ে যে এক্সিট সুবিধার খেলা শুরু হলো, সেখান থেকে আমরা আর বের হতেই পারছি না।’
ড. তৌফিক আহমদ চৌধুরী বলেন, ‘আন্তর্জাতিক নিয়ম হলো কোনো ঋণ পুনঃতফসিল হলেও যতক্ষণ না পুরোপুরি পরিশোধ হচ্ছে, ততক্ষণ ব্যাংক রেকর্ডে ঋণগ্রহীতার স্ট্যাটাস খেলাপিই থাকবে। কিন্তু বাংলাদেশে নির্বাচন এলেই ২ শতাংশ অর্থ জমা দিয়ে ঋণগুলো নিয়মিত করে ফেলা হয়। বাংলাদেশ ব্যাংক বা সরকার আদৌ খেলাপি ঋণ কমাতে চায় কিনা, সেটিই এখন প্রশ্ন।’ সরকারের রাজনৈতিক অঙ্গীকার না থাকলে এ সমস্যার সমাধান সম্ভব নয় বলেও মনে করেন তিনি।
বিআইবিএমের বর্তমান মহাপরিচালক মো. এজাজুল ইসলাম বলেন, ‘কেন্দ্রীয় ব্যাংক থেকে যেসব সার্কুলার দেয়া হয়, এগুলো অনেক সময় পূর্বাপর না ভেবেই চাপিয়ে দেয়া হয়। ফলে এসব সার্কুলার পুরোপুরি বাস্তবায়ন করা সবার পক্ষেই কঠিন হয়ে পড়ে।’
ব্যাংক এশিয়ার উপদেষ্টা আলী রেজা ইফতেখার মনে করেন, এ ধরনের গুরুত্বপূর্ণ ও স্পর্শকাতর সার্কুলার জারির আগে অংশীজনদের সঙ্গে বাংলাদেশ ব্যাংকের আলোচনা করা উচিত ছিল।
অনেক সময় ব্যাংকের কাছে প্রকৃত হিসাব পাওয়া যায় না বলে অভিযোগ করেন বাংলাদেশ নিটওয়্যার ম্যানুফ্যাকচারার্স অ্যান্ড এক্সপোর্টার্স অ্যাসোসিয়েশনের (বিকেএমইএ) সভাপতি মোহাম্মদ হাতেম। তিনি বলেন, ‘আমাদের অনেক সদস্য ব্যাংক থেকে সঠিক হিসাব বিবরণী পান না। অনেক সময় চিঠি দিয়েও প্রকৃত দায়-দেনা সম্পর্কে জানা যায় না। এর পরও বাংলাদেশ ব্যাংকের এক্সিট পলিসির সার্কুলার ইতিবাচক। কিন্তু এ সুযোগ পেয়ে আবেদন করার পরও বেশ কিছু সমস্যা তৈরি হচ্ছে। যেমন সার্কুলারে শুধু বৃহৎ শিল্পের কথা উল্লেখ করায় অনেকেই ইচ্ছা থাকা সত্ত্বেও এ নীতিগত সুবিধা নিতে পারছেন না।’ ৩০ সেপ্টেম্বর আবেদনের শেষ তারিখ হলেও অনেক ব্যাংকে এখনো আবেদনপত্র জমা নেয়া হচ্ছে না বলেও দাবি করেন বিকেএমইএ সভাপতি।
রাষ্ট্রায়ত্ত অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদ বলেন, ‘সার্কুলারে যেসব ত্রুটি বা সীমাবদ্ধতা আছে, সেগুলো নিয়ে কেন্দ্রীয় ব্যাংক ও অর্থ মন্ত্রণালয়ের সঙ্গে আলোচনা করা উচিত। কিন্তু আলোচনায় অনেকে সুদ মওকুফের কথা বলছে, এটি কীভাবে সম্ভব। এ সুদ তো এরই মধ্যে ব্যাংকের আয় হিসেবে জমা হয়ে গেছে, সেখান থেকে করও দেয়া হয়ে গেছে। তবে যেসব খেলাপি ঋণের ক্ষেত্রে মামলা হয়েছে বা যেসব অনাদায়ী সুদ ‘ইন্টারেস্ট সাসপেন্স’ অ্যাকাউন্টে জমা আছে কিংবা পেনাল ইন্টারেস্ট হিসেবে ঝুলছে, সেগুলো পুরোপুরি মাফ করতে আমার কোনো আপত্তি নেই। কিন্তু আসল কথা হলো এই যে নীতিমালার মেয়াদকাল ডিসেম্বর পর্যন্ত ধরা হয়েছে, এর মধ্যে কি আসলে এসব ঋণের কোনো চূড়ান্ত সুরাহা হবে? নাকি আবার জানুয়ারিতে এসে নতুন করে সময় চাওয়া হবে? এভাবে চললে তো সমাধান হবে না।’
আইডিএলসি ফাইন্যান্সের চেয়ারম্যান কাজী মাহমুদ সাত্তার বলেন, ‘সার্কুলারগুলো পড়ে আমার মনে হয়েছে, এগুলো সিএমএসএমই ও কৃষি খাতের ঋণগ্রহীতার জন্য দেয়া হয়েছে; ৫০০ বা হাজার কোটি টাকা ঋণগ্রহীতার জন্য নয়। তবে বিগত কয়েক দশকে আমাদের সংস্কৃতিই এমন হয়ে গেছে যে ব্যাংকের টাকা ফেরত দিতে হয় না। এ জায়গা থেকে বের হওয়া ছাড়া আমাদের উপায় নেই।’
আইবিএফবির সভাপতি লুৎফুন্নিসা সৌদিয়া খানের সভাপতিত্বে বৈঠকে আরো বক্তব্য দেন ইসলামী ব্যাংক বাংলাদেশের অতিরিক্ত ব্যবস্থাপনা পরিচালক মোহাম্মদ জামাল উদ্দিন মাজুমদার; পূবালী ব্যাংকের উপব্যবস্থাপনা পরিচালক মোহাম্মদ আনিসুজ্জামান; সিটি ব্যাংকের প্রধান ঝুঁকি ব্যবস্থাপনা কর্মকর্তা মোহাম্মদ ফিরোজ আলম; আইপিডিসি ফাইন্যান্সের ব্যবস্থাপনা পরিচালক রিজওয়ান দাউদ শামস; ঢাকা বিশ্ববিদ্যালয়ের অধ্যাপক ড. এম আবু ইউসুফ; ইনডিপেনডেন্ট ইউনিভার্সিটি, বাংলাদেশের অধ্যাপক ড. মো. মামুন হাবিব; এনার্জিপ্যাক পাওয়ার জেনারেশনের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী মো. হুমায়ুন রশিদ এবং বিএসআরএমের করপোরেট অ্যাফেয়ার্সের প্রধান সৌমিত্র কুমার মুৎসুদ্দি।