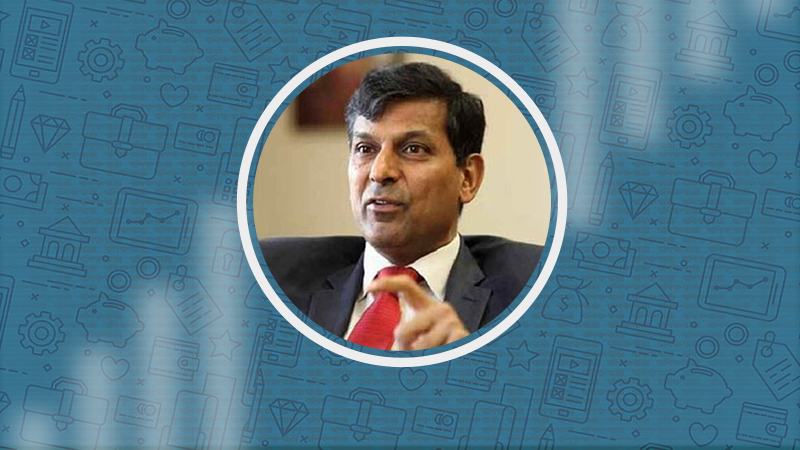
রঘুরাম রাজন রিজার্ভ ব্যাংক অব ইন্ডিয়ার সাবেক গভর্নর। ইউনিভার্সিটি অব শিকাগো বুথ স্কুল অব বিজনেসের ফাইন্যান্সের অধ্যাপক। ‘দ্য থার্ড পিলার: হাউ মার্কেটস অ্যান্ড দ্য স্টেট লিভ দ্য কমিউনিটি বিহাইন্ড’ গ্রন্থের লেখক। ক্রিপ্টোকারেন্সি ও এর চ্যালেঞ্জ, উন্নয়নশীল ও উদীয়মান বাজারের সমস্যা এবং নিয়ন্ত্রণবিষয়ক বিভিন্ন দিক নিয়ে প্রজেক্ট সিন্ডিকেটে তার একটি সাক্ষাৎকার প্রকাশিত হয়েছে। আলাপচারিতাটি ভাষান্তরপূর্বক বণিক বার্তার পাঠকদের জন্য তুলে ধরা হলো
গতানুগতিক আর্থিক হাতিয়ার-উপকরণের চেয়ে কি
ক্রিপ্টোকারেন্সি বেশি
নিয়ন্ত্রণ করা
প্রয়োজন?
ক্রিপ্টোকারেন্সি
অনেক
উদ্দেশ্যই
পরিপূরণ
করে,
তার
মধ্যে
কিছু
বিষয়ে
আলোকপাত
করা
যাক।
প্রথমত,
এটি
অনেক
লোকের
কাছে
একটা
বিনিয়োগ
হাতিয়ার।
যেকোনো
বিনিয়োগ
হাতিয়ারে
অপারেটরদের
নিয়ন্ত্রণ
করতে
কিছু
নিয়ম
ও
বিধি
প্রয়োজন,
যারা
আমার-আপনার
টাকা
নেয়
এবং
ব্যবসা
করে।
এটি
বিশেষ
গুরুত্বপূর্ণ
এজন্য
যে
যখন
আপনার
ছয়
হাজারেরও
বেশি
ভিন্ন
ভিন্ন
ক্রিপ্টোকারেন্সি
আছে
এবং
যখন
এমন
অনেক
মানুষ
আছে,
যারা
টোকেন, ক্রিপ্টোকারেন্সি,
একই
ধরনের
ডিজিটাল
অ্যাসেটের
ভার্সন
এবং
আরো
কত
কী
ইস্যু
করে।
কে-ইবা
জানে
যে
তারা
বৈধ
নাকি
অবৈধ?
কাজেই
মূল
প্রশ্নের
উত্তর
দিতে
গেলে
বলতে
হয়,
এক্ষেত্রে
কিছু
না
কিছু
নিয়ন্ত্রণ
বিধিমালা
দরকার।
প্রত্যেকে
যারা
নিবন্ধিত
তারা
আন্তরিক
ও
সৎ,
এটা
দেখানোর
জন্য
হলেও।
ইনস্ট্রুমেন্ট-সংক্রান্ত
দ্বিতীয়
আরেকটা
ইস্যু
আর্থিক
ব্যবস্থায়
ঝুঁকি
সৃষ্টি
করতে
হবে।
উদাহরণস্বরূপ,
স্টেবলকয়েনের
একজন
ইস্যুয়ার
মূলত
বলে,
‘আমি
তোমার
অর্থ
নিতে
যাচ্ছি।
যখনই
তুমি
তোমার
টোকেন
বা
ক্রিপ্টো
মুক্ত
করতে
চাও,
তুমি
তোমার
অর্থ
ফেরত
পাবে।’
এটি
একই
ধরনের
প্রতিশ্রুতি,
যেমনটা
কোনো
ব্যাংক
আপনার
আমানতের
ক্ষেত্রে
করে।
আমানতকারী
হিসেবে
আপনাকে
বেশ
আত্মবিশ্বাসী
থাকতে
হবে
যে
অর্থ
সেখানে
থাকবে
কিংবা
প্রয়োজনের
সময়
আপনাকে
ব্যাংক
অর্থ
ফিরিয়ে
দেবে,
এমনকি
নিজ
নিজ
অর্থের
জন্য
সবাই
যদি
টাকা
নিতে
আসেও।
এভাবে একটি
স্টেবলকয়েনের
ক্ষেত্রে
‘রান
রিস্ক’
থাকে,
যেটি
অন্যতম
কারণ,
যেজন্য
গতানুগতিক
ব্যাংকগুলো
নিয়ন্ত্রণ
করা
হয়।
যদি
সবাই
মনে
করে
যে
টাকার
জন্য
সবাই
আসছে,
তবুও
তারা
তাদের
টাকা
চাইতে
পারবে।
যেকোনো
প্রতিষ্ঠান—যেটি
বলে,
‘তুমি
তোমার
অর্থ
ফেরত
পাবে।’
অতএব,
অবশ্যই
দেখাতে
হবে
প্রতিশ্রুতি
রক্ষায়
প্রতিষ্ঠানটি
পর্যাপ্ত
তারল্য
বাড়াতে
পারে।
ক্রিপ্টোকারেন্সি এবং
যেসব
কোম্পানি
সেগুলো
ইস্যু
করে,
তাদের
নিয়ন্ত্রণের
জন্য
অন্য
‘নরমাল
ব্যাংকিং’
কারণগুলোও
রয়েছে।
তুমি
কি
মানুষের
বৈধ
পেমেন্টের
হাতিয়ার
হচ্ছ?
নিজে
কি
সে
ধরনের
পেমেন্ট
করছ,
যা
অবৈধ
হতে
পারে?
মাফিয়া,
মাদক
কারবারির
মতো
অবৈধ
পক্ষগুলো
কি
তোমার
পেমেন্ট
ব্যবস্থায়
বিগ
প্লেয়ার?
একটা উদ্বেগ
নিয়ন্ত্রণ
কর্তৃপক্ষগুলোর
মনে
রাখতে
হবে,
নিয়ন্ত্রণ
কোনো
অনুমোদনের
স্মারক/স্ট্যাম্প
হওয়া
উচিত
নয়।
বার্তাটি
হওয়া
উচিত
এই
যে,
‘যেহেতু
আমরা
এসব
বিষয়
নিয়ন্ত্রণ
করেছি
সেহেতু
তাদের
মূল্য
সত্যায়িত।
কাজেই
এগিয়ে
যান
এবং
বিনিয়োগ
করুন।’
আপনি
যদি
একজন
নিয়ন্ত্রক
হন
তাহলে
আমি
মনে
করি
না
যে
এক্ষেত্রে
আপনি
ক্রিপ্টোর
ওপর
সে
ধরনের
স্ট্যাম্প
চান—যতক্ষণ
আমরা
বিষয়ের
প্রকৃতি
সম্পর্কে
ভালোভাবে
বুঝতে
না
পারি।
ক্রিপ্টোকারেন্সির জন্য
কোন ধরনের
নিয়ন্ত্রণ সবচেয়ে যথাযথ?
সবচেয়ে
কম
হলেও
আপনার
নিবন্ধন
করা
উচিত,
যখন
আপনি
কোনো
টোকেন
চালু
করতে
চান।
অর্থ
দিয়ে
আপনি
কী
করতে
যাচ্ছেন,
এটি
কোথায়
যাচ্ছে
এবং
ভবিষ্যতে
ওই
অর্থের
ক্ষেত্রে
বিনিয়োগকারীদের
কতটা
অ্যাকসেস
বা
প্রবেশাধিকার
থাকবে,
সেটি
সম্পর্কে
কিছুটা
বর্ণনা
দেয়া
উচিত।
এটি
হবে
সবচেয়ে
কম
মাত্রার
নিয়ন্ত্রণ।
এর
বাইরে
আমি
মনে
করি,
কত
বেশি
পরিমাণ
ক্রিপ্টো
ইস্যু
করা
হচ্ছে
এবং
সেখানে
কতটা
সময়
বিনিয়োগকারীদের
অবশ্যই
নিজেদের
অর্থ
রাখতে
হবে,
এর
ওপর
নিয়ন্ত্রণটা
নির্ভর
করে।
যুক্তরাষ্ট্রে
এ
কর্মকাণ্ডের
কিছুটা
সিকিউরিটিজ
অ্যান্ড
এক্সচেঞ্জ
কমিশনের
মতো
সিকিউরিটি
নিয়ন্ত্রকের
এখতিয়ারের
মধ্যে
পড়ে
এবং
কিছুটা
তারল্য
বা
সলভেন্সি
নিয়ন্ত্রণের
মধ্যেও
পড়ে।
স্টেবলকয়েন নিয়ে
ব্যাংকিং
নিয়ন্ত্রণের
প্রধান
দুশ্চিন্তা
হলো,
তারল্যে
ইস্যুয়ারের
যথেষ্ট
প্রবেশাধিকার
আছে
কিনা।
আবার
‘নো
ইউর
কাস্টমার’
নিয়মের
মতো
যারা
অংশ
নিতে
পারবেন,
সেই
ধরনের
নিয়ন্ত্রণ
বিধিমালাও
আছে।
আপনি
কি
জানেন,
কারা
আপনার
সার্ভিস
ব্যবহার
করছে,
কাদের
কাছে
তারা
অর্থটা
পাঠাচ্ছে
এবং
কোথায়
এটি
যাচ্ছে।
এসব
প্রশ্ন
অ্যাড্রেস
করতে
নিয়ন্ত্রণ
জরুরি।
ক্রিপ্টোকারেন্সি কি
নিয়ন্ত্রকরা আগে
দেখেননি এমন
কোনো চ্যালেঞ্জ হাজির করে
কিংবা সেগুলো কম-বেশি
একই ধরনের
বিষয়েরই প্রতিনিধিত্ব করে?
এসব
ইস্যুর
অনেকগুলোই
নিয়ন্ত্রকরা
আগে
দেখেছেন,
তবে
এখানে
চ্যালেঞ্জও
আছে।
আপনার
ক্রিপ্টোকারেন্সি
কি
হ্যাকড
হতে
পারে? শুধু
সম্পদ
নয়,
ব্যবহার
করা
বিনিময়
প্রক্রিয়া
সুরক্ষিত
রাখার
জন্য
কি
নিরাপত্তা
প্রসিডিউর
আছে?
ওয়ালেট
কি
রেড
দ্রুত
রেইড
করা
যায়
বা
যাবে?
ব্যবহারকারীর
তথ্যের
কী
অবস্থা?
কে
তথ্য
সংগ্রহ
করেন
এবং
সেটি
কীভাবে
সংরক্ষণ
করা
হয়?
এসব
তথ্য
ও
সাইবার
সিকিউরিটি
চ্যালেঞ্জের
অনেকগুলোই
নতুন।
বিদ্যমান
ব্যবস্থার
মধ্যে
স্পষ্টভাবে
বিভিন্ন
ধরন
বা
রূপ
দেখানো
গেলেও
সেগুলো
অনেক
বেশি
তীব্র-নিবিড়
হয়েছে
ডিজিটাল
সম্পদের
সঙ্গে।
ধরে নিলাম
যথাযথ নিয়ন্ত্রণ বিধিমালা নিশ্চিত করা হয়েছে,
তাহলে আজকের
ফিনটেকের সবচেয়ে সম্ভাবনাময় বৈশিষ্ট্যগুলো কী?
লেনদেন ব্যয়ে
সম্ভাব্য
হ্রাস
নিশ্চিতভাবে
ডিজিটাল
ফাইন্যান্সের
অন্যতম
গুরুত্বপূর্ণ
বৈশিষ্ট্য
এবং
এর
ওপর
যে
কেউ
নতুন
সম্ভাবনা
লেয়ার
করতে
পারে।
নতুন
প্রযুক্তির
কারণে
একই
পুরনো
ঋণ
একই
পুরনো
পদ্ধতিতে
দেবে
না।
তারা
নতুন
ধরনের
তথ্য
সংগ্রহ
করবে
এবং
তার
জন্য
নতুন
ধরনের
জামানত
থাকবে।
উদাহরণস্বরূপ, যদি
কেউ
আপনার
ক্ষেত্রে
ডিফল্ট
করে,
ওই
তথ্য
তাত্ক্ষণিকভাবে
পুরো
ব্যবস্থার
মধ্য
দিয়ে
অ্যাভেইলেবল
হয়,
তাহলে
ওই
ব্যবস্থার
ভেতর
থেকে
ওই
ব্যক্তি
অন্য
কারো
কাছ
থেকে
আবার
ঋণ
করার
বিষয়টি
বেশ
কঠিন
হয়ে
পড়ছে।
অতএব,
আপনি
এক
ধরনের
পরোক্ষ
জামানত,
রিপেমেন্টের
জন্য
ঋণগ্রহীতার
সুনাম
ডিল
করছেন,
এমনকি
যখন
কোনো
প্রত্যক্ষ
জামানত
নেই
তখনো
আরেকটি
সম্ভাবনা
নিহিত
মাইক্রোপেমেন্টে।
উদাহরণস্বরূপ,
পুরো
বছর
সাবস্ক্রিপশনের
পরিবর্তে
একটি
নিবন্ধ
পড়ার
প্রতি
মুহূর্তে
আপনি
একটি
ক্ষুদ্র
পেমেন্ট
করতে
পারেন।
লেনদেন
ব্যয়
কমানো
সেটি
সম্ভব
করে
তোলে।
আরেকটি সম্ভাবনাময়
অ্যাপ্লিকেশন
হলো
স্মার্ট
কনট্র্যাক্ট।
আজকে
চুক্তির
জন্য
একজন
বিশ্বস্ত
কাউন্টারপার্ট
প্রয়োজন।
যেমন
আন্তর্জাতিক
বাণিজ্য
লেনদেনে
সহযোগী
ব্যাংকগুলো
একে
অন্যকে
বিশ্বাস
করে।
তবে
পূর্বসম্মত
শর্তের
ভিত্তিতে
স্বয়ংক্রিয়
লেনদেন
সম্পন্নের
একটি
চৌকস
চুক্তির
মাধ্যমে
আপনি
মধ্যস্থতাকারী
ব্যক্তি
বা
প্রতিষ্ঠানের
জন্য
ফি-চার্জিংয়ের
প্রয়োজনীয়তা
নিঃশেষ
করতে
পারেন।
এসব বিষয়
উন্নয়নশীল ও
উদীয়মান বাজারে কী ধরনের
সমস্যা বা
সুযোগ সৃষ্টি করবে?
উন্নয়নশীল
ও
উদীয়মান
বাজারগুলোয়
আর্থিক
অন্তর্ভুক্তি
একটা
বড়
ইস্যু।
আর্থিক
ব্যবস্থায়
আপনি
বেশিসংখ্যক
মানুষ
পেতে
চাইলে
লেনদেন
ব্যয়ে
হ্রাস
কিংবা
অ্যাকসেসে
উন্নতি
বেশ
সহায়ক
হতে
পারে।
আমি
যদি
একটি
পর্বতের
চূড়ায়
বাস
করি
এবং
নগদ
পাওয়ার
প্রয়োজন
হয়
তাহলে
আমাকে
দশ
মাইল
নিচের
উপত্যকায়
যেতে
হয়
এবং
নগদ
নিয়ে
তারপর
এত
উপরে
ফিরে
আসতে
হয়।
কিন্তু
আমি
যদি
ডিজিটাল
ক্যাশ
ব্যবহার
করতে
পারি
তাহলে
আমি
অপ্রয়োজনীয়
ট্রিপ
এড়াতে
পারব।
একই
সঙ্গে
আমি
আরো
বেশি
ইচ্ছুক
এবং
আনুষ্ঠানিক
অর্থনীতিতে
অংশগ্রহণে
সমর্থ
হবে।
এটা ইতিবাচক
দিক।
নেতিবাচক
বিষয়
হলো,
উন্নয়নশীল
ও
উদীয়মান
বাজারগুলোয়
জনগণের
আর্থিক
স্বাক্ষরতা
কম
থাকায়
জালিয়াতি
করাটা
সহজ।
তদুপরি
ডিজিটালাইজেশন
বেশি
উদ্বায়িতা
সৃষ্টি
করতে
পারে।
আমি
যদি
সন্দেহ
করি,
আমার
ব্যাংকে
কোনো
সমস্যা
তাহলে
আমি
মুহূর্তেই
এক
ক্লিকে
ওই
ব্যাংক
থেকে
ডিজিটাল
ক্যাশ
অন্যত্র
সরিয়ে
ফেলতে
পারি,
যেখানে
আমাকে
অর্থ
তোলার
জন্য
ব্যাংকে
লাইনে
দাঁড়াতে
হতো।
এমন কোনো
কি আইন
আছে, যেটি
ক্রিপ্টো পলিসি
ও নিয়ন্ত্রণ অধিকার ধারণ
করে?
বিভিন্ন
অঞ্চলে
বিভিন্ন
মাত্রায়
পরীক্ষা-নিরীক্ষা
করা
হচ্ছে।
এ
মুহূর্তে
মনে
আসছে
রাষ্ট্র
হিসেবে
সিঙ্গাপুর
সর্বোচ্চ
চেষ্টা
করছে।
যদিও
যথাযথ
নিয়ন্ত্রণ
বিধিমালা
হবে
কিনা,
এখনো
তার
কোনো
নিশ্চয়তা
নেই।
নিরাপদ
পরিসর
বজায়
রাখার
মাধ্যমে
দেশটি
ইনোভেশন
উৎসাহিত
করছে,
যেখানে
মানুষ
নিরীক্ষা
করতে
পারে।
তবে
দেশটি
বুঝতে
চেষ্টা
করছে
ঝুঁকি
নিয়ন্ত্রণে
রাখার
জন্য
কী
ধরনের
আর্থিক
কর্তৃপক্ষ
করা
জরুরি।
ক্রিপ্টোর ক্ষেত্রে আমরা কীভাবে অ্যাপ্রোচ করতে
পারি সে
সম্পর্কে ইউক্রেনের অবস্থা আমাদের কী বলে?
পরিশোধের
উপায়
হিসেবে
ক্রিপ্টো
সম্পর্কে
কিছু
উদ্বেগ
জোরালো
হয়েছে।
যুদ্ধের
আগে
এবং
শুরুর
কাছাকাছি
সময়ে
ক্রিপ্টোকারেন্সির
মূল্যে
কিছু
অস্থির
ওঠানামা
আপনি
দেখেছেন।
এ
ওঠানামা
এটি
ইঙ্গিত
দেয়
যে
সম্পদ
হিসেবে
আবশ্যিকভাবে
এগুলো
বাস্তব
বিশ্বের
ঘটনার
প্রতিরোধী
নয়।
ক্রিপ্টো
অর্থ
পাচার
কিংবা
রাশিয়ার
বিরুদ্ধে
গৃহীত
নিষেধাজ্ঞা
এড়াতে
ব্যবহূত
হচ্ছে
এমন
কতগুলো
উদ্বেগও
রয়েছে।
সেক্ষেত্রে
আরো
তদন্ত
হওয়া
প্রয়োজন।
রাশিয়ার বিরুদ্ধে
গৃহীত
নতুন
নিষেধাজ্ঞা
ব্যবস্থার
নজিরবিহীন
মাত্রার
বাস্তবতায়
আমি
মনে
করি,
বিকল্প
বৈশ্বিক
কারেন্সি
সৃষ্টিতে
আমরা
আরো
প্রচেষ্টা
গ্রহণের
বিষয়টি
দেখতে
পাচ্ছি।
ক্রিপ্টো
সেই
মেনুর
অংশ
হবে।
তবে
এ
অগ্রগতি
ক্রিপ্টো
নিয়ন্ত্রণের
জন্য
কেন্দ্রীয়
ব্যাংকগুলোর
রিজার্ভ
কারেন্সির
প্রণোদনা
আরো
বাড়িয়ে
দেবে।
চূড়ান্তভাবে
আমি
মনে
করি,
যুদ্ধ
সবকিছুকে
নাড়িয়ে দিয়েছে।
তবে
এটি
দেখি
না
ক্রিপ্টো
ডেভেলপমেন্ট
কিংবা
রেগুলেটরি
রেসপন্সের
দিক
মৌলিকভাবে
বদলে
দিচ্ছে
যুদ্ধ।
আজকে আমরা
যেখানে দাঁড়িয়ে, সেখানে আপনার
সূক্ষ্ম দৃষ্টি কী বলে?
ক্রিপ্টো কি
উপকারী?
এটি
এক
উদীয়মান
ক্ষেত্র।
এখানে
নতুন
অনেক
ধারণা
ও
লেনদেনের
নতুন
অনেক
পথ
আছে।
প্রুফ
অব
ওয়ার্ক
মাইনিংয়ের
মতো
কিছু
জ্বালানি
অদক্ষ
প্রক্রিয়া
অধিক
জ্বালানি
দক্ষ
প্রক্রিয়া
খুঁজছে।
এক্ষেত্রে
নতুন
নতুন
অনেক
উদ্ভাবন
হচ্ছে
এবং
এটা
একটা
ভালো
বিষয়।
তবে নিয়ন্ত্রকরা
এখনো
বুঝতে
চেষ্টা
করছেন
কী
হতে
যাচ্ছে
এবং
আমি
আশা
করি,
এর
মধ্যে
কোনো
বিপর্যয়
ঘটবে
না।
নিয়ন্ত্রণ
ছাড়াই
বৈশ্বিক
ক্রিপ্টোকারেন্সি
বাজার
যে
কারো
প্রত্যাশার
চেয়ে
অনেক
বড়
হয়েছে।
যেকোনো
ইতিবাচক
দিনে
এটি
২
ট্রিলিয়ন
ডলার
ছাড়িয়ে
যায়।
আমি মনে
করি
না
যে
এখনো
ক্রিপ্টোকে
আমরা
একটা
‘কিলার
অ্যাপ’
হিসেবে
দেখেছি।
সম্ভাব্য
কিছু
ক্যান্ডিডেট
আছে,
তবে
এমন
কিছু
নেই
যে
আঙুল
দেখিয়ে
আপনি
বলতে
পারবেন,
‘সুনির্দিষ্ট
ধরনের
লেনদেন
কিংবা
সুনির্দিষ্ট
প্রয়োজন
মেটানোর
জন্য
সত্যিই
এটা
উপকারী।’
আগে
ক্রিপ্টো
প্রধানত
তাদের
প্রয়োজনেরই
সেবা
করেছে,
যারা
নিজেদের
লেনদেন
কর্তৃপক্ষের
চোখে
ধরতে
দিতে
চায়নি।
বর্তমানে
এ
প্রবণতা
ক্রমেই
কমে
আসছে।
কাজেই ভালো
ব্যবহারের জন্য
সন্ধান-অনুসন্ধান চলছে। এ
প্রযুক্তি সম্ভাবনাময়ভাবে কী করতে
পারে?
নিয়ন্ত্রকদের
জন্য
দোলাচল
হলো
সন্ধান-অনুসন্ধানের
সঙ্গে
আর্থিক
ব্যবস্থা,
ক্রিপ্টো
ব্যবস্থা
ও
পাবলিকের
কাছে
ঝুঁকির
পরিধি
সীমিত
রাখা।
এটি মূলত
সব
সীমাবদ্ধতা
নিয়ে
এগিয়ে
যাওয়ার
প্রক্রিয়া।
আমি
আশা
করি,
কয়েক
বছরের
মধ্যেই
ফিরে
তাকাতে
সক্ষম
হবে
এবং
বলবে,
হ্যাঁ,
আমরা
যুক্তিসংগতভাবে
করেছি
এবং
উদ্ভাবনের
সুযোগ
দিয়েছি।
নিয়ন্ত্রক
হিসেবে
আমরা
জেনেছি
এবং
এখানে
একটি
স্বস্তিকর
মাধ্যম
আছে,
যা
সর্বোপরি
ক্রিপ্টো
জগেক
সুফলপ্রদ
হওয়ার
সুযোগ
দিয়েছিল।
[স্বত্ব:
প্রজেক্টসিন্ডিকেট
]
ভাষান্তর: হুমায়ুন কবির