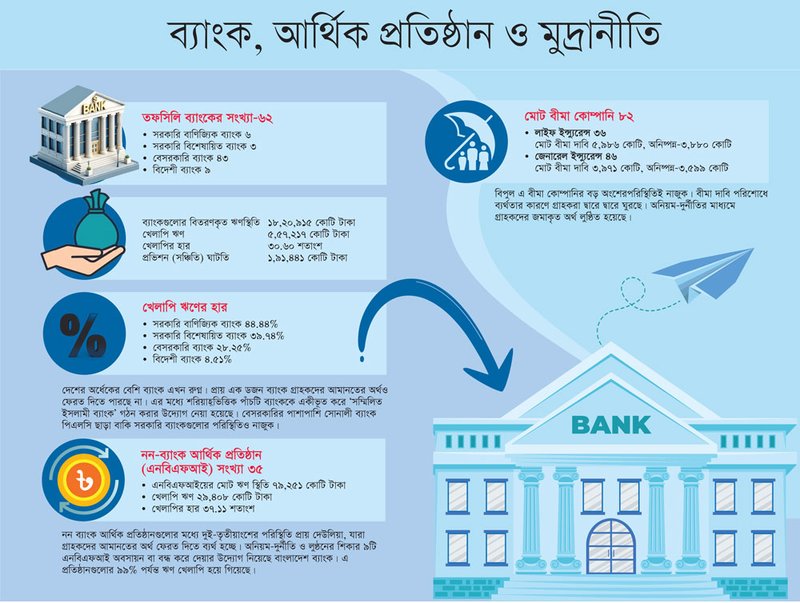
তাই সংস্কারের মূলনীতি হওয়া উচিত ‘গভর্ন্যান্স ফার্স্ট’। এজন্য ব্যাংকের পরিচালক ও সিইওদের ক্ষেত্রে কঠোর ‘ফিট অ্যান্ড প্রপার’ মানদণ্ড নিশ্চিত করা এবং ঋণের প্রকৃত উপকারভোগী সম্পর্কে স্বচ্ছতা প্রতিষ্ঠা জরুরি। একই সঙ্গে ব্যাংক কোম্পানি আইনকে আন্তর্জাতিক মানদণ্ডের সঙ্গে সামঞ্জস্যপূর্ণ করা দরকার।
দ্বিতীয়ত, ব্যাংকগুলোর প্রকৃত মূলধন পরিস্থিতি যাচাইয়ে স্বাধীন অ্যাসেট কোয়ালিটি রিভিউ করা এবং সময়সীমাবদ্ধ পুনঃমূলধন পরিকল্পনা প্রণয়ন জরুরি।
যারা সংস্কার বাস্তবায়নে ব্যর্থ হবে, তাদের ক্ষেত্রে আধুনিক ব্যাংক রেজল্যুশন ব্যবস্থা প্রয়োগ করা উচিত। দুর্বল ব্যাংকগুলোর একীভূতকরণ ও কাঠামোগত পুনর্গঠনও বিবেচনায় আনতে হবে।
তৃতীয়ত, রাষ্ট্রায়ত্ত ব্যাংকগুলোর সুশাসন ও দক্ষতা বাড়াতে পরিচালনা কাঠামো আধুনিক করা প্রয়োজন।
পাশাপাশি মুদ্রানীতি ও আর্থিক স্থিতিশীলতার সমন্বয় নিশ্চিত করা দরকার। কার্যকর বিচার ব্যবস্থা, আধুনিক ক্রেডিট ব্যুরো এবং অর্থ পাচারবিরোধী আইনের কঠোর প্রয়োগের মাধ্যমে খেলাপি ঋণ আদায় জোরদার করা এবং ব্যাংকের আর্থিক অবস্থার স্বচ্ছ প্রতিবেদন প্রকাশ করা অপরিহার্য।