২০২৫-২৬ অর্থবছরের বাজেটে এমএসএমই খাত কতটা গুরুত্ব পেয়েছে? নতুন বাজেট এ খাতের বিকাশে কতটা সহায়ক হবে বলে মনে করেন?
বাজেটে এমএসএমই খাত একটি কৌশলগত গুরুত্ব পেয়েছে। বাজেট বক্তৃতায় সুস্পষ্টভাবে বলা হয়েছে যে এ খাত কর্মসংস্থান, আঞ্চলিক অর্থনীতি ও নারী উদ্যোক্তা বিকাশে মুখ্য ভূমিকা রাখছে। তবে প্রস্তাবিত বাজেট বাস্তবায়নে যেভাবে সুবিধাভোগীদের তথ্যভিত্তিক শনাক্তকরণ, ঋণ বিতরণে ডিজিটাল কাঠামো ও আর্থিক সাক্ষরতার প্রসার ঘটানো প্রয়োজন, সেটিই মূল চ্যালেঞ্জ।
আমরা মনে করি, যদি সরকার ঘোষিত স্কিম ও প্রণোদনা পরিকল্পিতভাবে মাঠপর্যায়ে বাস্তবায়ন করা হয়, তাহলে এটি হবে এমএসএমই খাতের জন্য একটি বাঁকবদলের অধ্যায়।
দেশে বড় বিনিয়োগের গতি কমে গেছে। এ অবস্থায় কর্মসংস্থান ও প্রবৃদ্ধিতে এমএসএমই খাতের গুরুত্ব কতটা?
বর্তমান বৈশ্বিক ও দেশীয় প্রেক্ষাপটে বড় বিনিয়োগের গতি কিছুটা স্থবির। এ মুহূর্তে এমএসএমই খাতই আমাদের অর্থনীতির লাইফলাইন। ছোট উদ্যোক্তারাই স্থানীয় কর্মসংস্থানের সবচেয়ে বড় উৎস।
যমুনা ব্যাংক এ খাতে গত বছর ২৩ হাজারের বেশি অ্যাকাউন্টে ৩ হাজার ১৭৫ কোটি টাকার ঋণ বিতরণ করেছে। বাণিজ্য, উৎপাদন, পরিষেবা সব সেক্টরেই আমাদের এমএসএমই ক্লায়েন্টরা সক্রিয়। আমরা বিশ্বাস করি, এ খাতে বিনিয়োগ বাড়ানো মানে দেশের অর্থনীতির ভিত মজবুত করা।
যারা এখনো ব্যাংক ঋণের বাইরে, তাদের জন্য যমুনা ব্যাংক কী উদ্যোগ নিচ্ছে?
আমরা দেখি যে বহু মাইক্রো ও কটেজ উদ্যোক্তা এখনো আনুষ্ঠানিক ব্যাংকিং কাঠামোর বাইরে। তাদের অনেকের কাগজপত্র নেই, আর্থিক কর্মকাণ্ডের ইতিহাস নেই।
এ বাস্তবতা মাথায় রেখে আমরা ফাস্ট-ট্র্যাক ঋণ প্রসেসিং, কম জামানতের প্রডাক্ট, এজেন্ট ব্যাংকিং চ্যানেল ও ক্রেডিট গ্যারান্টি স্কিমের আওতায় নতুন উদ্যোক্তাদের অন্তর্ভুক্ত করছি।
২০২৪ সালে আমাদের ঋণ অনুমোদনের হার ছিল ৯১ শতাংশ। এটি আমাদের উদারতা ও ব্যবসায়িক বাস্তবতা অনুধাবনের প্রতিচ্ছবি।
দক্ষতা ঘাটতি ও প্রযুক্তি ব্যবহারের সীমাবদ্ধতা কীভাবে মোকাবেলা করা যায়?
এ সমস্যা সমাধানে প্রয়োজন তিনটি সমন্বিত উদ্যোগ:
১. কারিগরি দক্ষতা বৃদ্ধির জন্য স্থানীয় প্রশিক্ষণ কর্মসূচি
২. ডিজিটাল প্লাটফর্মে সহজ আবেদন ও তথ্য সরবরাহ ব্যবস্থা
৩. ব্যাংক–উদ্যোক্তা–সরকার একত্রে কাজ করা
আমরা এরই মধ্যে ডিজিটাল লোন অ্যাপ্লিকেশন প্লাটফর্ম নির্মাণ করছি, যেখানে সিএমএসএমই উদ্যোক্তারা ঘরে বসেই ঋণ আবেদন করতে পারবেন।
এমএসএমই খাতকে রফতানিতে বাণিজ্যে গুরুত্বপূর্ণ করে তুলতে কী করা প্রয়োজন?
চীন, ভারত বা দক্ষিণ কোরিয়ায় ছোট উদ্যোক্তারা রফতানি সক্ষমতা গড়ে তুলেছেন। এক্ষেত্রে আমাদের দেশে এখন দরকার-
রফতানি-সক্ষম এমএসএমই শনাক্তকরণ
কোয়ালিটি নিয়ন্ত্রণ ও ট্রেড ফাইন্যান্স সহজীকরণ
উদ্যোক্তাদের জন্য কাস্টমসসহ জটিলতা কমানো
দেশের বাইরে বাজার সংযোগ ও ব্র্যান্ডিং সহযোগিতা
যমুনা ব্যাংক এসব উদ্যোগে সক্রিয় অংশীদার হতে আগ্রহী।
এমএসএমইতে কোন ধরনের পণ্য বা খাতকে আপনি সবচেয়ে সম্ভাবনাময় মনে করেন?
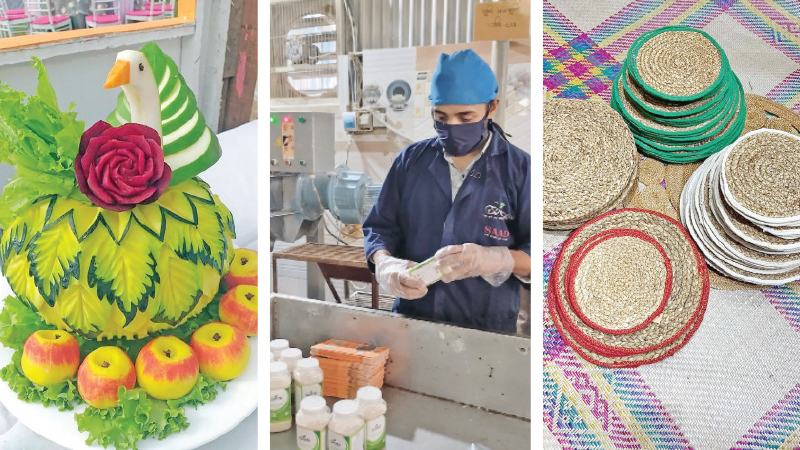
আমাদের অভিজ্ঞতা বলে বেকারি ও প্রক্রিয়াজাত খাদ্য, হস্তশিল্প, হোম টেক্সটাইল, স্বাস্থ্য ও বিউটি পণ্য এ সেগমেন্টগুলোয় দ্রুত প্রবৃদ্ধি সম্ভব।
যেমন আমাদের নারী উদ্যোক্তা রেজিনা আফরোজের প্রতিষ্ঠিত"আমাল ফুডস আজ একটি জাতীয় ব্র্যান্ডে রূপ নিয়েছে। সঠিক পুঁজি ও পথনির্দেশনা থাকলে এগুলো আন্তর্জাতিক পর্যায়ে পৌঁছতে পারে।
নারী উদ্যোক্তাদের সহায়তায় আপনারা কী করছেন?
২০২৪ পর্যন্ত আমরা ১ হাজার ৭৫১ জন নারী উদ্যোক্তাকে প্রায় ৩৭৮ কোটি টাকা ঋণ দিয়েছি। এটাই সাক্ষ্য দেয় যে যমুনা ব্যাংক নারী নেতৃত্বে বিশ্বাস করে।
আমাদের "এসএমই নারী উদ্যোগ"প্রডাক্টে সুদ কম, আছে দ্রুত প্রসেসিং সুবিধা এবং ন্যূনতম কাগজপত্রের প্রয়োজনীয়তা। ভবিষ্যতে আরো ভর্তুকি ভিত্তিক ও প্রশিক্ষণসহ নতুন প্রডাক্ট চালু করার পরিকল্পনা রয়েছে।
জেলা-উপজেলা পর্যায়ে উদ্যোক্তাদের সেবা দিতে শাখা, উপশাখা ও এজেন্ট ব্যাংকিং কীভাবে কাজ করছে?
আমাদের গ্রাহক ভিত্তির একটা বড় অংশ এখন উপজেলা ও উপশহরভিত্তিক। সেখানেই আমরা এজেন্ট ব্যাংকিং, সার্ভিস সেন্টার ও ক্ষুদ্র শাখার মাধ্যমে পণ্য পৌঁছে দিচ্ছি।
আমরা চাই, একজন উদ্যোক্তা যেন তার উদ্যোগের পাশের গ্রাম থেকে সহজেই ব্যাংকিং সেবা পান। কেন্দ্র থেকে নয়, মাঠ থেকেই অর্থনৈতিক অন্তর্ভুক্তি নিশ্চিত হোক- এ হলো আমাদের মিশন।