ডিজিটাল
অর্থ
লেনদেন
ঘিরে
সবাই
ক্রমে
আগ্রহী
হয়ে
উঠেছে।
যুক্তরাষ্ট্রভিত্তিক
ডিজিটাল
অর্থ
লেনদেন
প্লাটফর্ম
স্ট্রাইপের
হিসাবের
দিকে
একবার
চোখ
বুলিয়ে
আপনি
ছোটখাটো
ধাক্কা
খেতে
পারেন।
কেননা
সংস্থাটি
সম্প্রতি
৯৫
বিলিয়ন
ডলার
পরিমাণ
অর্থ
লেনদেন
করেছে!
প্রশ্ন
হচ্ছে,
এ-জাতীয়
প্লাটফর্ম
ঘিরে
মানুষের
এত
আগ্রহের
কারণটাইবা
কী
আর
বিষয়গুলো
ঠিক
এ
মুহূর্তেই
কেন
ঘটছে?
এ
প্রশ্নের
উত্তরটা
কিন্তু
খুব
সোজাসাপ্টা।
ডিজিটাল
অর্থ
লেনদেনের
মাধ্যমে
ক্রেতা
সশরীরে
উপস্থিত
না
থেকেও
বিক্রেতার
অর্থ
পরিশোধে
সক্ষম।
এতে
তাকে
আর
হাত
দিয়ে
টাকাকড়ি
ঘাঁটতে
হচ্ছে
না।
প্রযুক্তিগত
এ
সুবিধা
নতুন
নয়,
বরং
খানিকটা
পুরনোই
বলা
যায়।
তবে
স্বল্প
মূল্যের
খুচরা
কেনাকাটার
বিপরীতে
আগের
তুলনায়
বর্তমানে
ডিজিটালি
অর্থ
পরিশোধ
সুবিধা
বেশি
থাকায়
বিষয়টি
সবার
জন্য
হয়েছে
অনেক
বেশি
সহজতর।
তাছাড়া
কভিড-১৯
মহামারী
এতে
এক
ধরনের
গতি
যোগ
করেছে,
কারণ
লোকেরা
দোকানে
দোকানে
ঘুরে
কেনাকাটা
বা
বাজার
করার
বদলে
ই-কমার্সের
ওপর
নির্ভরশীল
হচ্ছে।
তাছাড়া
লোকেরা
এখন
যতটা
সম্ভব
হাতে
হাতে
অর্থ
লেনদেনকেও
এড়াতে
চাইছে।
ডিজিটাল
অর্থ
পরিশোধ
প্রক্রিয়ার
মাধ্যমে
বিক্রেতা
যেমন
তার
লেনদেনের
বর্তমান
অবস্থা,
নগদ
অর্থপ্রবাহের
পরিমাণ,
ক্রেতার
ক্রয়
প্রবণতা
সম্পর্কিত
হালনাগাদ
তথ্য
পান,
তেমনি
ক্রেতা
বা
অর্থ
পরিশোধকারী
ব্যক্তিও
বাকিতে
কেনাকাটা
সম্পর্কিত
বিভিন্ন
তথ্য,
সঞ্চয়,
সম্পদ
ব্যবস্থাপনা,
অর্থ
সংগ্রহ,
বীমাসহ
অন্যান্য
আর্থিক
পরিষেবা
গ্রহণের
সুযোগ
পেয়ে
থাকেন।
একটা
সময়
ধারে
কেনা-বেচা
গ্রাহক
আকর্ষণ
ও
আর্থিক
পরিষেবাগুলো
উপস্থাপনের
অন্যতম
উপায়
ছিল।
তাই
এখন
গ্রাহককে
অধিক
ও
ব্যয়বহুল
পণ্য
ক্রয়ে
প্ররোচিত
করতে
ডিজিটাল
মাধ্যম
অন্যতম
নিরাপদ
উপায়
হতে
পারে।
তবে
যে
সরবরাহকারী
কোনো
গ্রাহকের
অর্থ
লেনদেনের
একটি
ক্ষুদ্র
অংশকে
পরিচালনা
করে,
তার
কাছে
কেবল
সেই
গ্রাহকের
হিসাবের
আংশিক
চিত্র
থাকে।
তাই
পেমেন্ট
প্রোভাইডাররা
সব
ধরনের
অর্থ
লেনদেনের
ওপর
নিয়ন্ত্রণ
আরোপ
করতে
আগ্রহী:
যেমন
ব্যাংক
হিসাব,
ই-ওয়ালেট,
ক্রেডিট
কার্ড,
ক্রিপ্টোকারেন্সি
ও
অন্যান্য।
আর
ই-কমার্স
ও
সামাজিক
যোগাযোগমাধ্যমগুলো
আরো
এক
ধাপ
এগিয়ে।
তারা
শক্তিশালী
ডাটা
সংগ্রহের
ইঞ্জিনগুলোকে
আর্থিক
লেনদেনের
সঙ্গে
সংযুক্ত
করতে
চায়।
ক্রেতার
আচরণ
সম্পর্কে
শতভাগ
না
জেনেও
সরবরাহকারীরা
ক্রেতার
প্রত্যেকটি
প্রয়োজন
(সরাসরি কিংবা
অংশীদারদের
মাধ্যমে)
চিহ্নিত
করতে
পারে
এবং
দীর্ঘমেয়াদে
তারা
ওই
ক্রেতাকে
তাদের
গ্রাহক
হিসেবে
রাখতে
পারে।
কারণ
অন্য
কোথাও
অনুরূপ
পরিষেবাদি
অনুসন্ধানের
ব্যয়
খুব
বেশি
হবে
ভেবে
ক্রেতাও
জায়গা
বদলাতে
উৎসাহী
হন
না।
তাই
এখানে
প্রক্রিয়াটিকে
সম্পূর্ণভাবে
শোষণমূলক
করার
দরকার
নেই।
একজন
ব্যবসায়ী
তার
পরিষেবাগুলোর
জন্য
যে
সরবরাহকারীর
ওপর
নির্ভর
করেন,
তার
কাছে
বাকিতে
আরো
লেনদেনের
প্রস্তাব
দেয়া
যেতে
পারে।
কেননা
এক্ষেত্রে
ঝুঁকি
কম।
আর
তিনি
কখনই
জিনিসপত্র
নিয়ে
পালিয়ে
যাবেন
না,
বিশেষ
করে
তিনি
যদি
ক্ষুদ্র
ব্যবসায়ী
হন।
ক্রিপ্টোকারেন্সি
নিয়েও
অনেক
কিছু
বলার
আছে।
খুব
হইচইও
হচ্ছে।
আমরা
জানি,
ক্রিপ্টোকারেন্সি
ডিজিটাল
পেমেন্টেরই
একটি
রূপ।
তবে
কাগুজে
মুদ্রা
সাধারণত
একটি
নির্দিষ্ট
ইউনিটে
মার্কিন
ডলারের
মতো
প্রাথমিক
বিনিময়ের
জন্যই
প্রয়োজন।
বিটকয়েনের
মতো
একটি ক্রিপ্টোকারেন্সি
অর্থ
প্রদানের
মাধ্যম
হিসেবে
এক
ধরনের
সুবিধা
দেয়,
কারণ
কাগুজে
মুদ্রার
বিপরীতে
এর
মান
বাড়ানো
যায়
না
(সরবরাহ স্থির
থাকে
বলে)।
এটি
বিকেন্দ্রীভূত
অর্থ
প্রদানের
বিষয়টি
যাচাইকরণের
অনুমতি
দেয়।
এতে
কোনো
পক্ষেরই
অন্যের
ওপর
নির্ভর
করার
প্রয়োজন
হয়
না।
এটি
সরকার
বা
নিয়ন্ত্রকদের
ওপর
পুরোপুরি
বিশ্বাস
রাখে।
কিন্তু
বিটকয়েন
ব্যবহারে
কিছু
প্রতিবন্ধকতা
রয়েছে।
কেন্দ্রীয়
কোনো
ব্যাংকের
মাধ্যমে
এর
মান
নিরূপণ
করা
হয়
না,
সুতরাং
এটি
বন্যার
পানির
মতো
ওঠানামা
করতে
পারে।
প্রকৃত
বিশ্বাসীদের
পরিচালিত
সংস্থাগুলো
বাদে
অন্য
ফার্মগুলো
এখন
এমন
কোনো
মুদ্রা
রাখতে
চায়
না
যার
মূল্য
দিনে
১০
বার
ওঠানামা
করে।
তাছাড়া
বিকেন্দ্রীভূত
যাচাই
প্রক্রিয়ার
কারণে
বিটকয়েনের
লেনদেন
ব্যয়বহুল
এবং
অনেকটাই
অকার্যকর।
কয়েকটি
অনুমান
অনুসারে,
বিটকয়েন
লেনদেন
যাচাই
করতে
যে
পরিমাণ
বার্ষিক
বিদ্যুৎ
ব্যয়ের
প্রয়োজন
পড়ে,
তা
একটি
মাঝারি
আকারের
দেশের
বার্ষিক
ব্যবহূত
বিদ্যুতের
পরিমাণকে
অতিক্রম
করে।
তাই
এটি
কল্পনা
করাও
কঠিন
যে
পরিবেশ
ধ্বংসাত্মক
এ-জাতীয়
প্রক্রিয়া
অনির্দিষ্টকালের
জন্য
সহ্য
করা
হবে।
অন্যান্য
ক্রিপ্টোকারেন্সির
একটি
নির্দিষ্ট
মান
রয়েছে,
কারণ
এদেরও
ডলারের
মতো
কোনো
নির্ধারিত
মুদ্রায়
বদলে
নেয়া
এবং
পুরোপুরি
নগদে
সংরক্ষণ
করা
যায়।
‘স্থিতিশীল মুদ্রা’
ব্যবহার
করা
সহজ;
তবে
অন্যান্য
ঐতিহ্যগত
বিনিময়
পদ্ধতির
মতো
এটিও
(ওইসব বিরক্তিকর)
নিয়ন্ত্রকদের
ওপর
নির্ভরশীল।
কিছু
স্থিতিশীল
মুদ্রা
অবশ্য
বিটকয়েনের
বদলে
অর্থ
পরিশোধসংক্রান্ত
অন্যান্য
পদ্ধতি
যাচাইয়ের
চেষ্টা
করছে,
তবে
এগুলোর
মধ্যে
কোনোটিই
আপাতত
‘কিলার অ্যাপ’
হিসেবে
প্রকাশ
পায়নি।
ক্রিপ্টোকারেন্সি
নিয়েও
কাজ
চলছে।
পদ্ধতিগত
কারণেই
বিটকয়েনের
ওপর
কেন্দ্রীয়
ব্যাংক
কিংবা
সরকারের
আস্থার
অভাব
রয়েছে।
তবে
মানসিক
বিকারগ্রস্ত
ব্যক্তি,
অপরাধী
কিংবা
সন্ত্রাসী
সম্প্রদায়ের
বাইরে
এ
উদ্বেগগুলো
নিয়ে
ব্যাপক
অর্থে
আলোচনা
হয়
না।
এর
পরিবর্তন
হতে
পারে
যদি
আরো
অনেকে
ভাবতে
শুরু
করে
যে
কেন্দ্রীয়
ব্যাংকগুলো
কাগুজে
নোটের
ব্যবহার
কমাতে
চলেছে
কিংবা
গোটা
বিশ্ব
চীন
ও
আমেরিকা
এ
দুটি
ব্লকে
ভাগ
হয়ে
গেছে
এবং
তারা
কেউ
আর
একে
অন্যের
মুদ্রা
ব্যবস্থার
ওপর
ন্যূনতম
আস্থা
রাখতে
পারছে
না।
তখন
তাত্ক্ষণিকভাবে
ক্রিপ্টোকারেন্সির
ব্যবহার
করা
যেতে
পারে,
যা
আন্তঃসীমান্ত
এক্সচেঞ্জ
বা
স্বল্প
মূল্যের
মতো
জটিল
সব
অর্থ
পরিশোধে
লেনদেন
ব্যয়
হ্রাসে
ভূমিকা
রাখতে
পারে।
উদহরণস্বরূপ,
একনিষ্ঠ
পাঠক
অনলাইনে
প্রতিটি
নিবন্ধের
জন্য
একগুচ্ছ
ব্যয়বহুল
সাবস্ক্রিপশন
ফি
না
দিয়ে
মাইক্রোপেমেন্ট
করতে
পারে।
সমানভাবে
প্রতিশ্রুতিবদ্ধ
স্মার্ট
চুক্তির
মাধ্যমে
একবার
কিছু
যাচাইযোগ্য
শর্ত
পূরণ
হয়ে
গেলে
স্বয়ংক্রিয়ভাবে
অর্থ
প্রদান
করা
যাবে
(সেক্ষেত্রে আর
মানুষের
ওপর
নির্ভর
করার
প্রয়োজন
পড়বে
না।)
যা-ই
হোক
না
কেন,
ক্রিপ্টোকারেন্সি
কিংবা
অন্য
কোনো
প্রভাবশালী
ডিজিটাল
পেমেন্ট
ব্যবস্থার
উত্থান
ঘটলে
গুরুত্বপূর্ণ
জননীতির
প্রশ্ন
সামনে
আসবে।
যেমন
এটি
কি
দায়বদ্ধতার
সঙ্গে
জনসাধারণের
ব্যক্তিগত
তথ্য
সংগ্রহ
ও
তা
সংক্ষরণ
করতে
সক্ষম
হবে?
তথ্য
ও
ব্যক্তিগত
গোপনীয়তার
বিষয়ে
মিশ্র
ট্র্যাক
রেকর্ডের
কারণে
ফেসবুক
প্রস্তাবিত
স্থিতিশীল
মুদ্রা
(লিবরা, পরবর্তী
সময়ে
ডাইম
নামকরণ
করা
হয়েছে)
আর্থিক
নিয়ন্ত্রকদের
সন্দেহের
উদ্রেক
করে।
এর
অংশ
হিসেবে
ইউরোপ
তাদের
সাধারণ
তথ্য
সুরক্ষা
নিয়ন্ত্রণের
অধীনে
ডাটা
ব্যবহার
নিয়ন্ত্রণের
প্রাথমিক
প্রচেষ্টা
চালাচ্ছে।
তবে
ডিজিটাল
পেমেন্ট
ব্যবস্থার
উন্নয়নের
আলোকে
আইনটির
পরিবর্তন
প্রয়োজন।
তাছাড়া
এর
প্রতি
মানুষের
আস্থা
নিয়ে
সংশয়
রয়েছে।
ই-কমার্স
ও
অন্যান্য
বিষয়সহ
সব
ব্যবসায়িক
পরিষেবা
পরিচালনা
করে
এমন
একক
পেমেন্ট
সরবরাহকারীর
কি
অত্যধিক
পরিমাণে
বাজার
শক্তি
রয়েছে?
চীনা
নিয়ন্ত্রক
ও
অ্যান্ট
গ্রুপের
মধ্যে
সাম্প্রতিক
উত্তজেনার
কারণ
আলিবাবার
(অ্যান্টের মূল
সংস্থা)
মতো
ই-কমার্স
প্লাটফর্মগুলো
তাদের
বাজারশক্তিকে
কাজে
লাগিয়ে
পেমেন্ট
ব্যবস্থা
বাড়িয়ে
প্রতিযোগিতা
সীমাবদ্ধ
করছে।
তবে
একটা
উপায়
আছে।
আর
তা
হচ্ছে
‘পাবলিক পেমেন্ট
ব্রিজ’
তৈরি
করা,
যেমন
ভারতের
ইউনিফাইড
পেমেন্ট
ইন্টারফেস।
যেখানে
অর্থ
প্রদান
পরিষেবাগুলো
সবার
জন্য
উন্মুক্ত
এবং
তা
কোনো
বেসরকারি
সংস্থা
কর্তৃক
নিয়ন্ত্রিত
নয়।
তবে
তা
নিয়ন্ত্রণের
ক্ষেত্রে
সবচেয়ে
বড়
উদ্বেগ
হচ্ছে
সম্ভবত
পদ্ধতিগত
ঝুঁকি।
যখন
এক
বা
দুজন
সরবরাহকারী
পুরো
দেশের
ডিজিটাল
খুচরা
অর্থ
লেনদেনের
ওপর
কর্তৃত্ব
করে
তখন
সামান্য
কিছু
ভুল
ব্যবসাকে
ধ্বংস
করে
দিতে
পারে।
তাছাড়া
ক্রিপ্টোগ্রাফির
অগ্রগতি
(কোয়ান্টাম কম্পিউটিংয়ের
মাধ্যমে)
ডিজিটাল
লেনদেন
যাচাইয়ের
বিদ্যমান
স্কিমগুলো
বিকল
করে
দিতে
পারে।
আর
পাবলিক
ব্রিজগুলো
প্রতিযোগিতা
বৃদ্ধির
সময়
ঝুঁকির
মাত্রা
বাড়িয়ে
দিতে
পারে।
তাই
এসব
থেকে
বাঁচার
একমাত্র
উপায়
হচ্ছে
পেমেন্টের
একাধিক
সরবরাহকারী,
একাধিক
পাবলিক
ব্রিজ
এবং
বহুমাত্রিক
প্রযুক্তির
ব্যবহার।
কেন্দ্রীয়
ব্যাংকগুলো
এখন
নিজেরাই
ডিজিটাল
পেমেন্টের
এ
হালফিল
খেলায়
শামিল
হওয়ার
কথা
ভাবছে।
তবে
তারা
ভয়
পাচ্ছে
যে
সরাসরি
আদান-প্রদান
বা
কাগুজে
নোটের
ব্যবহার
অপ্রয়োজনীয়
হয়ে
উঠলে
বেসরকারি
সংস্থাগুলো
এটিকে
ভিন্ন
পথে
পরিচালিত
করতে
পারে
কিংবা
অন্যান্য
কেন্দ্রীয়
ব্যাংক
সেটি
লুফে
নিতে
পারে।
এতে
লেনদেনের
ওপর
থেকে
তারা
তাদের
নিয়ন্ত্রণ
হারাবে।
কেন্দ্রীয়
ব্যাংকের
ডিজিটাল
মুদ্রা
লেনদেন
ব্যবস্থায়
জনগণের
অংশগ্রহণ
নিশ্চিত
করবে।
কিন্তু
তা
একই
সঙ্গে
তথ্য
ঝুঁকি
বাড়িয়ে
তুলবে।
পাশাপাশি
প্রশ্ন
তুলবে,
বেসরকারি
ডিজিটাল
পেমেন্টের
কার্যকারিতা
নিয়েও।
এটা
অবশ্য
নতুন
আলোচনার
বিষয়,
যা
আমি
আমার
পরবর্তী
লেখায়
তুলে
ধরার
চেষ্টা
করব।
[স্বত্ব:
প্রজেক্টসিন্ডিকেট
]
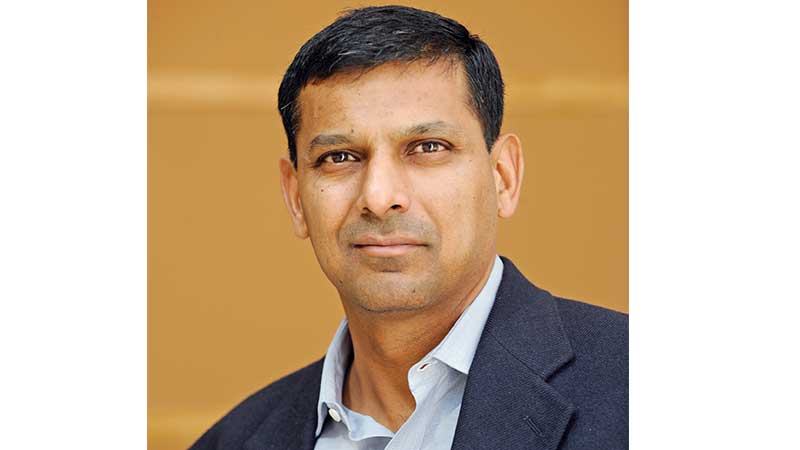
রঘুরাম রাজন: রিজার্ভ
ব্যাংক
অব
ইন্ডিয়ার
(আরবিআই) সাবেক
গভর্নর
ও
শিকাগোর
বুথ
স্কুল
অব
বিজনেসের
অধ্যাপক
ভাষান্তর: রুহিনা ফেরদৌস