বিশ্ব অর্থনীতি
সরবরাহ দিকের
বড় দুটি
ঋণাত্মক অভিঘাতে
ভুগেছে। প্রথমটি
ভুগেছে কভিড
অতিমারীর কারণে
আর এখন
ভুগছে রুশ
প্রেসিডেন্ট ভ্লাদিমির
পুতিনের ইউক্রেনে
হামলার কারণে।
রাশিয়া-ইউক্রেনের
চলমান যুদ্ধ
অর্থনৈতিক কর্মকাণ্ড
আরো বেশি
বাধাগ্রস্ত করছে
এবং বিভিন্ন
দেশে উচ্চমূল্যস্ফীতি
পরিস্থিতির সৃষ্টি
করেছে। কেননা
সরবরাহ ও
পণ্যমূল্যের ওপর
এর স্বল্পমেয়াদি
প্রভাবের সঙ্গে
বাড়তি মুদ্রাগত
ও আর্থিক
প্রণোদনার পরিণামও
মিলে গিয়েছে।
কাজেই শুধু
যুক্তরাষ্ট্র নয়,
অন্য উন্নত
অর্থনীতিগুলোয়ও বর্তমানে
প্রায় সমরূপ
অবস্থা বিরাজ
করছে।
গভীর ও
দীর্ঘমেয়াদি ভূরাজনৈতিক
পরিণতির বিষয়টি
বাদ রাখলেও
চলমান যুদ্ধের
তাত্ক্ষণিক অর্থনৈতিক
প্রভাব বিপুল।
আর এ
প্রভাব দৃশ্যমান
হচ্ছে জ্বালানি,
খাদ্য ও
শিল্প ধাতুর
মূল্যবৃদ্ধির অবয়বে।
বৈশ্বিক সরবরাহ
ব্যবস্থার বাড়তি
বাধাপ্রাপ্তির সঙ্গে
মিলে এটি
মূল্যস্ফীতি ও
নিম্ন প্রবৃদ্ধির
যুগপৎ অবস্থানের
মতো অবস্থার
(স্ট্যাগফ্লেশনারি কন্ডিশন)
আরো অবনমন
ঘটিয়েছে, যা
শুরু হয়েছে
কভিডকালে।
যেকোনো স্ট্যাগফ্লেশনারি
ঋণাত্মক সরবরাহ
অভিঘাত কেন্দ্রীয়
ব্যাংকারদের দ্বিধায়
ফেলে দেয়।
কেননা তারা
যেহেতু মূল্যস্ফীতি
প্রত্যাশা নিয়ন্ত্রণের
ব্যাপারে চিন্তিত
থাকেন, সেহেতু
দ্রুতই তাদের
মুদ্রানীতি স্বাভাবিক
করাটা প্রয়োজন
পড়ে—যদিও
সেটি আরো
অধোগতি ও
সম্ভবত মন্দার
সৃষ্টি করবে।
কিন্তু যেহেতু
তাদের প্রবৃদ্ধি
নিয়েও চিন্তিত
থাকতে হয়,
সেহেতু মূল্যস্ফীতি
প্রত্যাশা লাগামহীন
এবং মজুরি-দামের
সর্পিল অবস্থা
সৃষ্টির ঝুঁকি
সত্ত্বেও নীতি
স্বাভাবিকীকরণের মাধ্যমে
ধীরে ধীরে
তাদের এগোতে
হবে।
আর্থিক নীতিনির্ধারকরাও
একটি কঠিন
পছন্দের মুখোমুখি
এখন। একটি
ধারাবাহিক ঋণাত্মক
সরবরাহ অভিঘাতের
উপস্থিতিতে ট্রান্সফার
বাড়ানো কিংবা
কর কমানো
কাম্য নয়।
কারণ সরবরাহ
হ্রাসের প্রতিক্রিয়ায়
এটা ব্যক্তি
খাতের চাহিদা
পড়ে যাওয়াকে
প্রতিরোধ করে।
সৌভাগ্যক্রমে, প্রতিরক্ষা
ও কার্বন
নিঃসরণ কমানোর
প্রক্রিয়ায় এখন
উচ্চব্যয় করতে
আগ্রহী বিভিন্ন
ইউরোপীয় দেশের
সরকার এ
ধরনের প্রণোদনাকে
চলতি ব্যয়ের
পরিবর্তে বিনিয়োগ
হিসেবে বিবেচনা
করতে পারে।
এতে সময়ান্তরে
সরবরাহ বাধা
কমে আসবে।
অবশ্য তখনো
যেকোনো বাড়তি
ব্যয় ঋণ
বাড়িয়ে দেবে,
যেমনটা করোনাকালে
গৃহীত আর্থিক
পদক্ষেপগুলো বাড়িয়েছে।
সত্যি বলতে
কি, অতিমারী
নিয়ন্ত্রণে চলে
আসায় (অন্তত
উন্নত অর্থনীতিতে)
বিভিন্ন দেশের
সরকার খুব
ধীর আর্থিক
সংহতকরণে প্রবৃত্ত
হয়েছে। একই
সঙ্গে কেন্দ্রীয়
ব্যাংকগুলো পণ্যের
দামজনিত মূল্যস্ফীতি
নিয়ন্ত্রণ ও
মূল্যস্ফীতি প্রত্যাশার
লাগাম টানতে
নীতি স্বাভাবিকীকরণ
শুরু করেছে।
কিন্তু রাশিয়া-ইউক্রেন
যুদ্ধ একটা
নতুন জটিলতা
সৃষ্টি করেছে,
যেহেতু স্ট্যাগফ্লেশনারি
চাপ এখন
বেশি।
আর্থিক-মুদ্রাগত
সমন্বয় ছিল
অতিমারী মোকাবেলার
একটা চেনা
কৌশল। কিন্তু
কেন্দ্রীয় ব্যাংকগুলো
এখন যেখানে
তাদের নতুন
আগ্রাসী অবস্থানে
আটকে রয়েছে,
সেখানে আর্থিক
কর্তৃপক্ষগুলো স্বাভাবিকভাবে
ঊর্ধ্বমুখী জ্বালানিমূল্যের
চাপ কমাতে
প্রশমনমূলক নীতিগুলো
(যেমন কর
সুবিধা বাড়ানো
এবং জ্বালানির
আমদানি শুল্ক
হ্রাস) কার্যকর
করেছে। এভাবে
সমন্বয় মনে
হয় কেন্দ্রীয়
ব্যাংককে মূল্যস্ফীতি
মোকাবেলা এবং
আইন পরিষদকে
প্রবৃদ্ধি ও
সরবরাহজনিত বিষয়গুলো
সামলাতে একটা
সুস্পষ্ট শ্রম
বিভাজনের পথ
করে দিয়েছে।
মৌলিকভাবে বেশির
ভাগ সরকারেরই
তিনটি অর্থনৈতিক
লক্ষ্য থাকে।
সেগুলো হলো,
অর্থনৈতিক কর্মকাণ্ডে
পৃষ্ঠপোষকতা জোগানো,
দাম স্থিতিশীলতা
নিশ্চিত করা
এবং দীর্ঘমেয়াদি
সুদহার বজায়
রাখা কিংবা
রাষ্ট্রীয় ঋণের
ধারাবাহিক আর্থিকীকরণের
মাধ্যমে সার্বভৌম
স্প্রেড নিয়ন্ত্রণে
রাখা। আরেকটা
অতিরিক্ত লক্ষ্য
হলো ভূরাজনৈতিক।
সেটি হলো
হামলার কারণে
অবশ্যই পুতিনকে
এমন এক
ব্যবস্থার মুখোমুখি
করতে হবে,
যা রাশিয়াকে
শাস্তি দেবে
এবং অন্যদের
একই ধরনের
আগ্রাসন থেকে
নিবৃত্ত করবে।
এসব লক্ষ্য
পূরণের উপায়ের
মধ্যে রয়েছে
মুদ্রানীতি, আর্থিক
নীতি ও
নিয়ন্ত্রণ বিধিমূলক
কাঠামো। মূল্যস্ফীতি
নিয়ন্ত্রণ, অর্থনৈতিক
কর্মকাণ্ডে সমর্থন
প্রদান ও
অর্থনৈতিক অবরোধের
ক্ষেত্রে যথাক্রমে
প্রতিটি উপায়ই
ব্যবহার করা
হয়। উপরন্তু,
১০ বছর
মেয়াদি ট্রেজারি
বিল ও
জার্মান বন্ডের
ইল্ডে নিম্নমুখী
চাপ বজায়
রাখার মাধ্যমে
সাম্প্রতিক সময়ের
আগে পর্যন্ত
পুনর্বিনিয়োগ ও
পুঁজির নিরাপদ
প্রস্থানের নীতিগুলো
দীর্ঘমেয়াদি সুদহার
ধরে রেখেছিল।
বিভিন্ন ফ্যাক্টরের
এ সম্মিলনের
কারণে পুরো
ব্যবস্থাটি একটা
সাময়িক ভার
অবস্থায় পৌঁছেছে।
কিন্তু বাজারের
সাম্প্রতিক সংকেত,
বিশেষ করে
দীর্ঘমেয়াদি সুদহার
ও আন্তঃইউরো
স্প্রেড ইঙ্গিত
দেয় যে
এই নীতি
মিশ্রণ (পলিসি
মিক্স) সংকট
ঠেকাতে যথেষ্ট
নয়। ফলে
নতুন ভারসাম্যহীন
অবস্থা সৃষ্টি
হতে পারে।
এদিকে বাড়তি
আর্থিক প্রণোদনা
ও রাশিয়ার
ওপর অর্থনৈতিক
অবরোধ মূল্যস্ফীতি
আরো চাঙ্গা
করতে পারে।
এতে আর্থিক
নীতিনির্ধারকদের প্রচেষ্টা
কিছুটা পরাস্ত
হবে। আবার
উচ্চতর নীতি
সুদহারের মাধ্যমে
কেন্দ্রীয় ব্যাংকের
মূল্যস্ফীতি নিয়ন্ত্রণের
চেষ্টা সম্প্রসারণমূলক
স্থিতিপত্রের নীতির
সঙ্গে অসংগতিপূর্ণ
হবে। সবচেয়ে
বড় কথা,
এটি দীর্ঘমেয়াদি
উচ্চ সুদহার
এবং উচ্চ
সার্বভৌম স্প্রেডে
পর্যবসিত হবে,
যা এরই
মধ্যে তাত্পর্যজনকভাবে
ঊর্ধ্বমুখী প্রবণতায়
রয়েছে।
বিদ্যমান অবস্থায়
স্থিতিপত্র রক্ষণাবেক্ষণ
নীতির মাধ্যমে
দীর্ঘমেয়াদি সুদহার
বজায় রেখেও
কেন্দ্রীয় ব্যাংকগুলোকে
মূল্যস্ফীতি নিয়ন্ত্রণের
বেমানান লক্ষ্যের
সঙ্গে লড়াই
চালিয়ে যেতে
হবে। কেননা
আর্থিক প্রণোদনা
ও ধারাবাহিক
নিষেধাজ্ঞা দিয়ে
সরকারগুলো মূল্যস্ফীতিমূলক
চাপ সবসময়
উসকে দিয়ে
যাবে।
সময়ান্তরে কঠোর
মুদ্রানীতি প্রবৃদ্ধির
গতি মন্থর
কিংবা পুরোপুরি
মন্দা পরিস্থিতি
সৃষ্টি করতে
পারে। তবে
ঋণ ফাঁদের
হুমকিতে মুদ্রানীতি
বাধাগ্রস্ত হওয়ারও
একটা ঝুঁকি
রয়েছে। জিডিপির
অংশ হিসেবে
সরকারি ও
বেসরকারি ঋণের
ঐতিহাসিক উচ্চমাত্রার
বাস্তবতায় কেন্দ্রীয়
ব্যাংকাররা ঋণ
ও পুঁজিবাজারে
কোনো আর্থিক
ধসের ঝুঁকির
আগেই কেবল
নীতি স্বাভাবিকীকরণ
করতে পারে।
এর আগে
নয়।
সেক্ষেত্রে অসন্তুষ্ট
জনগণের চাপের
পরিপ্রেক্ষিতে বিভিন্ন
দেশের সরকার
মূল্য ও
মজুরি হার
বেঁধে দেয়ার
উদ্যোগ নেয়ায়
ব্রতী হতে
পারে। একই
সঙ্গে মূল্যস্ফীতির
লাগাম টানতে
প্রশাসনিক নিয়ন্ত্রণমূলক
পদক্ষেপ নিতে
পারে। এসব
পদক্ষেপ (যেমন
রেশনিং ব্যবস্থা)
অতীতে, বিশেষ
করে ১৯৭০-এর
দশকে স্ট্যাগফ্লেশনারি
অবস্থা মোকাবেলার
সময় খুব
একটা সফল
প্রমাণ হয়নি।
কাজেই এ
সময়ে ফল
ভিন্ন হবে,
তেমনটা ভাবার
কারণ নেই।
যদি সে
ধরনের কিছু
উদ্যোগ নেয়াও
হয় (ধরুন,
বেতন ও
অবসর ভাতা
জন্য স্বয়ংক্রিয়
ইনডেক্সেশন ম্যাকানিজমের
পুনঃপ্রবর্তন), তাহলে
কিছু দেশের
সরকার পরিস্থিতি
আরো খারাপ
করে তুলবে
বৈকি।
এমন এক
দৃশ্যপটে সব
দেশের নীতিনির্ধারকই
তাদের নিজস্ব
উপায়গুলোর সীমাবদ্ধতা
সহজেই উপলব্ধি
করতে পারবেন।
কেন্দ্রীয় ব্যাংকগুলো
দেখবে যে
মূল্যস্ফীতি নিয়ন্ত্রণে
তাদের সক্ষমতা
সরকারি ও
বেসরকারি ঋণের
আর্থিকীকরণের প্রয়োজনের
মাধ্যমে সংকুচিত
হবে। একই
সঙ্গে সরকারগুলো
দেখবে যে
রাশিয়ার ওপর
অর্থনৈতিক অবরোধ
বজায় রাখতে
তাদের সক্ষমতা
নিজস্ব অর্থনীতিতে
(সার্বিক কর্মকাণ্ড
ও মূল্যস্ফীতি
উভয় দিক
থেকে) পড়া
নেতিবাচক প্রভাব
দ্বারা বাধাগ্রস্ত
হবে।
রাশিয়া-ইউক্রেন
সংকট সৃষ্ট
স্ট্যাগফ্লেশনের সম্ভাব্য
দুটি চূড়ান্ত
পরিণতি দৃশ্যমান।
প্রথমত, উচ্চমূল্যস্ফীতি,
নিম্ন প্রবৃদ্ধি,
উচ্চতর দীর্ঘমেয়াদি
সুদহারের মতো
পরিস্থিতি কিংবা
নমনীয় অবরোধের
দিকে অর্থনীতিকে
চালিত করে
নীতিনির্ধারকরা তাদের
লক্ষ্যগুলোর একটিকে
বাদ দিতে
পারেন। দ্বিতীয়ত,
একটা অনাকাঙ্ক্ষিত
সামষ্টিক অর্থনৈতিক
পরিস্থিতির দিকে
ঠেলে দিয়ে
নীতিনির্ধারকরা প্রতিটি
লক্ষ্যের কেবল
আংশিক অর্জন
নিয়ে সন্তুষ্ট
থাকতে পারেন।
যেকোনো ক্ষেত্রেই
খানা ও
ভোক্তারা প্রবল
চাপ অনুভব
করবেন। ভবিষ্যতে
যার রাজনৈতিক
প্রভাব হবে
ব্যাপক।
[স্বত্ব:
প্রজেক্ট সিন্ডিকেট
]
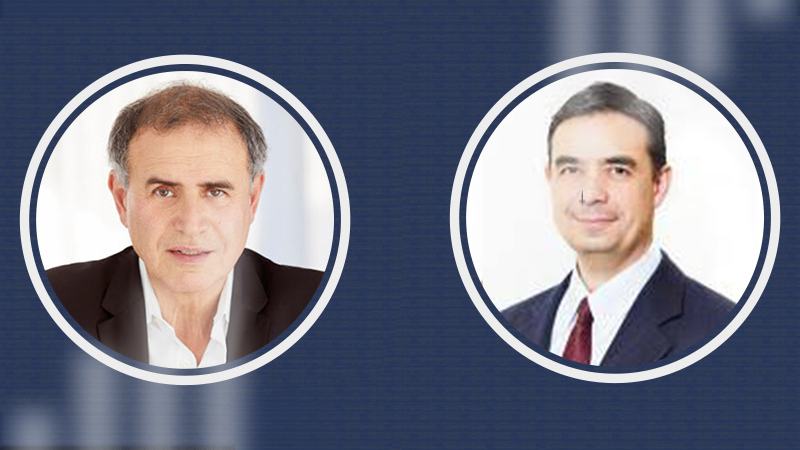
নুরিয়েল
রুবিনি: যুক্তরাষ্ট্রের নিউইয়র্ক
বিশ্ববিদ্যালয়ের স্টার্ন
স্কুল অব
বিজনেসের অর্থনীতির
ইমেরিটাস অধ্যাপক;
অ্যাটলাস ক্যাপিটাল
টিমের মুখ্য
অর্থনীতিবিদ
ব্রুনেললো রোজা: সিইও, রোজা অ্যান্ড রুবিনি অ্যাসোসিয়েটস এবং বোক্কোনি বিশ্ববিদ্যালয়ের ভিজিটিং প্রফেসর
ভাষান্তর: হুমায়ুন কবির