প্রায় সাড়ে ১৭ কোটি জনসংখ্যার বাংলাদেশ আগামী এক দশকে তার সক্রিয় কর্মক্ষম জনগোষ্ঠী (demographic dividend) এবং সম্প্রসারমাণ অভ্যন্তরীণ বাজারের সুবিধার কারণে উচ্চ অর্থনৈতিক প্রবৃদ্ধি অর্জনের এক বিশাল সুযোগের সামনে দাঁড়িয়ে আছে। তবে দারিদ্র্য বিমোচন ও অর্থনৈতিক প্রবৃদ্ধিতে উল্লেখযোগ্য অগ্রগতি সত্ত্বেও দেশের একটি বড় অংশ এখনো আনুষ্ঠানিক ব্যাংকিং সেবার আওতার বাইরে রয়ে গেছে। এ পরিস্থিতিতে বিশ্বব্যাপী জনপ্রিয় হয়ে ওঠা ডিজিটাল ব্যাংক—যা নিওব্যাংক নামেও পরিচিত—আর্থিক সেবা গ্রহণে বিদ্যমান বৈষম্য কমাতে কার্যকর সমাধান হতে পারে। কেননা গ্রামীণ ও দূরবর্তী জনপদে প্রথাগত ব্যাংকের মাধ্যমে সেবা পৌঁছানো বেশ ব্যয়সাধ্য বিষয়। ফলে শাখাবিহীন ডিজিটাল ব্যাংকের মাধ্যমে তুলনামূলক কম খরচে দেশের সব প্রান্তে দরকারি আর্থিক সেবা পৌঁছে দেয়া সম্ভব। দেশের শক্তিশালী ডিজিটাল অবকাঠামো ও উন্নত সাইবার নিরাপত্তা ব্যবস্থা নিশ্চিত করার মাধ্যমে এ ধরনের ব্যাংকিং দেশে আর্থিক অন্তর্ভুক্তিকে নতুন উচ্চতায় নিয়ে যাবে বলেই আশা করা হচ্ছে।
ডিজিটাল ব্যাংকের সুবিধা ও প্রয়োজনীয়তা
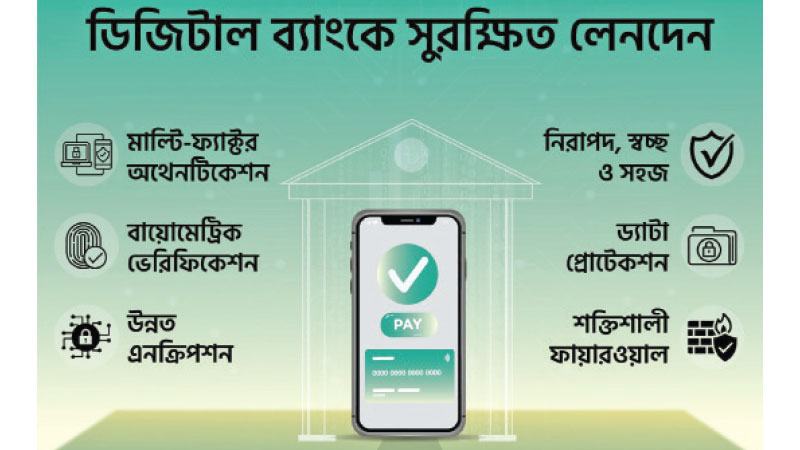
সম্পূর্ণভাবে চালু হলে ডিজিটাল ব্যাংক গ্রাহকদের জন্য ২৪/৭ নিরবচ্ছিন্ন ব্যাংকিং সেবা নিশ্চিত করবে, ক্যাশবিহীন লেনদেনকে উৎসাহিত করবে এবং আর্থিক অন্তর্ভুক্তির হার উল্লেখযোগ্যভাবে বাড়াবে। ডিজিটাল ব্যাংকের মূল ভিত্তি হলো উন্নত নিরাপত্তা ব্যবস্থা, যার মধ্যে রয়েছে মাল্টি-ফ্যাক্টর অথেনটিকেশন, বায়োমেট্রিক ভেরিফিকেশন, শক্তিশালী এনক্রিপশন, ডাটা সুরক্ষা, অ্যাকসেস কন্ট্রোল এবং শক্তিশালী ফায়ারওয়াল। এ প্রযুক্তিগত সুরক্ষা নিশ্চিত করার ফলে ব্যাংকিং প্রক্রিয়া আরো নিরাপদ, স্বচ্ছ ও সহজ হয়ে উঠবে। একই সঙ্গে লেনদেনের ডিজিটাল রেকর্ড থাকার কারণে এটি জালিয়াতি, দুর্নীতি ও অর্থ পাচারের মতো অপরাধ প্রতিরোধেও গুরুত্বপূর্ণ সহায়তা করবে।
উল্লেখ্য, বিকাশের মতো মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) প্রদানকারী প্রতিষ্ঠানগুলো এরই মধ্যে দেশের একটি বৃহৎ জনগোষ্ঠীকে ক্যাশবিহীন লেনদেনে অভ্যস্ত করে তুলেছে, যা দৈনন্দিন আর্থিক আচরণে ইতিবাচক পরিবর্তন এনেছে। তবে প্রথাগত ব্যাংকগুলোর তুলনায় এমএফএস পরিষেবার পরিধি সীমিত। নীতিমালা অনুযায়ী, এমএফএস প্রতিষ্ঠান সরাসরি গ্রাহকদের কাছ থেকে আমানত গ্রহণ করতে পারে না এবং তার বিপরীতে ঋণও দিতে পারে না। ডিজিটাল ব্যাংক এ সীমাবদ্ধতা পূরণ করতে পারে। বিশেষ করে প্রচলিত ব্যাংকিং ব্যবস্থায় সাধারণত বৃহৎ গ্রাহকরা অগ্রাধিকার পাওয়ায় ক্ষুদ্র ব্যবসায়ীরা প্রায়ই অবহেলিত হন এবং ব্যাংকিং সেবার বাইরে থেকে যান। ডিজিটাল ব্যাংক এ ক্ষুদ্র ব্যবসাগুলোর অর্থায়নের দিকে বিশেষভাবে মনোযোগ দিয়ে আর্থিক বৈষম্য দূর করতে কার্যকর ভূমিকা রাখতে পারে।
যেসব বিষয় সুরক্ষিত রাখবে ডিজিটাল ব্যাংকিং
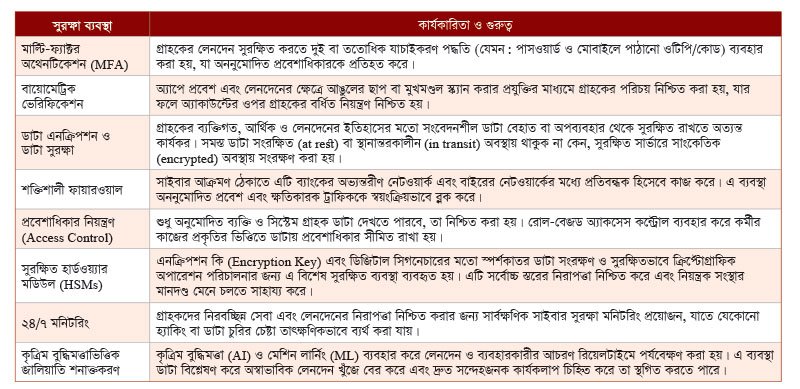
ডিজিটাল ব্যাংকিং ব্যবস্থায় গ্রাহকের ডাটা ও লেনদেনের নিরাপত্তা নিশ্চিত করার জন্য নিম্নলিখিত প্রযুক্তিগুলো ব্যবহার করা হয়:
ডিজিটাল ব্যাংক স্থাপনে গ্রাহকের আস্থা ও ডিজিটাল লিটারেসির গুরুত্ব
ডিজিটাল ব্যাংকিং ব্যবস্থায় গ্রাহকদের আস্থা অর্জন ও তা ধরে রাখা অত্যন্ত গুরুত্বপূর্ণ। সাইবার হামলা বা ডাটা বেহাত হওয়ার মতো ঘটনা ঘটলে গ্রাহকরা তাদের অর্থ ও ব্যক্তিগত তথ্যের নিরাপত্তা নিয়ে উদ্বিগ্ন হবেন। তাই অত্যাধুনিক, নিরাপদ ও নির্ভরযোগ্য প্রযুক্তিগত অবকাঠামো তৈরি ও রক্ষণাবেক্ষণ জনগণের বিশ্বাস অর্জনের জন্য সবচেয়ে গুরুত্বপূর্ণ।
পাশাপাশি আগামীর ব্যাংকিংয়ে ডিজিটাল লিটারেসি অত্যন্ত গুরুত্বপূর্ণ। এর অর্থ হলো ডিজিটাল ডিভাইস এবং অ্যাপ্লিকেশনগুলোর কার্যকর ও দায়িত্বশীল ব্যবহার। প্রযুক্তি ব্যবহারে পর্যাপ্ত জ্ঞান ও সচেতনতা মানুষকে ফিশিং, ম্যালওয়্যার, অনলাইন প্রতারণা এবং তথ্য চুরির মতো সাইবার অপরাধ সম্পর্কে সচেতন করে। ডিজিটাল লিটারেসি মানুষকে তার ব্যক্তিগত ও আর্থিক তথ্য অনলাইনে কীভাবে সুরক্ষিত রাখতে হয়, সেই জ্ঞান দেয় এবং কোনো তথ্যের উৎস, বিশ্বাসযোগ্যতা ও সঠিকতা যাচাই করতে শেখায়।
ডিজিটাল ব্যাংক বা নিওব্যাংক মোবাইলকেন্দ্রিক প্লাটফর্মের মাধ্যমে সেবা প্রদান করে বিশ্বব্যাপী আর্থিক ব্যবস্থাকে বদলে দিচ্ছে। এ শাখাবিহীন অনলাইনভিত্তিক ব্যাংকিং মডেলটি কঠোর সাইবার নিরাপত্তা ব্যবস্থা গ্রহণের মাধ্যমে গ্রাহকের অর্থ ও সংবেদনশীল তথ্য রক্ষা করে। অত্যাধুনিক আর্থিক প্রযুক্তি ব্যবহার করা ডিজিটাল ব্যাংক একই সঙ্গে প্রথাগত ব্যাংকিং ব্যবস্থায় সাইবার সিকিউরিটি বাড়াতে উৎসাহ জোগাবে, যা পুরো আর্থিক খাত সুরক্ষিত রাখতে দৃষ্টান্ত স্থাপন করতে পারে।