মূল্যস্ফীতি বাগে আনতে দেড় বছর ধরেই হিমশিম খাচ্ছে বাংলাদেশ। করোনা মহামারী ও গত বছর শুরু হওয়া ইউক্রেন যুদ্ধের প্রভাবে কয়েক মাস বিশ্বব্যাপী মূল্যস্ফীতি চড়া ছিল। কিন্তু এরই মধ্যে বেশির ভাগ দেশ মূল্যস্ফীতি নিয়ন্ত্রণে আনতে সক্ষম হয়েছে। গত বছর প্রায় দেউলিয়া হয়ে পড়া শ্রীলংকাও মূল্যস্ফীতি নিয়ন্ত্রণে এনে ফেলেছে। চলতি বছরের অক্টোবরে তাদের মূল্যস্ফীতি ছিল মাত্র ১ দশমিক ২ শতাংশ, সেপ্টেম্বরে যা ছিল ১ দশমিক ৯ শতাংশ। অথচ ২০২২ সালের সেপ্টেম্বরে শ্রীলংকার মূল্যস্ফীতি ঠেকেছিল ৬৯ দশমিক ৮ শতাংশে। ইউক্রেন যুদ্ধের প্রভাবে প্রাথমিক ধাক্কা খেলেও যুক্তরাষ্ট্র, যুক্তরাজ্য ও জার্মানির মতো উন্নত দেশগুলোও রাশ টেনে ধরতে সমর্থ হয়েছে খাদ্যপণ্যের মূল্যস্ফীতি। কিন্তু বাংলাদেশ যেন কোনো কূলকিনারা পাচ্ছে না।
আমাদের এখানে ইউক্রেন যুদ্ধ ও করোনা মহামারীসহ সব বৈশ্বিক সংকটের দোহাই দেয়া হয়। সম্প্রতি এর সঙ্গে যুক্ত হয়েছে মধ্যপ্রাচ্যে ইসরায়েল-ফিলিস্তিন সংকট। দেশের বেশির ভাগ মানুষ মূল্যস্ফীতির চাপে নাজেহাল। বাজেট কমিয়ে, সঞ্চয় ভাঙিয়ে কায়দা করে বেঁচে আছে তারা। দেড় বছর ধরে মূল্যস্ফীতি ঊর্ধ্বমুখী হলেও কার্যকর পদক্ষেপ নিতে দেখা যায়নি নীতিনির্ধারকদের। কেবল ব্যাংক ঋণের সুদহার বাড়ানোর মধ্যেই সব সমস্যার সমাধান দেখছে কেন্দ্রীয় ব্যাংক। কিন্তু সেটা যে তেমন সাফল্য আনতে পারেনি মূল্যস্ফীতির লাগামহীন অবস্থাতেই স্পষ্ট।
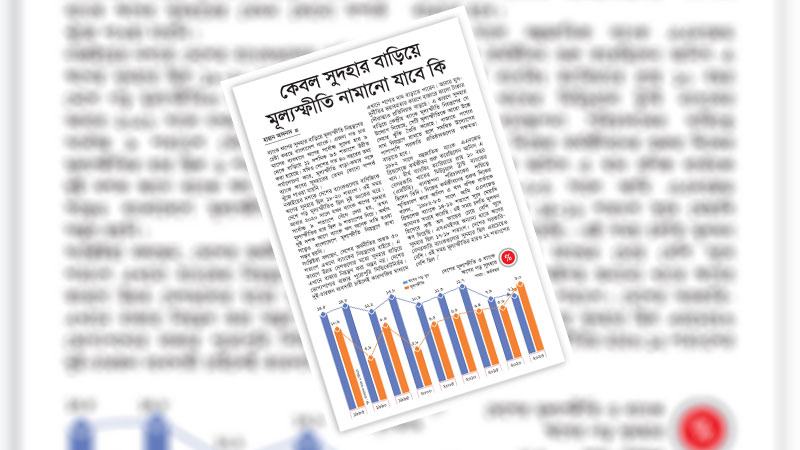
বণিক বার্তার এক প্রতিবেদনে বলা হয়, ব্যাংক ঋণের সুদহার বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণের চেষ্টা করছে বাংলাদেশ ব্যাংক। এজন্য গত চার মাসের ব্যবধানে ঋণের সর্বোচ্চ সুদের হার ৯ থেকে বাড়িয়ে ১১ দশমিক ৯৩ শতাংশে উন্নীত করা হয়েছে। যদিও দেশের গত ৪০ বছরের তথ্য পর্যালোচনা করে মূল্যস্ফীতি বাড়া-কমার সঙ্গে ব্যাংক ঋণের সুদহারের তেমন কোনো সম্পর্ক খুঁজে পাওয়া যায়নি। নব্বইয়ের দশকে দেশের ব্যাংকগুলোয় বাণিজ্যিক ঋণের সুদহার ছিল ১৮-২০ শতাংশ। ওই সময় দেশে গড় মূল্যস্ফীতিও ছিল দুই অংকের ঘরে। আবার ২০২০ সালে যখন ব্যাংক ঋণের সুদহার সর্বোচ্চ ৯ শতাংশে বেঁধে দেয়া হয়, তখন মূল্যস্ফীতির হার ছিল ৬ শতাংশের নিচে। অর্থাৎ দুই দশক আগে ব্যাংক ঋণ অনেক দামি হওয়া সত্ত্বেও বাংলাদেশে মূল্যস্ফীতি নিয়ন্ত্রণে রাখা সম্ভব হয়নি।
সংশ্লিষ্টরা বলছেন, দেশের অর্থনীতির অন্তত ৫০ শতাংশ এখনো ব্যাংকের নিয়ন্ত্রণের বাইরে। এ কারণে উন্নত দেশগুলোর মতো সুদহার বাড়িয়ে এখানে বাজার নিয়ন্ত্রণ করা সম্ভব নয়। দেশের ভোগ্যপণ্যের বাজার পুরোপুরি সিন্ডিকেট-নির্ভর। দু-চারজন ব্যবসায়ী চাইলেই কারসাজির মাধ্যমে এখানে পণ্যের দাম বাড়াতে পারেন। আবার ঘুস-দুর্নীতির ভয়াবহতার কারণে বাজারে কালো টাকার দৌরাত্ম্যও প্রতিনিয়ত বাড়ছে। এ কারণে সুদহার বাড়িয়ে কেন্দ্রীয় ব্যাংক মূল্যস্ফীতি নিয়ন্ত্রণের যে উদ্যোগ নিয়েছে, সেটি মূল্যস্ফীতিকে আরো উসকে দেয়ার
ঝুঁকি তৈরি করেছে। বাজারে পণ্যের দাম নিয়ন্ত্রণে রাখতে হলে সমন্বিত উদ্যোগের পাশাপাশি সরকারি প্রতিষ্ঠানগুলোর সক্ষমতা বাড়াতে হবে।
বণিক বার্তার প্রতিবেদনে আরো বলা হয়, গত এক দশকে দেশের মূল্যস্ফীতির চরিত্রও প্রায় একই সমান্তরালে চলেছে। ২০১৪-১৫ অর্থবছরে দেশে ব্যাংক ঋণের গড় সুদহার ছিল ১১ দশমিক ৭ শতাংশ। কিন্তু ওই সময় গড় মূল্যস্ফীতি ছিল ৬ দশমিক ৪ শতাংশ। পাঁচ বছর পর ২০১৯-২০ অর্থবছরে ব্যাংক ঋণের গড় সুদহার ৭ দশমিক ৯ শতাংশে নেমে এলেও মূল্যস্ফীতির হার ৫ দশমিক ৬ শতাংশে সীমাবদ্ধ ছিল। তার মানে ব্যাংক ঋণের সর্বনিম্ন সুদ সত্ত্বেও ওই বছর মূল্যস্ফীতি বাড়েনি। সর্বশেষ ২০২২-২৩ অর্থবছরে ব্যাংক ঋণের গড় সুদহার ছিল ৭ দশমিক ১ শতাংশ। কিন্তু গত অর্থবছর মূল্যস্ফীতি ৯ শতাংশ ছাড়িয়ে যায়।
অর্থের সরবরাহ কমানোর কথা বলে বাংলাদেশ ব্যাংক প্রজ্ঞাপন জারি করলেও এরই মধ্যে বিপরীত চিত্র দেখা গেছে। সুদহার বেশি হওয়া সত্ত্বেও ব্যাংকগুলো এখন কেন্দ্রীয় ব্যাংক থেকে আগের চেয়ে বেশি অর্থ ধার করছে। বাংলাদেশ ব্যাংকের তথ্য পর্যালোচনা করে দেখা যায়, গত ৪ অক্টোবর নীতি সুদহার বাড়ানোর সিদ্ধান্তের আগে কেন্দ্রীয় ব্যাংক থেকে দৈনিক ধারের পরিমাণ সর্বোচ্চ ১০ হাজার কোটি টাকায় সীমাবদ্ধ ছিল। কিন্তু এর পর থেকে ধারাবাহিকভাবে ব্যাংকগুলোর নেয়া ধারের পরিমাণ ক্রমাগত বেড়েছে। ২৫ অক্টোবর দেশের ইতিহাসে বাংলাদেশ ব্যাংক থেকে সর্বোচ্চ পরিমাণ ধার নেয় ব্যাংকগুলো। ওইদিন ব্যাংকগুলোর ধারের পরিমাণ ছিল ২৪ হাজার ৪৫৫ কোটি টাকা। এরপর প্রতিদিন নেয়া ধারের পরিমাণ ১৪-১৮ হাজার কোটি টাকায় ওঠানামা করছে। সর্বশেষ ২ নভেম্বর কেন্দ্রীয় ব্যাংক থেকে ১৫ হাজার ৩৮২ কোটি টাকা ধার করেছে ব্যাংকগুলো।
দেশের অর্থনীতিতে এখন সবচেয়ে বড় চ্যালেঞ্জ হচ্ছে উচ্চ মূল্যস্ফীতি নিয়ন্ত্রণে এনে সাধারণ মানুষের জীবনযাত্রাকে সহজ করা। বিশেষ করে জাতীয় নির্বাচনের আগে মূল্যস্ফীতি নিয়ন্ত্রণ সরকারের অর্থনৈতিক অগ্রাধিকারে পরিণত হয়েছে। কিন্তু নানাভাবে চেষ্টা করেও মূল্যস্ফীতির হার সহনীয় পর্যায়ে নামিয়ে আনা যাচ্ছে না।
সরকারও কেন্দ্রীয় ব্যাংক থেকে প্রচুর পরিমাণে ঋণ নিয়ে মূল্যস্ফীতিতে অবদান রেখেছে, যা বাজারে অর্থ সরবরাহ বাড়িয়েছে। অধিকন্তু বেশ কয়েক বছর ধরে ডলারের বিনিময় হারকে কৃত্রিমভাবে বেঁধে রাখা হিতে বিপরীত হয়েছে। গত বছরের শেষের দিকে এবং এ বছরের শুরুতে খুব অল্প সময়ের মধ্যে টাকার ২৫-৩০ ভাগ অবমূল্যায়ন হয়েছে। এ আকস্মিক এবং বৃহৎ অবমূল্যায়নও মূল্যস্ফীতিকে উসকে দিয়েছে। কারণ এটি দেশীয় বাজারে আমদানি করা পণ্যের দাম যথেষ্ট বাড়িয়ে দিয়েছে। তাই মূল্যস্ফীতি নিয়ন্ত্রণে মুদ্রানীতি ছিল অনুপযুক্ত ও অপর্যাপ্ত।
অর্থনীতিবিদরা বলছেন, সুদের হার কম থাকলে ব্যাংক ঋণ নিতে আগ্রহী হন গ্রাহকরা। ফলে কম সুদে ঋণ নিলে বাজারে অর্থের জোগান বাড়ে। কিন্তু ব্যাংকে আমানত বা সঞ্চয় বাড়ে না। ফলে দেখা দেয় মূল্যস্ফীতি। এ মূল্যস্ফীতির লাগাম টানতেই সুদের হার বাড়ানো হয়, যাতে ঋণ নিতে মানুষ কম আগ্রহী হয় এবং বাজারে অর্থের জোগান কমে।
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভ ব্যাংক অব আমেরিকা (ফেড) এক বছরের ব্যবধানে তাদের পলিসি রেট ১২ বার বাড়িয়েছিল। শিডিউল ব্যাংকগুলো কেন্দ্রীয় ব্যাংক থেকে ঋণ গ্রহণের সময় যে সুদ চার্জ করা হয় সেটাই পলিসি রেট। পলিসি রেট বৃদ্ধির মাধ্যমে মূল্যস্ফীতি নিয়ন্ত্রণের কৌশলটি হচ্ছে এ রকম, কেন্দ্রীয় পলিসি রেট বাড়ালে শিডিউল ব্যাংকগুলোকে কেন্দ্রীয় ব্যাংক থেকে ঋণ গ্রহণের সময় আগের তুলনায় বেশি সুদ দিতে হয়। গৃহীত ঋণের অর্থ যখন শিডিউল ব্যাংকগুলো উদ্যোক্তা বা সাধারণ ঋণপ্রত্যাশীদের মধ্যে বরাদ্দ করে, তখন তারাও সুদের হার আগের চেয়ে বাড়ায়। এতে মানুষের মধ্যে ব্যাংক থেকে ঋণ গ্রহণের প্রবণতা অনেকটাই কমে যায়। ভোক্তার মধ্যে ব্যাংক থেকে ঋণ করে ভোগব্যয় করার প্রবণতাও হ্রাস পায়। এতে বাজারে মুদ্রার জোগান কমে যায় এবং চূড়ান্ত পরিণতিতে মূল্যস্ফীতি নিয়ন্ত্রণে চলে আসে। যদিও এ ব্যবস্থার একটি নেতিবাচক দিকও রয়েছে। এতে ব্যক্তি খাতে ঋণ গ্রহণের প্রবণতা হ্রাস পাওয়ার ফলে দেশে উৎপাদনশীল খাতে বিনিয়োগ কমে যেতে পারে। সেই অবস্থায় কর্মসংস্থানের ক্ষেত্রে স্থবিরতা দেখা দিতে পারে, যা দেশটির দারিদ্র্য বিমোচন প্রক্রিয়ায় প্রভাব ফেলে। তার পরও বিভিন্ন দেশ সাধারণ মানুষকে উচ্চ মূল্যস্ফীতির হার থেকে রিলিফ দেয়ার জন্য পলিসি রেট বাড়িয়ে থাকে। পলিসি রেট বাড়ানোর মাধ্যমে মূল্যস্ফীতি নিয়ন্ত্রণের এ কৌশল যে বেশ কার্যকর, তার প্রমাণ পাওয়া গেছে সাম্প্রতিক সময়ে। পলিসি রেট বাড়ানোর মাধ্যমে অধিকাংশ দেশ তাদের উচ্চ মূল্যস্ফীতি নিয়ন্ত্রণে নিয়ে আসতে সমর্থ হয়েছে। অবশ্য পলিসি রেট বাড়ানোর পাশাপাশি আরো কিছু পদক্ষেপ নেয়া হয় মূল্যস্ফীতি নিয়ন্ত্রণের জন্য।
ভারত, ইন্দোনেশিয়া, ভিয়েতনাম, শ্রীলংকার মতো অন্যান্য উন্নয়নশীল দেশে যখন মূল্যস্ফীতি বেশি ছিল, তখন তারা তাদের সুদের হার বেঁধে রাখেনি। তারা আরও বিচক্ষণতার সঙ্গে মুদ্রানীতি ব্যবহার করেছে এবং সুদের হার বাড়িয়ে বাজারে অর্থ সরবরাহ কমিয়েছে। বাংলাদেশ ব্যাংক এটি করতে ব্যর্থ হয়েছে। এমনকি বাংলাদেশ ব্যাংকের সর্বশেষ মুদ্রানীতির অধীন একটি সময়োপযোগী সুদহারের ব্যবস্থা প্রবর্তনে পদক্ষেপ অপর্যাপ্ত ছিল। সুদহারের সীমা অপসারণের পরও সাম্প্রতিক মুদ্রানীতি মূল্যস্ফীতি মোকাবেলায় অকার্যকর রয়ে গেছে। নীতিনির্ধারকরা যদি প্রকৃত অর্থেই মূল্যস্ফীতি বাগে আনতে চায় তাহলে সমন্বিত উদ্যোগ গ্রহণ জরুরি।