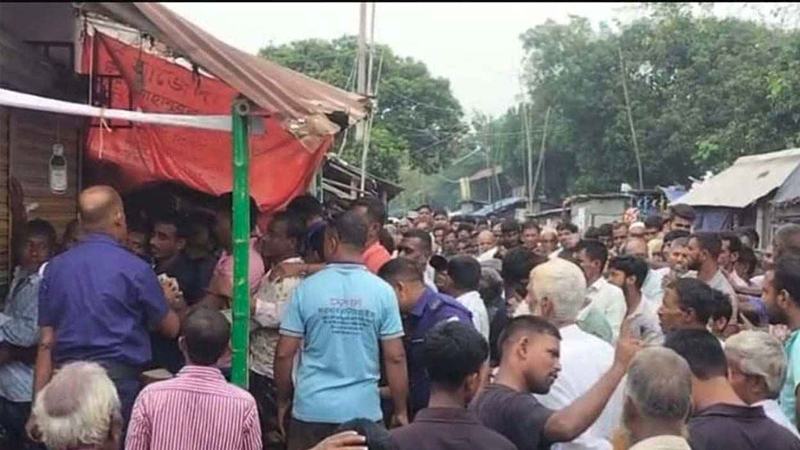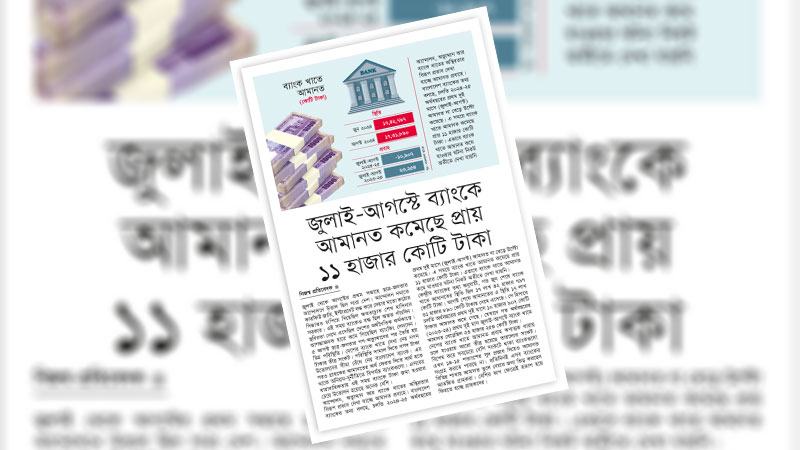
অন্তর্বর্তী সরকার ব্যাংক খাত সংস্কারে নানা ধরনের উদ্যোগ নিয়েছে। কিন্তু সরকারকে শুধু এ সংস্কারের মধ্যে সীমাবদ্ধ থাকলেই চলবে না, ব্যাংকের গ্রাহক বা আমানতকারীদের আস্থাও যাতে অটুট থাকে সে বিষয়েও কাজ করতে হবে। আন্দোলন, অভ্যুত্থান আর ব্যাংক খাতের অস্থিরতার বিরূপ প্রভাব দেখা যাচ্ছে আমানত প্রবাহে। বাংলাদেশ ব্যাংকের তথ্য বলছে, চলতি ২০২৪-২৫ অর্থবছরের প্রথম দুই মাসে (জুলাই-আগস্ট) আমানত না বেড়ে উল্টো কমেছে। এ সময়ে ব্যাংক খাতে আমানত কমেছে প্রায় ১১ হাজার কোটি টাকা। এভাবে ব্যাংক খাতে আমানত কমে যাওয়ার ঘটনা নিকট অতীতে দেখা যায়নি। গ্রাহক বা আমানতকারীরা ব্যাংকের ওপর আস্থা হারিয়ে ফেললে খাতটি বিপর্যয়ের মুখে পড়তে পারে। কেননা দেশের বাণিজ্যিক ব্যাংকের লাখ লাখ কোটি টাকার ঋণদান তহবিলের প্রধান উৎস আমানতকারীদের অর্থ। আমানতকারীরা তাদের ভবিষ্যৎ সুরক্ষার জন্যই অর্থ ব্যাংকে গচ্ছিত রাখেন। দুর্বল ব্যাংকগুলো থেকে গ্রাহকরা চাহিদা অনুযায়ী টাকা তুলতে পারছেন না। টাকা তুলতে না পেরে অনেকেই হতাশ হয়ে ফিরছেন ব্যাংক থেকে। ফলে গ্রাহক আমানত নিয়ে শঙ্কায় পড়েন। এ কারণে ব্যাংকের প্রতি আমানতকারীদের আস্থাহীনতা ক্রমান্বয়ে বেড়েছে, যা ব্যাংক খাতের জন্য মোটেই ভালো দিক নয়।
ব্যাংকে গচ্ছিত আমানতের শ্রেণীবিন্যাস করলে দেখা যাবে, সাধারণ আমানতকারীদের ক্ষুদ্র ক্ষুদ্র আমানতই মোট আমানতের সিংহভাগ। আস্থার সংকট না কাটলে ক্ষুদ্র কিন্তু মোট আমানতে সিংহভাগ অবদান রাখা আমানতকারীদের আমানতকে আকৃষ্ট করা যাবে না। ব্যাংক খাতে অস্থিরতায় যখন আমানতকারীরা অর্থ নির্বিঘ্নভাবে উত্তোলন করতে পারছেন না, তখন তার মধ্যে ভয়ের সৃষ্টি হচ্ছে। এভাবে একজনের ভয় অন্য আমানতকারীকেও সংক্রমিত করেছে। ফলে একসঙ্গে ব্যাংকের ওপর আমানত উত্তোলনের চাপও সৃষ্টি হয়েছে। যদিও সবার অর্থের প্রয়োজন নাও থাকতে পারে। এ আস্থার সংকট কাটিয়ে উঠতে আমানতকারীদের ভয় দূর করতেই হবে। না হলে এ খাত ভয়াবহ বিপর্যয়ের মুখে পড়তে পারে। ব্যাংকের ওপর গ্রাহকের কিংবা আমানতকারীদের আস্থা ফেরাতে বাংলাদেশ ব্যাংককে দ্রুত পদক্ষেপ নিতে হবে।
ব্যাংক খাত অর্থনীতির ‘হৃৎপিণ্ড’ হিসেবে পরিচিত। বিগত সরকারের আমলে অনিয়ম-দুর্নীতি, অপ্রয়োজনীয় সত্ত্বেও রাজনৈতিক বিবেচনায় ব্যাংক অনুমোদন, ব্যাংক ব্যবস্থাপনায় পরিবার বা গোষ্ঠীর প্রভাবে দেশের অর্থনীতির চালিকাশক্তি এ খাতকে ধ্বংসের দ্বারপ্রান্তে নিয়ে যাওয়া হয়েছে। বিগত সরকারের সাড়ে ১৫ বছরের শাসনামলে খেলাপি ঋণের হার অত্যধিক বেড়ে গেছে। সরকারের ব্যাংকনির্ভরতা বেড়ে গিয়েছিল। ফলে বেসরকারি খাতে বিনিয়োগ স্থবির হয়ে পড়েছে। এ মুহূর্তে আমানত সংগ্রহ ও প্রবৃদ্ধির হার কোনো কোনো ব্যাংকে ঋণাত্মক। বিধিবদ্ধ নগদ জমার হার (সিআরআর) ও বিধিবদ্ধ জমার হার (এসএলআর) সংরক্ষণ করতে হিমশিম খাচ্ছে রাষ্ট্রায়ত্ত ও বেসরকারি বাণিজ্যিক ব্যাংকগুলো। এ খাতকে নাজুক পরিস্থিতিতে নিয়ে যেতে বাংলাদেশ ব্যাংকও অনেকাংশে দায়ী। বিগত বছরগুলোয় এ খাতে অনেক অপরাধ ও অনিয়ম চিহ্নিত হলেও কোনো দৃশ্যমান পদক্ষেপ নেয়নি বাংলাদেশ ব্যাংক। নিয়ন্ত্রক সংস্থার দুর্বল ভূমিকার কারণে বিগত বছরগুলোয় এ খাত সংস্কারের বিভিন্ন উদ্যোগ নেয়া হলেও তা ফলপ্রসূ হয়নি।
রক্তক্ষয়ী আন্দোলনের কারণে জুলাইয়ে ব্যাংকিং কার্যক্রম স্বাভাবিক ছিল না। কারফিউ, ইন্টারনেট বন্ধ, ব্যাংক বন্ধের মতো সিদ্ধান্তের কারণে লেনদেন করতে পারেনি ব্যাংকগুলো। এ কারণে ওই সময় ব্যাংক খাতে আমানত প্রবাহ বাধাগ্রস্ত হয়েছে। অন্তর্বর্তী সরকার দায়িত্ব গ্রহণের পর এ খাত সংস্কারে বেশকিছু পদক্ষেপ নেয়। ডজনখানেক ব্যাংকের পরিচালনা পর্ষদ ভেঙে দিয়ে নতুন পর্ষদ গঠন করে দিয়েছে বাংলাদেশ ব্যাংক। অনিয়ম-দুর্নীতিতে বিপর্যস্ত ও বিতর্কিত ব্যাংকগুলো অনেক গ্রাহকের আমানতের অর্থ ফেরতও দিতে পারেনি। এতে আতঙ্কিত সাধারণ গ্রাহক ভালো ব্যাংক থেকেও আমানত তুলে নিয়েছেন। শুধু ব্যাংকের সংস্কার কার্যক্রম নিয়ে ভাবলেই হবে না। গ্রাহক বা আমানতকারীদের আস্থা বজায় রাখতে তারল্য প্রবাহ স্বাভাবিক রাখতে কেন্দ্রীয় ব্যাংককে ফলপ্রসূ পদক্ষেপ নিতে হবে।
ব্যাংক খাতে অস্থিরতা—ঋণখেলাপি, তারল্য সংকট, সরকারের ব্যাংক ঋণ ও ব্যাংক একীভূতকরণ প্রভৃতি কারণে এ খাতের প্রতি আমানতকারীসহ সাধারণ মানুষের ক্রমান্বয়ে আস্থাহীনতা তৈরি হয়েছে। তারল্য সংকট মেটাতে ব্যাংকগুলোকে প্রতি মাসেই লাখ লাখ কোটি টাকা ধার দিয়েছে বাংলাদেশ ব্যাংক। আর কালো টাকার অবাধ দৌরাত্ম্যের কারণে গত কয়েক বছর দেশে নগদ টাকার চাহিদাও ছিল অস্বাভাবিক ধরনের বেশি। এ চাহিদা সামাল দিতে কেন্দ্রীয় ব্যাংক প্রতিনিয়ত ইস্যুকৃত নোট বাড়িয়েছে। আবার ইস্যুকৃত নোটের মোট মূল্যমানের ৯৫ শতাংশই ব্যাংক খাতের বাইরে চলে গিয়েছিল। তবে বিগত সরকারের পতনের পর ব্যাংক খাতের বাইরে থাকা অর্থের হার কমেছে।
আওয়ামী সরকার ক্ষমতায় আসে ২০০৯ সালে। বাংলাদেশ ব্যাংকের তথ্য বলছে, সে সময় দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল মাত্র ২২ হাজার ৪৮১ কোটি টাকা। চলতি বছরের জুন শেষে খেলাপি ঋণ দাঁড়িয়েছে ২ লাখ ১১ হাজার ৩৯১ কোটি টাকা, যা বিতরণ করা ঋণের ১৬ লাখ ৮৩ হাজার ৩৯৬ কোটি টাকার ১২ দশমিক ৫৬ শতাংশ। শুধু তা-ই নয়, ১৬ বছরের মধ্যে বিতরণ করা ঋণ ও খেলাপি ঋণের সর্বোচ্চ অনুপাত এটি। যদিও অর্থনীতি বিশ্লেষকরা বলছেন, এটিই খেলাপি ঋণের পুরো চিত্র নয়। লুকানো খেলাপি ঋণ বরং এর চেয়ে অনেক বেশি। অবলোপন, আদালতের স্থগিতাদেশ, বিশেষ নির্দেশিত হিসাবে থাকা অর্থ ধরলে ব্যাংক খাতে মোট খেলাপি ঋণ হবে সাড়ে ৬ থেকে ৭ লাখ কোটি টাকার মধ্যে।
যে দেশের অর্থনীতি যত বেশি সুসংহত, সে দেশে স্থানীয়ভাবে গড়ে ওঠা ব্যাংকের সংখ্যা তত কম। এক্ষেত্রে আমরা থাইল্যান্ড, সিঙ্গাপুর ও মালয়েশিয়ার দিকে তাকালে দেখতে পাই যে তাদের অর্থনীতির আকার বেড়েছে। একই সঙ্গে অর্জন করেছে অর্থনৈতিক সমৃদ্ধি। অর্থনীতির আকার বিবেচনায় সেসব দেশে স্থানীয় ব্যাংকের সংখ্যা বাড়েনি। এসব দেশের অর্থনীতি শক্তিশালী হওয়ায় সেখানে বিদেশী ব্যাংকগুলোর আকর্ষণ বাড়াচ্ছে। থাইল্যান্ডের জিডিপির আকার ছাড়িয়েছে ৫০০ বিলিয়ন ডলার। দেশটিতে সরকারি খাতে মাত্র ছয়টি এবং বেসরকারি খাতে মাত্র ১২টি ব্যাংক। অর্থাৎ সব মিলিয়ে দেশটিতে লাইসেন্সপ্রাপ্ত নিজস্ব ব্যাংকের সংখ্যা ১৮। এশিয়ার অন্যতম ধনী দেশ সিঙ্গাপুরে স্থানীয় ব্যাংকের সংখ্যা মাত্র পাঁচটি। উদীয়মান অর্থনীতির দেশ মালয়েশিয়ায় স্থানীয়ভাবে গড়ে ওঠা ব্যাংকের সংখ্যা মাত্র আটটি। অর্থনীতি শক্তিশালী হওয়ায় প্রতিনিয়ত দেশগুলোয় বিদেশী ব্যাংকগুলো শাখা খুলছে। থাইল্যান্ডে ৪৫টি, সিঙ্গাপুরে ২২টি ও মালয়েশিয়ায় ২৬টি বিদেশী ব্যাংক। অন্যদিকে প্রতিবেশী দেশ ভারতেও আমাদের চেয়ে ব্যাংকের সংখ্যা কম। দেশটিতে ১২টি সরকারি ও ২২টি বেসরকারি ব্যাংক রয়েছে। তবে ভারতে অঞ্চলভিত্তিক ৪৩টি ব্যাংকের পাশাপাশি ৪৬টি বিদেশী ব্যাংকও কার্যক্রম পরিচালনা করছে। ফিলিপাইনের সরকারি-বেসরকারি মিলিয়ে মোট ১৭টি ব্যাংক। তবে ফিলিপাইনে কার্যক্রম পরিচালনা করছে ২৯টি বিদেশী ব্যাংক।
কিন্তু এসব দেশের তুলনায় ব্যাংক খাতে বাংলাদেশের চিত্র পুরো উল্টো। বর্তমানে দেশে তফসিলভুক্ত ব্যাংকের সংখ্যা ৬২। এর মধ্যে বিদেশী ব্যাংক নয়টি। তিনটি বিশেষায়িত ব্যাংকসহ দেশে মোট নয়টি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক আছে। একটি ডিজিটাল কমার্শিয়াল ব্যাংক। বাকি ৪৩টি ব্যাংক প্রতিষ্ঠিত হয়েছে বেসরকারি উদ্যোগে। দেশের অর্থনীতির আকারের তুলনায় বাংলাদেশে ব্যাংকের সংখ্যা অনেক বেশি। ২০০৯ সালের পর আওয়ামী সরকার রাজনৈতিক ও প্রভাবশালী বিবেচনায় প্রতিনিয়তই নতুন নতুন ব্যাংকের অনুমোদন দিয়ে ব্যাংক খাতটিকে ঝুঁকিতে ফেলে। ব্যাংক ও আর্থিক খাতের শীর্ষ পদগুলোয় রাজনৈতিক বিবেচনায় নিয়োগ দেয়া হয়। পরিচালনা পর্ষদে সরকারঘনিষ্ঠ ব্যবসায়ীদের আধিপত্য বেড়ে যায়। ফলে ব্যাংক খাতে অস্থিরতার পাশাপাশি অনাদায়ী ঋণ, খেলাপি ঋণ ও ঋণ পুনঃতফসিল বেড়েছে। ব্যাংক খাতের এ নাজুক পরিস্থিতিতে নতুন করে কোনো বিদেশী ব্যাংকও দেশে আসেনি। আশির দশকে যেসব বিদেশী ব্যাংক দেশে কার্যক্রম পরিচালনা করত, তারাও নিজেদের গুটিয়ে নেয়।
দেশের ব্যাংক খাতের নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংক। বিগত সরকারের আমলে প্রতিষ্ঠানটির ক্ষমতা ও নিয়মনীতি কেবল কাগজে-কলমে সীমাবদ্ধ করে ফেলেন রাজনৈতিক বিবেচনায় নিয়োগ পাওয়া গভর্নররা। ফলে ব্যাংকের গ্রাহকের স্বার্থকে গুরুত্ব না দিয়ে তারা রাজনৈতিক স্বার্থে নোট ছাপানো ও সরকারকে ঋণ দেয়াসহ একের পর এক বিতর্কিত সিদ্ধান্ত বাস্তবায়ন করতে থাকে। ফলে পুরো ব্যাংক খাতটি নাজুক হয়ে পড়ে। ব্যাংক খাতে শৃঙ্খলা ফেরানোর পাশাপাশি সুশাসন নিশ্চিতসহ নিয়ন্ত্রণ, পরিবীক্ষণ আরো সুদৃঢ় করতে হবে। অনিয়মের সঙ্গে জড়িতদের বিরুদ্ধে ব্যবস্থা নেয়ার পাশাপাশি এ খাতে জবাবদিহির সংস্কৃতি গড়ে তুলতে হবে। গ্রাহক বা আমানতকারীদের মধ্যে যে আস্থাহীনতা তৈরি হয়েছে তা ফেরাতে কেন্দ্রীয় ব্যাংককে সক্রিয় ভূমিকা পালন করতে হবে।