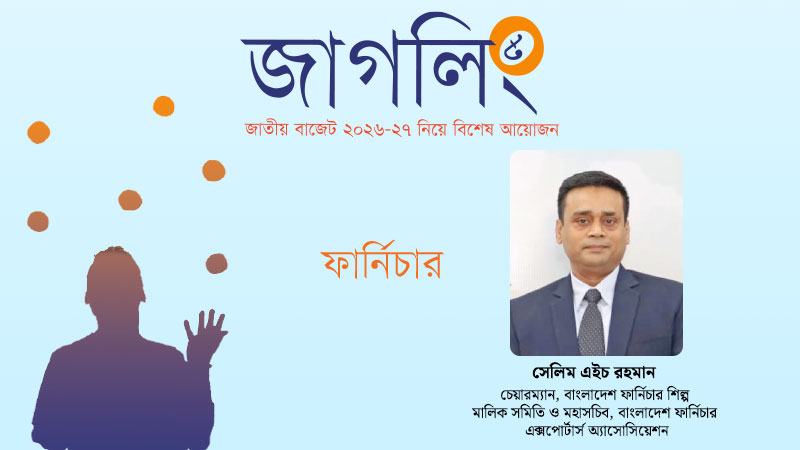
কাঁচামাল আমদানিতে শুল্ক মূল্যায়ন থেকে শুরু করে এইচএস কোড নির্ধারণ, সবকিছুতেই অনিশ্চয়তা আছে। ফলে ব্যবসায়ীরা আগাম পরিকল্পনা করতে পারেন না। এত ঝুঁকি ও খরচ দুইটাই বাড়ে।
উৎপাদনে ব্যবহৃত কাঁচামালের বর্জ্য পুনর্ব্যবহার বা জ্বালানি হিসেবে ব্যবহারের ক্ষেত্রে মূসক সমন্বয় প্রক্রিয়া এতটাই জটিল যে এটি সরাসরি উৎপাদন ব্যয় বাড়িয়ে দেয়। একইভাবে যেসব ক্ষেত্রে আইনি বাধ্যবাধকতা নেই, সেখানেও অতিরিক্ত ঘোষণা বা শর্ত চাপিয়ে দেয়া ব্যবসা পরিচালনাকে আরো কঠিন করে তুলছে।
জাতীয় রাজস্ব বোর্ডের কর কাঠামোও বাস্তবতার সঙ্গে সংগতিপূর্ণ নয়। স্থানীয় কাঁচামাল ক্রয়ে উৎসে উচ্চ কর এবং আমদানির পর্যায়ে অতিরিক্ত শুল্ক আদায়ের কারণে প্রকৃত মুনাফার সঙ্গে করের সামঞ্জস্য থাকে না। উপরন্তু, কর রিফান্ড ব্যবস্থার অকার্যকারিতা ব্যবসায়ীদের জন্য অতিরিক্ত চাপ তৈরি করে। ফলে নিয়মনীতি অনুসরণ করা প্রতিষ্ঠানগুলোই উল্টো বেশি ক্ষতিগ্রস্ত হচ্ছে।
কাঁচামালে উচ্চ শুল্ক ও অতিরিক্ত করের কারণে উৎপাদন ব্যয় বেড়ে যায়, যার প্রভাব পড়ে চূড়ান্ত পণ্যের দামে। এতে নিময়নীতি অনুসরণ করা প্রতিষ্ঠানগুলোর প্রতিযোগিতার সক্ষমতা কমে আসে। এতে দেশীয় বাজারে ভোক্তারা বেশি দাম দেয়, আর আন্তর্জাতিক বাজারে বাংলাদেশ পিছিয়ে পড়ে। একই পণ্য উৎপাদনকারী দেশগুলোর সঙ্গে মূল্য প্রতিযোগিতায় টিকে থাকা কঠিন হয়ে যায়। এজন্য কাঁচামাল আমদানিতে শুল্ক ও মূল্যায়ন প্রক্রিয়া সহজ করা দরকার। ফার্নিচার শিল্প প্রতিষ্ঠানগুলোর জন্য স্থানীয় কাঁচামাল ক্রয়ের ওপর উৎসে করহার ৩ শতাংশের পরিবর্তে দশমিক ৫ শতাংশ নির্ধারণ করা জরুরি। সরকারের উচিত ফার্নিচার শিল্পে দেশীয় উৎপাদনকে সরাসরি প্রণোদনা দেয়া। পাশাপাশি নীতির স্বচ্ছতা ও পূর্বানুমানযোগ্যতা নিশ্চিত করা জরুরি।