দেশের কর–জিডিপি অনুপাত গত অর্থবছরে কমে দাঁড়িয়েছে ৬ দশমিক ৯ শতাংশ, যা ১৫ বছরের মধ্যে সর্বনিম্ন। আন্তর্জাতিক উন্নয়ন সহযোগী সংস্থা এবং দেশের গবেষণা সংস্থাগুলো বলছে, শক্তিশালী রাজস্ব সংগ্রহ ব্যবস্থার ওপর বাংলাদেশের সামষ্টিক অর্থনীতির স্থিতিশীলতা অনেকটাই নির্ভর করছে।
এদিকে মধ্যপ্রাচ্যের চলমান সংঘাত অভ্যন্তরীণ সম্পদ সংগ্রহ বাড়ানোর প্রয়োজনীতাকে আরো বেশি স্পষ্ট করেছে। এমন বাস্তবতায় আগামী অর্থবছরের (২০২৬-২৭) বাজেট প্রণয়নের কাজ শুরু করেছে সরকার। এরই মধ্যে জাতীয় রাজস্ব বোর্ডের (এনবিআর) সঙ্গে প্রাক–বাজেট আলোচনায় বিভিন্ন চেম্বার ও অ্যাসোসিয়েশন বলেছে, ক্যাশলেস লেনদেনের প্রসার সরকারের রাজস্ব আয় বাড়াতে বড় ভূমিকা রাখতে পারে।
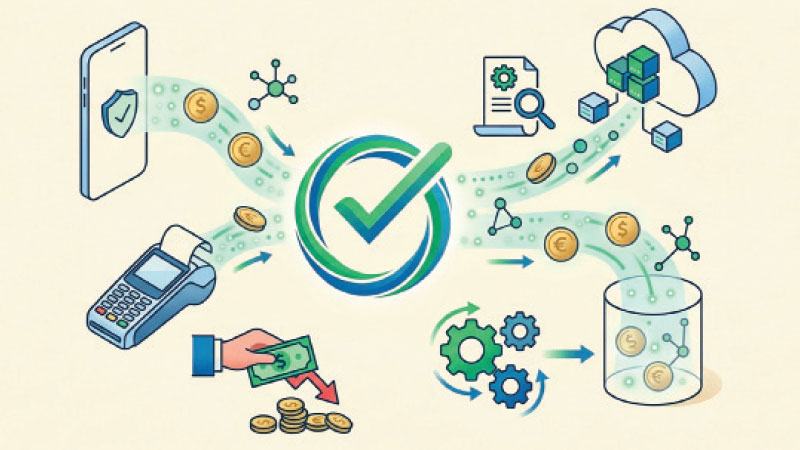
দেশের অর্থনীতির বড় অংশ এখনো ক্যাশ বা নগদ লেনদেনের ওপর নির্ভরশীল। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী টাকা ছাপানো, সংরক্ষণ, পরিবহন ও বণ্টনে প্রতি বছর প্রায় ২০ হাজার কোটি টাকা খরচ হয়। ক্যাশলেস অর্থনীতির প্রসার একদিকে সরকারের রাজস্ব আয় বাড়াবে, অন্যদিকে ক্যাশ টাকা ব্যবস্থাপনা বাবদ সরকারের খরচ কমিয়ে আনবে। সরকারের লক্ষ্য ২০৩১ সালের মধ্যে ক্যাশলেস বাংলাদেশ গড়ে তোলা, যেখানে সব লেনদেন হবে ডিজিটাল পদ্ধতিতে।
বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান সম্প্রতি সাংবাদিকদের সঙ্গে এক মতবিনিময় সভায় বলেছেন, ক্যাশলেস লেনদেনের প্রসার কর–জিডিপি অনুপাত বাড়ানোর অন্যতম উপায় হতে পারে। অন্যদিকে নগদ অর্থ ব্যবস্থাপনার জন্য ব্যয় অনেকটাই কমে আসতে পারে। বাংলাদেশ ব্যাংক ক্যাশলেস লেনদেনের প্রসারে গুরুত্ব বাড়াবে। সম্প্রতি ঢাকা চেম্বার আয়োজিত প্রাক–বাজেট আলোচনা সভায় ব্যবসায়ীদের অনেকেই বলেছেন, বাংলাদেশের কর–জিডিপি অনুপাত কম থাকার অন্যতম কারণ অর্থনীতির বড় অংশই অনানুষ্ঠানিক। অর্থনীতি যত বেশি আনুষ্ঠানিক হবে, তত করের আওতা বাড়বে। আর অর্থনীতির আনুষ্ঠানিকীকরণের জন্য ডিজিটাল লেনদেনের প্রসার অত্যন্ত গুরুত্বপূর্ণ।
দেশে ডিজিটাল লেনদেন প্রান্তিক পর্যায়ে ছড়িয়ে দিয়েছে মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস)। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী এমএফএস খাতে বার্ষিক লেনদেন ২০২৫ সালে ১৮ লাখ কোটি টাকা ছাড়িয়েছে। বেশ কয়েক বছর ধরেই এমএফএস লেনদেন গড়ে ২৫ শতাংশের বেশি হারে বাড়ছে। সাধারণ মানুষের আর্থিক ক্ষমতায়নে সম্পৃক্ত এ খাতের প্রবৃদ্ধির গতি ধরে রাখতে ২০২৬-২৭ অর্থবছরের বাজেটে প্রয়োজন সমন্বিত, কার্যকর ও সময়োপযোগী নীতি।
সংশ্লিষ্টরা মনে করছেন, ক্যাশলেস লেনদেন বাড়াতে সরকারি সব পেমেন্ট, প্রকল্প ব্যয়, ভাতা, ভেন্ডর বিল, বিভিন্ন কর ও ফি-ডিজিটাল মাধ্যমে প্রদান বাধ্যতামূলক করা উচিত। পাশাপাশি জমি রেজিস্ট্রি, পাসপোর্ট ফি, ট্রাফিক জরিমানা, আদালত ফি, শিক্ষা ফিসহ বিভিন্ন ক্ষেত্রে ডিজিটাল পেমেন্ট চালু হলে রাজস্ব সংগ্রহ বাড়বে এবং এ ব্যবস্থায় স্বচ্ছতা বাড়বে। ডিজিটাল টোল ও প্রতিটি যানবাহনের সঙ্গে ব্যাংক এবং এমএফএস অ্যাকাউন্ট সংযুক্ত করলে সড়ক পরিবহন খাত থেকে রাজস্ব আয় উল্লেখযোগ্য হারে বাড়ানো সম্ভব।
এনবিআরের কাছে দেয়া বিভিন্ন সংগঠনের প্রস্তাবে বলা হয়ছে, এমএফএস ও ব্যাংক স্টেটমেন্টকে ইনভয়েস হিসেবে স্বীকৃতি এবং ডিজিটাল ট্রেইল থাকলে স্বয়ংক্রিয় ‘ইনপুট ভ্যাট রেয়াত’ ব্যবসা-বাণিজ্যে নগদ প্রবাহ উন্নত করবে এবং আনুষ্ঠানিকীকরণ বাড়াবে। উৎসে করে ইনকাম এলিমেন্টভিত্তিক নীতি, বেইজ ভ্যালু থেকে ভ্যাট ও সম্পূরক শুল্ক বাদ দেয়া এবং একক সরল হার চালু করলে জটিলতা এবং দ্বৈত করের ঝুঁকি কমবে। এছাড়া আয়কর ব্যবস্থায় জীবযাপন সম্পর্কিত ব্যয়ের (১০ বিবি ফর্ম) ব্যয়ের অন্তত ৮০ শতাংশ ডিজিটাল মাধ্যমে বাধ্যতামূলক করা এবং বাসা ভাড়া শুধু ব্যাংক ও এমএফএসের মাধ্যমে প্রদানের শর্ত আরোপ করা যেতে পারে। এতে বিদ্যমান করদাতাদের ওপর অতিরিক্ত চাপ তৈরি না করেই রাজস্ব সংগ্রহ বাড়ানো সম্ভব।
সুপারিশ করা হয়েছে ফ্যামিলি কার্ড, কৃষক কার্ডসহ বিভিন্ন অনুদান-ভাতা প্রদান কার্ড ডিজিটাল ওয়ালেটের সঙ্গে সংযুক্ত করে ভর্তুকি ও সহায়তার অর্থ সরাসরি বিতরণ করলে আর্থিক অন্তর্ভুক্তি বাড়বে। পাশাপাশি নন-ব্যাংক আর্থিক প্রতিষ্ঠানগুলোকে ঋণ বিতরণ ও আদায়ে বাধ্যতামূলক ডিজিটাল চ্যানেলে আনলে ক্রেডিট ইকোসিস্টেম আরো স্বচ্ছ ও শনাক্তযোগ্য হবে।
স্কুল পর্যায়ে ‘স্টুডেন্ট ডিজিটাল ওয়ালেট’ চালু করে ছোট ছোট ডিজিটাল লেনদেনে অভ্যস্ত করে তোলার মাধ্যমে পরবর্তী প্রজন্মকে ‘ব্যক্তিগত আর্থিক ব্যবস্থাপন’ শেখানো জরুরি। দেশের একটি শীর্ষস্থানীয় এমএফএস সেবাদাতা এরই মধ্যে ১৪-১৮ বছর বয়সীদের জন্য স্টুডেন্ট অ্যাকাউন্ট এনেছে। তবে জন্মনিবন্ধন যাচাই-সংক্রান্ত জটিলতায় এ উদ্যোগ সেভাবে আলোর মুখ দেখেনি। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী ৫ লাখ ৭০ হাজার শিক্ষার্থী এখন পর্যন্ত এ অ্যাকাউন্ট খুলেছেন। সিঙ্গাপুরের মতো দেশে এ ধরনের উদ্যোগ ভবিষ্যৎ প্রজন্মকে ক্যাশলেস আচরণে অভ্যস্ত করে তুলতে সহায়ক হয়েছে।
অংশীজনের মতে, ডিজিটাল লেনদেনে খরচ কমাতে ‘মার্চেন্ট ডিসকাউন্ট রেট’ কমানো এবং ক্ষুদ্র লেনদেনে ‘শূন্য ফি’ এবং বিশেষভাবে ছোট ‘জিরো রেটেড’ লেনদেনে ইউএসএসডি/এসএমএস চার্জ সম্পূর্ণ প্রত্যাহার করা উচিত। এতে নিম্ন আয়ের জনগোষ্ঠী সহজেই ডিজিটাল প্লাটফর্মে আসবে। নিরাপত্তা জোরদারে এআই-ভিত্তিক ফ্রড মনিটরিং, ডিভাইস আইএমইআই/আইএমএসআই-এনআইডি লিংকেজ এবং লোকেশন অ্যানালিটিকস চালু করা যেতে পারে।
তারা মনে করেন, সাধারণ নাগরিকদের সুরক্ষায় অভিযোগ নিষ্পত্তি ব্যবস্থা ও গ্রাহক নিরাপত্তা নিশ্চিত করতে হবে। জালিয়াতি প্রতিরোধে বিনিয়োগে কর প্রণোদনা এবং নতুন প্রযুক্তি আমদানিতে বৈদেশিক পরিশোধ/অনুমোদন প্রক্রিয়া সহজ করা জরুরি। ই-টিআইএন, ই-রিটার্ন ও ই-টিডিএস ইন্টিগ্রেশন এবং এআই-ভিত্তিক টার্গেটেড অডিট সৎ করদাতার হয়রানি কমাবে এবং রাজস্ব কর্তৃপক্ষের প্রশাসনিক দক্ষতা আরো বাড়াবে।
সঠিক নীতির সমন্বয়ে ডিজিটাল লেনদেনই হতে পারে স্বচ্ছ, অন্তর্ভুক্তিমূলক ও উচ্চ রাজস্বভিত্তিক অর্থনীতির সবচেয়ে কার্যকর পথ। এমএফএস খাত লেনদেনকে আনুষ্ঠানিক রূপ দেয়ার মাধ্যমে করভিত্তি সম্প্রসারণ, পরিষেবা প্রদানকারীদের কাছ থেকে প্রত্যক্ষ কর আদায় সহজতর করা এবং নগদ অর্থ ব্যবস্থাপনার খরচ কমানোর মাধ্যমে সরকারি রাজস্ব বাড়াতে সহায়ক ভূমিকা পালন করতে পারে।