দেশের ব্যাংক খাতে অব্যবস্থাপনা বিরাজ করছে। খেলাপি ঋণের দৌরাত্ম্য ও আগ্রাসী ব্যাংকিংয়ের ফলে পুঁজিবাজারে তালিকাভুক্ত ১২ ব্যাংকে নগদ প্রবাহের ঘাটতি দেখা দিয়েছে। এদিকে বৈদেশিক বাণিজ্য থেকে উপার্জন কমে যাওয়া এবং ডলারের বিনিময় হার বেড়ে যাওয়ায় ব্যাংক খাত ক্ষতিগ্রস্ত হচ্ছে। বাংলাদেশ ব্যাংকের পক্ষ থেকে ঋণের কিস্তি পরিশোধে নীতিছাড় দেয়ার বিষয়টিকেও নগদ প্রবাহের ঘাটতির কারণ হিসেবে দেখাচ্ছেন ব্যাংক নির্বাহীরা। সব মিলিয়ে ব্যাংক খাতে সুশাসনের অভাবই তীব্রভাবে ফুটে উঠছে।
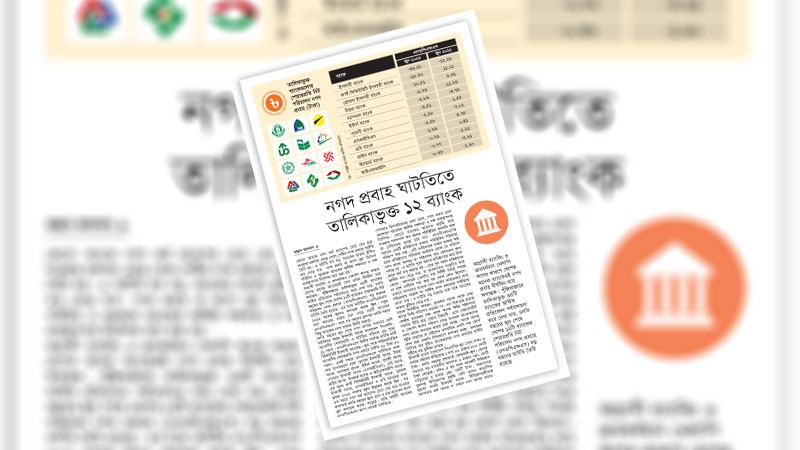
বণিক বার্তায় প্রকাশিত খবর থেকে জানা যায়, আগ্রাসী ব্যাংকিং ও ক্রমবর্ধমান খেলাপি ঋণের কারণে দেশের অনেক ব্যাংকেরই নগদ প্রবাহ দীর্ঘদিন ধরে ঋণাত্মক রয়েছে। পুঁজিবাজারে তালিকাভুক্ত ৩৫টি ব্যাংকের আর্থিক প্রতিবেদন অনুযায়ী চলতি বছরের জুন শেষে দেশের ১২টি ব্যাংকের শেয়ারপ্রতি নিট পরিচালন নগদ প্রবাহে (এনওসিএফএস) বড় ধরনের ঘাটতি তৈরি হয়েছে। এর মধ্যে আটটির এনওসিএফএস ২০২২ সালের জুনেও ঋণাত্মক ধারায় ছিল। নতুন করে ঋণাত্মক ধারায় চলে গেছে চারটি ব্যাংকের এনওসিএফএস। তবে গত বছরের তুলনায় চলতি বছরে কিছু ব্যাংকের নগদ প্রবাহে উন্নতি হয়েছে।
মূলত কোনো ব্যাংকে নগদ অর্থ প্রবেশের চেয়ে বের হয়ে যাওয়ার প্রবণতা বেড়ে গেলে সেটির নগদ প্রবাহে ঘাটতি তৈরি হয়। এ ঘাটতি যত বড় হবে, ব্যাংকের তারল্য ঝুঁকিও তত বেড়ে যাবে। ক্যাশ ফ্লো বা নগদ প্রবাহ হিসেবে পরিচিত এ সূচককে ব্যাংকের আর্থিক সক্ষমতা ও দক্ষ ব্যবস্থাপনার নির্দেশক মনে করা হয়।
আপাতদৃষ্টিতে দেখা যাচ্ছে, ব্যাংক খাতের খেলাপি ঋণ ৯ শতাংশের ঘরে। যদিও বাস্তবতা ভিন্ন, ব্যাংক নির্বাহীরা বলছেন, গ্রাহকরা ব্যাংক থেকে নেয়া ঋণের কিস্তি পরিশোধ করছেন না। পাশাপাশি কেন্দ্রীয় ব্যাংকের পক্ষ থেকে ঋণের কিস্তি পরিশোধে বারবার নীতি ছাড় দেয়ার বিষয়টি যুক্ত হয়েছে। এতে খেলাপি ঋণের পরিমাণ বেড়ে যাওয়ায় ব্যাংকগুলোর নগদ প্রবাহ ঋণাত্মক ধারায় চলে যাচ্ছে। ব্যাংকঋণের স্থিতি বাড়াতে না চাইলেও অসমন্বিত এলসি দায় ফোর্স লোন হয়ে মেয়াদি বিনিয়োগে রূপান্তর হচ্ছে। ব্যাংকের এক-তৃতীয়াংশ ঋণ থেকে কোনো আয় হচ্ছে না। এ ঋণ আদায় হওয়ার সম্ভাবনাও ক্ষীণ হয়ে আসছে। ডলারের বিনিময় হার বৃদ্ধিও ব্যাংকগুলোর নগদ প্রবাহের ঘাটতি সৃষ্টিতে বড় ভূমিকা রাখছে।
আর্থিক খাতসংশ্লিষ্টদের ভাষ্যমতে, নগদ প্রবাহ যেকোনো ব্যাংকের আর্থিক সক্ষমতা ও দক্ষ ব্যবস্থাপনার নির্দেশক। কোনো ব্যাংকের আমানত প্রবৃদ্ধি কমে যাওয়ার পাশাপাশি ঋণ আদায় পরিস্থিতির অবনতি হলে তা নেতিবাচক ধারায় চলে যায়। এনওসিএফএসের মাধ্যমে একটি প্রতিষ্ঠানের তারল্য পরিস্থিতির শক্তিমত্তা পরিমাপ করা যায়। এটি নেতিবাচক ধারায় থাকার অর্থ হলো প্রতিষ্ঠানের পরিচালন কার্যক্রম থেকে যে পরিমাণ নগদ প্রবাহ আসছে তা পরিচালন ব্যয় মেটানোর জন্য পর্যাপ্ত নয়। এ ঘাটতি পূরণ করতে প্রতিষ্ঠানকে অন্য উৎস থেকে অর্থ ধার করতে হয়। এতে সুদ বাবদ প্রতিষ্ঠানের আর্থিক ব্যয় বেড়ে যায়, যা মুনাফাকেও সংকুচিত করে তোলে। ঋণপত্রের (এলসি) দায় নির্দিষ্ট সময়ে সমন্বয় না হলে সেটিকে ফোর্স লোন হিসেবে গণ্য করা হয়। এভাবে ব্যাংকে নগদ অর্থের আন্তঃপ্রবাহ কমে বহিঃপ্রবাহ বাড়লে তা সার্বিক নগদ প্রবাহকে ঘাটতিতে ফেলে দেয়। এ ঘাটতি বৃদ্ধির সঙ্গে ব্যাংকের তারল্য ঝুঁকিও বেড়ে যায়।
তবে নগদ প্রবাহের ঘাটতি মানে এটি নয় যে সে ব্যাংকের আর্থিক পরিস্থিতি একেবারে খারাপ। বরং কিছু বড় ব্যাংকও অলস তারল্য হাতে না রেখে বিনিয়োগ করে। আবার প্রয়োজন হলে কলমানি বাজার কিংবা বাংলাদেশ ব্যাংক থেকে ধার করে চলে। এতে ব্যাংকের মুনাফা বাড়ানো যায়।
ব্যাংকগুলো ঋণ ও আমানতের সুদের পার্থক্য থেকে মুনাফা অর্জন করে। সাধারণ জনগণ তাদের কষ্টার্জিত সঞ্চয় ব্যাংকে আমানত হিসেবে জমা রাখে যা তারা যেকোনো সময় উত্তোলন করতে পারে। ব্যাংক যেহেতু জনগণের আমানতকৃত ও গচ্ছিত অর্থ অন্য কোনো ব্যক্তি বা প্রতিষ্ঠানকে ঋণ দেয় বা লাভজনক খাতে বিনিয়োগ করে সেহেতু ব্যাংককে অত্যন্ত সাবধানতার সঙ্গে তারল্য ব্যবস্থাপনা করতে হয়। ব্যাংককে তারল্য চাহিদার উৎসগুলো শনাক্ত করে তারল্যের সরবরাহ নিশ্চিতকরণে বিভিন্ন উৎস ব্যবহার করতে হয়। উদ্বৃত্ত বা ঘাটতি তারল্য না হয়ে যেন নিট তারল্য ভারসাম্যপূর্ণ অবস্থায় থাকে সে ব্যাপারে ব্যাংকগুলো সতর্ক থাকে। কেন্দ্রীয় ব্যাংকের নির্দেশনা মোতাবেক বাণিজ্যিক ব্যাংকগুলোকে রিজার্ভ সংরক্ষণ করতে হয়। এটি ব্যাংকগুলো নগদ রিজার্ভ অনুপাত (সিআরআর) ও বিধিবদ্ধ তারল্য অনুপাতের (এসএলআর) মাধ্যমে করে থাকে। তারল্য ব্যবস্থাপনায় ব্যাংককে তারল্য পরিকল্পনা করতে হয় যা স্বল্প, মধ্য ও দীর্ঘমেয়াদে হয়ে থাকে। তারল্য পরিকল্পনা ভবিষ্যতে ব্যাংককে আর্থিকভাবে সচ্ছলতা প্রদানে সহায়তা করে থাকে। এর ব্যত্যয় ঘটলে ব্যাংকগুলো ঝুঁকিতে থাকে। এর প্রভাবও দৃশ্যমান, আটটি ব্যাংক সিআরআর সংরক্ষণ করতে পারছে না বলে গণমাধ্যমে সংবাদ প্রকাশ হয়েছে।
সব মিলিয়ে গ্রাহকদের আস্থা ধরে রাখতে এখন ব্যাংক খাতে সুশাসনের কোনো বিকল্প নেই। এক্ষেত্রে দক্ষ ব্যবস্থাপনার মাধ্যমে ব্যাংকের আমানত ও বিনিয়োগের মধ্যে সামঞ্জস্য বজায় রাখতে হবে। সেই সঙ্গে খেলাপি ঋণ আদায়ে গতিশীল হতে হবে। খেলাপি ঋণ নতুন করে যেন না বাড়ে, সেক্ষেত্রেও বিশেষভাবে খেয়াল রাখা প্রয়োজন। আমরা প্রত্যাশা করব, ব্যাংকগুলো যথাযথ পদক্ষেপ গ্রহণের মাধ্যমে অতিদ্রুত নগদ প্রবাহের সংকট কাটিয়ে উঠতে সক্ষম হবে।