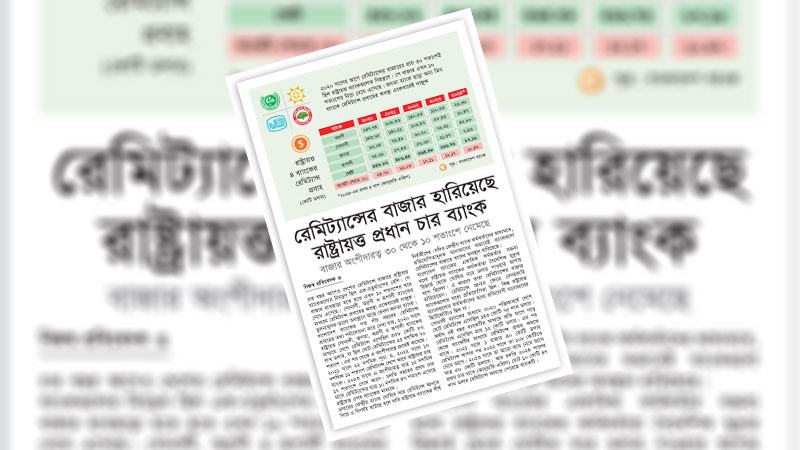
বাংলাদেশে অর্থনৈতিক প্রবৃদ্ধিতে গুরুত্বপূর্ণ অনুঘটক হিসেবে কাজ করে প্রবাসীদের পাঠানো আয়। যদিও সাম্প্রতিক বছরগুলোয় দেশে রেমিট্যান্স প্রবাহ কমেছে। বিশেষ করে ডলারের বাজারদরের অস্থিতিশীলতায় কমেছে ব্যাংক বা আনুষ্ঠানিক চ্যানেলের মাধ্যমে রেমিট্যান্স প্রবাহ। ব্যাংকগুলোর মধ্যে আবার রাষ্ট্রায়ত্ত ব্যাংকগুলোর অবস্থা তুলনামূলকভাবে শোচনীয় এক্ষেত্রে। অথচ বণিক বার্তার প্রতিবেদন থেকে জানা যায়, চার বছর আগে দেশের রেমিট্যান্স বাজারে রাষ্ট্রায়ত্ত ব্যাংকগুলোর নিয়ন্ত্রণ এক-চতুর্থাংশের বেশি থাকলেও বর্তমানে সে বাজার হাতছাড়া হয়ে দাঁড়িয়েছে ১০ শতাংশে। সরকারি ব্যাংকের মধ্যে প্রধান চার ব্যাংক—সোনালী, অগ্রণী, রূপালী ও জনতা ব্যাংকের মাধ্যমে রেমিট্যান্স লেনদেনের অবস্থা তেমন ভালো নয়। যদিও তুলনামূলক ভালো অবস্থানে আছে কেবল জনতা ব্যাংক।
বাংলাদেশ ব্যাংকের তথ্যমতে, ২০২০ সালে রাষ্ট্রায়ত্ত সোনালী, জনতা, অগ্রণী ও রূপালী ব্যাংকের মাধ্যমে মোট রেমিট্যান্সের ২৫ দশমিক ৭০ শতাংশ দেশে এসেছিল। তবে এর পর থেকে গত পাঁচ বছরে এ ব্যাংকগুলোর মাধ্যমে রেমিট্যান্স প্রবাহ ক্রমেই কমেছে। ২০২৩ সালে এ চার ব্যাংকের মাধ্যমে মাত্র ১২ দশমিক ১৭ শতাংশ দেশে এসেছে। আর চলতি বছরের প্রথম চার মাসে রাষ্ট্রায়ত্ত এসব ব্যাংকের মাধ্যমে রেমিট্যান্স এসেছে মাত্র ১০ দশমিক ৪৭ শতাংশ।
বিশ্ব অর্থনীতিতে ক্রমবর্ধমান অনিশ্চয়তার নেতিবাচক প্রভাব পড়েছে বাংলাদেশের অর্থনীতিতেও। দীর্ঘকাল ধরে চলছে বৈদেশিক মুদ্রার রিজার্ভ সংকট এবং ডলারের বাজারে অস্থিতিশীলতা। ২০২২ সালের মাঝামাঝি সময় থেকে ডলারের বিপরীতে টাকার অবমূল্যায়ন ও ব্যালান্স অব পেমেন্টের ঘাটতির কারণে রিজার্ভ কমে মূল্যস্ফীতি স্ফীত হতে থাকে। এসব সংকট এখনো বিরাজ করছে দেশে। সংকট কিছুটা দূর করতে বাংলাদেশ ব্যাংক ডলারের দাম বেঁধে দেয়। যদিও ডলারের বিনিময় হার নির্ধারণ করলেও ওই নীতির আওতায় কার্ভ মার্কেটকে (খুচরা বাজার) আনতে ব্যর্থ হয়েছে। ব্যাংকগুলোকে ১১০ টাকায় ডলার কিনতে নির্দেশ দেয়া হলেও খুচরা বাজারে ডলার বিনিময় হার বেশি, এরই মধ্যে ১৩০ টাকা পর্যন্ত উঠেছিল। খুচরা বাজারে ডলারের দাম বেশি হওয়ায় প্রবাসীরা খুচরা বাজারকে বেছে নিয়েছে আয় পাঠানোর মাধ্যম হিসেবে, সেখানেই করেছে রেমিট্যান্সের লেনদেন। পাশাপাশি অবৈধ হুন্ডি ব্যবহার তো রয়েছেই। এ অবস্থায় ওইসব রাষ্ট্রায়ত্ত ব্যাংকসংশ্লিষ্টদের ভাষ্য, কেন্দ্রীয় ব্যাংক ঘোষিত দরে রেমিট্যান্স আনতে গিয়ে তাদের ব্যাংকের মাধ্যমে রেমিট্যান্স প্রবাহে ধস নেমেছে এবং তাদের এ কথা অগ্রাহ্য করার মতো নয়। সরকারি ব্যাংকগুলোর মাধ্যমে রেমিট্যান্স প্রবাহ বাড়াতে হলে ডলারের বাজারদর স্থিতিশীল করা জরুরি। নয়তো এতে আরো বিপর্যয় নামবে আগামীতে। সরকারি ব্যাংকের মাধ্যমে রেমিট্যান্স প্রবাহ না বাড়লে দেশের রিজার্ভ সংকট দূর করা বেশ কঠিন হয়ে পড়বে। কেননা কেবল রফতানি বাণ্যিজ্যের আয় দিয়ে বৈদেশিক মুদ্রার রিজার্ভ বাড়ানো সম্ভবপর নয়।
সম্প্রতি বাংলাদেশ ব্যাংক ক্রলিং পেগ নীতি চালু করেছে। এ পদ্ধতিতে প্রতি মার্কিন ডলারের দাম ক্রলিং পেগ মিড রেট (সিপিএমআর) নির্ধারণ করা হয়েছে ১১৭ টাকা। তফসিলি ব্যাংকগুলো সিপিএমআরের আশপাশে মার্কিন ডলার ক্রয়-বিক্রয় করতে পারবে এবং আন্তঃব্যাংক লেনদেন করতে পারবে। ডলারের বাজারদরে স্থিতিশীলতা আনতেই এ নীতি চালু করেছে বাংলাদেশ ব্যাংক।
চলতি বছরের জানুয়ারিতে উচ্চ মূল্যস্ফীতি নিয়ন্ত্রণে আনতে সংকোচনমূলক মুদ্রানীতি ঘোষণা করেছিল কেন্দ্রীয় ব্যাংক। ওই সময়ই ডলারের বিনিময় হার নির্ধারণে ‘ক্রলিং পেগ’ পদ্ধতি ব্যবহারের পরিকল্পনার কথা জানিয়েছিল কেন্দ্রীয় ব্যাংক। কয়েক মাস ধরে বিভিন্ন উপায়ে ডলারের বাজার ব্যবস্থাপনার যে চেষ্টা কেন্দ্রীয় ব্যাংক করেছিল তা সংকট নিরসনে খুব একটা ভূমিকা রাখেনি। এখন ক্রলিং পেগ নীতি কতটা কাজে আসবে ডলারের বাজারে স্থিতিশীলতা বজায় রাখতে সেটি সময় সাপেক্ষে জানা যাবে। ডলার বিনিময় হারে খুব বেশি ব্যবধান না থাকলে সরকারি ব্যাংকগুলোর মাধ্যমে রেমিট্যান্স আসবে বলে আশা করা যায়।
একসময় রেমিট্যান্স আনার ক্ষেত্রে রাষ্ট্রায়ত্ত ব্যাংকগুলোর শীর্ষে ছিল অগ্রণী ব্যাংক। ২০২০ সালে ব্যাংকটির মাধ্যমে প্রতি মাসে গড়ে প্রবাসী আয় এসেছিল ২০ কোটি ডলারের বেশি। মাসভিত্তিক গড় বিশ্লেষণে দেখা যায়, চার বছরের ব্যবধানে ব্যাংকটির মাধ্যমে রেমিট্যান্স আসার প্রবণতা কমেছে প্রায় ৬৮ শতাংশ। সোনালী ব্যাংকের মাধ্যমে ২০২০ সালে প্রতি মাসে গড়ে রেমিট্যান্স এসেছিল প্রায় ১২ কোটি ডলার। এর পর থেকে ব্যাংকটির মাধ্যমে রেমিট্যান্স প্রবাহ কমতে থাকে। মাসভিত্তিক গড় বিশ্লেষণে দেখা যায়, ২০২০ সালের তুলনায় ব্যাংকটিতে রেমিট্যান্স প্রবাহ কমেছে ৭৮ শতাংশের বেশি।
বাংলাদেশ ব্যাংক কর্তৃক ঘোষিত দরের সঙ্গে বাজারে ডলারের দামের মধ্যে বড় ব্যবধান ছিল। কেন্দ্রীয় ব্যাংকের নির্দেশনা ছিল ঘোষিত দরের চেয়ে বেশি দরে রেমিট্যান্স না কেনার। এ নির্দেশনা মেনে চলার কারণে এসব ব্যাংকে রেমিট্যান্স এতটা কমে গেছে।
তবে বাংলাদেশ ব্যাংকের পর্যবেক্ষণ, রাষ্ট্রায়ত্ত ব্যাংকগুলোর মধ্যে প্রতিযোগিতা কম থাকায় রেমিট্যান্স প্রবাহ কমেছে। রাষ্ট্রায়ত্ত ব্যাংকগুলোরও উচিত তাদের সেবার পরিধি ও মান বাড়ানো। গত কয়েক বছরে এসব ব্যাংকে প্রযুক্তি খাতে শতশত কোটি টাকা ব্যয়ও করা হয়েছে। বিশেষজ্ঞদের মতে, বিস্তৃত নেটওয়ার্ক ও প্রযুক্তিকে ব্যবহার করে রাষ্ট্রায়ত্ত ব্যাংকগুলো রেমিট্যান্সসহ অন্যান্য সেবা জনগণের দৌরগোড়ায় পৌঁছে দিতে পারলে এ সংকট শিগগিরই কেটে যাবে।
সোনালী, রূপালী ও অগ্রণী ব্যাংক রেমিট্যান্সের বাজার থেকে ছিটকে গেলেও কিছুটা ভালো অবস্থানে আছে জনতা ব্যাংক। ২০২০ সালে ব্যাংকটির মাধ্যমে দেশে রেমিট্যান্স এসেছিল ৯২ কোটি ডলার। ২০২৩ সালে ৭৬ কোটি ডলারের রেমিট্যান্স দেশে আনে জনতা ব্যাংক। তবে চলতি বছরের প্রথম চার মাসে ব্যাংকটির মাধ্যমে ৪২ কোটি ৮৮ লাখ ডলার রেমিট্যান্স এসেছে। সে হিসাবে চার বছর আগের তুলনায় জনতা ব্যাংকের রেমিট্যান্স প্রবাহ এখন বেড়েছে। এক্ষেত্রে জনতা ব্যাংকের পদক্ষেপ অনুসরণীয় হতে পারে। জনতা ব্যাংকের রেমিট্যান্স প্রবাহ বেড়েছে সেবার মান বাড়ানোর কারণে। তারা রেমিট্যান্স গ্রহণ ও বিতরণ উভয় কেন্দ্রেই সেবার মান বাড়িয়েছে। সরকার ঘোষিত আড়াই শতাংশ প্রণোদনার অতিরিক্ত হিসাবে ব্যাংকের পক্ষ থেকেও আড়াই শতাংশ প্রণোদনা দিয়েছে জনতা ব্যাংক কর্তৃপক্ষ। এসব পদক্ষেপ জনতা ব্যাংকের রেমিট্যান্স প্রবাহ বৃদ্ধিতে ভূমিকা রেখেছে। দেশের অন্যান্য রাষ্ট্রায়ত্ত ব্যাংকও রেমিট্যান্স বাড়ানোর উদ্যোগ গ্রহণে তৎপর হবে বলে প্রত্যাশা।