বর্তমান আওয়ামী লীগ সরকার ২০০৯ সালে যখন ক্ষমতায় আসে তখন ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল ২২ হাজার ৪৮১ কোটি ৪১ লাখ টাকা। টানা ১৪ বছরের শাসনকালে খেলাপি ঋণ সাত গুণ বেড়ে দেড় লাখ কোটি টাকায় দাঁড়িয়েছে। দেশের অর্থনীতি যখন সবচেয়ে ভয়াবহ সংকটের মধ্য দিয়ে যাচ্ছে তখন বড় অংকের এ খেলাপি ঋণ দুঃখজনক। প্রশ্ন ওঠাই স্বাভাবিক, বাংলাদেশ ব্যাংকের ঋণ পুনঃতফসিলের সিদ্ধান্ত কি ব্যর্থ হলো? দেখা গেছে, তিনবার পুনঃতফসিলের সুযোগ পেয়েও ঋণ পরিশোধে ব্যর্থ হয়েছে অনেক বড় বড় ঋণখেলাপি।
করোনা মহামারীর কারণে ২০২০ ও ২০২১ সালে ঋণ পরিশোধে পুরোপুরি ছাড় দেয়ার সিদ্ধান্ত অনেকেই স্বাগত জানিয়েছিল। সে সময় ঋণ শোধ না করলেও গ্রাহককে ‘খেলাপি’ স্ট্যাটাস থেকে মুক্ত রাখার সুযোগ দিয়েছিল বাংলাদেশ ব্যাংক। কম সুদে ঋণ নেয়া ও ঋণ পরিশোধে কিছুটা ছাড় ছিল ২০২২ সালেও। চলতি বছরও ঋণের কিস্তির অর্ধেক পরিশোধে দেয়া হয়েছে বিশেষ ছাড়। এমন সব সুযোগ-সুবিধা সত্ত্বেও ব্যাংকের টাকা ফেরত দিচ্ছেন না অনেক গ্রাহক। অর্থনীতিবিদরা বলছেন, বিশেষ ছাড় বন্ধ না হলে খেলাপি ঋণ কমবে না। বরং ঢালাওভাবে সুবিধা প্রদানের কারণে ব্যাংকের পাশাপাশি অন্যান্য গ্রাহকও বিপদে পড়বে।
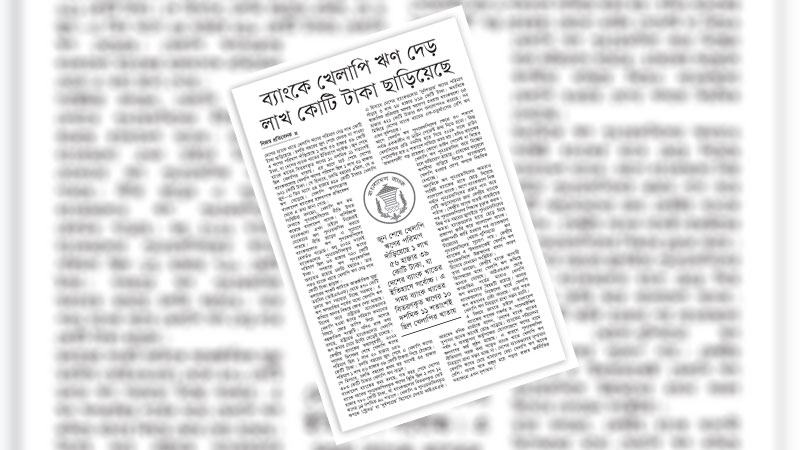
বণিক বার্তায় প্রকাশ, দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ দেড় লাখ কোটি টাকা ছাড়িয়েছে। চলতি বছরের জুন শেষে ফেরত না পাওয়া এ ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ৫৬ হাজার ৩৯ কোটি টাকা, যা দেশের ব্যাংক খাতের ইতিহাসে সর্বোচ্চ। জুন শেষে ব্যাংক খাতের বিতরণকৃত ঋণের ১০ দশমিক ১১ শতাংশই ছিল খেলাপির খাতায়। এর আগে মার্চ শেষে দেশের ব্যাংকগুলোয় খেলাপি ঋণের পরিমাণ ছিল ১ লাখ ৩১ হাজার ৬২১ কোটি টাকা। সে হিসাবে, চলতি বছরের এপ্রিল, মে ও জুন এ তিন মাসে ২৪ হাজার ৪১৮ কোটি টাকার খেলাপি ঋণ বেড়েছে। খেলাপি ঋণসংক্রান্ত বাংলাদেশ ব্যাংকের হালনাগাদ প্রতিবেদন থেকে এ তথ্য জানা গেছে।
বাংলাদেশ ব্যাংকের প্রতিবেদন অনুযায়ী, ২০২২ সাল শেষে দেশে পুনঃতফসিল করা ঋণের স্থিতি ছিল ২ লাখ ১২ হাজার ৭৮০ কোটি টাকা, যা ব্যাংক খাতের মোট ঋণের ১৪ দশমিক ৪০ শতাংশ। এখন খেলাপি ঋণের পরিমাণ ১০ দশমিক ১১ শতাংশ দেখালেও প্রকৃত খেলাপির পরিমাণ অনেক বেশি। এর বাইরেও মামলার কারণে আটকা আছে আরো প্রায় ১ লাখ কোটি টাকা। তাই সব মিলিয়ে প্রকৃত খেলাপি ঋণের পরিমাণ হবে ৪ লাখ কোটি টাকার বেশি।
সংশ্লিষ্টরা বলছেন, খেলাপি ঋণ কম দেখাতে পুনঃতফসিলের নীতি উদার করেছে বাংলাদেশ ব্যাংক। বাণিজ্যিক ব্যাংকগুলো এখন চাইলে নিজেরাই যেকোনো ঋণ পুনঃতফসিল করতে পারছে। নীতি ছাড়ের এ সুযোগে ব্যাংকগুলো ঋণ পুনঃতফসিলের রেকর্ডও গড়েছে। শুধু ২০২২ সালেই ব্যাংকগুলোর পুনঃতফসিলকৃত ঋণের পরিমাণ ছিল ৬৩ হাজার ৭২০ কোটি টাকা। গণহারে ঋণ পুনঃতফসিল অব্যাহত রয়েছে চলতি বছরেও। তার পরও ব্যাংক খাতে খেলাপি ঋণ দেড় লাখ কোটি টাকা ছাড়াল।
ডলারের সংকট কাটাতে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) থেকে ৪৭০ কোটি ডলার ঋণসহায়তা নিচ্ছে সরকার। এরই মধ্যে প্রথম কিস্তি পেয়েছে এবং দ্বিতীয় কিস্তির আলাপ চলছে। ঋণপ্রাপ্তির শর্তের মধ্যে খেলাপি ঋণ কমিয়ে আনার ওপর জোর দিয়েছে আইএমএফ। বিশেষ করে রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণের পরিমাণ হ্রাসে জোর তাগিদ দিয়ে আসছে বহুজাতিক সংস্থাটি। যদিও প্রাপ্ত তথ্য বলছে, রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণ কমার চেয়ে উল্টো বেড়েই চলেছে। রাষ্ট্রায়ত্ত ব্যাংকগুলো আবার কেন্দ্রীয় ব্যাংকের আওতায় না থেকে অর্থ মন্ত্রণালয়ের অধীনে থাকছে। এতে ওই ব্যাংকগুলোয় বাংলাদেশ ব্যাংকের নিয়ন্ত্রণ কতটুকু আছে তা প্রশ্নসাপেক্ষ।
কেন্দ্রীয় ব্যাংকের তথ্যানুযায়ী, ২০২২ সালের ডিসেম্বর শেষে খেলাপি ঋণের পরিমাণ ছিল ১ লাখ ২০ হাজার ৬৫৬ কোটি টাকা। চলতি বছরের জুন শেষে এ খেলাপি ঋণের পরিমাণ ১ লাখ ৫৬ হাজার ৩৯ কোটি টাকায় গিয়ে ঠেকেছে। সে হিসাবে, চলতি বছরের প্রথম ছয় মাসেই ৩৫ হাজার ৩৮৩ কোটি টাকার খেলাপি ঋণ বাড়ল।
বাংলাদেশ ব্যাংকের তথ্য বলছে, গত বছর শেষে দেশের ব্যাংক খাতের পুনঃতফসিলকৃত ঋণের স্থিতি ছিল ২ লাখ ১২ হাজার ৭৮০ কোটি টাকা, যা ব্যাংকগুলোর বিতরণকৃত মোট ঋণের ১৪ দশমিক ৪০ শতাংশ। খেলাপি ও পুনঃতফসিলকৃত ঋণকে ‘স্ট্রেসড’ বা ‘দুর্দশাগ্রস্ত’ হিসেবে দেখায় আইএমএফ। এ হিসাবে দেশের ব্যাংকগুলোর ‘দুর্দশাগ্রস্ত’ ঋণের পরিমাণ দাঁড়ায় ৩ লাখ ৬৮ হাজার ৮১৯ কোটি টাকা। অন্যদিকে স্বাভাবিক প্রক্রিয়ায় আদায় অযোগ্য হওয়ায় ব্যাংকগুলো ৬৫ হাজার ৩২১ কোটি টাকার ঋণ অবলোপনও করেছে। সব মিলিয়ে দেশের ব্যাংক খাতের এক-চতুর্থাংশের বেশি ঋণ এখন দুর্দশাগ্রস্ত।
আগে খেলাপি ঋণ পুনঃতফসিলের ক্ষেত্রে ৩০ শতাংশ পর্যন্ত এককালীন বা ডাউন পেমেন্ট জমা দিতে হতো। কিন্তু খেলাপিদের প্রতি নমনীয় হতে গিয়ে ২০১৯ সালে ডাউন পেমেন্টের হার ২ শতাংশে নামিয়ে আনা হয়। যদিও ব্যাংকের ‘প্রভাবশালী’ বড় গ্রাহকরা কোনো ডাউন পেমেন্ট না দিয়েও খেলাপি ঋণ পুনঃতফসিল করে নিচ্ছেন বলে অভিযোগ রয়েছে। গ্রাহকের অনুকূলে ঋণসীমা বাড়িয়ে দিয়েও ব্যাংকগুলো খেলাপি হওয়ার যোগ্য ঋণকে নিয়মিত দেখাচ্ছে।
অন্যদিকে ঋণ পুনঃতফসিলের ক্ষমতাও সংশ্লিষ্ট ব্যাংকের হাতে ছেড়ে দিয়েছে বাংলাদেশ ব্যাংক। আগে ব্যাংকগুলো নিজ পর্ষদে পুনঃতফসিলের প্রস্তাব পাস করে সেটি অনুমোদনের জন্য কেন্দ্রীয় ব্যাংকে পাঠাত। কেন্দ্রীয় ব্যাংক যাচাই-বাছাইয়ের পর পুনঃতফসিলের সিদ্ধান্ত চূড়ান্ত করত। কিন্তু গত বছরের জুলাইয়ে পুনঃতফসিলের ক্ষমতা ব্যাংকগুলোর হাতে ছেড়ে দিয়ে প্রজ্ঞাপন জারি করে বাংলাদেশ ব্যাংক। প্রজ্ঞাপনটি জারি হওয়ার পর ব্যাংকগুলো নিজেদের খেয়াল-খুশিমতো ঋণ পুনঃতফসিলের সুযোগ পায়। কেন্দ্রীয় ব্যাংকের এ ‘উদারতাকেই’ খেলাপি ঋণ পুনঃতফসিলে উল্লম্ফনের প্রধান কারণ হিসেবে দেখছেন সংশ্লিষ্টরা।
দেখা গেছে, ন্যূনতম অর্থ দিয়ে খেলাপি ঋণ পুনঃতফসিলের বারবার সুযোগ দেয়া হয়েছে। সেই সুযোগ একই প্রতিষ্ঠান বা ব্যক্তি বারবার নিয়েছে। এতে খেলাপি ঋণ কমার বদলে উল্টো বাড়ছে। একদিকে ব্যাংক ঋণ বাড়ছে, তার সঙ্গে বাড়ছে খেলাপির পরিমাণও। তার মানে অনেকেই ঋণ নিচ্ছে ফেরত না দেয়ার জন্যই। সরকারের তদারকি সংস্থার উচিত কঠোরহস্তে খেলাপি ঋণ নিয়ন্ত্রণ করা এবং এরই মধ্যে যারা বারবার সুযোগ পেয়েও ঋণ পরিশোধ করতে পারেনি তাদের বিরুদ্ধে কঠোর পদক্ষেপ গ্রহণ করা।