আজকের গুরুত্বপূর্ণ এ সেশনে প্যানেল আলোচক ও উপস্থিত দর্শকদের কাছ থেকে নানা ধরনের প্রশ্ন উত্থাপন হয়েছে। সেসব প্রসঙ্গে যাওয়ার আগে প্রথমে বাংলাদেশের সামষ্টিক অর্থনীতি নিয়ে কিছু কথা বলা যাক। প্রকৃত অর্থনীতির (রিয়েল ইকোনমি) জায়গা থেকে বাংলাদেশ সত্যিই বেশ ভালো করছে। আমাদের কৃষি খাতে উৎপাদন বেড়েছে, শিল্প সূচক অব্যাহতভাবে ঊর্ধ্বমুখী, বেসরকারি খাতের বিনিয়োগও আশানুরূপ এবং সঠিক পথে রয়েছে। আমাদের অর্থনীতিতে বড় মাথাব্যথার কারণ মূল্যস্ফীতি। এ বিষয়ে পরে বিস্তারিত বলার চেষ্টা করব। আমাদের অর্থনীতির আরেকটি সংকট হচ্ছে কর-জিডিপি হার বৃদ্ধি না পাওয়া। যদিও রাজস্ব খাতে সরকারি বিনিয়োগ, বার্ষিক উন্নয়ন কর্মসূচি (এডিপি) তেমন একটা কমেনি। সামাজিক খাতের বিনিয়োগ বিশেষ করে সুরক্ষা জালের পরিধি বেড়েছে। সমাজের নিম্ন আয়ের মানুষকে নিরাপত্তা দিতেই এটি করা হয়েছে। এ মুহূর্তে দেশের রাজস্ব ঘাটতি অত বেশি নয়। জিডিপির তুলনায় আমাদের রাজস্ব ঘাটতি এখনো দক্ষিণ এশিয়ার সর্বনিম্নদের একটি। মূল্যস্ফীতি নিয়ন্ত্রণে আনতে বাংলাদেশ ব্যাংক সংকোচনমূলক মুদ্রানীতি বাস্তবায়ন করেছে। এসব বিষয়ে কথা বলার আগে আমি সাবেক অর্থ সচিব মোহাম্মদ মুসলিম চৌধুরী কর্তৃক উত্থাপিত ইস্যুগুলো নিয়ে কথা বলব। জনাব মুসলিম চৌধুরীর মতো আরো অনেকেই মানি ক্রিয়েশন (নগদ অর্থ ছাপানো) নিয়ে কথা বলছেন। এ বিষয় নিয়ে বাংলাদেশ ব্যাংকের অবস্থান স্পষ্ট করার চেষ্টা করব।
বাংলাদেশ ব্যাংক এখন জিরো ডিভলভমেন্ট পলিসি অনুসরণ করছে। তার মানে, কেন্দ্রীয় ব্যাংক সরকারের কাছ থেকে কোনো ট্রেজারি বন্ড কিনছে না এবং টাকা ছাপিয়ে সরকারকে কোনো ঋণ দেয়া হচ্ছে না। উপরন্তু বর্তমানে রেফারেন্স রেট অনুসারে ব্যাংকের সুদহার নির্ধারিত হচ্ছে। কেন্দ্রীয় ব্যাংক গত বছর ১ জুলাই থেকে সুদহার নির্ধারণে নতুন নিয়ম চালু করে। এ নিয়মে সুদহার নির্ধারণ হচ্ছে ১৮২ দিন মেয়াদি ট্রেজারি বিলের গড় সুদের ওপর। যার নাম ‘সিক্স মান্থ মুভিং অ্যাভারেজ রেট অব ট্রেজারি বিল’ বা স্মার্ট রেফারেন্স রেট। এখন ‘স্মার্ট রেট’ থেকে সরে আসছে বাংলাদেশ ব্যাংক। শিগগিরই এটি আরো বেশি বাজারভিত্তিক করা হচ্ছে (সম্প্রতি বাংলাদেশ ব্যাংক প্রজ্ঞাপন জারি করে সুদহার বাজারভিত্তিক করেছে)। ‘স্মার্ট’ সুদহার নির্ধারণের পদ্ধতিটি একটি অন্তর্বর্তীকালীন ব্যবস্থা। পুরোপুরি বাজারের ওপর ছেড়ে দিলে সুদহার নির্ধারণে ব্যাংকের স্বাধীনতা থাকবে। চাহিদা ও জোগানের ভিত্তিতে ব্যাংকগুলো সুদহার নির্ধারণ করতে পারবে।
বিনিময় হারের ক্ষেত্রে অবশ্য আমাদের কিছুটা সমস্যা হচ্ছে। সাময়িক ব্যবস্থা হিসেবে আমরা ক্রলিং পেগ পদ্ধতি চালু করতে যাচ্ছি। পরবর্তী সময়ে এটিও বাজারভিত্তিক করে দেয়া হবে। মুদ্রানীতি প্রণয়ন কমিটিতে আগে কেন্দ্রীয় ব্যাংকের অভ্যন্তরীণ কর্মকর্তারা থাকলেও এখন আমরা বাইরের বিশেষজ্ঞদেরও অন্তর্ভুক্ত করেছি। বৈদেশিক মুদ্রার রিজার্ভ সংরক্ষণের স্বার্থে আমাদের আমদানির ওপর নিয়ন্ত্রণ আরোপ করতে হয়েছে। নিরুৎসাহিত করা হয়েছে কম গুরুত্বপূর্ণ ও বিলাসপণ্য আমদানিতে। পাঁচ মাস ধরে রেমিট্যান্স প্রবাহ বাড়ছে। এ সময়ে প্রতি মাসে গড়ে ২ বিলিয়ন ডলারের বেশি রেমিট্যান্স দেশে এসেছে। চার মাস ধরে সরকারের চলতি হিসাব ইতিবাচক ধারায় রয়েছে। তবে পুরো বছরের চিত্রটি এমন ছিল না। দেশের আর্থিক হিসাব এখনো নেতিবাচক। আমরা যদি শেষ তিন মাসের দিকে তাকাই (ফেব্রুয়ারি, মার্চ ও এপ্রিল) আর্থিক হিসাব নেতিবাচক হলেও চলতি হিসাবের উদ্বৃত্তির কারণে আমাদের লেনদেন ভারসাম্য (বিওপি) ইতিবাচক ছিল। আমরা এখন কিছুটা কম চাপ অনুভব করছি এবং আশা করছি, বছরের শেষের দিকে আর্থিক হিসাবও ইতিবাচক ধারায় ফিরে আসবে। সে লক্ষ্যমাত্রা নিয়েই আমরা এগোচ্ছি।
চলুন এবার আজকের সেশনের মূল থিমে ফিরে যাই। এ সেশনের আলোচ্য বিষয় হচ্ছে, ‘পরিবর্তনশীল অর্থনৈতিক ব্যবস্থায় মুদ্রা ও রাজস্বনীতি’। শুরুতে অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংকের কার্যক্রম নিয়ে কিছুটা বলার চেষ্টা করি। অর্থ মন্ত্রণালয়ের প্রধান দুটি কাজের একটি হচ্ছে সরকারের সম্পদ ব্যবস্থাপনা এবং অন্যটি হচ্ছে দেশের অর্থনৈতিক ব্যবস্থাপনা। অন্যদিকে কেন্দ্রীয় ব্যাংকেরও দুটি প্রধান দায়িত্ব রয়েছে। একটি হচ্ছে দ্রব্যমূল্য নিয়ন্ত্রণ এবং আরেকটি হচ্ছে আর্থিক স্থিতিশীলতা নিশ্চিত করা। কেন্দ্রীয় ব্যাংকের গৃহীত মুদ্রানীতির লক্ষ্য থাকে দ্রব্যমূল্য নিয়ন্ত্রণ ও আর্থিক স্থিতিশীলতা।
কেন্দ্রীয় ব্যাংক এখন উচ্চ মূল্যস্ফীতি ও রিজার্ভ ক্ষয়—এ দুটি চ্যালেঞ্জের মধ্যে আছে। মূল্যস্ফীতি নিয়ন্ত্রণে আমরা অনেকগুলো পদক্ষেপ নিয়েছি। এক্ষেত্রে শুধু চাহিদা নিয়ন্ত্রণে কাজ করছি না, বরং সরবরাহ বাড়ানোর লক্ষ্যেও কাজ করছি। কৃষি ও এসএমইতে ঋণের জোগান বাড়ানো হয়েছে। রিজার্ভ ব্যবস্থাপনা ক্ষেত্রেও বেশকিছু উদ্যোগ নেয়া হয়েছে। আমাদের রাজস্ব-জিডিপি অনুপাত বাড়াতে হবে। আমরা দেখছি, আদায়কৃত রাজস্বের মধ্যে প্রত্যক্ষ কর এক-তৃতীয়াংশ। বাকি দুই-তৃতীয়াংশই পরোক্ষ কর। এর অর্থ হলো—ধনীদের তুলনায় গরিবদের বেশি কর দিতে হচ্ছে।
আমাদের সম্মানিত প্যানেল আলোচকদের উত্থাপিত কিছু ইস্যু নিয়ে এবার কথা বলা যাক। সাবেক গভর্নর জনাব ফজলে কবির প্রশ্ন তুলেছেন, আমাদের এ অর্থবছরের বাজেট সংকোচনমূলক কিনা। তিনি মনে করছেন, এবারের বাজেট সংকোচনমূলক নয়। আমি বলব, আমাদেরকে বাজেটের দিকে তাকাতে হবে দেশের জিডিপির আকার বিবেচনা করে। আমরা যদি জিডিপির সঙ্গে তুলনা করি তাহলে এ অর্থবছরের বাজেটের আকার গত অর্থবছরের চেয়ে ছোট। এছাড়া সংশোধিত বাজেটে ১৩-১৫ শতাংশের মতো বাজেটের আকার কমানো হয়েছে। শুরুতে বাজেট যেমন ছিল সংশোধিত বাজেটে তা আরো সংকোচনমূলক রূপ নিয়েছে।
রাজস্ব ঘাটতির দিকে যদি তাকাই, আমরা যদি ইন্টারেস্ট পেমেন্ট বাদ দিই তাহলে প্রাথমিক ঘাটতি (প্রাইমারি ডেফিসিট) মাত্র ২ দশমিক ৬ শতাংশ। আমি মনে করি, আমাদের রাজস্ব ঘাটতি তত বেশি নয়। পরবর্তী অর্থবছরে তা আরো কমিয়ে ২ দশমিক ৪ থেকে ২ দশমিক ৫ শতাংশের মধ্যে নামিয়ে আনা হবে। যেহেতু স্থানীয় উৎস থেকে নেয়া ঋণের চড়া সুদ দিতে হচ্ছে, এতে আমাদের ইন্টারেস্ট পেমেন্ট অ্যাকাউন্ট প্রতি বছর স্ফীত হচ্ছে। রাজস্ব ঘাটতির পেছনে এটা প্রধান কারণ হিসেবে কাজ করছে।
তবে আমরা কর-জিডিপি হার না বৃদ্ধির কোনো কারণ দেখি না। আমরা যদি চলমান কর-জিডিপি হারের দিকে তাকাই, তাহলে দেখব এক-তৃতীয়াংশই প্রত্যক্ষ কর এবং দুই-তৃতীয়াংশ পরোক্ষ কর। তার মানে, দরিদ্র শ্রেণীর মানুষ ধনীদের তুলনায় অধিক কর দিচ্ছে।
জনাব মুসলিম চৌধুরী একটা ইস্যু উত্থাপন করেছেন, এ বছর সরকার কেন বন্ড ইস্যুর মাধ্যমে বিদ্যুৎ ও সারের বকেয়া পরিশোধ করেছে। আমি বলব, সরকার যদি বন্ড ইস্যু না করত, তাহলে দুই ধরনের সমস্যা তৈরি হতো। প্রথমত, যিনি ঋণ নিয়েছেন, সরকার থেকে তার টাকা পাওয়ার কথা। সে যদি সময়মতো টাকা না পায় এবং ঋণ পরিশোধ করতে না পারে, তখন সে ঋণখেলাপি হয়ে যেত। তাকে ঋণখেলাপি হওয়া থেকে বাঁচাতে সরকারকে বন্ড ইস্যু করতে হয়েছে। দ্বিতীয়ত, ব্যাংকগুলোর কাছে ওই টাকা নেই। তাদের তারল্য সংকট থাকায় ব্যাংক সে কাজে ব্যর্থ হয়েছে। ব্যাংকের তারল্য সংকট দূর করতেও বন্ড ইস্যু করা হয়েছিল। এখানে প্রশ্ন আসে, নতুন করে মুদ্রা ছাপানো (মানি ক্রিয়েশন) হয়েছে কিনা।
মানি ক্রিয়েশন কখন হয়? যখন কেন্দ্রীয় ব্যাংক তার ব্যালান্স শিট সমন্বয়ের মাধ্যমে বাজারে অর্থ সরবরাহ করে। এক্ষেত্রে বাংলাদেশ ব্যাংক সরকারের কাছ থেকে বন্ড কিনে নেয় এবং এভাবে মুদ্রা সরবরাহ বাড়ানোর প্রক্রিয়াটি দীর্ঘ সময় সাপেক্ষ। বন্ডগুলো কেন্দ্রীয় ব্যাংকের কাছে চার বা পাঁচ বছর ধরে থাকে এবং শ্লথগতিতে মুদ্রা সরবরাহ বাড়তে থাকে।
সাবেক অর্থ সচিব মোহাম্মদ মুসলিম চৌধুরী তার আলোচনায় আরো বলছেন মুদ্রা সরবরাহ পাঁচ গুণ বেড়েছে এবং ২০ হাজার কোটি টাকার বন্ড ইস্যু করার মাধ্যমে ১ লাখ কোটি টাকার সরবরাহ বেড়েছে—এটি ঠিক নয়। একটা উদাহরণ দিয়ে বলি, ২০২৩ পঞ্জিকাবর্ষে বাংলাদেশ ব্যাংক বাণিজ্যিক ব্যাংকগুলোকে প্রায় ২ লাখ কোটি টাকা ঋণ দিয়েছে। এখানেও যদি তাকে পাঁচ দিয়ে গুণ করি, তাহলে ১০ লাখ কোটি টাকা নতুন অর্থ সরবরাহ হওয়ার কথা। কিন্তু ২০২৩ ও ২০২৪ সালে মাত্র ৫০ হাজার কোটি টাকার নগদ অর্থ বাজারে এসেছে। তাই বন্ড ইস্যুর মাধ্যমে মুদ্রার সরবরাহ পাঁচ গুণ বৃদ্ধি পেয়েছে, তা ঠিক নয়। বন্ডের মাধ্যমে টাকা তৈরি হয় ঠিকই, কিন্তু এক্ষেত্রে সময়ের দীর্ঘসূত্রতাকে উপেক্ষা করার সুযোগ নেই, দেখতে হবে ব্যাংক কতদিন টাকাটা ধরে রাখে।
এখন বাণিজ্যিক ব্যাংক যদি কেন্দ্রীয় ব্যাংকের কাছে বন্ড জমা রেখে টাকা নেয়, সেটি সংবিধিবদ্ধ তারল্য অনুপাত (এসএলআর) নয়। এটাকে মানি ক্রিয়েশন বলে না। আমরা বড় জোর এটাকে কোয়ান্টিটেটিভ ইজিং (কিউই) বলতে পারি, যার কিছুটা প্রভাব অর্থনীতিতে রয়েছে।
আমি মনে করি না বন্ড ইস্যুর সঙ্গে সঙ্গে পাঁচ গুণ বেশি মানি ক্রিয়েশন হয়েছে। এ ধরনের আশঙ্কা ঠিক নয়। এটা নিয়ে যারা গবেষণা করেন তারা বাংলাদেশ ব্যাংকের ডাটা দেখতে পারেন।
শেষ করার আগে জানাতে চাই যে আমরা এরই মধ্যে আমাদের মুদ্রানীতি ঢেলে সাজিয়েছি। মনিটারি টার্গেটিং (এমটি) থেকে ইন্টারেস্ট রেট করিডোরে (আইআরসি) এসেছি। আমরা পলিসি রেট ও স্ট্যান্ডিং ডিপোজিট ফ্যাসিলিটি (এসডিএফ) নির্ধারণ করেছি। একই সঙ্গে আমরা আমাদের মনিটারি পলিসি কমিটিও ঢেলে সাজিয়েছি। এতে কেন্দ্রীয় ব্যাংকের বাইরে থেকে প্রখ্যাত অর্থনীতিবিদ, গবেষক ও শিক্ষকদের যুক্ত করা হয়েছে। আগে মনিটারি পলিসি কমিটিতে শুধু কেন্দ্রীয় ব্যাংকের ভেতরকার মানুষজনই ছিলেন। বিশ্বের অন্যান্য দেশের কেন্দ্রীয় ব্যাংকের সঙ্গে তাল মিলিয়ে আমরা এ কমিটি পুনর্গঠন করেছি। দ্রব্যমূল্য নিয়ন্ত্রণ ও আর্থিক স্থিতিশীলতা নিশ্চিতে আমাদের ওপর যে দায়িত্ব রয়েছে তা পরিপালনে আন্তরিক প্রয়াস অব্যাহত রয়েছে—সবাইকে এ আশ্বাস দিতে চাই।
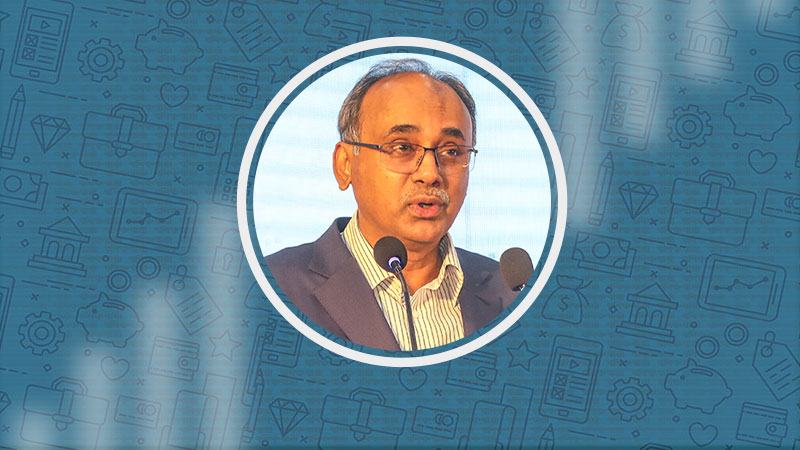
আব্দুর রউফ তালুকদার: গভর্নর, বাংলাদেশ ব্যাংক
দৈনিক বণিক বার্তা ও ঢাকা বিশ্ববিদ্যালয়ের উন্নয়ন অধ্যয়ন বিভাগের যৌথ আয়োজনে দুই দিনব্যাপী আন্তর্জাতিক সম্মেলনের প্রথম দিনে (৫ মে, ২০২৪) রাখা আলোচনায়।
ভাষান্তর: সাবিদিন ইব্রাহিম ও সাবরিনা স্বর্ণা