দেশের ব্যাংক খাত ক্রান্তিকাল অতিক্রম করছে। বিশেষ করে খেলাপি ঋণের লাগাম কোনোভাবেই টেনে ধরা যাচ্ছে না। দুর্বল ব্যাংকগুলোয় বাংলাদেশ ব্যাংকের পক্ষ থেকে পর্যবেক্ষক ও সমন্বয়ক নিয়োগ দেয়ার পরও উন্নতির কোনো লক্ষণ নেই। ব্যাংক খাতে সুশাসনের ঘাটতির ফলেই এ রকম পরিস্থিতি তৈরি হয়েছে বলে সংশ্লিষ্টদের দাবি। যে কারণে এখন কেন্দ্রীয় ব্যাংকের কঠোর ভূমিকার প্রয়োজনীয়তার প্রতি তাগিদ দিচ্ছেন অর্থনীতিবিদরা। নাহলে পরিস্থিতি আরো ভঙ্গুরতার দিকে এগোবে বলে তারা সতর্কবাণী উচ্চারণ করছেন।
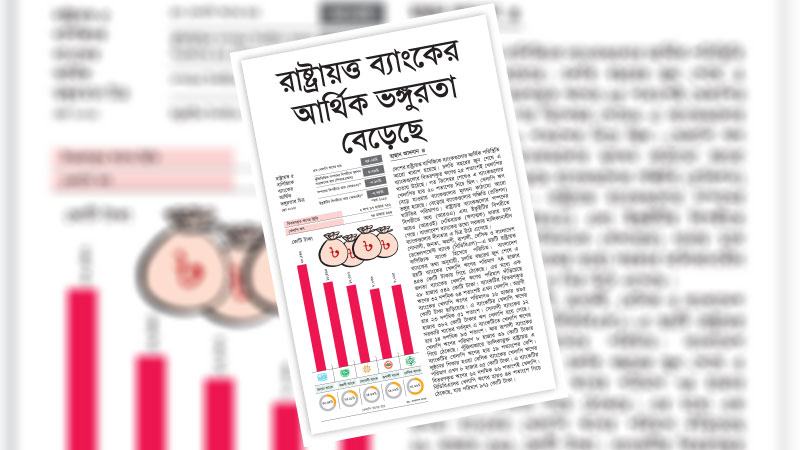
বণিক বার্তায় প্রকাশিত সংবাদ থেকে জানা যায়, দেশের রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর আর্থিক পরিস্থিতি আরো খারাপ হয়েছে। চলতি বছরের জুন শেষে এ ব্যাংকগুলোর বিতরণকৃত ঋণের ২৫ শতাংশই খেলাপির খাতায় উঠেছে। গত ডিসেম্বর শেষেও এ ব্যাংকগুলোর খেলাপির হার ২০ শতাশের নিচে ছিল। খেলাপি ঋণ বেড়ে যাওয়ায় ব্যাংকগুলোর মূলধন কাঠামো আরো ভঙ্গুর হয়েছে। বেড়েছে ব্যাংকগুলোর সঞ্চিতি (প্রভিশন) ঘাটতির পরিমাণও। রাষ্ট্রায়ত্ত ব্যাংকগুলোর সম্পদের বিপরীতে আয় (আরওএ) এবং ইকুইটির বিপরীতে আয়ও (আরওই) নেতিবাচক (ঋণাত্মক) ধারায় চলে গেছে। বাংলাদেশ ব্যাংকের তথ্যে সরকার মালিকানাধীন ব্যাংকগুলোর দীনতার এ চিত্র উঠে এসেছে।
সোনালী, জনতা, অগ্রণী, রূপালী, বেসিক ও বাংলাদেশ ডেভেলপমেন্ট ব্যাংক (বিডিবিএল)—এ ছয়টি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক হিসেবে পরিচিত। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুন শেষে এ ছয়টি ব্যাংকের খেলাপি ঋণের পরিমাণ ৭৪ হাজার ৪৫৪ কোটি টাকায় গিয়ে ঠেকেছে। এর মধ্যে এক জনতা ব্যাংকের খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ২৮ হাজার ৫৪২ কোটি টাকা। ব্যাংকটির বিতরণকৃত ঋণের ৩২ দশমিক ৬৪ শতাংশই এখন খেলাপি। অন্য ব্যাংকগুলোয়ও খেলাপি ঋণ নিয়ে বেসামাল অবস্থা তৈরি হয়েছে। এছাড়া দেশের ব্যাংক খাতের জন্য অনুসরণীয় ব্যাসেল-৩-এর মানদণ্ড অনুযায়ী, রাষ্ট্রায়ত্ত ব্যাংকগুলোর ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণের ন্যূনতম হারও (সিআরএআর) এ ব্যাংকগুলো রাখতে পারছে না। খেলাপি ঋণের বিপরীতে নিরাপত্তা সঞ্চিতিও রাখতে পারেনি ব্যাংকগুলো। এ ব্যাংকগুলোর বিতরণকৃত ঋণের প্রায় ১১ শতাংশের কোনো সুরক্ষাকবচ নেই।
যেকোনো ব্যাংকের লাভ-লোকসানের চিত্র ফুটে ওঠে সম্পদের বিপরীতে আয় এবং ইকুইটির বিপরীতে আয়ে। বাংলাদেশ ব্যাংকের তথ্যে দেখা যায়, চলতি বছরের মার্চ প্রান্তিকে (জানুয়ারি-মার্চ) রাষ্ট্রায়ত্ত ছয় ব্যাংকের গুরুত্বপূর্ণ এ দুটি সূচকই নেতিবাচক ধারায় চলে গেছে। অর্থাৎ সমন্বিতভাবে এ ব্যাংকগুলো লোকসানে পড়েছে। দেশের রাষ্ট্রায়ত্ত ব্যাংকগুলোর আর্থিক ভঙ্গুরতার এ চিত্র এমন সময় সামনে এসেছে, যখন আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) প্রতিনিধি দল বাংলাদেশ সফর করছে। আইএমএফ থেকে প্রতিশ্রুত ৪৭০ কোটি ডলারের ঋণ পেতে হলে রাষ্ট্রায়ত্ত ব্যাংকগুলোর খেলাপি ঋণ কমানোসহ আর্থিক সূচকগুলোর উন্নয়নের শর্তও রয়েছে। কিন্তু এক্ষেত্রে কোনো উন্নতিই দৃশ্যমান নয়।
এ ব্যাংকগুলোর আর্থিক পরিস্থিতি উন্নয়নের জন্য অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংক থেকে প্রতি বছরের শুরুতে সমঝোতা স্মারক (এমওইউ) স্বাক্ষর করা হচ্ছে। এতেও কোনো উন্নতি পরিলক্ষিত হচ্ছে না।
বস্তুত রাষ্ট্রায়ত্ত ব্যাংকগুলোর দুর্দশা নতুন কিছু নয়, বছরের পর বছর ধরে এ ব্যাংকগুলোর আর্থিক পরিস্থিতি খারাপ। কেন্দ্রীয় ব্যাংকের পক্ষ থেকেও দৃশ্যমান কোনো উদ্যোগ দেখা যায়নি। এমওইউ স্বাক্ষরসহ গৃহীত উদ্যোগগুলোও অকার্যকর হিসেবে গণ্য হয়েছে। বিদ্যমান পরিস্থিতিতে গতানুগতিক পদক্ষেপের মাধ্যমে এ ব্যাংকগুলোর আর্থিক অবস্থান পরিবর্তন সম্ভব নয়।
করপোরেট সুশাসন না থাকার কারণেই রাষ্ট্রায়ত্ত ব্যাংকগুলোর আর্থিক শৃঙ্খলা ভেঙে পড়েছে বলে মনে করেন ব্যাংক খাতসংশ্লিষ্টরা। করপোরেট সুশাসনের চারটি স্তম্ভ— সদিচ্ছা, সততা, স্বচ্ছতা ও জবাবদিহিতা। রাষ্ট্রায়ত্ত ব্যাংকগুলোয় বর্তমানে এ চারটি স্তম্ভের অনুপস্থিতি লক্ষণীয়। এমনকি ঋণের বিপরীতে ঘুস হিসেবে ১০-২০ শতাংশ কমিশন দেয়ার বিষয়টিও উঠে এসেছে। অর্থাৎ রাষ্ট্রায়ত্ত ব্যাংকগুলোয় স্বচ্ছতা ও জবাবদিহিতার অভাব তীব্রভাবে ফুটে উঠেছে। এজন্য অর্থনীতিবিদরা কেন্দ্রীয় ব্যাংকের কঠোর ভূমিকার ওপর জোর দিচ্ছেন।
দেশের রাষ্ট্রায়ত্ত ব্যাংক খাতের দুর্দশা বেসরকারি ব্যাংকগুলোকেও প্রভাবিত করছে। সব মিলিয়ে খেলাপি ঋণের দৌরাত্ম্য পুরো দেশের ব্যাংক খাতকেই বিপর্যস্ত করে ফেলেছে। এরই মধ্যে খেলাপি ঋণ দেড় লাখ কোটি টাকা ছাড়িয়েছে। যার অধিকাংশ অর্থই পাচার হয়েছে বলে সন্দেহ করা হচ্ছে। এমনকি কাগুজে প্রতিষ্ঠানের নামে ঋণ নেয়ার অভিযোগও উঠেছে। দেশের ব্যাংক খাতে এ রকম মাৎস্যন্যায় পরিস্থিতি দেশের অর্থনীতির জন্য মোটেও ইতিবাচক ইঙ্গিত বহন করে না। এজন্য খেলাপি ঋণের দৌরাত্ম্য থামাতে হবে। ভুয়া প্রতিষ্ঠান যেন ঋণ না পায় সেক্ষেত্রে জবাবদিহিতার সংস্কৃতি প্রতিষ্ঠা করা প্রয়োজন। সুশাসন ও স্বচ্ছতার ভিত্তিতে ব্যাংক পরিচালনা করতে হবে। দুর্নীতির কালো থাবা রাষ্ট্রায়ত্ত ব্যাংকগুলোকে যেন গ্রাস করতে না পারে, সেজন্য বাংলাদেশ ব্যাংককে অভিভাবকের দায়িত্ব যথাযথভাবে পালন করতে হবে। এক্ষেত্রে ন্যূনতম ছাড় দেয়া উচিত হবে না। ঋণখেলাপিদের দৌরাত্ম্য হ্রাস করতে পারলেই ব্যাংক খাতে স্থিতিশীলতা প্রতিষ্ঠিত হবে বলে আশা করা যায়।