বাংলাদেশের আর্থিক খাতের সবচেয়ে বড় সংকট খেলাপি ঋণ। কোনোভাবেই খেলাপি কমানো যাচ্ছে না। খেলাপি ঋণ না কমে বরং দিন দিন তা বৃদ্ধি পাওয়ার অন্যতম কারণ হলো ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর কোনো ব্যবস্থা না নেয়া। এছাড়া ব্যাংকগুলোর শীর্ষ পর্যায়ে থাকা ব্যক্তিদের দুর্নীতি ও অনিয়মের ফলেও খেলাপি ঋণ, অব্যবস্থাপনা, অনিয়ম-জালিয়াতি ও অর্থ আত্মসাতের ঘটনা বাড়ছে, যা কঠোরভাবে রোধ করা প্রয়োজন। ঋণখেলাপিদের আষ্টেপৃষ্ঠে বাঁধতে ব্যাংক কোম্পানি আইন কঠোর করার পাশাপাশি এর বাস্তবায়নে সরকারের রাজনৈতিক সদিচ্ছা ও সংশ্লিষ্ট প্রতিষ্ঠানগুলোর সক্ষমতা বৃদ্ধির বিষয়টি গুরুত্বপূর্ণ। খেলাপি ঋণের স্ফীত চিত্র দেশের ব্যাংক খাত, ব্যবসা-বাণিজ্য, সর্বোপরি অর্থনীতির জন্য বড় ধরনের অশনিসংকেত। বণিক বার্তায় প্রকাশ, ঋণ বিতরণের ক্ষেত্রে সহায়ক জামানত হিসেবে এখনো জমি বা ফ্ল্যাটের মতো স্থাবর সম্পত্তিনির্ভর দেশের ব্যাংক খাত। যদিও ব্যাংকের কাছে বন্ধক থাকা সম্পদ বিক্রি করেও খেলাপি ঋণ আদায় সম্ভব হচ্ছে না। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) এক গবেষণার তথ্য অনুযায়ী, জামানতের সম্পদ বিক্রি করে দেশের ব্যাংকগুলো খেলাপি ঋণের মাত্র ১২ দশমিক ৭৭ শতাংশ আদায় করতে পারছে। সে অনুযায়ী, জামানত থাকার পরও অনাদায়ী থেকে যাচ্ছে ৮৭ শতাংশের বেশি খেলাপি ঋণ। জামানত বিক্রি করে অবলোপন করা ঋণ আদায়ের পরিস্থিতি আরো খারাপ।
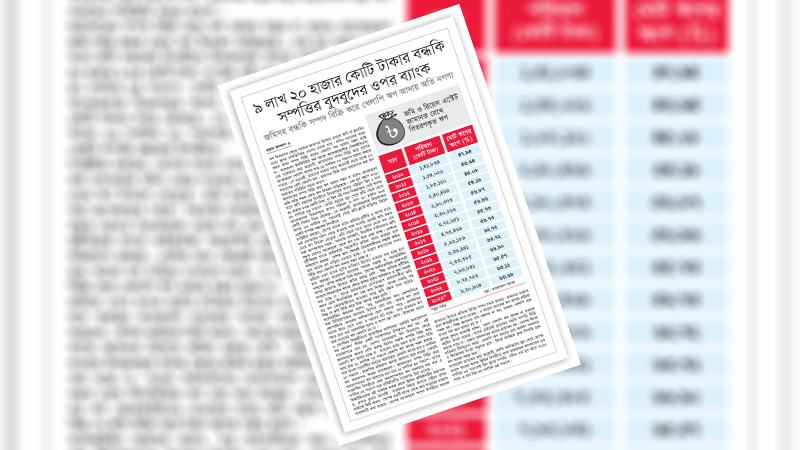
প্রতিবেদনে আরো বলা হয়, জামানতের সম্পদ বিক্রি করে ঋণ আদায় সম্ভব না হলেও ব্যাংকগুলো জমি-বাড়ি বন্ধক রেখে ঋণ বিতরণ বাড়িয়েছে। এক যুগ আগে ২০১০ সালে জমি বন্ধকের বিপরীতে বিতরণকৃত ঋণের পরিমাণ ছিল ১ লাখ ৪১ হাজার ৮৩৪ কোটি টাকা, যা ছিল ওই সময় বিতরণকৃত মোট ঋণের ৪৭ দশমিক ৯৪ শতাংশ। চলতি বছরের জুন শেষে জমি বন্ধক রেখে ব্যাংকগুলোর বিতরণকৃত ঋণের পরিমাণ ৯ লাখ ২০ হাজার ৯০৪ কোটি টাকায় গিয়ে ঠেকেছে। সে অনুযায়ী, ব্যাংকগুলোর বিতরণকৃত ঋণের ৬৩ দশমিক ৬৮ শতাংশই গেছে জমি-ফ্ল্যাট-বাড়িসহ রিয়েল এস্টেট সম্পত্তি বন্ধকের বিপরীতে।
সংশ্লিষ্টরা বলছেন, দেশের ব্যাংক খাতে অনিয়ম-দুর্নীতি ও ঋণের নামে অর্থ লোপাটের ঘটনা বেড়ে যাওয়ার সঙ্গে সংগতি রেখেই জমি বন্ধক রেখে ঋণ বিতরণ বেড়েছে। জমি বন্ধক রেখে ব্যাংক থেকে ঋণ বের করা অপেক্ষাকৃত সহজ। সরকারি খাসজমি, বিতর্কিত মালিকানার জমি বন্ধক রেখেও ব্যাংকগুলো থেকে ঋণ বের করে নেয়া হচ্ছে। এক্ষেত্রে দুর্নীতিগ্রস্ত ব্যাংক কর্মকর্তারা সহযোগীর ভূমিকা পালন করছেন বলে অভিযোগ রয়েছে। বেশির ভাগ ক্ষেত্রেই প্রভাবশালীদের বন্ধকি জমির মূল্য কয়েক গুণ বাড়িয়ে দেখানো হচ্ছে। এ কারণে জামানতের সম্পদ বিক্রি করে খেলাপি ঋণ আদায় সম্ভব হচ্ছে না। জমিকে এখন ব্যাংক লুটের হাতিয়ার হিসেবে ব্যবহার করা হচ্ছে বলে মনে করছেন অনেক বিশ্লেষক।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি অর্থবছরের জুন শেষে দেশের ব্যাংক খাতের ঋণের স্থিতির বিপরীতে রাখা গ্রাহকদের জামানতের ৬৩ দশমিক ৬৮ শতাংশই ছিল স্থাবর সম্পত্তি। যদিও এক যুগ আগে ২০১০ সালে এ হার ছিল ৪৭ দশমিক ৯৪ শতাংশ। তখন থেকেই ঋণের বিপরীতে জমি বন্ধক রাখার প্রবণতা ধারাবাহিকভাবে বেড়েছে। দেশের ব্যাংক খাতের জামানতের দ্বিতীয় সর্বোচ্চ ১৫ দশমিক ৭৮ শতাংশ হলো ব্যাংক গ্যারান্টি। এছাড়া ব্যাংক জামানতের ৭ দশমিক শূন্য ৬ শতাংশ ফাইন্যান্সিয়াল অবলিগেশনস, ৫ দশমিক ১২ শতাংশ রফতানি ডকুমেন্টস ও পণ্যদ্রব্য, ১ দশমিক ৩৭ শতাংশ মেশিনারি যন্ত্রপাতি ও ফিক্সড অ্যাসেট, শূন্য দশমিক ৬৪ শতাংশ শেয়ার অ্যান্ড সিকিউরিটিজসহ অন্যান্য সম্পত্তি ঋণের বিপরীতে জামানত রয়েছে। গত জুন শেষে ব্যাংক খাতের বিতরণকৃত ঋণের মোট স্থিতি ছিল ১৪ লাখ ৪৬ হাজার ৭২ কোটি টাকা।
বিভিন্ন সময়ে রাজধানী ঢাকা ও পার্শ্ববর্তী বিভিন্ন এলাকার সরকারি খাসজমি বন্ধক রেখে ব্যাংক থেকে বড় অংকের ঋণ বের করে নেয়ার অসংখ্য ঘটনা সংবাদমাধ্যমে উঠে এসেছে। পাশাপাশি চট্টগ্রামসহ সারা দেশেই বিতর্কিত ও সরকারি জমি বন্ধক রেখে ব্যাংক থেকে ঋণ বিতরণের ঘটনাও প্রকাশ হয়েছে। এসব প্রতিবেদনের তথ্য বলছে, জামানত হিসেবে ব্যাংকগুলোর কাছে যে জমি বন্ধক আছে, তার বৃহৎ অংশই বিতর্কিত। নদী, নদীর চর, শিকস্তি (নদীতে ভেঙে যাওয়া জমি) ভূমি, সংরক্ষিত বনাঞ্চলের জমি ও বন, পাহাড়, রেলওয়েসহ সরকারি বিভিন্ন প্রতিষ্ঠানের জমি ব্যাংকের কাছে বন্ধক রেখেছেন প্রভাবশালী গ্রাহকরা।
১৯৯৭ সালে এশিয়ার অর্থনৈতিক মন্দায় এ অঞ্চলের অনেক দেশের ব্যাংক খাতে খেলাপি ঋণ বেড়ে যায়। সময়োপযোগী পদক্ষেপের মাধ্যমে এ থেকে বেরিয়েও আসে তারা। এসব দেশের অন্যতম থাইল্যান্ড। খেলাপি ঋণ কমিয়ে আনার প্রথম পদক্ষেপ হিসেবে দেউলিয়া হয়ে পড়া আর্থিক প্রতিষ্ঠান বন্ধ করে দেয় দেশটির সরকার। একীভূতকরণের মাধ্যমে আর্থিক প্রতিষ্ঠানের সংখ্যা লক্ষণীয় মাত্রায় কমিয়ে আনে তারা। ২০০১ সালে প্রতিষ্ঠিত থাই অ্যাসেট ম্যানেজমেন্ট করপোরেশনকে (টিএএমসি) দেয়া হয় ঋণের শর্তে পরিবর্তন ও গ্রহীতার সম্পদ দখলে নেয়ার ক্ষমতা। করপোরেট ডেট রিস্ট্রাকচারিং অ্যাডভাইজরি কমিটি দায়িত্ব পায় খেলাপি ঋণ আদায়ের বিষয়টি আদালতের বাইরে মীমাংসার। খেলাপি ঋণ কমিয়ে আনার ক্ষেত্রে উভয় প্রতিষ্ঠানই সাফল্য পেলেও টিএএমসির অর্জন লক্ষণীয়। প্রফিট শেয়ারিং পদ্ধতি টিএএমসির খেলাপি ঋণ আদায়ের গতি বাড়িয়ে দেয়। এতে খেলাপি ঋণ ব্যাপক হারে কমে আসে। ১৯৯৭ সালের আর্থিক সংকট-পরবর্তী পরিস্থিতিতে দক্ষিণ কোরিয়ার অনেক ব্যাংক ও ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানের ব্যালান্স শিটে খেলাপি ঋণের অংক বাড়তে থাকে। এ অবস্থা থেকে উত্তরণে কোরীয় সরকার স্বল্পতম সময়ে পুরো আর্থিক খাত সংস্কারের উদ্যোগ নেয়। নির্ধারিত ন্যূনতম মূলধন নেই এমন দুর্বল আর্থিক প্রতিষ্ঠানগুলোর লাইসেন্স বাতিল করা হয়। পাশাপাশি বন্ধ করা হয় সেগুলোর কার্যক্রম। একীভূতকরণের মাধ্যমে বড় ব্যাংক গঠন করা হয়, যাতে ব্যাংকের সংখ্যাও তুলনামূলকভাবে কমে আসে। আর এসব ব্যাংককে সরকারি সম্পদ কাজে লাগিয়ে করপোরেট প্রতিষ্ঠানগুলো পুনর্গঠনের দায়িত্ব দেয়া হয়। উল্লেখযোগ্য ছাড়ে আর্থিক প্রতিষ্ঠানগুলোর খেলাপি ঋণ কেনে কোরিয়া অ্যাসেট ম্যানেজমেন্ট করপোরেশন (কামকো)। এরপর মুনাফায় সেগুলো বিক্রি করে সংস্থাটি। দুর্বল ব্যাংকগুলোর মধ্যে যেগুলো তুলনামূলক ভালো ব্যাংক অধিগ্রহণ করেছে, সেগুলোয় কোরিয়া ডিপোজিট ইন্স্যুরেন্স করপোরেশনের ইস্যু করা পাবলিক বন্ডের মাধ্যমে তহবিল জোগান দেয়া হয়। সুদের ব্যয় মেটাতে গ্যারান্টার হয় দেশটির সরকার। ঋণখেলাপি সমস্যা সমাধানে মালয়েশিয়ার সরকার প্রথমেই সাধারণ মানুষের আস্থা ফিরিয়ে আনার উদ্যোগ নেয়। আমানতকারীর তহবিল ফেরত দেয়ার পাশাপাশি সমস্যাগ্রস্ত প্রতিষ্ঠানগুলো বন্ধ করার সিদ্ধান্ত নেয়া হয়। এজন্য ১৯৯৮ সালে তিনটি নতুন সরকারি সংস্থা গড়ে তোলা হয়। পুনর্মূলধন জোগান, পুনর্গঠন ও অসচ্ছল আর্থিক প্রতিষ্ঠানের কার্যক্রম নজরদারিতে গড়ে তোলা হয় কেন্দ্রীয় ব্যাংকের সাবসিডিয়ারি প্রতিষ্ঠান ডানামোডাল। দায় পুনর্গঠনের অংশ হিসেবে ঋণদাতা ও গ্রহীতাদের জন্য করপোরেট ডেট রিস্ট্রাকচারিং কমিটি গঠন করা হয়। খেলাপি ঋণ ও সম্পদ ব্যবস্থাপনায় ডানাহার্টা নামে অ্যাসেট ম্যানেজমেন্ট কোম্পানি গঠন করে মালয়েশিয়া সরকার। এসব প্রতিষ্ঠানের কার্যক্রমের মাধ্যমে আর্থিক খাতের সুশাসন ফিরিয়ে আনা হয়। এতে খেলাপি ঋণের হার কমে আসে।
বাংলাদেশ ব্যাংক ঋণখেলাপির পরিমাণ কমিয়ে আনতে বেশকিছু কার্যকর উদ্যোগ নিয়েছে। সরকারও কিছু আইন করেছে ঋণখেলাপি কমাতে। যেমন মানি লোন কোর্ট অ্যাক্ট, পাবলিক ডিমান্ড রিকভারি অ্যাক্ট, নেগোশিয়েবল ইনস্ট্রুমেন্ট অ্যাক্ট। তার পরও ঋণখেলাপি সমস্যা বেড়েই চলছে। তবে দেশের ব্যাংক খাতে খেলাপি ঋণ নির্ধারণ করার পদ্ধতিটি আধুনিক নয়। এখন পর্যন্ত আমাদের দেশের বাণিজ্যিক ব্যাংকগুলো বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী ক্ল্যাসিফিকেশন অব লোনস (সিএল) তৈরি করে, যার মাধ্যমে তাদের প্রদত্ত ঋণের শ্রেণীবিন্যাস ও সেই অনুসারে প্রভিশন সংরক্ষণ করা হয়। এতে দেখা যায়, খেলাপি ঋণের বিপরীতে সম্পূর্ণ বা শতভাগ প্রভিশন কখনই রাখা হয় না। ফলে শুরু থেকেই এক ধরনের প্রভিশন ঘাটতি ব্যাংকগুলোয় বিরাজ করে। অথচ সাধারণ নিয়ম অনুযায়ী ব্যাংকের কোনো ঋণ খারাপ হতে পারে এমনটা মনে হওয়া মাত্র তার বিপরীতে সম্পূর্ণ প্রভিশন রেখে দেয়া হয়। যাতে ভবিষ্যতে যদি সত্যিকার অর্থেই তা খেলাপি হয় এবং আদায় করা সম্ভব না হয় তাহলে যেন খেলাপি ঋণ খুব সহজেই অবলোপন করা যায়। কিন্তু এ মানসম্মত নীতির অনুসরণ আমাদের দেশের ব্যাংক ব্যবস্থায় একেবারে অনুপস্থিত, যা কাম্য নয়।