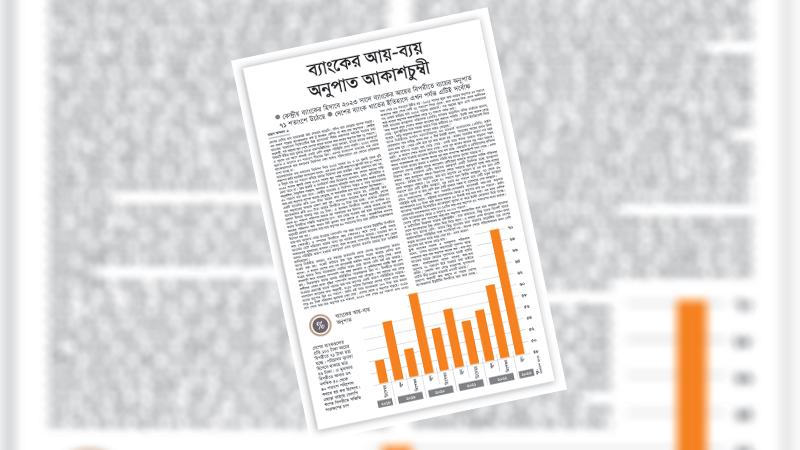
একটি দেশের আর্থিক প্রতিষ্ঠানগুলোর মধ্যে সবচেয়ে গুরুত্বপূর্ণ হলো ব্যাংক খাত। এ খাতে নিয়ম-কানুনের ব্যত্যয় ঘটলে কিংবা সুশাসন না থাকলে তা অর্থনৈতিক প্রবৃদ্ধিতে নেতিবাচক প্রভাব বিস্তার করে। এমনকি দেশের অর্থনীতিতে ধস নামতে পারে। বাংলাদেশে দীর্ঘদিন ধরেই ব্যাংক খাতে নানা সংকট বিদ্যমান। মূল্যস্ফীতি, ডলার সংকট, খেলাপি ঋণ বেড়ে যাওয়া, আমানত ঘাটতি ইত্যাদি সংকটে জর্জরিত দেশের ব্যাংক খাতগুলো। এর মধ্যে আবার যুক্ত হয়েছে তাদের আয়-ব্যয়ের আকাশচুম্বী অনুপাত। বণিক বার্তার প্রতিবেদন অনুযায়ী, গত বছরের জুন শেষে ব্যাংক খাতের আয়-ব্যয়ের অনুপাত ছিল ৭১ শতাংশ। ২০২২ সালের জুনে এ অনুপাত ছিল ৫৭ শতাংশ। যদিও বাংলাদেশ ব্যাংক ২০২২ সালে দুটি পৃথক প্রজ্ঞাপন জারি করে ব্যাংকগুলোকে ব্যয় কমানোর নির্দেশনা দেয়। এর মধ্যে একটি প্রজ্ঞাপনে জ্বালানি ব্যয় ১০ শতাংশ ও বিদ্যুৎ ব্যয় ২৫ শতাংশ কমিয়ে আনার নির্দেশনা দেয়া হয়েছিল। অন্য প্রজ্ঞাপনে বলা হয়, ২০২২ সালের জুলাই থেকে ২০২৩ সালের জুন পর্যন্ত ব্যাংকের জন্য কোনো ধরনের গাড়ি কেনা যাবে না। আর জরুরি ও অপরিহার্য ক্ষেত্র বিবেচনায় আপ্যায়ন, ভ্রমণ, কম্পিউটার ও আনুষঙ্গিক, বৈদ্যুতিক সরঞ্জাম, আসবাব ও অন্যান্য মনিহারি খাতে বরাদ্দ করা অর্থের সর্বোচ্চ ৫০ শতাংশ ব্যয় করা যাবে। কেন্দ্রীয় ব্যাংকের এ নির্দেশনা সত্ত্বেও ব্যাংকগুলোর আয়-ব্যয় অনুপাতের এমন অসামঞ্জস্যতা মূলত ব্যাংক খাতগুলোর অনিয়ম ও সুশাসনহীনতাকে প্রতিফলিত করছে। তাই অনতিবিলম্বে এ খাতে নিয়ম-কানুন বাস্তবায়ন করা জরুরি। একই সঙ্গে সুশাসন প্রতিষ্ঠায় তৎপর হতে হবে।
১০০ টাকা আয় করতে গিয়ে কত টাকা খরচ হয়, সেটিই হলো আয়-ব্যয় অনুপাত। কোনো ব্যাংকের আয়-ব্যয়ের অনুপাত ৪৫ শতাংশের বেশি হলে সেটিকে অসন্তোষজনক বলেই ধরা হয়। ব্যাংকের আয়ের উৎস মূলত গ্রাহককে দেয়া ঋণ থেকে প্রাপ্ত সুদ। গ্রাহক যদি ঋণ নির্দিষ্ট সময়ে পরিশোধ না করে তাহলে তা খেলাপি ঋণে পরিণত হয়। এ অবস্থায় ব্যাংকের কোনো আয় তো হয় না। বরং মূল অর্থই গ্রাহকের হাতে আটকে থাকে, তারল্য সংকট সৃষ্টি হয়। ফলে ব্যাংকগুলোর গতি আটকে যায়। অন্যদিকে ঋণ অনাদায়ী হওয়ায় নতুন বিনিয়োগ করা সম্ভবপর হয়ে ওঠে না। এ কারণেও ব্যাংকের আয় কমে যায়। আবার খেলাপি ঋণের বিপরীতে আয় থেকে প্রভিশন রাখতে হয় বিধায় ব্যাংকের আয়ের বিশাল একটি অংশ খেলাপি ঋণের ঘাটতি মেটাতে ব্যয় করতে হয়। এক্ষেত্রে খেলাপি ঋণের পরিমাণ যদি ব্যাংকের আয়ের সমান হয়; তাহলে আয়ের পুরোটাই প্রভিশন ঘাটতিতে ব্যয় করতে হয়। এ অবস্থায় ব্যাংকের কোনো আয় অবশিষ্ট থাকে না। অধিকন্তু যে আয় অবশিষ্ট থাকে তা পরিচালন ব্যয়ে প্রয়োজন হয়। এ অবস্থায় আয়-ব্যয়ের অনুপাতে বিস্তার ফারাক তৈরি হয়। দেশের পুঁজিবাজারে তালিকাভুক্ত ব্যাংকগুলোর বড় একটি অংশেরই আয়-ব্যয়ের অনুপাত ৫০ শতাংশের বেশি। এ উচ্চ ব্যয়ের নেতিবাচক প্রভাব পড়ে ব্যাংকগুলোর মুনাফায়। বড় অংকের পরিচালন আয় করেও মুনাফা ধরে রাখতে ব্যর্থ হয় ব্যাংকগুলো।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০১৮ সালের ডিসেম্বরে দেশের ব্যাংক খাতে আয়-ব্যয়ের অনুপাত ছিল ৫২ শতাংশ। অর্থাৎ ওই সময় ব্যাংকগুলো ১০০ টাকা আয় করলে গড়ে ৪৮ টাকা পরিচালন মুনাফায় নেয়া যেত। এর পর থেকে এ অনুপাত বাড়ছে। ২০১৯ সাল শেষে আয়-ব্যয় অনুপাত ৫৩ শতাংশ, ২০২০ সাল শেষে ৫৫ শতাংশ এবং ২০২১ সাল শেষে ৫৬ শতাংশে উন্নীত হয়। ২০২২ সালের জুনে আয়-ব্যয়ের অনুপাত ৫৭ শতাংশ থাকলেও বছর শেষে সেটি ৬১ শতাংশে গিয়ে ঠেকে। তবে ব্যয়ের দিক থেকে অতীতের সব রেকর্ড ছাড়িয়ে যায় ২০২৩ সালের প্রথমার্ধে। গত বছরের জুনে এসে ব্যাংকগুলোর আয়-ব্যয়ের অনুপাত অস্বাভাবিক বেড়ে ৭১ শতাংশ পর্যন্ত ওঠে।
এর পেছনে দায়ী ব্যাংক খাতে বিদ্যমান দুর্নীতিগুলো। আয়-ব্যয়ের এ অনুপাত ব্যাংক খাত পরিচালনায় নিয়োজিত কর্মকর্তা-কর্মচারীদের দক্ষতাকে প্রশ্নবিদ্ধ করে। একই সঙ্গে প্রশ্নবিদ্ধ করে ব্যাংক খাতে নিয়োগ প্রক্রিয়াকেও। জানা যায়, অধিকাংশ কর্মচারী পরিচালকদের আত্মীয় হন। একদিকে চলমান সংকট, অন্যদিকে নিয়োগের অস্বচ্ছতায় স্বাভাবিকভাবেই মানুষের অনাস্থা তৈরি হয়েছে ব্যাংক খাতে। এর প্রভাব পড়েছে ব্যাংকের আমানতে। ব্যাংকের আমানত দিনকে দিন কমছে। এতে একদিকে যেমন তারল্য সংকট বেড়েছে, তেমনি উচ্চ সুদে আমানত আকর্ষণ করতে গিয়ে বেড়েছে ব্যাংকগুলোর তহবিল সংগ্রহ ব্যয়। এ অবস্থা থেকে উত্তীর্ণ হতে ব্যাংক খাতে সুশাসন নিশ্চিত করার বিকল্প নেই। এতে ব্যাংকের আয়-ব্যয়ের অনুপাতে ভারসাম্য বজায় থাকবে বলে আশা করা যায়। সম্প্রতি সবল ব্যাংকের সঙ্গে দুর্বল ব্যাংকের একীভূত হওয়ার পরামর্শ দিয়েছে কেন্দ্রীয় ব্যাংক। অনেক দেশেই এভাবে ব্যাংক একীভূত করে সুফল পাওয়া গেছে। এতে ব্যাংকের পরিচালনা ব্যয় অনেক কমে যায় বলে নজির আছে। ব্যাংক খাতের সংখ্যা কমিয়ে নিয়মনীতির বাস্তবায়ন করা ও সংস্কার করা গেলে উদ্ভূত সংকটগুলো দূর করা সম্ভবপর হবে বলে ধারণা।