ব্যাংক খাতে আমানতকারীদের স্বার্থ রক্ষায় সঞ্চিতি (প্রভিশন) সংরক্ষণ করা হয়। আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) নির্দেশনা অনুসারে এ সঞ্চিতি রাখতে হয়। এক্ষেত্রে সঞ্চিতি ঘাটতি থাকলে সংশ্লিষ্ট ব্যাংকের আর্থিক ভিতের দুর্বলতা প্রকাশ পায়। বর্তমানে দেশের ব্যাংকগুলোর খেলাপি ঋণের উল্লম্ফনের সঙ্গে সমান্তরালে সঞ্চিতি ঘাটতির পরিমাণ বাড়ছে। এক্ষেত্রে সঞ্চিতি সংরক্ষণের যে নিম্নহার দেখা যাচ্ছে, তা অতীতে পরিলক্ষিত হয়নি।
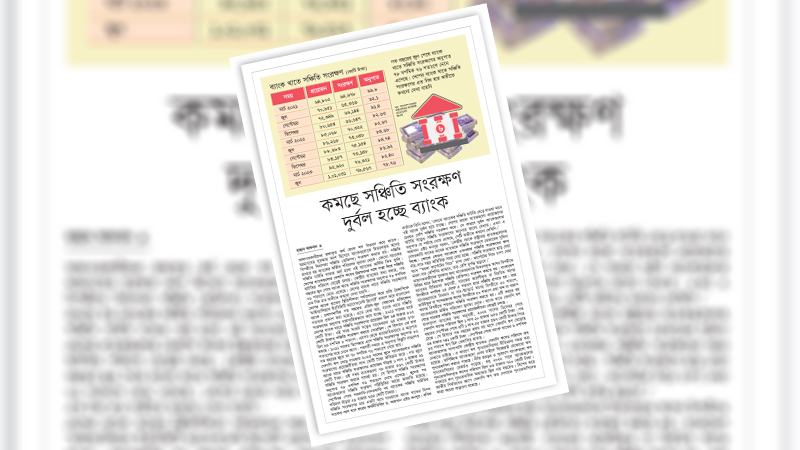
বণিক বার্তায় প্রকাশ, ব্যাংক আমানতকারীদের জমাকৃত অর্থ থেকে ঋণ বিতরণ করে। আমানতের সুরক্ষার অংশ হিসেবে ব্যাংকগুলোকে বিতরণকৃত ঋণের বিপরীতে নিরাপত্তা সঞ্চিতি (প্রভিশন) সংরক্ষণ করতে হয়। সঞ্চিতি রাখতে হয় ব্যাংকের অর্জিত পরিচালন মুনাফা থেকে। দেশের ব্যাংক খাতের স্থিতিশীলতা পর্যালোচনা করে প্রতি ত্রৈমাসিকে ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি অ্যাসেসমেন্ট রিপোর্ট’ প্রকাশ করে বাংলাদেশ ব্যাংক। প্রকাশনাটির গত বছরের এপ্রিল-জুন মেয়াদের প্রতিবেদনে দেখা যায়, ব্যাংক খাতে সঞ্চিতি সংরক্ষণের অনুপাত ধারাবাহিকভাবে কমছে।
সঞ্চিতি সংরক্ষণের হার এভাবে কমে যাওয়া ব্যাংক খাতের বিপদ সংকেত বলে মনে করেন অর্থনীতিবিদরা। ব্যাংক থেকে ঋণ নিয়ে একশ্রেণীর ব্যবসায়ী তা পরিশোধ করছেন না। এজন্য ব্যাংকগুলো আয় দিয়ে সঞ্চিতি সংরক্ষণ করতে পারছে না। এতে সঞ্চিতি ঘাটতি বেড়ে যাচ্ছে। সঞ্চিতি ঘাটতি বেড়ে যাওয়ায় ব্যাংকগুলোর মূলধন ভিত্তি দুর্বল হয়ে যায়। বিশ্লেষকদের মতে, আমানতকারীদের স্বার্থ সংরক্ষণের জন্য সঞ্চিতি সংরক্ষণ করা হয়। কিন্তু সঞ্চিতি ঘাটতি হলে আমানতকারীরা ঝুঁকির মুখে পড়েন। ঋণের শ্রেণীমান বিবেচনায় ব্যাংকগুলোর মুনাফা কিংবা শেয়ারহোল্ডার মূলধন থেকে একটি অংশ আলাদা করে রাখতে হয়, যাকে সঞ্চিতি বলা হয়। আমানতকারীদের অর্থের নিরাপত্তা দিতে ব্যাংকগুলোর জন্য আন্তর্জাতিকভাবে এ ধরনের ব্যবস্থা রয়েছে। খেলাপি ঋণ বাড়লে সঞ্চিতি সংরক্ষণের প্রয়োজনীয়তা বাড়ে। আর সঞ্চিতি ঘাটতি বাড়লে ব্যাংকের মূলধন ঘাটতি বেড়ে যায়। খেলাপি হওয়া ঋণের বিপরীতে কোনো ব্যাংক আয় দেখাতে পারে না। ফলে খেলাপি ঋণ না কমলে মূলধন ঘাটতি থেকে বের হতে পারে না।
সঞ্চিতি ঘাটতিতে থাকা কোনো ব্যাংক লভ্যাংশ দিতে পারে না। আবার ঘাটতি থাকলে আন্তর্জাতিক বাণিজ্যে ওই ব্যাংকের চার্জ বেশি লাগে। বাংলাদেশ ব্যাংকের পক্ষ থেকে চারটি চলকের ওপর ভিত্তি করে অপেক্ষাকৃত দুর্বল ব্যাংকগুলো চিহ্নিত করা হয়। চলকগুলো হচ্ছে শ্রেণীকৃত ঋণের মাত্রা, মূলধন পর্যাপ্ততা, ঋণ-আমানত অনুপাত ও সঞ্চিতির পরিমাণ। মূলত অনিয়ম-অব্যবস্থাপনা, কেলেঙ্কারি ও পরিচালকদের চাপে ব্যাংকগুলো ঋণ দিয়েছে, বর্তমানে সে ঋণ ফেরত পাচ্ছে না। বেনামে অনেক ঋণের অর্থ দেশের বাইরে চলে গেছে। নির্দিষ্ট কিছু ব্যক্তি ও গোষ্ঠীর কাছে কেন্দ্রীভূত হয়ে পড়া ঋণ আদায় হচ্ছে না। ফলে খেলাপি ঋণ লাগামহীনভাবে বাড়ছে। এতে তারল্য, প্রভিশন ও মূলধন সংকটসহ ব্যাংকগুলো নানা সমস্যায় নিপতিত হয়েছে।
সঞ্চিতি ঘাটতি থাকার বিষয়টি ব্যাংকের মূলধনের ওপর সরাসরি আঘাত হানে। ফলে ব্যাংকের ঋণ প্রদান ও ঋণপত্র (এলসি) খোলার সক্ষমতা দুর্বল হয়ে যায়। দেশের সার্বিক ব্যবসা-বাণিজ্যের ওপর নেতিবাচক প্রভাব পড়ে। এতে কর্মসংস্থান, মূল্যস্ফীতি ও সামগ্রিকভাবে দেশের পুরো অর্থনীতি ক্ষতিগ্রস্ত হয়। এমন পরিস্থিতিতে ব্যাংক বিধিবিধান পরিপালনে কেন্দ্রীয় ব্যাংক কঠোর না হলে ব্যাংকগুলোর অবস্থা আরো খারাপ হওয়ার সম্ভাবনা রয়েছে।
আবার দেখা যায় সঞ্চিতি বা প্রভিশন সংরক্ষণের ফলে ব্যাংকগুলোর মুনাফা হ্রাস পায়। যে কারণে অনেক ব্যাংক সঠিকভাবে সঞ্চিতি সংরক্ষণ করে না। তারা ব্যাংকের মুনাফা বেশি দেখিয়ে বোঝাতে চায়, ব্যাংকটির স্বাস্থ্য ভালো আছে। এতে সাময়িকভাবে ব্যাংকগুলো কিছুটা সুবিধা পায়। কিন্তু চূড়ান্ত বিচারে এ রকম কর্মকাণ্ড ব্যাংক খাতের জন্য ক্ষতির কারণ হয়ে দাঁড়াতে পারে। তাই ব্যাংকগুলো যেন সঠিকভাবে সঞ্চিতি সংরক্ষণ করে, সে বিষয়টি নিশ্চিত করতে কেন্দ্রীয় ব্যাংকের যথাযথ পদক্ষেপ প্রয়োজন।
ব্যাংকগুলোর সঞ্চিতি সংরক্ষণে ব্যর্থতা মোটেও ইতিবাচক সংকেত নয়। এর ফলে সৃষ্ট ক্ষত ব্যাংক খাতের প্রতি সাধারণ আমানতকারীদের আস্থায় চিড় ধরাবে। এজন্য দেশে ব্যাংক পরিচালনার ক্ষেত্রে যেসব আইন রয়েছে, সেগুলোর বাস্তবায়ন নিশ্চিত করতে কেন্দ্রীয় ব্যাংকের তৎপরতা জরুরি। এক্ষেত্রে সামান্য অবহেলা অনেক বড় ক্ষতির কারণ হয়ে দাঁড়াবে। আমরা প্রত্যাশা করব, কেন্দ্রীয় ব্যাংক অপেক্ষাকৃত দুর্বল ব্যাংকগুলোয় সুশাসন নিশ্চিতে যথাযথ পদক্ষেপ নেবে। ব্যাংকগুলো সঞ্চিতি সংরক্ষণে দুর্বলতা কাটিয়ে উঠতে সক্ষম হোক, এটিই আমাদের কাম্য। এজন্য খেলাপি ঋণের লাগাম টেনে ধরার বিকল্প নেই।