দেশের অর্থনীতির আকারের তুলনায় ব্যাংকের সংখ্যা অনেক বেশি। ২০০৯ সালের পর আওয়ামী সরকার রাজনৈতিক ও প্রভাবশালী বিবেচনায় প্রতিনিয়তই নতুন নতুন ব্যাংকের অনুমোদন দেয়। এ সময়ে পরিচালনা পর্ষদসহ বিভিন্ন পর্যায়ে পরিবর্তন আনা হয়। এক্ষেত্রেও বিবেচনায় নেয়া হয় রাজনৈতিক মতাদর্শ। এক পর্যায়ে ব্যাংকগুলোয় অনাদায়ী ও খেলাপি ঋণের পরিমাণ বেড়ে যায়। ফলে দেশের প্রায় সব ব্যাংকেরই মূলধন কাঠামো দুর্বল হতে থাকে। ব্যাংক খাতের এমন নাজুক পরিস্থিতিতে নতুন করে কোনো বিদেশী ব্যাংকও দেশে আসেনি। আশির দশকে যেসব বিদেশী ব্যাংক দেশে কার্যক্রম পরিচালনা করত, তারাও নিজেদের গুটিয়ে নেয়। নিয়ন্ত্রক সংস্থা হিসেবে বাংলাদেশ ব্যাংক দেশের ব্যাংক খাতের এ ধস আটকাতে পারেনি। বরং বিগত সরকারের আমলে প্রতিষ্ঠানটির ক্ষমতা ও নিয়মনীতি কেবল কাগজে-কলমে সীমাবদ্ধ হয়ে পড়ে। কেন্দ্রীয় ব্যাংকও রাজনৈতিক বিবেচনায় সিদ্ধান্ত নিতে থাকে।
এমন প্রেক্ষাপটে দাঁড়িয়ে যখন অনেকগুলো ব্যাংকের প্রকৃত চিত্র উন্মোচিত হতে থাকে, তখন আওয়ামী লীগ সরকার তাদের পতনের কিছু আগে কয়েকটি সবল ও দুর্বল ব্যাংককে একীভূতকরণের সিদ্ধান্ত নেয়। যদিও সে সময় নানা ঘটনা পরিক্রমায় সে উদ্যোগ থেকে পিছিয়ে আসতে হয়েছিল সরকার ও বাংলাদেশ ব্যাংককে। তবে এর অন্যতম কারণ ছিল সরকার বা কেন্দ্রীয় ব্যাংকের হাতে দুর্বল ব্যাংকের বিষয়ে স্বাধীনভাবে সিদ্ধান্ত নেয়ার আইনি ক্ষমতা না থাকা। ফলে দুটি ব্যাংক সম্মত না হলে ব্যাংক একীভূতকরণের সুযোগ ছিল না।
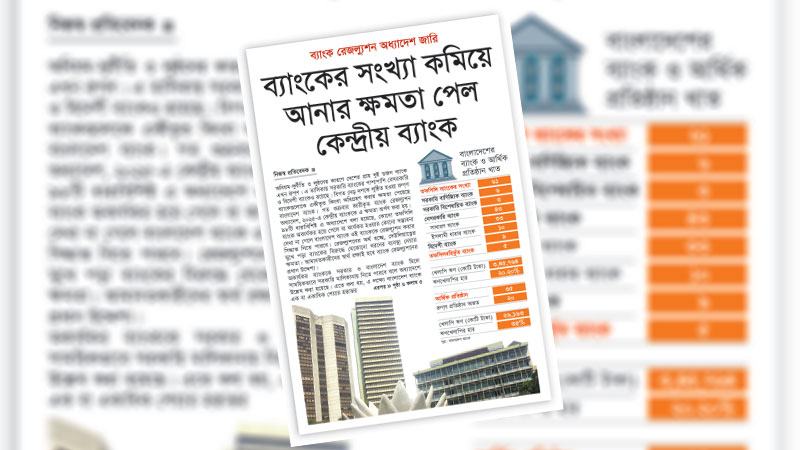
এরপর চব্বিশের গণ-অভ্যুত্থানে এ সরকারের পতন ঘটে। পরবর্তী সময়ে নতুন সরকার গঠন ব্যাংক খাতের সংস্কার ঘিরে জনমনে আশা সঞ্চার করে। অন্তর্বর্তী সরকার দেশের আর্থিক ও ব্যাংক খাত সংস্কারে বেশকিছু উদ্যোগ নিয়েছে। ব্যাংক খাত সংস্কার কমিশন থেকে গঠন করা হয় শ্বেতপত্র প্রণয়ন কমিটি। ব্যাংক খাত সংস্কারের উদ্যোগ হিসেবে সম্প্রতি জারি করা হয়েছে ব্যাংক রেজল্যুশন অধ্যাদেশ, ২০২৫। এ অধ্যাদেশে কেন্দ্রীয় ব্যাংককে গত দেড় দশকে লুণ্ঠিত হওয়া রুগ্ণ ব্যাংকগুলোকে একীভূত কিংবা অধিগ্রহণ করার ক্ষমতা অর্পণ করা হয়েছে। ৯৮টি ধারাবিশিষ্ট এ অধ্যাদেশে বলা হয়েছে, কোনো তফসিলি ব্যাংক অকার্যকর হয়ে গেলে বা কার্যকর হওয়ার কোনো সম্ভাবনা দেখা না গেলে বাংলাদেশ ব্যাংক ওই ব্যাংককে রেজল্যুশন করার সিদ্ধান্ত নিতে পারবে। আর আমানতকারীদের স্বার্থ রক্ষাই হবে ব্যাংক রেজল্যুশনের প্রধান উদ্দেশ্য।
বাংলাদেশ ব্যাংকের সদ্যপ্রাপ্ত এ আইনি ক্ষমতার যথাযথ ব্যবহার করে ব্যাংক খাতের সক্ষমতা বাড়ানোয় নজর দেয়া আবশ্যক। সাধারণত যে দেশের অর্থনীতি যত বেশি সুসংহত হয়, সে দেশে স্থানীয়ভাবে গড়ে ওঠা ব্যাংকের সংখ্যাও তত কম হয়। এক্ষেত্রে থাইল্যান্ড, সিঙ্গাপুর ও মালয়েশিয়ার উদাহরণ প্রণিধানযোগ্য। এসব দেশের অর্থনীতির আকার বিবেচনায় স্থানীয় ব্যাংকের সংখ্যা বাড়েনি। এসব দেশের অর্থনীতি শক্তিশালী হওয়ায় সেখানে বিদেশী ব্যাংকগুলোও আকর্ষণ বাড়াচ্ছে। থাইল্যান্ডের জিডিপির আকার ছাড়িয়েছে ৫০০ বিলিয়ন ডলার। দেশটিতে সরকারি খাতে মাত্র ছয়টি এবং বেসরকারি খাতে মাত্র ১২টি ব্যাংক। অর্থাৎ সব মিলিয়ে দেশটিতে লাইসেন্সপ্রাপ্ত নিজস্ব ব্যাংকের সংখ্যা ১৮। এশিয়ার অন্যতম ধনী দেশ সিঙ্গাপুরে স্থানীয় ব্যাংকের সংখ্যা মাত্র পাঁচটি। উদীয়মান অর্থনীতির দেশ মালয়েশিয়ায় স্থানীয়ভাবে গড়ে ওঠা ব্যাংকের সংখ্যা মাত্র আটটি। অর্থনীতি শক্তিশালী হওয়ায় প্রতিনিয়ত দেশগুলোয় বিদেশী ব্যাংকগুলো শাখা খুলছে। থাইল্যান্ডে ৪৫টি, সিঙ্গাপুরে ২২টি ও মালয়েশিয়ায় ২৬টি বিদেশী ব্যাংক। অন্যদিকে প্রতিবেশী দেশ ভারতেও আমাদের চেয়ে ব্যাংকের সংখ্যা কম। দেশটিতে ১২টি সরকারি ও ২২টি বেসরকারি ব্যাংক রয়েছে। তবে ভারতে অঞ্চলভিত্তিক ৪৩টি ব্যাংকের পাশাপাশি ৪৬ বিদেশী ব্যাংকও কার্যক্রম পরিচালনা করছে।
কিন্তু এসব দেশের তুলনায় ব্যাংক খাতে বাংলাদেশের চিত্র পুরো উল্টো। বর্তমানে দেশে তফসিলভুক্ত ব্যাংকের সংখ্যা ৬২। এর মধ্যে বিদেশী ব্যাংক নয়টি। তিনটি বিশেষায়িত ব্যাংকসহ দেশে মোট নয়টি রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক আছে। একটি ডিজিটাল কমার্শিয়াল ব্যাংক। বাকি ৪৩টি ব্যাংক প্রতিষ্ঠিত হয়েছে বেসরকারি উদ্যোগে। ব্যাংকের সংখ্যা একদিকে বেড়েছে, অন্যদিকে লাগামহীন হয়েছিল দুর্নীতি। যারা পরিচালক ছিলেন, তারাই আবার ব্যাংকের মালিক এবং তারাই ব্যাংকের শীর্ষ নির্বাহীদের কাজে অনৈতিক প্রভাব বিস্তার করেন। এতে ব্যাংক খাতে ক্ষত সৃষ্টির পাশাপাশি অর্থনৈতিক সংকট তীব্র হয়েছে দেশে। কারণ একটি দেশের অর্থনীতির হৃৎপিণ্ড হিসেবে ব্যাংক খাতকে বিবেচনা করা হয়।
ব্যাংক খাত যদি সুসংগঠিত থাকত, এখানে স্বচ্ছতা ও জবাবদিহিতার সংস্কৃতি গড়ে তোলা যেত তবে দেশের অনেক অর্থনৈতিক সংকট এড়ানো সম্ভব হতো। ব্যাংক খাতে সুশাসন কতটা জরুরি তা দেউলিয়াত্বের দ্বারপ্রান্ত থেকে ঘুরে দাঁড়ানো শ্রীলংকার দিকে লক্ষ করলে স্পষ্ট হয়ে ওঠে। সে দেশের ব্যাংক খাত অলিগার্কদের হাতে জিম্মি ছিল না। ব্যাংক খাতের মূল সম্পদ হলো ঋণ। আর ঋণের নামে দেশের ব্যাংক খাত লুণ্ঠন করেছে অলিগার্ক শ্রেণী। কোনো ঋণ পরবর্তী সময়ে আর পরিশোধ করা হয়নি। এতে দিন দিন খেলাপি ঋণের পরিমাণ বেড়েই চলেছে। কেন্দ্রীয় ব্যাংকের তথ্যের ভিত্তিতে বণিক বার্তার প্রতিবেদন জানাচ্ছে, গত ডিসেম্বর শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৩ লাখ ৪৫ হাজার ৭৬৪ কোটি টাকা। ওই সময় পর্যন্ত ব্যাংকগুলোর বিতরণকৃত ঋণের ২০ দশমিক ২০ শতাংশই খেলাপির খাতায় উঠেছে। তবে খেলাপির এ হার এরই মধ্যে ৩০ শতাংশ ছাড়িয়ে গেছে বলে বাংলাদেশ ব্যাংকের কর্মকর্তারা জানিয়েছেন। তারা বলছেন, গত ডিসেম্বরে ব্যাংকগুলো যে পরিমাণ খেলাপি ঋণ দেখিয়েছিল, বাস্তবে তা ছিল অনেক বেশি। কেন্দ্রীয় ব্যাংকের পরিদর্শনে গোপন করা খেলাপি ঋণ ধরা পড়ছে। এ কারণে প্রায় ২৫টি ব্যাংকের আর্থিক প্রতিবেদন চূড়ান্ত অনুমোদন পায়নি। এ ব্যাংকগুলোর খেলাপি ঋণ যুক্ত হলে খেলাপির হার ৩০ শতাংশেরও বেশি হবে। ব্যাংক খাতের সঙ্গে লুণ্ঠনের শিকার হয়েছে দেশের আর্থিক প্রতিষ্ঠানগুলোও। বর্তমানে অন্তত ২০টি আর্থিক প্রতিষ্ঠান রুগ্ণ পরিস্থিতিতে রয়েছে।
এ পরিস্থিতি থেকে উত্তরণে কেন্দ্রীয় ব্যাংকের দ্রুত দুর্বল ব্যাংকগুলোর বিষয়ে সিদ্ধান্ত নেয়া প্রয়োজন। সেই সঙ্গে ব্যাংকগুলোর সক্ষমতা বাড়াতে হবে, যাতে ভবিষ্যতে বিদ্যমান সংকটের সম্মুখীন আর না হতে হয়। সক্ষমতা বৃদ্ধি করতে হলে সর্বাগ্রে সুশাসন প্রতিষ্ঠার বিকল্প নেই। বলা বাহুল্য, দেশের ব্যাংক খাতের সংকট যত দীর্ঘায়িত হবে, অর্থনীতি ঘুরে দাঁড়াতেও তত বেশি সময় লাগবে।