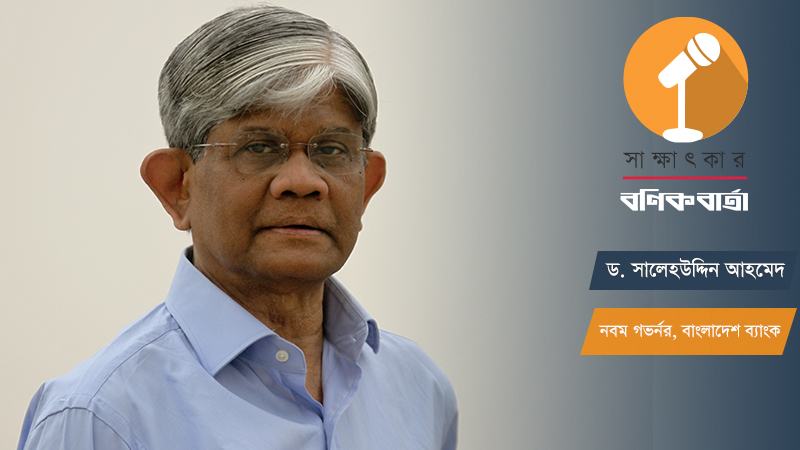
ড. সালেহউদ্দিন আহমেদ বাংলাদেশ ব্যাংকের নবম গভর্নর (২ মে ২০০৪-৩০ এপ্রিল ২০০৯)। এর আগে তিনি ছিলেন পল্লী কর্ম-সহায়ক ফাউন্ডেশনের (পিকেএসএফ) ব্যবস্থাপনা পরিচালক, বাংলাদেশ একাডেমি ফর রুরাল ডেভেলপমেন্টের (বার্ড) মহাপরিচালক। এছাড়া তিনি যেসব সংস্থা ও প্রতিষ্ঠানে কাজ করেছেন তার মধ্যে রয়েছে সিরডাপ, এডিবি, এসক্যাপ, এফএও, আইএলও, ইউএনডিপি, ইউনেস্কো ও বিশ্বব্যাংক। বর্তমানে ব্র্যাক বিশ্ববিদ্যালয়ের বিজনেস স্কুলে অধ্যাপক হিসেবে কর্মরত। দেশের অর্থনীতির সাম্প্রতিক গতিপ্রবাহ নিয়ে কথা বলেছেন বণিক বার্তায়। সাক্ষাৎকার নিয়েছেন সাবিদিন ইব্রাহিম
বাংলাদেশ ব্যাংক গতকাল নতুন মুদ্রানীতি ঘোষণা করেছে। তারা রেপো রেট ৭.৭৫ থেকে ২৫ বেসিস পয়েন্ট বাড়িয়ে ৮ শতাংশ করেছে। এ সিদ্ধান্তকে কতটুকু কার্যকর ও সময়োচিত সিদ্ধান্ত বলে মনে করেন?
বাংলাদেশের অর্থনীতি যে চ্যালেঞ্জের মধ্য দিয়ে যাচ্ছে সেখানে কেবল পলিসি রেট বাড়ালে খুব একটা কার্যকর কিছু হবে না। গত দুই বছরে এমন পদক্ষেপের কোনো ফল আমরা দেখিনি। বাংলাদেশের ব্যাংক খাত নিয়ে কথা হলো, ৫০ শতাংশের মতো মানুষ তো এ খাতের আওতায় নেই। অর্থাৎ মানুষের প্রাত্যহিক কর্মকাণ্ডে পলিসি রেট এতটা প্রভাব রাখে না। পশ্চিমা বিশ্বে দেখা গেছে, শতভাগ মানুষ ব্যাংকিং সেবার আওতায়। সেখানে সুদহারের প্রভাব পড়ে।
বাংলাদেশে রেপো রেট বাড়িয়ে মূল্যস্ফীতি নিয়ন্ত্রণ করা যাবে না। সংকোচনমূলক নীতি নেয়া হয় চাহিদাকে নিয়ন্ত্রণ করার জন্য। কিন্তু আমাদের মূল্যস্ফীতি তো সরবরাহজনিত মূল্যস্ফীতি, চাহিদার ভূমিকা অল্প। এ ধরনের মুদ্রানীতির ফলে ছোট, ক্ষুদ্র ও মাঝারি উদ্যোগ (এসএমই) ক্ষতিগ্রস্ত হবে। এমনিতে তারা ঋণ পায় না, এখন তো ব্যাংকগুলো আরো দেবে না। অতএব বাংলাদেশ ব্যাংকের উচিত একটি পলিসি স্টেটমেন্ট দেয়া। এখন থেকে যে ঋণ অনুমোদন হবে তার বড় অংশ যেন যায় এসএমইতে। বাংলাদেশের সবচেয়ে উৎপাদনশীল খাত কিন্তু এসএমই। এরা বাজারে পণ্য ও সেবা বাড়াবে। এতে মূল্যস্ফীতি কিছুটা কমতে পারে। এছাড়া মানুষের কর্মসংস্থানও হবে। মূল্যস্ফীতির এ অভিঘাতের সময় আয়ের সংস্থান বাড়লে মানুষের একটু উপকার হবে।
আরেকটি দিক হলো, শুধু মূল্যস্ফীতি নিয়ন্ত্রণ করলে বড় কিছু হবে না। ডলারের বিপরীতে টাকার অবমূল্যায়ন হয়েছে, ফাইন্যান্সিয়াল অ্যাকাউন্ট এখন নেতিবাচক। রফতানি আয় বাড়ানো ও বৈচিত্র্যকরণের জন্য কিছু পলিসি দরকার ছিল মুদ্রানীতিতে। তৈরি পোশাকের বাইরে অন্যান্য খাতে রফতানি উৎসাহিত করতে প্রণোদনা থাকলে ভালো হতো। শুধু মূল্যস্ফীতি কমানো হবে আর অন্যক্ষেত্রে কিছু করা হবে না, এতে আংশিক সমস্যার সমাধান হবে। বিষয়টা হলো, সার্বিকভাবে সমস্যার গভীরে গিয়ে তা সমাধানের চেষ্টা করা উচিত ছিল।
নতুন বছরে মূল্যস্ফীতি নিয়ন্ত্রণে কী করা দরকার?
মূল্যস্ফীতি নিয়ন্ত্রণ করতে সাধারণত পলিসি, রেপো, রিভার্স রেপো রেট বাড়ানো হয়। কেন্দ্রীয় ব্যাংক এই পলিসি রেটগুলো বাড়িয়ে থাকে। এসব রেট অনেকটাই মূল্যস্ফীতি নিয়ন্ত্রণ করে। আমাদের মূল্যস্ফীতি ভয়াবহ এবং তা প্রশমন জরুরি। আমাদের খাদ্য মূল্যস্ফীতি ১২ শতাংশের কাছাকাছি। অর্থনীতিতে একটা তত্ত্ব আছে যে অর্থনীতিতে মুদ্রার বেশি সরবরাহ হলে মূল্যস্ফীতি হবে। এটা সম্পূর্ণরূপে সত্যি না, তবে মুদ্রা যদি বেশি হয়, টাকা পাচার যদি বেশি হয় তাহলে মূল্যস্ফীতি হবে। সুদহার স্রেফ বাড়িয়ে দিয়েই মূল্যস্ফীতি নিয়ন্ত্রণ করা সম্ভব নয়, বরং সরবরাহ বাড়াতে হবে। এজন্য কী করতে হবে। আপনি বরং সিলেক্টিভ বিশেষ করে ক্ষুদ্র কৃষক, পোলট্রি, ফিশারিজ, ক্ষুদ্র কিংবা মাঝারি ব্যবসায়ীদের কম সুদে টাকা দেবেন। সেখানে বাংলাদেশ ব্যাংকের রিফাইন্যান্সিং বা পুনঃঅর্থায়ন আসতে হবে। সেখানে সংকোচনমূলক মুদ্রানীতির প্রয়োজন পড়বে না। কারণ এরা এমনিতেই টাকা পায় না, বরং এসব খাতে যদি ঋণপ্রবাহ বাড়ানো যায় তাহলে বাজারে সরবরাহ বাড়বে।
বাংলাদেশ ব্যাংক কি মূল্যস্ফীতি নিয়ন্ত্রণে সফল হবে?
বাংলাদেশ ব্যাংক এককভাবে মূল্যস্ফীতি কমাতে পারবে না। বাজার সঠিকভাবে মনিটর করতে হবে, বাজারে সরবরাহ নিশ্চিত করতে হবে। চাঁদাবাজ, অসৎ ব্যবসায়ীদের দৌরাত্ম্য দূর করতে হবে। এ দিকটা বাংলাদেশ ব্যাংক একা পারবে না। বাণিজ্য, খাদ্য ও কৃষি—এ তিন মন্ত্রণালয়কে সমন্বিতভাবে চেষ্টা করতে হবে। এখানে আমাদের ব্যর্থতা আছে। কয়েকটি দোকানে গিয়ে ভোক্তা অধিকার রেইড করছে, জরিমানা করছে। এতে কিন্তু তেমন একটা পরিবর্তন আসবে না। খাদ্য মন্ত্রণালয়ের বাফার স্টক থাকতে পারে। দরকার পড়লে সেখান থেকে বাজারে ছেড়ে দিতে পারে। মাঝে মাঝে ট্রাক দিয়ে চাল বিক্রি করা হয়, এটা কোনো সমাধান নয়। আপনি তো সারা বছর এভাবে চালাতে পারেন না? এ রকম উদ্যোগে বাজারে তো স্থিতিশীলতা আসছে না, দাম নিয়ন্ত্রণ করা যাচ্ছে না। ট্রাক দিয়ে যে চাল, ডাল, আটা, তেল, নুন বিক্রি হচ্ছে তাতে কি এসবের দাম নামানো গেছে? সিন্ডিকেট বা অসৎ ব্যবসায়ীরা জানে ১০০ জন ভোক্তার মধ্যে মাত্র একজন ট্রাক থেকে পণ্য নিচ্ছে। বাকিদের তো বাজারেই আসতে হচ্ছে। সেখানে তারা ইচ্ছামতো দাম বাড়িয়ে দিচ্ছে, নিজের পকেট ভর্তি করছে। এ টাকা আবার কৃষকের ঘরে যাচ্ছে না। সুতরাং, বাজারে সুব্যবস্থাপনা নিশ্চিত না করে শুধু মুদ্রানীতি দিয়ে মূল্যস্ফীতি পুরোপুরি নিয়ন্ত্রণে আনা যাবে না। রেপো রিভার্স রেট বৃদ্ধিতে হয়তো যারা অল্প সুদে টাকা-পয়সা নিয়ে ডাইভার্ট করছে, অন্য জায়গায় নিয়ে যাচ্ছে, টাকা ব্যবহার করছে না, তারা কিছুটা নিয়ন্ত্রিত হবে। অর্থাৎ কেন্দ্রীয় ব্যাংকের সুদহার বৃদ্ধি আংশিকভাবে সফল নীতি, পুরোপুরি নয়।
রেমিট্যান্স প্রবাহ বাড়াতে সরকার আড়াই শতাংশ প্রণোদনা দিচ্ছে। বেসরকারি ব্যাংকগুলোও সর্বোচ্চ আড়াই শতাংশ দিচ্ছে। এটা কি যৌক্তিক সিদ্ধান্ত মনে করেন? অনেকে তো রেমিট্যান্স আকারে আনার জন্য অর্থ পাচারও করতে পারে।
এটা কতটুকু সফল হয়েছে তা সম্পর্কে আমি জানি না। এটা আসলে বিশেষ ধরনের একটি ব্যবস্থা এবং এতে অনেক লুপহোল (ফাঁকফোকর) আছে। একটা বিশেষ শ্রেণী এর সুবিধা পায়। যারা উপার্জন করে তাদের টাকা হুন্ডির মাধ্যমে অন্যরা নিয়ে যায়। যারা রেমিট্যান্স পাঠায় তারা যে এতে বেশি সুবিধা পায় এমন নয়। দেশ থেকে অর্থ পাচার ঠেকাতে না পারলে অফিশিয়াল চ্যানেলে রেমিট্যান্স পাঠানো বাড়ানো যাবে না। রফতানি করলে বোনাস হিসেবে বেশি টাকা দেয়া হবে—বিভিন্ন সময়ে এ রকম পলিসি নেয়া হয়েছে। কিন্তু বড় কোনো লাভ নেই, বরং ডলার রেটটা যদি বাজারভিত্তিক করা হয় তাহলে কাজে আসবে। ডলার যখন দেশে আসবে ব্যাংকের মাধ্যমে যা মূল্য পাবে, কালো বাজারে বিক্রির করলেও সেই মূল্য পাবে। কিন্তু এটা তো এখানে হচ্ছে না। চার ধরনের বিনিময় হার রয়েছে এখানে। একটা আনুষ্ঠানিক, রফতানির জন্য একটা, একটা আমদানির জন্য, আবার প্রবাসীদের জন্য আরেকটি রেট। এটা তো রেমিট্যান্স যারা পাঠায় তাদের কনফিউজড করে ফেলে। আড়াই শতাংশ প্রণোদনা পেয়েও দেখা গেছে হুন্ডির তুলনায় অনেক পেছনে। এতে হুন্ডি কমানো যাচ্ছে না। মাল্টিপল রেট না রেখে একক রেট রাখতে হবে। এটা বাজারে ছেড়ে দেয়া উচিত ছিল। এক্ষেত্রে নিয়ন্ত্রণ করে কোনো কিছু হয় না। হ্যাঁ, নিয়ন্ত্রণ হতে পারে। ছেড়ে দেয়ার পর যদি দেখি হঠাৎ করে ডলারের দাম ১১৫ থেকে ১৫০ টাকায় উঠে গেছে তখন নিয়ন্ত্রণ করতে হবে। দেখতে হবে ব্যাংকগুলো ডলার মজুদ করছে কিনা, বিদেশ থেকে অর্থ ঠিকমতো দেশে আসছে কিনা। প্রয়োজনে তখন একটা সার্কিট ব্রেকার দেয়া যেতে পারে। ডলারের দাম এর বেশি তোলা যাবে না। দ্বিতীয়ত, রেমিট্যান্স পাঠানো সহজতর করতে হবে। ধরেন, সৌদি আরবের কথা বলি। দেখা গেছে, আমাদের শ্রমিকরা শহর থেকে দুই-তিনশ কিলোমিটার দূরে হয়তো থাকেন, যেখানে ব্যাংকের কোনো শাখা পাওয়া যায় না। তো, তাদের টাকাটা কীভাবে সংগ্রহ করবেন? তাদের টাকাটা আহরণের চেষ্টা করতে হবে, দরকার হলে অন্য মেকানিজম গ্রহণ করা প্রয়োজন। আমি দেখেছি মালয়েশিয়ায় প্রত্যন্ত অঞ্চলে অনেক শ্রমিক প্লান্টেশনে চাকরি করেন। তারা তো টাকা পাঠাতে কুয়ালামপুরে আসতে পারেন না। হুন্ডির মাধ্যমে পাঠানো তাদের জন্য সহজতর। কাছাকাছি কোনো দোকানে গিয়ে হয়তো জানিয়ে দেন কত ডলার পাঠাবে। তখন ওই দোকানদার বা এজেন্ট ফোনে ফোনে দেশে জানিয়ে দেয় এবং ওই শ্রমিকের আত্মীয়-স্বজন সেখান থেকে টাকা সংগ্রহ করে নিয়ে যান। এখন অফিশিয়াল চ্যানেলে টাকা পাঠানো হয়তো হুন্ডির মতো সহজ করা যাবে না। কিন্তু খরচ একটু কমাতে হবে এবং লেনদেনটা দ্রুততর করতে হবে। এটা ঠিক যে হুন্ডি না কমালে রেমিট্যান্স বাড়বে না। হুন্ডিতে দেশের ক্ষতি হয়। এর ঝুঁকিও আছে, মাঝেমধ্যে টাকা হারিয়েও যেতে পারে।
দীর্ঘদিন ডলারের দাম ৮০-৮২ টাকায় রাখা হলো এবং ৬-৯ সুদহারের যে পলিসি, এটি কি সঠিক ছিল?
দুর্ভাগ্যবশত বাংলাদেশের জন্য এটা সঠিক পলিসি ছিল না। আজকের এ জায়গায় আসার পেছনে পলিসিগত দুর্বলতা প্রধানত দায়ী। সঠিক সময়ে সঠিক পলিসি নিলে এ সমস্যাগুলো হতো না। বাংলাদেশ ব্যাংক থেকে আমি যখন চলে আসছিলাম তখন ডলারের দাম ছিল ৭৮-৭৯ টাকার মতো। তখন কিন্তু টাকার মান অবমূল্যায়নের (ডিভ্যালু) চাপ আসছিল। তখন ভারত, শ্রীলংকা, পাকিস্তান, মালয়েশিয়া ও ইন্দোনেশিয়ার মতো দেশ তাদের মুদ্রার অবমূল্যায়ন করেছিল। যদিও থাইল্যান্ড তখন করেনি। আমাদের আসলে তখন উচিত ছিল ডলারের বিপরীতে টাকার মান কিছুটা কমানো। তখন আমাদের রিয়েল ইফেক্টিভ এক্সচেঞ্জ রেট (আরইইআর) কত তা দেখা দরকার ছিল। আমাদের রফতানি বাড়াতে হলে কত টাকা ডিভ্যালু করতে হবে তা নির্ধারণ করা প্রয়োজন ছিল। কিwন্তু সেটি না দেখে আমরা ফিক্সড রেখে দিলাম। আমরা রিজার্ভ থেকে ডলার বিক্রি করে করে মান স্থিতিশীল রাখতে থাকলাম। এতে কী হলো, ১২ বিলিয়ন ডলার বিক্রি করতে হলো। এটা কোনো কথা হলো! আপনি তো শেষ পর্যন্ত ডলারের বিপরীতে টাকার মান ধরে রাখতে পারেননি। ৮০-৮২ থেকে ধীরে ধীরে যদি ৮৩-৮৪ এবং সেখান থেকে ৮৫-৮৬ টাকায় নিয়ে আসা হতো তখন ব্যবসায়ীরা সহজে সমন্বয় করতে পারতেন। কিন্তু এটা না করে হঠাৎ আপনি ২৭ থেকে ২৮ শতাংশ ডিভ্যালু করে ফেললেন। আকস্মিক এ অবমূল্যায়ন তো ব্যবসায়ীরা সমন্বয় করতে পারেননি। ডলারের দাম তো ধরে রাখতে পারেননি। মাঝখানে ১১-১২ বিলিয়ন ডলার গায়েব হয়ে গেল।
ছয়-নয় সুদের হার নির্ধারণও একটা ভুল পলিসি। বলা হচ্ছে, বড় ব্যবসায়ীদের চাপে পড়ে এমন সুদহার নির্ধারণ করা হয়েছে। এক্ষেত্রে মনে রাখতে হবে, সুদ তো ব্যবসায়ীদের একমাত্র ব্যয় নয়। সুদ ছাড়াও তো আরো অনেক ব্যয় আছে। গ্যাস, বিদ্যুৎ, পরিবহন ব্যয়ও আছে। ধরেন ঢাকা থেকে চট্টগ্রাম যেতে কত দিন লাগবে, বন্দরে কতদিন অপেক্ষা করতে হবে—তাও ভাবনার বিষয়। এসব খাতে সময় ও অর্থ ব্যয় কমাতে হবে। টেবিলের নিচে দিয়ে টাকা আদান-প্রদান হচ্ছে, ঘুস ও চাঁদাবাজি হচ্ছে সেগুলোর কারণেও তো ব্যবসায়ীদের ব্যয় বাড়ছে। সেগুলো কমাতে কার্যকর পদক্ষেপ নেয়া চাই। ব্যবসায়ীরা যখন দেখছে ওগুলো কমাতে পারবে না, তখন সুদের হার কমানোর জন্য চাপ দিচ্ছে। ছয়-নয় সুদহারে কি হলো? গ্রাহকরা ব্যাংকে আমানত রেখে দেখা যাচ্ছে ৬ শতাংশ সুদ পাচ্ছে। তখন দেখা গেল মূল্যস্ফীতি ৭ শতাংশের ওপরে। আমানতকারীরা এতদিন ভুগেছে, এখনো ভুগছে। এটি মোটেও যুক্তিসংগত নয়। অর্থনীতির দিক দিয়েও নয়, মানবিক দিক দিয়েও এটি মোটেও ঠিক নয়। এ ছয়-নয়ের ফাঁকিটা কী হলো? মূল্যস্ফীতি যখন ৯-১০ শতাংশ তখন ৯ শতাংশ ঋণের সুদ তো ব্যয়বহুল নয়। সস্তায় ঋণ নিয়ে তারা বাড়ি গাড়ি কিনবে, ফ্ল্যাট কিনবে, বাইরে পাচার করবে। এক বছর পর সুদ নিতে গেলে ১০০ কোটি টাকা তো আর ১০০ কোটি টাকা থাকছে না। মূল্যস্ফীতিতে এর মান ৫০ কোটি টাকায় নেমে যাবে। চতুর লোকজন এর সুবিধা নিচ্ছে, যার বেশির ভাগই চিহ্নিত ঋণখেলাপি। বিপরীতে শাস্তি পাচ্ছে ছোট ও মাঝারি আমানতকারীরা। ঋণ গ্রহণের ক্ষেত্রে ৯ শতাংশ সুদের সুবিধা আবার ছোটরা পেত না। ক্ষুদ্র ও মাঝারি উদ্যোগগুলোকে (এসএমই) ১৪-১৮ শতাংশ সুদে ঋণ নিতে হয়েছে। ছয়-নয় সুদের এ ভুল সিদ্ধান্তের ফলে ব্যাংক ও আর্থিক খাতে বিশৃঙ্খলা সৃষ্টি হয়েছে। সময় এসেছে এগুলো শোধরানোর।
বড় অংকের ঋণগ্রহীতারাই আবার ঋণখেলাপি হয়। আমাদের খেলাপি ঋণের পরিমাণ দেড় লাখ কোটি ছাড়িয়ে গেছে। খেলাপি ঋণ নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংককে সফল বলা যায় কি?
মোটেও না। দেড় লাখ কোটি বলা হচ্ছে। কিন্তু যদি অবলোপন ধরা হয়, ২ শতাংশ পরিশোধে পুনঃতফসিলকৃত ঋণ দ্বিগুণ হতে পারে। আইএমএফ তো বলছে, খেলাপি ঋণ আড়াই লাখ কোটি টাকার বেশি। সরকারি হিসাবই যদি ধরেন তা বিশাল অংক। আমি যখন গভর্নর ছিলাম, তখন ১৮ হাজার কোটি টাকার মতো ছিল। এখন দেড় লাখ কোটি বা আরো বেশি হয়েছে। অর্থনীতির আকার বড় হয়েছে ঠিক আছে, কিন্তু খেলাপি ঋণ এত বৃদ্ধি পাওয়া মোটেও ভালো জিনিস নয়। তার মানে বাজারে সস্তা ঋণ দেয়া হচ্ছে। ঋণ দেয়ার ক্ষেত্রে ব্যাংকের পক্ষ থেকে সঠিকভাবে যাচাই-বাছাই হচ্ছে না। বড় বড় ঋণগ্রহীতা ফাঁকফোকর দিয়ে ব্যাংক থেকে প্রচুর টাকা নিয়ে গেছে। কিন্তু ছোট শিল্পোদ্যোক্তারা তেমন সুবিধা পায়নি।
আমাদের তফসিলি ব্যাংকের সংখ্যা ৬১। অর্থনীতির আকার বিবেচনায় এতগুলো বাণিজ্যিক ব্যাংক কি জরুরি ছিল?
মোটেও না। আমার মতে, নতুন ব্যাংকগুলো আর্থিক বিবেচনায় দেয়া হয়নি। যে ব্যাংকগুলো রয়েছে, সেগুলো সুষ্ঠুভাবে পরিচালনা করা, শাখা বৃদ্ধি করাই যথেষ্ট ছিল। আমাদের অনেক সরকারি ব্যাংক আছে, যাদের শাখা প্রচুরভাবে বিস্তৃত। আবার অনেক বেসরকারি ব্যাংকও দেশব্যাপী শাখা সম্প্রসারণ করেছে। এ ব্যাংকগুলো যদি ঠিকভাবে কাজ করতে পারে, তাহলে নতুন ব্যাংকের কি দরকার আছে? আর বেশ কয়েকটি বিশেষায়িত ব্যাংক তো আছেই; কৃষি ব্যাংক, রাকাব, হাউজ বিল্ডিং ফাইন্যান্স করপোরেশন, বিডিবিএল। এরপর অন্য ব্যাংকের অনুমোদন কেন দেয়া হবে? এ ব্যাংকগুলোর কাজ কী? হ্যাঁ, বিশেষ কোনো ব্যাংকের অনুমোদন দেয়া যেতে পারে। বিশেষ কোনো গোষ্ঠী, অঞ্চল, বিশেষায়িত কোনো পণ্য, সেবার জন্য বিশেষ ব্যাংকের অনুমোদন দেয়া যায়। কিন্তু নতুন অনুমোদিত ব্যাংকগুলো তো সে রকম নয়। এগুলো আগের বড় ব্যাংকগুলোর মতো। তারা যা করত তা-ই; একই ডিপোজিটর বা আমানতকারী ও গ্রাহকের পেছনে ঘুরছে। তাহলে কী লাভ হলো? মানে যে জিনিস ১০টা লোক করত, এখন ২৫টা লোক করছে। এতে যে অসুবিধা হয়েছে, বাংলাদেশ ব্যাংকের সুপারভিশন, মনিটরিং এসব কঠিন হয়ে গেছে। দিন দিন দুর্নীতি ও খেলাপি ঋণ আরো বেড়ে যাচ্ছে।
গত অক্টোবরে কেন্দ্রীয় ব্যাংক এক পলিসি নোটে বলল, নতুন মুদ্রা সরবরাহ মূল্যস্ফীতি বৃদ্ধিতে ভূমিকা রাখেনি। বাংলাদেশ ব্যাংকের এ দাবির সঙ্গে আপনি একমত?
কেন্দ্রীয় ব্যাংক টাকা ছাপাচ্ছে। কারণ সরকারের রাজস্ব আয় কম, ট্যাক্সও কমে গেছে। এদিকে সরকারের ব্যয় অনেক বেড়ে যাচ্ছে। যেমন জুলাইয়ে শুরু হওয়া নতুন অর্থবছরের ছয় মাসের মধ্যেই বাজেটের বড় একটা অংশ খরচ হয়ে গেছে। অতএব টাকা ছাপাতে হয়েছে। টাকা ছাপিয়ে কী করা হচ্ছে? এগুলো তো মেগা প্রকল্পে ব্যয় হচ্ছে। এটাকে তো কৃষি বা অন্যান্য উৎপাদনশীল খাতে ব্যয় করা হচ্ছে না। মানুষের হাতে টাকার প্রবাহ বেড়েছে, এতে মূল্যস্ফীতি বেড়েছে। যেমন পদ্মা সেতু হয়েছে; ভালো হয়েছে। কিন্তু এতে ফলমূল, শাকসবজির সরবরাহ বাড়ার কথা ছিল তা বাড়েনি। ভবিষ্যতে হয়তো বাড়বে। নগদ টাকার হয়তো কিছুটা প্রয়োজন ছিল তবে আমার মনে হয় এভাবে টাকা ছাপানো মোটেও ঠিক হয়নি।
অনেক ব্যাংক এখন সাড়ে ৯ শতাংশ সুদে আমানত নিচ্ছে। শরিয়াহ্ভিত্তিক কিছু ব্যাংক ১৫ শতাংশ সুদেও তহবিল সংগ্রহ করছে বলে শোনা যাচ্ছে। তার পরও কাঙ্ক্ষিত আমানত পাচ্ছে না। ব্যাংক খাতে দীর্ঘদিন ধরে যে আস্থার সংকট চলছে, এ সংকট কীভাবে সৃষ্টি হলো? এটি কাটিয়ে ওঠার পন্থা কী বলে মনে করেন?
ব্যাংকের ওপর আস্থার সংকট হলো খেলাপি ঋণ। ফার্মার্স ব্যাংকের পরিণতি তো দেখা গেল। অন্যান্য ব্যাংকেও আমানত অনেক কম। বাংলাদেশ ব্যাংক নিজেই বলছে, অনেকগুলো ব্যাংকে প্রয়োজনীয় আমানত নেই। এতে সাধারণ মানুষ ব্যাংকে টাকা রাখতে ভয় পাচ্ছে। যারা এফডিআর করেছিল ব্যাংকে তা ভাঙাতে গিয়ে বিপাকে পড়ছেন। অনেক ব্যাংক বলছে এফডিআরটা একটু পরে ভাঙান। এতে ব্যাংক খাতে আস্থার বদলে অনাস্থা দেখা দিয়েছে এবং ভয়টা সংক্রামক হয়ে মানুষের মধ্যে ছড়িয়ে গেছে। এতে মানুষ ব্যাংকে টাকা রাখা কমিয়ে দিয়েছে। ব্যাংকে যদি টাকা না থাকে তাহলে ব্যবসা-বাণিজ্য কীভাবে সম্প্রসারণ হবে? ব্যাংক খাতের সামনে সবচেয়ে বড় চ্যালেঞ্জ হলো গ্রাহকদের আস্থা ফিরিয়ে আনা। এজন্য বাংলাদেশ ব্যাংক ও সরকারকে ভূমিকা রাখতে হবে। সবচেয়ে বড় কথা হলো, ব্যাংকে সরকারের রাজনৈতিক হস্তক্ষেপ বন্ধ করা প্রয়োজন। কেন্দ্রীয় ব্যাংক ও ব্যাংকগুলোর প্রতি যেন আমলাতান্ত্রিক দৃষ্টিভঙ্গি পোষণ না করা হয়। পেশাদারত্বের সঙ্গে কেন্দ্রীয় ব্যাংক ও বাণিজ্যিক ব্যাংকগুলো যদি দায়িত্ব পালন করে তাহলে হয়তো ব্যাংক খাতে আস্থা ফিরবে।