কোনো দেশের ব্যাংক খাতে সংকট দেখা দিলে এর নেতিবাচক প্রভাব পড়ে সামষ্টিক অর্থনীতিতে। দীর্ঘদিন ধরেই বাংলাদেশের ব্যাংক ও আর্থিক খাতে নানাবিধ সংকট বিরাজ করছে। ব্যাংক খাতের সবচেয়ে বড় মাথাব্যথার কারণ হলো খেলাপি ঋণ। ফলে ব্যাংক ও আর্থিক খাতে আস্থাহীনতার সৃষ্টি হয়েছে। এতে সাধারণ গ্রাহকরা যেমন ক্ষতিগ্রস্ত হচ্ছেন তেমনি ব্যাংকগুলোও ঝুঁকিতে পড়ছে। মন্দ ঋণ ঠেকাতে পারলে ব্যাংকগুলো যেমন শক্তিশালী হবে, তেমনি আস্থা ফিরবে এ খাতে।
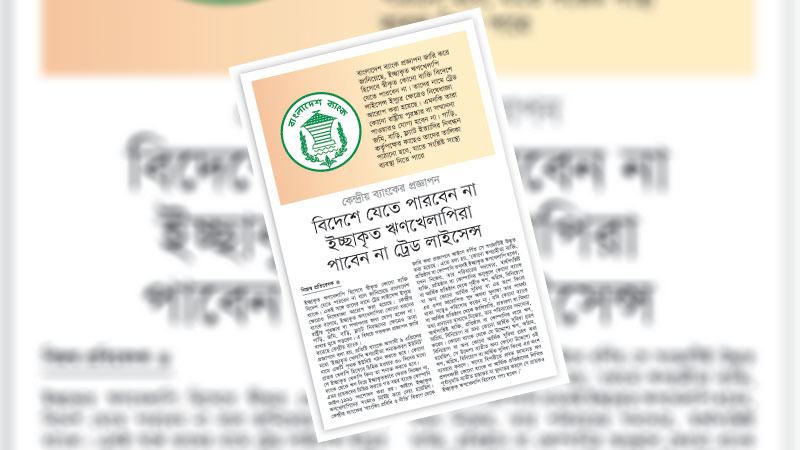
ব্যাংকে টাকার পরিমাণ কমে তারল্য সংকট সৃষ্টি হয়। এ তারল্য সংকট আবার ব্যাংকের নতুন করে ঋণ দেয়ার সক্ষমতা কমিয়ে দেয়। ঋণ না দিলে আয়ের উৎস সংকীর্ণ হয়ে আসে। এভাবে চক্রাকারে এসব সমস্যা ঘনীভূত হতে থাকে। আবার খেলাপি ঋণের পরিমাণ বেড়ে গেলে কেবল ব্যাংকের অবস্থার আর্থিক অবস্থার অবনতি হয়, তা নয়। একপর্যায়ে ব্যাংক দেউলিয়াও হয়ে যেতে পারে। আর ব্যাংক দেউলিয়া হওয়া মানে এর নেতিবাচক প্রভাব তখন পুরো দেশের অর্থনীতির ওপর পড়ে। ব্যাংক খাত থেকে সরকারের কর আদায় হ্রাস পায়। সরকারের আয় কমে যাওয়া মানে দেশের বাজেটে বরাদ্দ কমে যাওয়া। এতে বিভিন্ন খাতে সরকারি বিনিয়োগ কমে যাওয়ার সম্ভাবনা বেড়ে যায়, বিদেশী ঋণের ওপর নির্ভরতা বাড়তে পারে। তাই খেলাপি ঋণের লাগাম টেনে ধরা জরুরি। এ কাজে কেন্দ্রীয় ব্যাংকের তৎপরতা জরুরি। অবশ্য সম্প্রতি কেন্দ্রীয় ব্যাংক থেকে এ বিষয়ে বেশ কঠোর প্রজ্ঞাপন জারি করা হয়েছে।
প্রজ্ঞাপনটিতে প্রতিটি ব্যাংককে আগামী ৯ এপ্রিলের মধ্যে ‘ইচ্ছাকৃত খেলাপি ঋণগ্রহীতা শনাক্তকরণ ইউনিট’ নামে একটি পৃথক ইউনিট গঠন করতে নির্দেশ দেয়া হয়েছে। এছাড়া সেখানে আরো উল্লেখ করা হয়, কোনো গ্রাহক খেলাপি হিসেবে চিহ্নিত হওয়ার ৩০ দিনের মধ্যে সে ইচ্ছাকৃত খেলাপি কিনা তা শনাক্ত করতে হবে। ইচ্ছাকৃত ঋণখেলাপি হিসেবে স্বীকৃত কোনো ব্যক্তি বিদেশ যেতে পারবেন না এবং তাদের নামে ট্রেড লাইসেন্স ইস্যুর ক্ষেত্রেও নিষেধাজ্ঞা আরোপ করা হয়েছে। এছাড়া ইচ্ছাকৃত ঋণখেলাপিরা কোনো ধরনের রাষ্ট্রীয় পুরস্কার বা সম্মাননার জন্য যোগ্য হবেন না। গাড়ি, জমি, বাড়ি, ফ্ল্যাট নিবন্ধনের ক্ষেত্রেও তাদের বাধার সম্মুখীন হতে হবে। এমনকি কোনো পরিচালক ইচ্ছাকৃত খেলাপি হিসেবে তালিকাভুক্ত হলে তার পরিচালক পদ বাতিল হবে। আর কেউ ইচ্ছাকৃত খেলাপি হওয়ার পর তালিকার বিরুদ্ধে আপিল না করলে বা আপিলের পর নামঞ্জুর হলে তাকে দুই মাসের মধ্যে সম্পূর্ণ অর্থ পরিশোধের জন্য নোটিস দেয়া হবে। এ সময়ের মধ্যে অর্থ পরিশোধে ব্যর্থ হলে পরিচালনা পর্ষদের অনুমোদনক্রমে খেলাপির বিরুদ্ধে ফৌজদারি মামলা করার নির্দেশও দিয়েছে কেন্দ্রীয় ব্যাংক।
দেশের ব্যাংক খাতে খেলাপি ঋণের হার আশঙ্কাজনকভাবে বেড়েই চলেছে। বাংলাদেশ ব্যাংকের তথ্যমতে, ২০২৩ সালের ডিসেম্বর নাগাদ খেলাপি ঋণের পরিমাণ ছিল প্রায় ১ লাখ ৪৫ হাজার ৬৩৩ কোটি টাকারও বেশি। অনেক অর্থনীতি বিশ্লেষকই বলছেন, প্রকৃত খেলাপি ঋণের পরিমাণ ৩ লাখ কোটি টাকার বেশি হতে পারে। বিভিন্ন কারণে অনেক সময় ঋণ অনাদায়ী থেকে যায়। প্রাকৃতিক বিপর্যয়, যুদ্ধ-বিগ্রহ, রাজনৈতিক অস্থিরতা ইত্যাদি কারণে সৃষ্ট অর্থনৈতিক মন্দার ফলে খেলাপি ঋণ সৃষ্টি হতে পারে। কিন্তু এর বিপরীতে সচ্ছল ব্যক্তির ইচ্ছাকৃত ঋণ খেলাপের নমুনাও রয়েছে। মূলত এ কারণে দেশে খেলাপি ঋণের পরিমাণ বেড়ে চলছে। ব্যাংক থেকে ঋণ নিয়ে ইচ্ছাকৃতভাবে ফেরত দিচ্ছেন না, এমন গ্রাহকদের চিহ্নিত করা এখন অতিজরুরি হয়ে পড়েছে। কেন্দ্রীয় ব্যাংকে জারীকৃত প্রজ্ঞাপনের নীতিমালা বাস্তবায়ন করা গেলে ঋণ আদায় করা সম্ভব হবে। ফলে ব্যাংক খাতের চলমান তারল্য সংকট দূর হবে, যা বিদ্যমান অন্য সমস্যার সমাধানে মূল অন্তরায় বলা যায়। কিন্তু প্রজ্ঞাপন দিয়েই ইচ্ছাকৃত খেলাপি ঋণ আদায় করাটা সহজ হবে না। কেন্দ্রীয় ব্যাংককে এক্ষেত্রে নীতিমালা কার্যকরে কঠোর হতে হবে। নতুন বছরটিতে এরই মধ্যে কেন্দ্রীয় ব্যাংক দেখিয়ে দিয়েছে তারা ব্যাংক ও আর্থিক খাতের সমস্যা নিয়ে ভাবছে এবং সঠিক পদক্ষেপ নেয়ার চেষ্টা করছে।
সামগ্রিক দিক বিবেচনা করলে দেখা যায়, একদিকে দুর্বল ব্যবস্থাপনা, পেশাদারত্বের অভাব এবং অতিরিক্ত মুনাফা অর্জনের প্রতিযোগিতা, দুর্নীতির ফলে খেলাপি ঋণ সৃষ্টি হয়, অন্যদিকে সমাজের প্রেসার গ্রুপ, লবি ইত্যাদির কারণে ঋণখেলাপিদের বিরুদ্ধে কোনো কঠোর পদক্ষেপ নেয়া সম্ভবপর হয় না। কিংবা যখন মামলা করা হয় ঋণখেলাপিদের বিরুদ্ধে, ঋণ আদায় করতে বছরের পর বছর অতিবাহিত হয়ে যায়। অর্থাৎ কেবল নীতিমালা প্রণয়ন করে এক্ষেত্রে খুব বেশি সুবিধা করা যায় না। সুতরাং ঋণখেলাপি নিয়ন্ত্রণে ঋণ প্রদানের সময়ই সতর্কতা অবলম্বন করতে হবে।
এ সমস্যার শেকড় কোথায় তা খুঁজে বের করা জরুরি। জানতে হবে কেন ঋণগ্রহীতারা ঋণ পরিশোধে অনাগ্রহী হয়ে পড়েন। ঋণগ্রহীতাদের চার ভাগে ভাগ করা যায়। ঋণ পরিশোধের সামর্থ্য ও ঋণ পরিশোধের ইচ্ছানুপাতের ওপর ভিত্তি করে এ বিভাজন করা হয়ে থাকে। শুরুতেই গ্রাহক সম্পর্কে প্রয়োজনীয় যাচাই-বাছাই সম্পন্ন করা উচিত ব্যাংক ব্যবস্থাপকদের। এক্ষেত্রে ব্যাংক ব্যবস্থাপকদের নৈতিক দায়িত্ব পালন নিশ্চিত করতে হবে।
ব্যাংক খাতের শৃঙ্খলা নিশ্চিত করা অর্থনৈতিক প্রবৃদ্ধি অর্জনের জন্য জরুরি। নিয়ন্ত্রক সংস্থা হিসেবে বাংলাদেশ ব্যাংকের এ উদ্যোগ প্রশংসনীয়। ইচ্ছাকৃত খেলাপি ঋণ আদায়ে বা ঋণখেলাপিদের বিরুদ্ধে গৃহীত পদক্ষেপ বাস্তবায়ন ও সফল হলে ব্যাংক খাত অনেকটাই সংকটমুক্ত হবে বলে আশা করা যায়।