বাংলাদেশের ব্যাংক ও আর্থিক খাতের একটি বড় মাথাব্যথার কারণ খেলাপি ঋণ। কুঋণ ও খেলাপি ঋণ কমাতে যথাযথ পদক্ষেপ নেয়ার কথা থাকলেও নমনীয় নীতিমালায় বছরের পর বছর বাড়ছে তা। সম্প্রতি আরো এক ধাপ এগিয়ে পুনঃতফসিল নীতি অনেক শিথিল করেছে কেন্দ্রীয় ব্যাংক। ১৪ আগস্ট প্রকাশিত বণিক বার্তার এক প্রতিবেদনে বলা হয়, খেলাপি ঋণ কম দেখাতে পুনঃতফসিলের নীতি উদার করে চলছে বাংলাদেশ ব্যাংক। বাণিজ্যিক ব্যাংকগুলো এখন চাইলে নিজেরাই যেকোনো ঋণ পুনঃতফসিল করতে পারছে। নীতিছাড়ের এ সুযোগে ব্যাংকগুলোও ঋণ পুনঃতফসিলের রেকর্ড গড়েছে। শুধু ২০২২ সালেই ব্যাংকগুলোর পুনঃতফসিলকৃত ঋণের পরিমাণ দাঁড়িয়েছে ৬৩ হাজার ৭২০ কোটি টাকা।
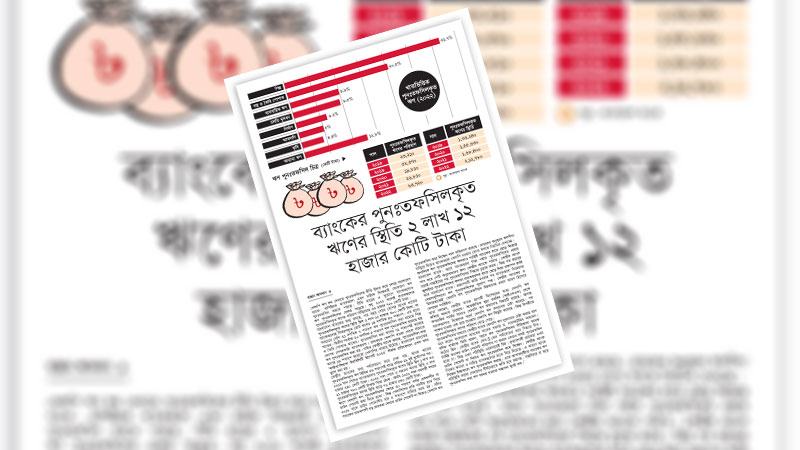
বাংলাদেশ ব্যাংকের তথ্য বলছে, গত বছর শেষে দেশের ব্যাংক খাতের পুনঃতফসিলকৃত ঋণের স্থিতি ছিল ২ লাখ ১২ হাজার ৭৮০ কোটি টাকা, যা ব্যাংকগুলোর বিতরণকৃত মোট ঋণের ১৪ দশমিক ৪০ শতাংশ। এর মধ্যে সবচেয়ে বেশি ৩১ দশমিক ৭ শতাংশ ঋণ পুনঃতফসিল করা হয়েছে শিল্প খাতের। দ্বিতীয় সর্বোচ্চ ২০ দশমিক ৫ শতাংশ ঋণ পুনঃতফসিল হয়েছে বস্ত্র ও তৈরি পোশাক খাতের। পুনঃতফসিল করা ঋণের ৭১ শতাংশই করেছে দেশের বেসরকারি ব্যাংকগুলো। গ্রাহককে খেলাপি হওয়া থেকে বাঁচাতে ঋণ পুনঃতফসিল করা হয়। যদিও কেন্দ্রীয় ব্যাংক বলছে, পুনঃতফসিল করা ঋণের ১৯ শতাংশ আবারো খেলাপির খাতায় উঠেছে। বাংলাদেশ ব্যাংকের ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২২’ শীর্ষক প্রতিবেদনে এসব তথ্য তুলে ধরা হয়।
কেন্দ্রীয় ব্যাংকের তথ্য পর্যালোচনা করে দেখা গেছে, ব্যাংক খাতের পুনঃতফসিলকৃত ঋণ স্থিতির ৩৬ শতাংশই বাড়ে কভিড-১৯ সৃষ্ট দুর্যোগের পর। ২০১৯ সাল শেষেও ব্যাংকগুলোর পুনঃতফসিলকৃত ঋণের স্থিতি ছিল ১ লাখ ৩৬ হাজার ২৪০ কোটি টাকা। ২০২২ সাল শেষে এ ধরনের ঋণের স্থিতি ২ লাখ ১২ হাজার ৭৮০ কোটি টাকায় গিয়ে ঠেকে। অর্থাৎ ২০২০ সাল-পরবর্তী সময়ে পুনঃতফসিলকৃত ঋণের স্থিতি বাড়ে ৭৬ হাজার ৫৪০ কোটি টাকা। আগে খেলাপি ঋণ পুনঃতফসিলের ক্ষেত্রে ৩০ শতাংশ পর্যন্ত এককালীন বা ডাউন পেমেন্ট জমা দিতে হতো। কিন্তু খেলাপিদের প্রতি নমনীয় হতে গিয়ে ২০১৯ সালে ডাউন পেমেন্টের হার ২ শতাংশে নামিয়ে আনা হয়। যদিও ব্যাংকের প্রভাবশালী বড় গ্রাহকরা কোনো ডাউন পেমেন্ট না দিয়েও খেলাপি ঋণ পুনঃতফসিল করে নিচ্ছেন বলে অভিযোগ রয়েছে। গ্রাহকের অনুকূলে ঋণসীমা বাড়িয়ে দিয়েও ব্যাংকগুলো খেলাপি হওয়ার যোগ্য ঋণকে নিয়মিত দেখাচ্ছে।
কেন্দ্রীয় ব্যাংকের যেখানে দৃঢ়হস্তে খেলাপি ঋণ মোকাবেলার কথা ছিল সেখানে তারা ঋণ পুনঃতফসিলের ক্ষমতা সংশ্লিষ্ট ব্যাংকের হাতে ছেড়ে দিচ্ছে। আগে ব্যাংকগুলো নিজ পর্ষদে পুনঃতফসিলের প্রস্তাব পাস করে সেটি অনুমোদনের জন্য কেন্দ্রীয় ব্যাংকে পাঠাত। কেন্দ্রীয় ব্যাংক যাচাই-বাছাইয়ের পর পুনঃতফসিলের সিদ্ধান্ত চূড়ান্ত করত। কিন্তু গত বছরের জুলাইয়ে পুনঃতফসিলের ক্ষমতা ব্যাংকগুলোর হাতে ছেড়ে দিয়ে প্রজ্ঞাপন জারি করে বাংলাদেশ ব্যাংক। প্রজ্ঞাপনটি জারি হওয়ার পর ব্যাংকগুলো নিজেদের খেয়ালখুশিমতো ঋণ পুনঃতফসিলের সুযোগ পায়। কেন্দ্রীয় ব্যাংকের এ ‘উদারতাকেই’ খেলাপি ঋণ পুনঃতফসিলে উল্লম্ফনের প্রধান কারণ হিসেবে দেখছেন সংশ্লিষ্টরা।
আগামী ডিসেম্বরের মধ্যে খেলাপি ঋণ কমিয়ে আনতে চাচ্ছে বাংলাদেশ ব্যাংক। আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) থেকে ঋণপ্রাপ্তির শর্তের মধ্যেও খেলাপি ঋণ কমানোর বিষয়টি রয়েছে। আবার ব্যাংকগুলোও নিজেদের স্বার্থে খেলাপি ঋণ কমানোর চেষ্টা করেছে। সব পক্ষের চাওয়া এক হয়ে যাওয়ায় খেলাপি ঋণ কিছুটা কমেছে। কিন্তু বিপরীতে পুনঃতফসিলকৃত ঋণের পরিমাণ বেড়ে গেছে। বিশেষজ্ঞরা বলছেন, ঋণ পুনঃতফসিলের নীতিমালা আগে বেশ কঠোর ছিল। বাংলাদেশ ব্যাংক কেস-টু-কেস পর্যালোচনা করে সিদ্ধান্ত দিত। নির্দিষ্ট অংকের ডাউন পেমেন্ট পরিশোধ না করলে কোনো ঋণই পুনঃতফসিল হতো না। কিন্তু এখন পরিস্থিতি আরো খারাপ হয়েছে। প্রভাবশালী গ্রাহকরা এখন ডাউন পেমেন্ট না দিয়েও ঋণ পুনঃতফসিল করে নিচ্ছেন। কেন্দ্রীয় ব্যাংক নিজের ক্ষমতা ও দায়িত্ব ব্যাংকগুলোর হাতে তুলে দিয়েছে। ব্যাংকগুলো নিজের ইচ্ছামতো ঋণ পুনঃতফসিল করছে। এতে আপাতদৃষ্টিতে ব্যাংকের ঋণ পরিস্থিতি ভালো দেখালেও দীর্ঘমেয়াদে ভয়াবহ ক্ষতির আশঙ্কা করছেন অর্থনীতিবিদরা।
পুনঃতফসিলকৃত ঋণকে ‘স্ট্রেসড’ বা ‘দুর্দশাগ্রস্ত’ হিসেবে দেখায় আইএমএফ। বাংলাদেশ ব্যাংকের তথ্য পর্যালোচনা করে দেখা যায়, গত বছরের ডিসেম্বরে দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল ১ লাখ ২০ হাজার ৬৫৬ কোটি টাকা। একই সময়ে পুনঃতফসিলকৃত ঋণের স্থিতিও ছিল ২ লাখ ১২ হাজার ৭৮০ কোটি টাকার বেশি। আবার স্বাভাবিক প্রক্রিয়ায় আদায় অযোগ্য হওয়ায় ব্যাংকগুলো ৬৫ হাজার ৩২১ কোটি টাকার ঋণ অবলোপন করেছে। সব মিলিয়ে দেশের ব্যাংক খাতের অন্তত এক-চতুর্থাংশ ঋণ এখন দুর্দশাগ্রস্ত।
২০১২ সালের ২৩ সেপ্টেম্বর পুনঃতফসিলের পূর্ণাঙ্গ নীতিমালা প্রজ্ঞাপন আকারে জারি করে বাংলাদেশ ব্যাংক। পরবর্তী সময়ে দুই দফায় প্রজ্ঞাপন জারি করে ওই নীতিমালার কিছু শর্ত শিথিল করা হয়। বাংলাদেশ ব্যাংকের এ নীতিমালার সুবিধা নিয়ে ২০১২ সালে ৫ হাজার ৫০০ কোটি টাকার খেলাপি ঋণ পুনঃতফসিল করে ব্যাংকগুলো। এর পরের বছর থেকে অস্বাভাবিক হারে বেড়ে যায় ব্যাংকগুলোর ঋণ পুনঃতফসিলের গতি। ২০১৩ সালেই ১৮ হাজার ২০ কোটি টাকার ঋণ পুনঃতফসিলের সুযোগ পান খেলাপি গ্রাহকরা। ঋণ পুনঃতফসিলের স্থিতি বেড়ে দুই লাখ কোটি ছাড়িয়েছে। খেলাপি ঋণ পরিশোধের ব্যবস্থা করতে সাধারণত ব্যাংকগুলো পুনঃতফসিল করে। কিন্তু নমনীয় এ নীতিমালা যে কার্যকর নয় তা বাংলাদেশ ব্যাংকের প্রতিবেদনে উঠে এসেছে। ২০২২ সাল শেষে পুনঃতফসিলকৃত মোট ঋণ স্থিতির ১৯ দশমিক ২ শতাংশ আবারো খেলাপি হয়ে গেছে। এ ধরনের খেলাপি ঋণের পরিমাণ ৪০ হাজার ৮৬০ কোটি টাকা। পুনঃতফসিলের পরও খেলাপি হওয়া ঋণের ৬১ শতাংশই বৃহৎ শিল্পের। এক্ষেত্রে সামনের সারিতে রয়েছে জাহাজ নির্মাণ ও ভাঙা শিল্প, শিল্প খাত এবং তৈরি পোশাক খাত।
ব্যাংক খাতের ব্যবসায়ী তোষণমূলক নীতির কারণে খেলাপি ঋণ বেড়েই যাচ্ছে। অথচ ক্ষুদ্র ও মাঝারি শিল্পের অনেকেই ঋণ পেতে হিমশিম খাচ্ছে। জনবহুল এ দেশে ব্যবসা-বাণিজ্য শক্তিশালী করতে ও অর্থনীতিতে গতিশীলতা আনতে কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প অত্যন্ত গুরুত্বপূর্ণ। গুটিকয়েক বৃহৎ শিল্পপ্রতিষ্ঠান প্রায় সব ব্যাংক থেকে সহজ শর্তে ঋণ নিচ্ছে এবং পুনঃতফসিলের সুযোগ পেয়েও ফেরত দিচ্ছে না। ছোট ব্যবসায়ী ও উদ্যোক্তাদের ঋণ পেতে কাঠখড় পোড়াতে হলেও সহজে ঋণ পেয়ে যাচ্ছে রাঘববোয়ালরা এবং তারা আইনের ফাঁক গলে বেরিয়ে যাচ্ছে। ব্যাংক ও আর্থিক খাতে যে অব্যবস্থাপনা ও ঋণ খেলাপের মচ্ছব চলছে তা দেশের জন্য অশুভ সংকেত। আর্থিক খাতে সুশাসন ও খেলাপিদের জন্য কঠোর নীতি প্রণয়ন জরুরি হয়ে পড়েছে।