এলডিসিভুক্ত দেশ থেকে উন্নয়নশীল অর্থনীতিতে পা দিচ্ছে বাংলাদেশ। এটা যেমন আনন্দের সংবাদ তেমনি উদ্বেগেরও। যুক্তরাষ্ট্র ও ইউরোপে আমরা অনেক কোটা সুবিধা হারাব। আমাদের অর্থনীতি সবল করতে চাইলে রফতানিতে বৈচিত্র্য আনা জরুরি। এজন্য বৃহৎ শিল্পপ্রতিষ্ঠান গড়ে তোলার পাশাপাশি ক্ষুদ্র ও মাঝারি উদ্যোগগুলো চাঙ্গা হওয়া চাই। অর্থনীতির সুসামঞ্জস্যপূর্ণ বিকাশ ও কর্মসংস্থান সৃষ্টিতে এসএমই খাত গুরুত্বপূর্ণ ভূমিকা রাখবে। এ খাতগুলো যাতে ঠিকমতো কার্যক্রম পরিচালনা করতে পারে সেজন্য সঠিক সময়ে ঋণের সহজলভ্যতা জরুরি। এক্ষেত্রে ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান (এনবিএফআই) কার্যকর ভূমিকা রাখতে পারে। কিন্তু এনবিএফআইগুলো যাতে ঠিকভাবে ক্রিয়াশীল থাকতে পারে সেজন্য প্রয়োজনীয় নীতিগত সহায়তার অনুপস্থিতি লক্ষণীয়।
ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠান বা এনবিএফআই হলো এক ধরনের আর্থিক প্রতিষ্ঠান, যারা সম্পূর্ণ ব্যাংকিং লাইসেন্স পায় না বা কোনো জাতীয় বা আন্তর্জাতিক ব্যাংকিং নিয়ন্ত্রক সংস্থার মাধ্যমে নিয়ন্ত্রিত হয় না। ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলো মেয়াদি আমানত সংগ্রহ করে এবং বিভিন্ন মেয়াদে ঋণ বা বিনিয়োগ সেবা প্রদান করে। তবে ব্যাংকের মতো আমানত সংগ্রহ করতে পারে না এবং চাহিবামাত্র আমানতের অর্থ গ্রাহককে ফেরত দিতে পারে না। কারণ এখানে ক্যাশ বা নগদ কাউন্টার সুবিধা থাকে না। তাই এরা মেয়াদ পূর্তিতে বা নির্দিষ্ট সময় পর আমানত পরিশোধ করে। বাংলাদেশের অর্থনৈতিক উত্থানের প্রাথমিক পর্যায়ে এনবিএফআইগুলো গুরুত্বপূর্ণ ভূমিকা পালন করলেও গত এক দশকে নানা কেলেঙ্কারিতে ভাবমূর্তি নষ্ট হয়েছে।
বণিক বার্তায় প্রকাশ, দেশের দুর্বল ব্যাংকের সংকট কাটাতে বাংলাদেশ ব্যাংক যতটা তৎপর তার ছিটেফোঁটাও এনবিএফআইয়ের ক্ষেত্রে দেখা যায় না। কেন্দ্রীয় ব্যাংকের এ ভূমিকাকে বিমাতাসুলভ বলে মনে করছেন খাতসংশ্লিষ্টরা। তারা বলছেন, বাংলাদেশ ব্যাংক নিজেদের দায়িত্ব যথাযথভাবে পালন করলে আর্থিক প্রতিষ্ঠানগুলোয় অনিয়ম হতো না। নিয়ন্ত্রক সংস্থার গাফিলতির কারণেই খাতটি ঘিরে তৈরি হয়েছে সংকট ও সংশয়। এখন সংকট কাটাতে হলে কেন্দ্রীয় ব্যাংককেই এগিয়ে আসতে হবে।
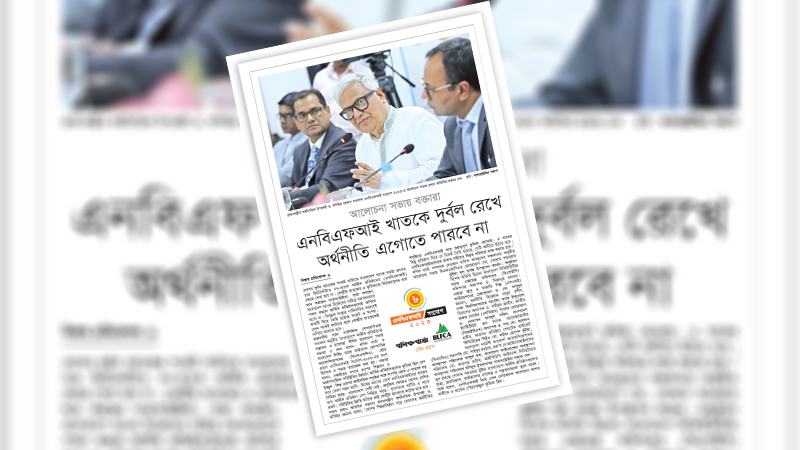
রাজধানীর প্যান প্যাসিফিক সোনারগাঁওয়ে সম্প্রতি অনুষ্ঠিত ‘বাংলাদেশে আর্থিক প্রতিষ্ঠানের সম্ভাবনা ও চ্যালেঞ্জ’ শীর্ষক আলোচনা সভায় বক্তারা এ কথা বলেন। বণিক বার্তা ও বাংলাদেশ লিজিং অ্যান্ড ফাইন্যান্স কোম্পানিজ অ্যাসোসিয়েশনের (বিএলএফসিএ) যৌথ প্রয়াস এনবিএফআই সংযোগ-২০২৩-এর অংশ হিসেবে এ সভার আয়োজন করা হয়। বক্তারা বলেন, নব্বইয়ের দশকে দেশের শিল্পায়ন ও আর্থসামাজিক পরিস্থিতির উন্নয়নে আর্থিক প্রতিষ্ঠানগুলোর ভূমিকা ছিল বেশ উজ্জ্বল। কিন্তু এরপর অর্থনৈতিক সমৃদ্ধির সঙ্গে সংগতি রেখে এ খাতকে বড় করে তোলা সম্ভব হয়নি। বিশ্বের অন্যান্য দেশে এনবিএফআইয়ের কাজের বৈচিত্র্য আছে। বাংলাদেশে সেটি নেই। প্রযুক্তির ক্ষেত্রেও দেশের বেশির ভাগ আর্থিক প্রতিষ্ঠান বেশ পিছিয়ে আছে। সুশাসনের ঘাটতি এ খাতে প্রকট। পরিস্থিতির উন্নতি ঘটাতে তাই কেন্দ্রীয় ব্যাংককে কঠোর হতে হবে। বাংলাদেশ ব্যাংক ও বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) সমন্বয়হীনতার কারণেও ব্যাংকবহির্ভূত আর্থিক খাত ধুঁকছে।
সংশ্লিষ্টরা বলছেন, এনবিএফআই নিয়ে সাম্প্রতিক সময়ে নেতিবাচক সংবাদ এলেও অতীতে এ খাতের গৌরবোজ্জ্বল ভূমিকা ছিল। নব্বইয়ের দশকে দেশে এমন কোনো শিল্পপ্রতিষ্ঠান পাওয়া যেত না যাতে এনবিএফআইয়ের ঋণ যায়নি। ২০০০ সাল পর্যন্ত প্রবৃদ্ধির ধারা অব্যাহত ছিল। দেশে এনবিএফআইগুলো প্রাতিষ্ঠানিক ভেঞ্চার ক্যাপিটাল, প্রেফারেন্স শেয়ার, সিকিউরিটাইজেশন, জিরো কুপন বন্ড, সাপ্লাই চেইন ফাইন্যান্স, গাড়ি ঋণ, সাশ্রয়ী আবাসন ঋণসহ বিভিন্ন নতুন প্রডাক্ট চালু করেছিল। এছাড়া বিকল্প অর্থায়ন হিসেবে লিজিং পণ্যের সূচনা, এসএমই ও নারী উদ্যোক্তা উন্নয়নে অর্থায়ন এবং ছোট শহরগুলোয় ক্ষুদ্র উদ্যোক্তা তৈরিতে এনবিএফআই খাত গুরুত্বপূর্ণ ভূমিকা রেখেছে। পরবর্তী সময়ে ব্যাংকগুলো এসব প্রডাক্ট চালু করে আমাদের অসম প্রতিযোগিতায় ফেলে দিয়েছে। ব্যাংকের তহবিল সংগ্রহের ব্যয় কম। এ কারণে কম সুদে একই ধরনের প্রডাক্টে ঋণ দিতে পারছে। গুটি কয়েক প্রতিষ্ঠানের অপরাধের কারণে পুরো এনবিএফআই খাত চ্যালেঞ্জের মুখে পড়েছে। আমানত তুলে নেয়ার জন্য গ্রাহক একযোগে আসতে শুরু করেছিলেন।
এনবিএফআই খাতের বিদ্যমান চ্যালেঞ্জগুলো চিহ্নিত করার পাশাপাশি সংকট উত্তরণে বেশকিছু সুপারিশও উঠে এসেছে বণিক বার্তা আয়োজিত আলোচনা সভায়। সেখানে বলা হয়, সংকটপূর্ণ আর্থিক প্রতিষ্ঠানগুলোকে পুনর্গঠনের একটি কার্যকর পরিকল্পনা করতে হবে। এক্ষেত্রে আর্থিক অনিয়মে জড়িত স্পন্সর ও পরিচালকদের শেয়ার বাজেয়াপ্ত করা যেতে পারে। স্বনামধন্য দেশী-বিদেশী করপোরেটকে নতুন শেয়ার ইস্যু করার মাধ্যমে পরিচালনায় নিয়ে আসার উদ্যোগ নিতে হবে। ব্যাংক ও আর্থিক প্রতিষ্ঠান থেকে প্রদত্ত ঋণ ও অন্যান্য তহবিলের সুদ মওকুফ করে মূল ঋণকে প্রেফারেন্স শেয়ারে রূপান্তর করা, প্রতিষ্ঠানগুলোয় গচ্ছিত আমানতকে কিস্তির মাধ্যমে পরিশোধ করা, ব্যাংক গ্যারান্টির বিপরীতে কেন্দ্রীয় ব্যাংক থেকে সাশ্রয়ী সুদে দীর্ঘমেয়াদি ঋণ দেয়া, স্বতন্ত্র পরিচালকের সংখ্যা ও কার্যকারিতা বৃদ্ধি, বাংলাদেশ ব্যাংকের পরিদর্শন অধিক কার্যকর করা এবং প্রতিষ্ঠানগুলোর দৈনন্দিন কার্যক্রমে অনাকাঙ্ক্ষিত হস্তক্ষেপ প্রতিরোধে ব্যবস্থাপনা কর্তৃপক্ষের ক্ষমতা বৃদ্ধিসহ বেশকিছু প্রস্তাব তুলে ধরা হয়।
দেশের অর্থনীতিতে গতিশীলতা আনতে চাইলে আর্থিক খাতের অনিয়ম ও দুর্নীতির অবসান ঘটাতে কার্যকর পদক্ষেপ নিতে হবে কেন্দ্রীয় ব্যাংকসহ তদারকি সংস্থাগুলোর। দু-একটা প্রতিষ্ঠানের অসদাচরণ ও লুটপাটের কারণে পুরো এনবিএফআই ভুক্তভোগী হবে তা কাম্য নয়। অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি উদ্যোগের (এমএসএমই) ব্যাপ্তি ছাড়া ১ ট্রিলিয়ন ডলার অর্থনীতি হয়ে ওঠার সরকারি লক্ষ্যমাত্রা পূরণ সম্ভবপর নয়। অর্থনীতির নতুন নতুন সুযোগগুলো কাজে লাগাতে চাইলে ব্যাংক খাতে কেন্দ্রীয় ব্যাংক ও সরকার যেভাবে সহায়তা দিচ্ছে এনবিএফআই খাতকেও সেভাবে সহায়তা দিয়ে সবল হতে সাহায্য করতে হবে।