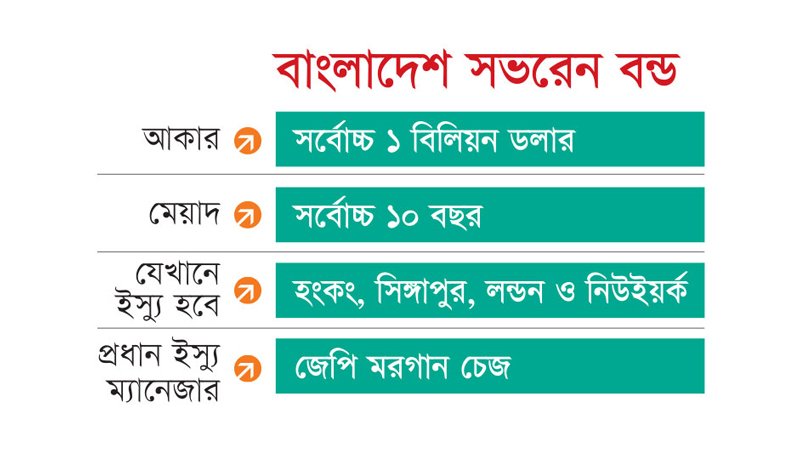
আন্তর্জাতিক পুঁজিবাজার থেকে বৈদেশিক মুদ্রায় দীর্ঘমেয়াদি অর্থায়ন সংগ্রহের উদ্যোগ নিয়েছে সরকার। এ লক্ষ্যে সর্বোচ্চ ১০০ কোটি ডলার বা ১ বিলিয়ন ডলারের বাংলাদেশ সভরেন বন্ড (সার্বভৌম বন্ড) ইস্যুর নীতিগত সিদ্ধান্ত নেয়া হয়েছে। সিঙ্গাপুর, হংকং, লন্ডন ও নিউইয়র্কের আন্তর্জাতিক আর্থিক বাজারে এ বন্ড ছাড়ার পরিকল্পনা রয়েছে। এর মূল ইস্যু ব্যবস্থাপক হিসেবে কাজ করবে যুক্তরাষ্ট্রভিত্তিক বহুজাতিক আর্থিক প্রতিষ্ঠান জেপি মরগান চেজ। বন্ডটির আইনি কাঠামো প্রণয়ন, আন্তর্জাতিক ক্রেডিট রেটিং গ্রহণ এবং ইস্যু ব্যবস্থাপকের সঙ্গে চুক্তি সম্পাদনের প্রক্রিয়া নিয়ে বর্তমানে কাজ করছে অর্থ মন্ত্রণালয়ের অর্থ বিভাগ।
সার্বভৌম বন্ড মূলত আন্তর্জাতিক বাজার থেকে বৈদেশিক মুদ্রায় কোনো দেশের সরকারের ঋণ সংগ্রহের একটি মাধ্যম। এ বন্ডে বিনিয়োগের মাধ্যমে আন্তর্জাতিক বিনিয়োগকারীরা সংশ্লিষ্ট সরকারকে নির্দিষ্ট মেয়াদের জন্য অর্থ ধার দেন। বিনিময়ে চুক্তি অনুযায়ী নির্ধারিত সুদ এবং মেয়াদ শেষে মূল অর্থ ফেরত পান। ফলে বাংলাদেশের এ উদ্যোগ কেবল বৈদেশিক অর্থায়ন সংগ্রহের বিষয় নয়, বরং আন্তর্জাতিক ঋণবাজারে দেশের প্রবেশাধিকার, ঋণযোগ্যতা ও বিনিয়োগকারীদের আস্থারও একটি গুরুত্বপূর্ণ পরীক্ষা হতে যাচ্ছে বলে মনে করেন বিশ্লেষকরা।
সার্বভৌম বন্ড ইস্যুর বিষয়ে গত অক্টোবরে অর্থ বিভাগের পক্ষ থেকে প্রধানমন্ত্রী তারেক রহমানের কাছে একটি সারসংক্ষেপ উপস্থাপন করা হয়। সেটি অনুমোদন দেয়ার পর বন্ড ইস্যুর প্রস্তুতিমূলক কার্যক্রম শুরু করেছে অর্থ বিভাগ। বন্ডটির মেয়াদ নির্ধারণ করা হয়েছে সর্বোচ্চ ১০ বছর। বাংলাদেশ এর আগে আন্তর্জাতিক বাজারে এ ধরনের বন্ড ইস্যু করেনি। ফলে বন্ডটির কোনো পূর্বনির্ধারিত ইল্ড রেট বা সুদের হারের নজির নেই। ইস্যু ব্যবস্থাপক জেপি মরগান চেজের সঙ্গে আলোচনার ভিত্তিতেই এর সুদের হার নির্ধারণ করা হবে।
অর্থ বিভাগের কর্মকর্তারা বলছেন, আন্তর্জাতিক বাজারে বাংলাদেশের প্রথম সার্বভৌম বন্ড ইস্যুর মাধ্যমে বৈদেশিক মুদ্রায় দীর্ঘমেয়াদি অর্থায়নের একটি নতুন উৎস তৈরি হবে। একই সঙ্গে আন্তর্জাতিক বিনিয়োগকারীদের কাছে দেশের ঋণ গ্রহণের সক্ষমতা, অর্থনৈতিক সম্ভাবনা এবং ঋণ পরিশোধের বিশ্বাসযোগ্যতা তুলে ধরার সুযোগ তৈরি হবে। তবে বন্ড ইস্যুর সাফল্য ও এর মাধ্যমে সংগৃহীত অর্থের ব্যয় অনেকাংশেই নির্ভর করবে আন্তর্জাতিক আর্থিক বাজারের পরিস্থিতির ওপর। বিশেষ করে যুক্তরাষ্ট্রের মূল্যস্ফীতির গতিপ্রকৃতি ও নীতি সুদহারের পরিবর্তন এক্ষেত্রে গুরুত্বপূর্ণ ভূমিকা রাখবে। এসব বিষয় বিবেচনায় নিয়েই বন্ড ইস্যুর উপযুক্ত সময় নির্ধারণ করা হবে।
সার্বভৌম বন্ড ইস্যুর ক্ষেত্রে আন্তর্জাতিক ক্রেডিট রেটিং সংস্থাগুলোর মূল্যায়ন বিশেষ গুরুত্ব বহন করে। কারণ বাংলাদেশের ঋণ পরিশোধের সক্ষমতা ও ঝুঁকি বিবেচনা করেই আন্তর্জাতিক বিনিয়োগকারীরা এ বন্ডে বিনিয়োগের সিদ্ধান্ত নেবেন। এ মূল্যায়নে দেশের সামষ্টিক অর্থনৈতিক পরিস্থিতি, বৈদেশিক মুদ্রার রিজার্ভ, লেনদেনের ভারসাম্য, সরকারি ঋণের বোঝা, রাজস্ব আহরণের সক্ষমতা এবং বৈদেশিক ঋণ পরিশোধের সামর্থ্য গুরুত্বপূর্ণ বিবেচ্য হয়ে উঠবে। আন্তর্জাতিক তিন ঋণমান নির্ধারণী সংস্থার মধ্যে মুডি’স গত সেপ্টেম্বরে বাংলাদেশের ক্রেডিট রেটিংয়ের ভবিষ্যৎ পূর্বাভাস (আউটলুক) নেতিবাচক থেকে স্থিতিশীল অবস্থানে উন্নীত করেছে। তবে এসঅ্যান্ডপি ও ফিচ রেটিংসের মূল্যায়নে বাংলাদেশের ভবিষ্যৎ অর্থনৈতিক পূর্বাভাস এখনো নেতিবাচক। এর পাশাপাশি আন্তর্জাতিক বাজারে বন্ডটির সুদহার বা ইল্ড কত হবে, সেটিও সরকারের জন্য বড় বিবেচনার বিষয়।
অর্থ বিভাগের কর্মকর্তারা বলছেন, যুক্তরাষ্ট্রের মূল্যস্ফীতি ও ফেডারেল রিজার্ভের নীতি সুদহারের পরিবর্তন আন্তর্জাতিক বন্ডবাজারে অর্থায়নের ব্যয় নির্ধারণে গুরুত্বপূর্ণ প্রভাব ফেলে। যুক্তরাষ্ট্রে সুদহার বেশি থাকলে বিনিয়োগকারীরা তুলনামূলক নিরাপদ সম্পদে বিনিয়োগ করেই বেশি মুনাফা পাওয়ার সুযোগ পান। ফলে বাংলাদেশের মতো উদীয়মান অর্থনীতির দেশগুলোর জন্য আন্তর্জাতিক বাজার থেকে তুলনামূলক কম সুদে অর্থ সংগ্রহ কঠিন হয়ে পড়ে। বিপরীতে বৈশ্বিক সুদহার কমতে শুরু করলে বন্ড ইস্যুর ব্যয় কমানোর সুযোগ তৈরি হয়।
সংশ্লিষ্ট কর্মকর্তারা আরো জানান, বন্ড ইস্যুর আইনি প্রক্রিয়া সম্পন্ন, আন্তর্জাতিক ক্রেডিট রেটিং গ্রহণ এবং ইস্যু ব্যবস্থাপকের সঙ্গে প্রয়োজনীয় চুক্তি চূড়ান্ত হওয়ার পর বৈশ্বিক বাজার পরিস্থিতি পর্যালোচনা করে বন্ড ছাড়ার সময় নির্ধারণ করা হবে। তবে চূড়ান্তভাবে বন্ড ইস্যুর আগে সম্ভাব্য সুদহার, আন্তর্জাতিক বিনিয়োগকারীদের আগ্রহ ও চাহিদা এবং সরকারের দীর্ঘমেয়াদে ঋণ পরিশোধের সক্ষমতা সতর্কতার সঙ্গে বিবেচনায় নিতে হবে।
অর্থ বিভাগের সাবেক সিনিয়র সচিব মাহবুব আহমেদ বণিক বার্তাকে বলেন, ‘আন্তর্জাতিক বাজারে সার্বভৌম বন্ড ইস্যুর ক্ষেত্রে এর শর্ত, সুদহার ও অর্থ ব্যবহারের উদ্দেশ্য অত্যন্ত গুরুত্বপূর্ণ। দুই বছর আগের তুলনায় বাংলাদেশের বৈদেশিক মুদ্রার রিজার্ভ পরিস্থিতির উন্নতি হলেও আন্তর্জাতিক অর্থবাজারে অস্থিরতা এবং ডলারের বিনিময় হার বৃদ্ধির প্রবণতা রয়েছে। ফলে এ ধরনের বন্ড ইস্যুতে সুদহার ও বিনিময় হার—দুই ধরনের ঝুঁকিই বিবেচনায় নিতে হবে। বন্ডের শর্ত ও কাঠামোর ওপরই এর প্রকৃত অর্থায়ন ব্যয় নির্ভর করবে। এ অর্থ কোন কাজে ব্যবহার করা হবে এবং উন্নয়ন সহযোগীদের কাছ থেকে পাওয়া ঋণের তুলনায় এর ব্যয় কতটা সাশ্রয়ী হবে, সেটিও বিশ্লেষণ করা জরুরি।’
তিনি আরো বলেন, ‘যুক্তরাষ্ট্র ও ইউরোপের বিনিয়োগকারীরা নিজস্ব দেশের নিরাপদ আর্থিক সম্পদে বিনিয়োগ করে যে মুনাফা পান, বাংলাদেশের বন্ডে বিনিয়োগের ক্ষেত্রে তার চেয়ে বেশি রিটার্ন প্রত্যাশা করবেন। তাই তাদের আকৃষ্ট করতে কতটা বাড়তি সুদ দিতে হবে এবং তা বাংলাদেশের জন্য কতটা সুবিধাজনক হবে, সেটি হিসাব করে দেখা প্রয়োজন। সব দিক বিবেচনায় অভিজ্ঞ বিশেষজ্ঞদের পরামর্শে বন্ডের শর্ত, সুদহার ও ইস্যুর উপযুক্ত সময় নির্ধারণ করে সিদ্ধান্ত নেয়া উচিত।’
চলতি বছরের ফেব্রুয়ারিতে বিএনপি সরকার ক্ষমতা গ্রহণের পর বিভিন্ন ধরনের সামাজিক নিরাপত্তা কর্মসূচি গ্রহণ করে, যাতে বাড়তি অর্থের চাহিদা তৈরি হয়। নির্বাচনী প্রতিশ্রুতি বাস্তবায়নে চলতি ২০২৬-২৭ অর্থবছরের জন্য ৯ লাখ ৩৮ হাজার কোটি টাকার রেকর্ড বাজেটের বিপরীতে প্রায় ৭ লাখ কোটি টাকার রাজস্ব আহরণের উচ্চ লক্ষ্যমাত্রা নির্ধারণ করা হয়েছে। অর্থনৈতিক কর্মকাণ্ডের ধীরগতিতে কাঙ্ক্ষিত হারে রাজস্ব আসছে না। চাপ বাড়ছে বৈদেশিক লেনদেনের ভারসাম্যে। এর সঙ্গে জ্বালানি আমদানির অস্বাভাবিক ব্যয় বৃদ্ধি ও ভর্তুকি, সরকারি কর্মচারীদের বর্ধিত বেতন-ভাতা এবং বড় প্রকল্পে সরকারি অর্থায়নের দায় ব্যয় বাড়াচ্ছে। এর ফলে চলতি অর্থবছরের প্রথম প্রান্তিকেই বাজেট অর্থায়নে দেখা দিয়েছে টানাপড়েন।
অন্যদিকে বিদেশী উন্নয়ন সহযোগীদের কাছ থেকেও প্রতিশ্রুত অর্থায়নের বিপরীতে পর্যাপ্ত অর্থ ছাড় হচ্ছে না। চলতি অর্থবছরের প্রথম প্রান্তিকে (জুলাই-সেপ্টেম্বর) ১২৭ কোটি ডলারের অর্থায়ন প্রতিশ্রুতির বিপরীতে ছাড় হয়েছে মাত্র ৬৬ কোটি ডলার। অথচ একই সময়ে সরকারকে পরিশোধ করতে হয়েছে ১৩৫ কোটি ডলারের বিদেশী ঋণ। অর্থাৎ নতুন অর্থ ছাড়ের তুলনায় ঋণ পরিশোধেই বেশি বৈদেশিক মুদ্রা ব্যয় করতে হয়েছে। এ অবস্থায় বাড়তি অর্থায়ন চাহিদা পূরণে দাতাদের পাশাপাশি আন্তর্জাতিক বাজার থেকে সার্বভৌম বন্ড ইস্যুর মাধ্যমে অর্থ সংগ্রহ করতে চাইছে সরকার।
সার্বভৌম বন্ডের মাধ্যমে আন্তর্জাতিক বাজার থেকে অর্থ সংগ্রহে করে পরবর্তী সময়ে বড় ধরনের ঋণ ঝুঁকিতে পড়ার উদাহরণও রয়েছে। দক্ষিণ এশিয়ার দেশ শ্রীলংকা ২০০৭ সাল থেকে আন্তর্জাতিক পুঁজিবাজার থেকে অর্থ সংগ্রহের জন্য নিয়মিত সার্বভৌম বন্ড ইস্যু করা শুরু করে। দেশটির আয়ের চেয়ে ব্যয় বেশি হওয়ায় ঘাটতি মেটাতে তারা এ বন্ডের ওপর অতিমাত্রায় নির্ভরশীল হয়ে পড়ে। বাণিজ্যিক বাজার থেকে নেয়া এ সার্বভৌম বন্ডগুলোর সুদহার ছিল দ্বিপক্ষীয় বা বহুপক্ষীয় সংস্থা (যেমন এশীয় উন্নয়ন ব্যাংক বা বিশ্বব্যাংক) থেকে নেয়া সাধারণ ঋণের তুলনায় অনেক বেশি। ফলে দেশটিকে ঋণের সুদ মেটাতে গিয়ে বড় চাপের মুখে পড়তে হয়। শ্রীলংকার মোট বৈদেশিক ঋণের একটি বড় অংশই ছিল এ আন্তর্জাতিক সার্বভৌম বন্ড বাবদ (যা প্রায় সাড়ে ১২ বিলিয়ন মার্কিন ডলার ছাড়িয়েছিল)। এ ঋণের সুদ ও আসল পরিশোধ করতে গিয়ে দেশটির বৈদেশিক মুদ্রার মজুদ বা রিজার্ভ দ্রুত কমে যায়। ২০১৯ সালের বড় আকারের কর হ্রাস, কভিড-১৯ মহামারী এবং পর্যটন খাত ধাক্কা খাওয়ার কারণে শ্রীলংকার বৈদেশিক মুদ্রা আয়ের উৎসগুলো সংকুচিত হয়ে পড়ে। একপর্যায়ে ২০২২ সালের এপ্রিল মাসে দেশটি তার বৈদেশিক ঋণের অর্থ পরিশোধ করতে ব্যর্থ হয় এবং ইতিহাসে প্রথমবারের মতো নিজেদের দেউলিয়া ঘোষণা করে।
সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন মনে করেন, সার্বভৌম বন্ড ইস্যু সফল হলে সরকারের অর্থায়নের উৎস বাড়বে। একই সঙ্গে উন্নয়ন প্রকল্পে দীর্ঘমেয়াদি তহবিল সংগ্রহ এবং আন্তর্জাতিক বিনিয়োগকারীদের কাছে দেশের পরিচিতি ও বিশ্বাসযোগ্যতা তৈরির সুযোগ হবে। ভবিষ্যতে বেসরকারি প্রতিষ্ঠানগুলোরও আন্তর্জাতিক বাজার থেকে অর্থ সংগ্রহের ক্ষেত্রে এটি একটি মানদণ্ড তৈরি করতে পারে। তবে সার্বভৌম বন্ডকে সহজ বা স্বল্পব্যয়ের ঋণ হিসেবে দেখার সুযোগ নেই। বৈদেশিক মুদ্রায় ঋণ নেয়ায় টাকার অবমূল্যায়ন হলে সুদ ও আসল পরিশোধের ব্যয় বেড়ে যাবে। এছাড়া আন্তর্জাতিক সুদের হার, দেশের ঋণমান এবং বিনিয়োগকারীদের আস্থার ওপরও ঋণের ব্যয় নির্ভর করবে।
বণিক বার্তাকে এ অর্থনীতিবিদ বলেন, ‘বন্ডের অর্থ কোন কাজে ব্যবহার করা হবে, তা আগে থেকেই স্পষ্ট করতে হবে। এ অর্থ উৎপাদনশীল প্রকল্পে বিনিয়োগ করা এবং ঋণ ব্যবস্থাপনায় স্বচ্ছতা নিশ্চিত করা জরুরি। চলতি ব্যয় মেটাতে এ অর্থ ব্যবহার করা উচিত নয়। ঋণের পরিমাণ, মেয়াদ ও মুদ্রা সতর্কতার সঙ্গে নির্ধারণের পাশাপাশি সরকারকে নিয়মিত ঋণঝুঁকির তথ্য প্রকাশ করতে হবে।’
সার্বভৌম বন্ডে আন্তর্জাতিক বিনিয়োগকারীদের আগ্রহ তৈরি এবং মেয়াদ শেষে আসল ও সুদ পরিশোধের সক্ষমতার ক্ষেত্রে মুদ্রা বিনিময় হারের স্থিতিশীলতাও গুরুত্বপূর্ণ ভূমিকা রাখবে। ২০২৪ সালের আগস্টে আওয়ামী লীগ সরকারের পতনের পর থেকে প্রায় দেড় বছর আন্তঃব্যাংক বাজারে ডলারের বিনিময় হার ১২১ থেকে ১২২ টাকা ৩০ পয়সার মধ্যে স্থিতিশীল ছিল। তবে সাম্প্রতিক সময়ে মধ্যপ্রাচ্যে যুক্তরাষ্ট্র ও ইরানের সংঘাতের প্রভাবে জ্বালানির দাম অস্বাভাবিক বেড়েছে। এতে বাংলাদেশের জ্বালানি আমদানি ব্যয়ও দ্বিগুণ হয়েছে। ফলে ডলারের চাহিদা বাড়ার পাশাপাশি এর বিনিময় হারেও তৈরি হয়েছে ঊর্ধ্বমুখী চাপ। এ অবস্থায় সার্বভৌম বন্ড ইস্যুর আগে সামনের মাসগুলোতে ডলারের বিপরীতে টাকার মূল্যমান স্থিতিশীল রাখা বেশ গুরুত্বপূর্ণ।
অবশ্য সার্বভৌম বন্ড ছাড়ার বিষয়টি এখনো অবগত নন বলে জানান বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান। বণিক বার্তাকে তিনি বলেন, ‘আন্তর্জাতিক বাজারে বন্ড ছাড়ার আগে নিশ্চয় অনেক আলোচনা-পর্যালোচনা হবে। এক্ষেত্রে দেশের অর্থনৈতিক সামগ্রিক পরিস্থিতি আমলে নেয়া হবে। ২০২৪ সালে যখন আমরা পুরোপুরি বাজারনির্ভর বিনিময় হার চালু করি, তখন ধারণা করা হয়েছিল ডলারের দাম অনেক বেড়ে যাবে। কিন্তু পরবর্তী সময়ে দেখা গেছে, ডলারের দর না বেড়ে উল্টো টাকা শক্তিশালী হয়েছে। এখন বৈশ্বিক যুদ্ধ পরিস্থিতি ও স্পট মার্কেট থেকে উচ্চ দরে জ্বালানি তেল কেনার কারণে আমরা চাপে আছি। এ কারণে ডলারের দর কিছুটা ঊর্ধ্বমুখী। তবে যুদ্ধ থেমে গেলে বিনিময় হারও পুরোপুরি স্বাভাবিক হয়ে যাবে বলেই আমরা মনে করছি।’