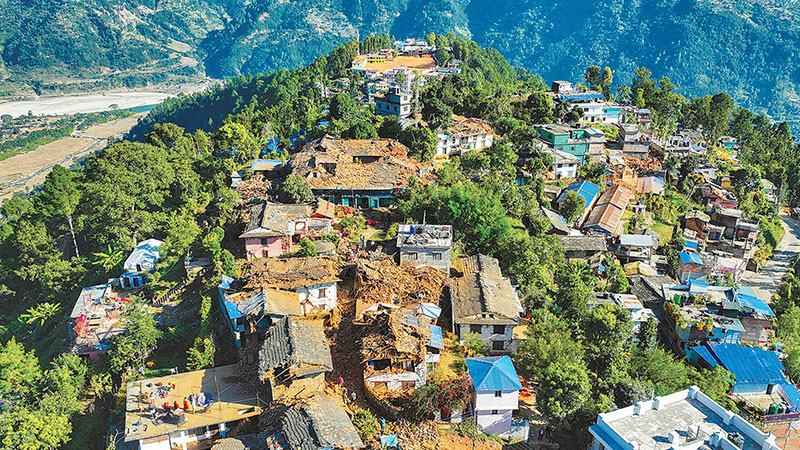
জলবায়ু পরিবর্তনের কারণে প্রাকৃতিক দুর্যোগ আরো বাড়ছে। বিভিন্ন দেশের সরকার অর্থনৈতিক ক্ষয়ক্ষতি কমাতে বীমা খাতকে আরো প্রসারিত করতে চাচ্ছে। কারণ একটি প্রতিবেদনে দেখা যায়, গত দশকে এশিয়া ও লাতিন আমেরিকার ৮০ শতাংশের বেশি ক্ষয়ক্ষতি বীমার আওতার বাইরে ছিল।
প্রাকৃতিক দুর্যোগের পর সাধারণত অবকাঠামো পুনর্নির্মাণে জনসাধারণের অর্থ ব্যবহার করা হয়। তবে কিছু আর্থিক প্রতিষ্ঠানের কর্মকর্তা পরামর্শ দেন, ব্যক্তিগত অর্থনৈতিক ক্ষতি বীমার মাধ্যমে পরিশোধ করা উচিত।
বিশ্বব্যাপী প্রায় ২০০টি অঞ্চলের বীমা সুপারভাইজার ও নিয়ন্ত্রকদের সমন্বয়ে গঠিত ইন্টারন্যাশনাল অ্যাসোসিয়েশন অব ইন্স্যুরেন্স সুপারভাইজার (আইএআইএস)। বর্তমানে টোকিওতে এ সংস্থার বার্ষিক সম্মেলন চলছে। এ সম্মেলনে বীমা খাতের দুর্বলতা নিয়ে আলোচনা হচ্ছে। বিশেষ করে প্রাকৃতিক দুর্যোগ থেকে উদ্ভূত অর্থনৈতিক ক্ষতি উত্তরণের উপায় খোঁজা হচ্ছে।
সুইস রি গ্রুপের প্রতিবেদনে দেখানো হয়েছে, ২০১৩-২২ পর্যন্ত প্রাকৃতিক দুর্যোগে সৃষ্ট এশিয়ার ৮৫ ও লাতিন আমেরিকার ৮৩ শতাংশ অর্থনৈতিক ক্ষতি বীমার আওতায় পড়েনি। উন্নয়নশীল দেশগুলোয় নাগরিকদের মধ্যে কম বীমা করার কারণে প্রায়ই প্রাকৃতিক দুর্যোগে আর্থিক ক্ষতির মুখে পড়তে দেখা যায়।
এমনকি উন্নত দেশগুলোয় যেখানে ব্যক্তিগত বীমা ব্যাপক, সেখানেও নদী বা উপকূলের কাছাকাছি উচ্চ ঝুঁকিপূর্ণ এলাকায় বীমার কাভারেজ পাওয়া কঠিন। বিশেষ করে মার্কিন যুক্তরাষ্ট্রের ফ্লোরিডা রাজ্যের কথা বলা যায়। এখানে ঘন ঘন ঘূর্ণিঝড় হারিকেন আঘাত হানে। এ অঞ্চলে ২০২২ সালে বাড়ির বীমা প্রিমিয়াম তিন গুণ বেড়েছে।
বীমা সদস্যদের মধ্যে পারস্পরিক সহায়তা নীতির ওপর ভিত্তি করে। তবে ক্রমবর্ধমান ঝুঁকিগুলো মোকাবেলা করার জন্য ব্যক্তিগত বীমার সীমাবদ্ধতা রয়েছে। আইএআইএসের নভেম্বরের একটি প্রতিবেদন অনুসারে, বীমা কোম্পানিগুলোর অগ্রাধিকার ইস্যুতে কিছু ফাঁকফোকর রয়েছে। বীমা সুপারভাইজাররা যে পাঁচটি ক্ষেত্রের কথা বলেন, এগুলো তাদের কর্মপরিধিকে সংকুচিত করতে পারে।
প্রতিবেদনটিতে বীমা খাতে সাধারণ মানুষের অংশগ্রহণকে উৎসাহিত করা হয়। এর মাধ্যমে মূলত একটি কার্যকর নিয়ন্ত্রক এবং তদারকি পরিবেশের নিশ্চয়তা চাওয়া হয়। প্রতিবেদনে আরো বলা হয়, নতুন প্রযুক্তির ব্যবহার বীমা খাতের বিকাশকে সহজতর করতে পারে। যেমন প্যারামেট্রিক বীমা। এটা ক্ষয়ক্ষতির ওপর ভিত্তি করে স্বয়ংক্রিয়ভাবে বীমা পরিশোধ করে। একটি উন্নত অর্থনৈতিক ব্যবস্থা গড়তে চাইলে প্রাকৃতিক দুর্যোগকে বীমার আওতায় আনার প্রয়োজনীয়তা রয়েছে। যেমন ফ্রান্সে ব্যক্তিগত বাড়ি কেনার সময় বীমা বাধ্যতামূলক। প্রতিবেদনটিতে ঝুঁকি ভাগাভাগি করে নিতে বেসরকারি খাত এবং সরকারি সংস্থাগুলোর মধ্যে আলোচনার ওপর গুরুত্ব দেয়া হয়েছে।
বীমা খাতে এশিয়ায় সরকারি-বেসরকারি সহযোগিতার একটি মডেল হলো সাউথইস্ট এশিয়া ডিজাস্টার রিস্ক ইন্স্যুরেন্স ফ্যাসিলিটি (এসএডিআরআইএফ)। এ প্রতিষ্ঠানের লক্ষ্য দক্ষিণ-পূর্ব এশিয়ার দুর্যোগ ঝুঁকিগুলো বীমা সুবিধার আওতায় আনা।
এসএডিআরআইএফ কাঠামোটি বীমা কোম্পানিগুলোয় ব্যক্তিগত ঝুঁকি স্থানান্তর করে। ২০২১ সালে এটি বন্যার ক্ষতিপূরণে লাওস সরকারকে বীমা প্রদান করা শুরু করে।
ক্রমবর্ধমান অগ্নি বীমা প্রিমিয়াম জাপানে পরিবারের বাজেটের ওপর চাপ বাড়াচ্ছে। নন-লাইফ ইন্স্যুরেন্স ইন্ডাস্ট্রিও চ্যালেঞ্জগুলো সম্পর্কে সচেতন। জাপানে বীমা নিয়ে সচেতনতামূলক প্রচার লক্ষ করা যায়। ২০২৪ অর্থবছর থেকে পৌরসভা বন্যা বীমার জন্য বীমা প্রিমিয়াম সামঞ্জস্য করবে।
আইএআইএস উন্নয়নশীল দেশগুলোর কর্তৃপক্ষের সঙ্গে অভিজ্ঞতা ভাগাভাগি করে নেয়ার দিকে নজর দিচ্ছে। কারণ এসব দেশে অভিজ্ঞতার অভাব রয়েছে। এটি অর্থনৈতিক ও উন্নয়ন সংস্থার মতো অন্যান্য গোষ্ঠীর সঙ্গে সহযোগিতা জোরদার করার পরিকল্পনা করছে।
সম্প্রতি জি৭ভুক্ত দেশের অর্থমন্ত্রী ও কেন্দ্রীয় ব্যাংকের গভর্নরদের বৈঠকে একটি যৌথ বিবৃতিতে বীমা খাতের ফাঁকফোকর এবং সরকারি-বেসরকারি খাতের মধ্যে সহযোগিতা বাড়ানোর গুরুত্ব দেয়া হয়েছে।
সংযুক্ত আরব আমিরাতে নভেম্বরের শেষে শুরু হওয়া জাতিসংঘের কপ২৮ জলবায়ু পরিবর্তন সম্মেলনে এসব নিয়ে বিশদ আলোচনা হবে বলে আশা করা হচ্ছে।