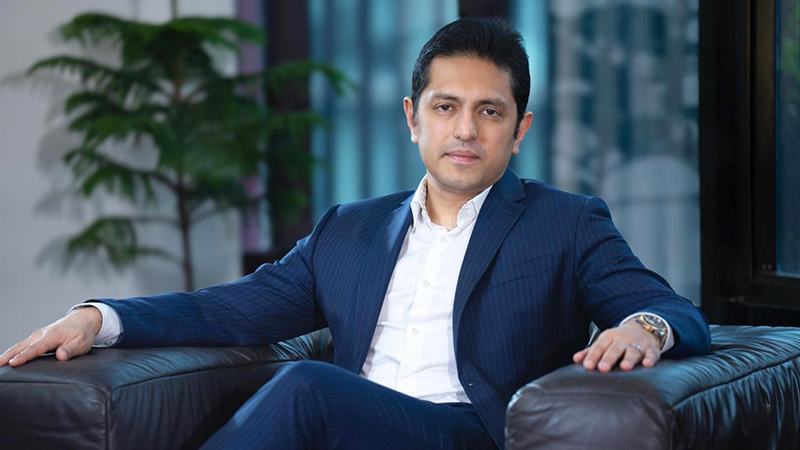
তিনি দেশের অন্যতম শীর্ষ রফতানিকারক প্রতিষ্ঠান অনন্ত গ্রুপ লিমিটেডেরও চেয়ারম্যান। ব্যবসার পাশাপাশি বিমান বাংলাদেশ এয়ারলাইনসের পরিচালক এবং বাংলাদেশ ইকোনমিক জোন ইনভেস্টরস অ্যাসোসিয়েশনের (বেজিয়া) ভাইস চেয়ারম্যান হিসেবে শিল্প উন্নয়নে কাজ করছেন। এর আগে তিনি বাংলাদেশ গার্মেন্টস ম্যানুফ্যাকচারার্স অ্যান্ড এক্সপোর্টার্স অ্যাসোসিয়েশনের (বিজিএমইএ) পরিচালক হিসেবেও দায়িত্ব পালন করেছেন। ইউসিবি ৪৩তম প্রতিষ্ঠাবার্ষিকী উপলক্ষে দেশের ব্যাংক খাতের নানা দিক নিয়ে বণিক বার্তার সঙ্গে কথা বলেছেন ব্যাংকটির চেয়ারম্যান
ইউসিবি ৪৩তম প্রতিষ্ঠাবার্ষিকী উদযাপন করছে। ব্যাংকের এ অগ্রযাত্রাকে আপনি কীভাবে দেখেন? আগামী দশকে ইউসিবিকে দেশের অন্যতম সেরা আর্থিক প্রতিষ্ঠান হিসেবে গড়ে তুলতে আপনার পরিকল্পনা কী?
৪৩ বছর পূর্ণ করা শুধু একটি অর্জন নয়, এটি আমাদের প্রতি মানুষের গভীর আস্থার প্রতীক। আমরা একটি প্রচলিত ব্যাংক থেকে সুশাসনভিত্তিক, আধুনিক এবং প্রযুক্তিনির্ভর আর্থিক প্রতিষ্ঠানে পরিণত হয়েছি। তবে ব্যাংক খাত দ্রুত পরিবর্তিত হচ্ছে। আগামী তিন বছরের মধ্যে আমাদের লক্ষ্য হলো শেয়ারহোল্ডারদের ভালো মুনাফা দেয়া, গ্রাহকদের আস্থা আরো বাড়ানো, সেবার মান উন্নত করা, ডিজিটাল ব্যাংকিংয়ে নেতৃত্ব দেয়া এবং টেকসই প্রবৃদ্ধির মাধ্যমে ইউসিবিকে দেশের শীর্ষ ব্যাংকগুলোর মধ্যে নিয়ে যাওয়া।
আগামী ১০ বছরে আমরা শুধু ব্যাংকের আকার বাড়াতে চাই না, বরং এর মান ও উৎকর্ষ আরো উন্নত করতে চাই। আমরা চাই, গ্রাহকসেবা ও নৈতিক ব্যাংকিংয়ের ক্ষেত্রে ইউসিবি পুরো দক্ষিণ এশিয়ায় একটি আদর্শ প্রতিষ্ঠান হিসেবে পরিচিত হোক। প্রবৃদ্ধি গুরুত্বপূর্ণ, কিন্তু মানুষের বিশ্বাসই আমাদের সবচেয়ে বড় সম্পদ।
ব্যাংক খাত (বিএবি) এবং রফতানি খাত (বিজিএমইএ)—উভয় ক্ষেত্রেই আপনার নেতৃত্বের অভিজ্ঞতা রয়েছে। আপনার মতে, দেশের প্রবৃদ্ধি বাড়াতে এবং বিশেষ করে খেলাপি ঋণের সমস্যা সমাধানে ব্যাংকগুলোর কী ভূমিকা থাকা উচিত?
বাংলাদেশ এখন অর্থনৈতিকভাবে একটি গুরুত্বপূর্ণ সময়ে রয়েছে। ব্যাংক ও উৎপাদন খাতের সঙ্গে কাজ করার অভিজ্ঞতা থেকে আমি দেখছি, বৈশ্বিক অনিশ্চয়তা থাকলেও আমাদের সবচেয়ে বড় শক্তি হলো শক্তিশালী রফতানি খাত, উদ্যমী উদ্যোক্তা সমাজ এবং বিশাল তরুণ কর্মক্ষম জনগোষ্ঠী। এ শক্তিগুলোকে কাজে লাগাতে ব্যাংকগুলোকে শুধু ঋণদাতা হিসেবে কাজ করলে হবে না; শিল্পের আধুনিকায়ন, রফতানি পণ্যের বৈচিত্র্য বৃদ্ধি, এসএমই খাতের উন্নয়ন এবং নতুন উদ্যোক্তাদের সহযোগিতায় ব্যাংকগুলোকে কৌশলগত অংশীদারের ভূমিকা নিতে হবে। একই সঙ্গে খেলাপি ঋণ আদায়ের প্রক্রিয়াও কার্যকর ও টেকসই করতে হবে। বড় ঋণখেলাপিদের বিরুদ্ধে কঠোর ব্যবস্থা, আর্থিক অনিয়মের মাধ্যমে অর্জিত সম্পদ ও শেয়ার বাজেয়াপ্ত করা, দ্রুত বিচার নিশ্চিত করতে বিশেষ আর্থিক আদালত গঠন এবং একটি কেন্দ্রীয় অ্যাসেট ম্যানেজমেন্ট কোম্পানি প্রতিষ্ঠা এখন সময়ের দাবি।
ঋণ জালিয়াতি ও অর্থ পাচারের সঙ্গে জড়িত সম্পদ ফিরিয়ে আনতেও দৃশ্যমান অগ্রগতি দরকার। পাচার হওয়া অর্থের ওপর আইনি অধিকার প্রতিষ্ঠার ক্ষেত্রে ইউসিবি প্রথম ব্যাংক হিসেবে বাস্তব অগ্রগতি দেখিয়েছে। খেলাপি ঋণ আদায়ে আমরা কোনো ধরনের আপস করব না।
বর্তমান অর্থনৈতিক পরিস্থিতি আপনি কীভাবে দেখছেন? টেকসই প্রবৃদ্ধির জন্য ব্যাংক খাতের বাইরে কী ধরনের পরিবর্তন প্রয়োজন?
বাংলাদেশের অর্থনীতির মূল লক্ষ্য হওয়া উচিত কর্মসংস্থান সৃষ্টি এবং উৎপাদনমুখী প্রবৃদ্ধি। আমাদের বিশাল তরুণ জনগোষ্ঠীকে এখনই কাজে লাগাতে হবে, যাতে ভবিষ্যতে এ জনসংখ্যা বোঝা হয়ে না দাঁড়ায়। পেশাদার ব্যবস্থাপনায় পরিচালিত শিল্প পার্ক, অর্থনৈতিক অঞ্চল, আন্তর্জাতিক মানের অবকাঠামো এবং বিনিয়োগবান্ধব পরিবেশ তৈরি করে বিনিয়োগ বাড়াতে হবে। এক্ষেত্রে সরকারের ধারাবাহিক ও শক্তিশালী নীতিগত সহায়তা প্রয়োজন। আর্থিক খাতে লুটপাটকারী ও ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে চলমান ব্যবস্থা অব্যাহত রাখতে হবে। দ্রুত বিচার বা বিশেষ আর্থিক আদালতের মাধ্যমে এসব অপরাধের বিচার নিশ্চিত করতে হবে।
ব্যাংক খাতের বর্তমান মূলধন পরিস্থিতি, নীতিমালার বাস্তবায়ন এবং সরকারি ঋণ নিয়ে আপনার মতামত কী?
বর্তমানে ব্যাংক খাত বড় ধরনের মূলধন সংকটে রয়েছে। মূলধনের পর্যাপ্ততা অনেক চাপের মধ্যে আছে এবং আনুমানিক ঘাটতি প্রায় ৩ শতাংশ। এর ফলে আন্তর্জাতিক ঋণ সুবিধা কমে যেতে পারে এবং আর্থিক ব্যবস্থার ওপর মানুষের আস্থা ক্ষতিগ্রস্ত হতে পারে। আরেকটি বড় উদ্বেগ হলো ব্যাংক খাত থেকে সরকারের অতিরিক্ত ঋণ নেয়া। এর ফলে বেসরকারি খাত প্রয়োজনীয় ঋণ পেতে বাধাগ্রস্ত হচ্ছে। এতে বিনিয়োগ, কর্মসংস্থান এবং সামগ্রিক অর্থনৈতিক প্রবৃদ্ধি ক্ষতিগ্রস্ত হচ্ছে।
প্রযুক্তির কারণে আর্থিক সেবার ধরন বদলে যাচ্ছে। এ পরিস্থিতিতে ব্যাংকগুলো কীভাবে ডিজিটাল উদ্ভাবন, দায়িত্বশীল ঋণ প্রদান এবং গ্রাহকসেবা—এ তিনটির মধ্যে ভারসাম্য বজায় রাখবে?
ডিজিটাল উদ্ভাবন এখন আর বিলাসিতা নয়; টিকে থাকার জন্য এটি অপরিহার্য। তবে প্রযুক্তি যেন মানুষের সঙ্গে সম্পর্ককে আরো সহজ ও শক্তিশালী করে, সম্পর্কের বিকল্প না হয়ে যায়। আমাদের মূল লক্ষ্য বড় করপোরেট প্রতিষ্ঠান এবং এসএমই—উভয় ধরনের গ্রাহকের জন্য সেবার মান উল্লেখযোগ্যভাবে উন্নত করা।
আমাদের প্রধান অগ্রাধিকারগুলো হলো সব কাগজপত্র ও নিয়ম ঠিক থাকলে একই দিনে এলসি খোলার ব্যবস্থা করা, ব্যাংকিং কার্যক্রম শুরু থেকে শেষ পর্যন্ত সম্পূর্ণ ডিজিটাল করা এবং নেক্সট-জেনারেশন সুপার অ্যাপ ‘ইউসিবি ওয়ান’-কে মানুষের দৈনন্দিন জীবনের অংশ করে তোলা। এছাড়া দেশের প্রথম ওরেকল ওবিডিএক্স ওপেন এপিআইভিত্তিক ডিজিটাল ব্যাংকিং প্লাটফর্মের পরিধি বাড়িয়ে গ্রাহকদের আরো বেশি সুবিধা দেয়া।
প্রযুক্তিগত পরিবর্তন ও আর্থিক অন্তর্ভুক্তির ক্ষেত্রে ভবিষ্যতের ব্যাংক খাতকে আপনি কীভাবে দেখছেন?
কৃত্রিম বুদ্ধিমত্তা (এআই) ব্যাংক খাতের পরিচিত চিত্রকে বদলে দেবে। ডেস্কে বসে করা অনেক নিয়মিত কাজ ধীরে ধীরে এআই ও অটোমেশনের মাধ্যমে সম্পন্ন হবে। ভবিষ্যতের ব্যাংকারদের মূল শক্তি হবে গ্রাহকের সঙ্গে সম্পর্ক গড়ে তোলা। তাদের ডেস্কের পেছনে সময় কম দিয়ে গ্রাহক ও ব্যবসার সঙ্গে বেশি সময় ব্যয় করতে হবে। ইউসিবির কৌশলগত পরিকল্পনায় ফিনটেক, ডিজিটাল পণ্য এবং প্রযুক্তিনির্ভর আর্থিক অন্তর্ভুক্তি গুরুত্বপূর্ণ স্থান পাবে। প্রযুক্তির মাধ্যমে যেসব মানুষ এখনো ব্যাংকিং সেবার বাইরে আছেন বা সীমিত সুবিধা পান, তাদের কাছে সেবা পৌঁছে দিতে আমরা সরকারের সহযোগিতা চাই। ডিজিটাল পেমেন্ট, ডিজিটাল মুদ্রা, নিরাপদ টোকেনভিত্তিক পেমেন্ট ব্যবস্থা এবং ওপেন ব্যাংকিংয়ের সুবিধা সাধারণ মানুষের কাছে পৌঁছাতে হবে। পাশাপাশি ঋণ সুবিধা শুধু বড় করপোরেট প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ না রেখে সাধারণ মানুষ, এসএমই এবং ক্ষুদ্র উদ্যোক্তাদের কাছেও সহজলভ্য করতে হবে।
আগামী দশকে বাংলাদেশের আর্থিক খাতের কোন সম্ভাবনাগুলো আপনাকে সবচেয়ে বেশি আশাবাদী করে? দেশের দীর্ঘমেয়াদি উন্নয়নে ইউসিবি ও ব্যাংক খাতের কী ভূমিকা থাকা উচিত?
বাংলাদেশের ভবিষ্যৎ নিয়ে আমি খুবই আশাবাদী। আগামী ১০ বছরে আমাদের অর্থনীতি আরো বৈচিত্র্যময় হবে, উৎপাদনশীলতা বাড়বে এবং বৈশ্বিক ভ্যালু চেইনের সঙ্গে আরো ঘনিষ্ঠভাবে যুক্ত হবে। পরিবেশবান্ধব অর্থায়ন (গ্রিন ফাইন্যান্সিং), ডিজিটাল আর্থিক ব্যবস্থা এবং পরিকল্পিত এসএমই প্রবৃদ্ধির মধ্যে বড় সম্ভাবনা রয়েছে।
বাংলাদেশ যখন উচ্চ আয়ের দেশের পথে এগিয়ে যাচ্ছে, তখন ব্যাংকগুলোকে শুধু সাধারণ লেনদেনের অর্থায়নে সীমাবদ্ধ না থেকে দেশের এ বৃহৎ রূপান্তরের অর্থায়নে এগিয়ে আসতে হবে। ইউসিবির লক্ষ্য এ পরিবর্তনের অন্যতম চালিকাশক্তি হওয়া। আমরা দেখাতে চাই, একটি ব্যাংকের প্রকৃত সাফল্য নির্ভর করে সমাজের জন্য কতটা দৃশ্যমান অর্থনৈতিক উন্নয়ন সৃষ্টি করতে পারে তার ওপর।
ইসলামিক ব্যাংকিং সম্পর্কে আপনার দৃষ্টিভঙ্গি কী? ইউসিবি ইসলামিকের গ্রাহকদের জন্য আপনার বার্তা কী?
দেশের অন্যতম বিশ্বস্ত ও নির্ভরযোগ্য শরিয়াহভিত্তিক ব্যাংকিং প্লাটফর্ম হিসেবে ‘ইউসিবি ইসলামিক’ আরো শক্তিশালী অবস্থান তৈরি করবে। আমাদের ইসলামিক ব্যাংকিং গ্রাহকদের আশ্বস্ত করতে চাই যে তাদের আমানত সম্পূর্ণ নিরাপদ। কারণ আমরা নৈতিক, স্বচ্ছ ও নির্ভরযোগ্য শরিয়াহসম্মত ব্যাংকিং সেবা দিতে সবসময় প্রতিশ্রুতিবদ্ধ।