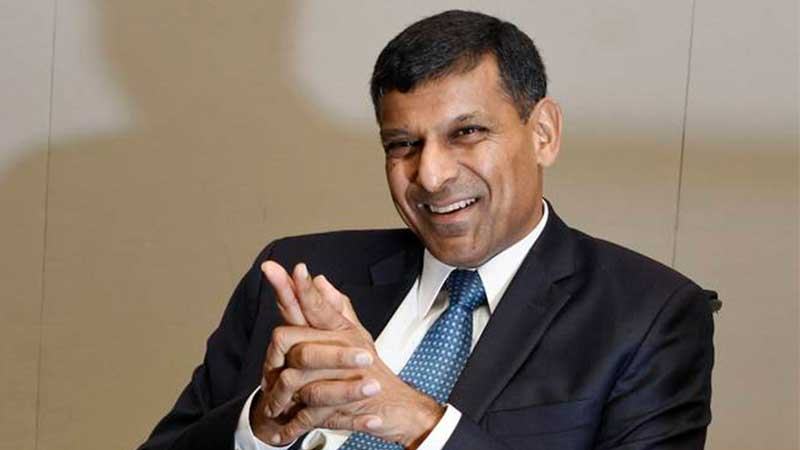
রঘুরাম জি. রাজন রিজার্ভ ব্যাংক অব ইন্ডিয়ার সাবেক গভর্নর। ইউনিভার্সিটি অব শিকাগো বুথ স্কুল অব বিজনেসের ফাইন্যান্সের অধ্যাপক। ‘দ্য থার্ড পিলার: হাউ মার্কেটস অ্যান্ড দ্য স্টেট লিভ দ্য কমিউনিটি বিহাইন্ড’ নামে সম্প্রতি একটি বই প্রকাশিত হয়েছে তার। কিছুদিন আগে তিনি প্রজেক্ট সিন্ডিকেটকে কভিড পরবর্তী অর্থনৈতিক সংকট, পুঁজি ব্যবস্থা বিদ্যমান আর্থিক ব্যবস্থাপনা ইত্যাদি বিষয় নিয়ে সাক্ষাৎকার প্রদান করেন। আলাপচারিতাটি বাংলায় ভাষান্তরিত করে বণিক বার্তার পাঠকদের জন্য তুলে ধরা হলো।
প্রজেক্ট
সিন্ডিকেট:
গত মার্চে আপনি উল্লেখ করেছিলেন কভিড-১৯-এর সংকটজনক তীব্রতা থেকে সরাসরি অন্তত দুটো অর্থনৈতিক অভিঘাত আসতে পারে: উৎপাদন ও চাহিদায়। মার্কিন যুক্তরাষ্ট্রের ক্ষেত্রে স্বাস্থ্য খাত ও অর্থনীতির পাশাপাশি রাজনৈতিক সংকট যুক্ত হয়ে আরো জটিল হয়ে গেছে, ডোনাল্ড ট্রাম্পের সমর্থকদের দ্বারা ইউএস ক্যাপিটলে তাণ্ডব যার চূড়ান্ত পরিণতি। এ প্রেক্ষাপটে জো বাইডেনের দ্বারা ‘শ্রেণীযুদ্ধে ইন্ধন না দিয়ে ইতিবাচক রাজনীতিকে এগিয়ে নিয়ে যাওয়া’র সুযোগ কতটা আছে বলে আপনি মনে করেন?
রঘুরাম
জি. রাজন: আমার মনে হয় কিছু অসন্তোষের সমাধান করে পূর্ববর্তী অবস্থা মোকাবেলা করার মতো সুযোগ বাইডেন প্রশাসনের আছে। কিন্তু তার মানে এই নয় যে বড় মাপের একটা চেক সই করে দিয়ে ডেমোক্রেটিক পার্টির সব স্বপ্ন (যেমন শিক্ষার্থী ঋণ মওকুফ) সফল করা যাবে। এর অর্থ হলো, চিন্তাশীল রিপাবলিকানদের সঙ্গে বসে উপেক্ষিত জনগোষ্ঠী সম্পর্কে দ্বিপক্ষীয় নীতি অনুসারে পরিকল্পনা করা। এর মধ্যে সর্বজনীন ইন্টারনেট ব্যবহারের বিধান, অতিমারীর সময় পিছিয়ে পড়া শিক্ষার্থীদের জন্য বিশেষ শিক্ষা এবং উপযুক্ত স্বাস্থ্যসেবা অন্তর্ভুক্ত হতে হবে।
প্রজেক্ট
সিন্ডিকেট:
বর্তমান আর্থিক ব্যবস্থাপনার সমালোচনা করে আপনি লিখেছেন, ‘একটি
সরকারের জন্য কেবল সুদ পরিশোধ করার সক্ষমতা নিশ্চিত করলেই হয় না, বরং এই সরকার এবং তার উত্তরাধিকারীরা আসল শোধ করতে পারে কিনা তা-ও দেখানো প্রয়োজন,’ কেননা
বিনিয়োগকারীরা পরবর্তী ঋণ তখনই দেবে, যখন তারা নিশ্চিত হবে যে ‘সরকারের বর্তমান এবং ভবিষ্যৎ কর রাজস্ব (নিট ক্রান্তীয় ব্যয়) সমুদয় ঋণ পরিশোধের জন্য যথেষ্ট।’ যুক্তরাষ্ট্রের ক্ষেত্রে এই ঝুঁকি কতটা তীব্র, যারা কিনা বিশ্বের সবচেয়ে বড় রিজার্ভ কারেন্সির দেশ?
রাজন: আমি মনে করি না যুক্তরাষ্ট্র তাদের ঋণের সীমানায় এসে পৌঁছে গেছে। কিন্তু খরচ করতে পারি বলেই করতে হবে, এমন নয়। আগে যদি তা করা হয়েও থাকে, মন্দার সময় এলেই একটা বড় অংকের চেক লিখে ফেলা, আমরা বর্তমান সংকট এই উপায়ে কাটাতে পারব না। যেমন আমরা চাইলেই অপব্যয় করতে পারব না, তাই—আমাদের এবং আমাদের পরবর্তী প্রজন্মের—পরবর্তী সংকট মোকাবেলার প্রস্তুতি নিতে হবে।
অর্থাৎ অগ্রাধিকার নিশ্চিত করতে হবে। আমি অবশ্যই ‘দরিদ্র এবং দুর্বল পরিবারের সাহায্যে’ এগিয়ে আসাকে তালিকার উপরের দিকে রাখব। একইভাবে বেকারত্ব অনেক অঞ্চল এবং রাষ্ট্রে সামাজিক দূরত্ব নীতি যতদিন না উঠে যাচ্ছে ততদিন চলবে বলে মনে হয়।
কিন্তু আমি নিশ্চিত নই যে যেসব পরিবার আক্রান্ত হয়নি, তাদেরও সাহায্য পাঠানো অব্যাহত রাখার প্রয়োজন আছে কিনা। অব্যবহূত সঞ্চয়ের থেকে কিছু ব্যবহারের ব্যাপারে আমি ল্যারি সামার্সের সঙ্গে একমত যে অতিরিক্ত অনির্দিষ্ট লেনদেন—যা জনগণের ঋণে যোগ হয়—কাজে ব্যবহার করা যায়।
প্রজেক্ট
সিন্ডিকেট:
আগস্টে যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের চেয়ারম্যান জেরোম পাওয়েল যুক্তরাষ্ট্রের আর্থিক নীতির এক নতুন পদক্ষেপের কথা বলেন। তারা এখন সময়ের সঙ্গে গড় মুদ্রাস্ফীতি লক্ষ করেন, যাতে মুদ্রাস্ফীতি সর্বোচ্চ ২ শতাংশ পর্যন্ত উঠতে দেয়া যায়। ফেডারেল রিজার্ভের ঘোষণার পর আপনার সুপারিশ করা ‘অদ্ভুত কেন্দ্রীয় ব্যাংক ব্যবস্থা বন্ধ করা’ এবং আর্থিক নীতি কী করতে পারে (এবং পারে না), সে
সম্পর্কে জনসাধারণের বোধের উন্নতি ঘটানো সম্পর্কে আলোচনার কোনো অগ্রগতি হয়েছে?
রাজন: ফেডারেল অবশ্যই বিস্তৃত পরিসরে মানুষের সঙ্গে যোগসূত্র তৈরি করার চেষ্টা করেছে। সমস্যা হলো, অবস্থার ওপর নির্ভর করে, অনেক বিষয়েই তারা কিছু কাজের চেয়ে (অর্থনৈতিক কাজকর্ম বাড়িয়ে তোলা) সহজে অন্য অনেক কাজ করতে পারে (আর্থিক বাজারকে প্রণোদনা দেয়া)। এছাড়া তারা কখনো বলতে পারে না যে তারা সরঞ্জামের অভাবে রয়েছে। এতে অর্থনীতি সচল রাখার জন্য কিছু একটা চালু রাখা এবং আরো কার্যকরী নীতি না থাকার জন্য কেন্দ্রীয় ব্যাংকের ওপর প্রচণ্ড চাপ পড়তে থাকে। ফলে দীর্ঘমেয়াদি ফল হিসেবে অনুৎপাদনশীলতা বৃদ্ধি পাওয়ার সম্ভাবনা রয়েছে। উদাহরণস্বরূপ, ফেডারেলের (এবং অন্যান্য কেন্দ্রীয় ব্যাংক) তরফ থেকে আসা উপযুক্ত নীতি থেকে সারা বিশ্বে সম্পদের মূল্য বৃদ্ধি পেয়েছে। ফেডারেল যে ব্যবস্থা তৈরি করেছে, সে নিজেই এর মধ্যে বন্দি হয়ে যাচ্ছে না, এমন কথা বলা যাচ্ছে না।
প্রজেক্ট
সিন্ডিকেট:
২০১৬ সালে আপনি যখন ব্যাংক ফর ইন্টারন্যাশনাল সেটলমেন্টের ভাইস চেয়ারম্যান হিসেবে দায়িত্ব পালন করছিলেন, আপনি একগুচ্ছ নতুন আর্থিক নীতি উপস্থাপন করেছিলেন, যার উদ্দেশ্য ছিল ‘একটি কেন্দ্রীয় ব্যাংকের অভ্যন্তরীণ নীতি যেন দেশের আন্তর্জাতিক দায়িত্বকে বাধাগ্রস্ত না করে।’ আপনার মতে, “অল্প
কিছু অতিরিক্ত বিরূপ প্রভাব ফেলা নীতিগুলোকে ‘সবুজ’, যেগুলো
অস্থায়ীভাবে ব্যবহার করা হবে তা ‘কমলা’ এবং যেসব নীতি সবসময় এড়িয়ে যেতে হবে তা ‘লাল’ দ্বারা চিহ্নিত হবে।” কভিড-১৯ ক্রান্তিকালে কেন্দ্রীয় ব্যাংকগুলো কি এই ‘লাল’ নীতিগুলো ব্যবহার করেছিল? ‘কমলা’
চিহ্নিত নীতিগুলো অনেকদিন ব্যবহার করা হবে বলেও কি আপনি মনে করেন?
রাজন: কেন্দ্রীয় ব্যাংক ভেবেচিন্তে কোনো ‘লাল’ নীতি নিয়েছে, এমন ঘটনা বিরল। সে তুলনায় ‘কমলা’ নীতি ব্যবহার হয়েছে, ফলে কিছু বিরূপ প্রভাবও দেখা গেছে। উদাহরণস্বরূপ, রিজার্ভ-সমৃদ্ধ দেশগুলোর বড় পরিমাণে সহজ অর্থায়নের কারণে তা ঝুঁকিপূর্ণ সম্পদে পরিণত হয়েছে, যার মধ্যে উদীয়মান বাজার অর্থনীতি রয়েছে।
অতিমারীর শুরুর দিকে যখন বাজার অর্থনীতি মূলধন সংকটের সঙ্গে লড়ছিল তখন এ রকম সহজ নীতির মাধ্যমে এ সংকট কমানো সম্ভব হয়েছিল। প্রকৃতপক্ষে, এতে ভালোই হয়েছে, কেননা মূলধনের একটা বড় অংশই আবার ফিরে এসেছে। কিন্তু এর বেশির ভাগ দেশই সীমানায় পৌঁছে গেছে, যেখানে রিজার্ভ-সমৃদ্ধ দেশের কেন্দ্রীয় ব্যাংক দ্বারা আর্থিক ব্যবস্থা নিয়ন্ত্রিত হলে ২০১৩ সালের মতো আরেকটি ‘ট্যাপার ট্যান্ট্রাম’ হওয়ার সম্ভাবনা থাকে। ফেডারেলের মতানুসারে এতে সম্পদ কেনার পরিমাণ কমে যাবে।
এগিয়ে যাওয়া বাজার অর্থনীতি কখনো রিজার্ভ-সমৃদ্ধ দেশের কেন্দ্রীয় ব্যাংকের কাছ থেকে সর্বদা উপযুক্ত নীতি বজায় রাখার বিষয়টি আশা করতে পারে না। একই সঙ্গে ব্যাংকগুলোর এও অনুভব করা উচিত যে তাদের যেকোনো সিদ্ধান্ত বাজারের ওপর প্রভাব ফেলবে এবং যত তারা অপেক্ষা করবে, তত বেশি প্রভাব পড়বে। কে বলে নীতিনির্ধারণ সহজ?
প্রজেক্ট
সিন্ডিকেট:
২০০৫ সালে নেতৃস্থানীয় অর্থনীতিবিদদের এক সম্মেলনে আপনি সতর্কবাণী দিয়েছিলেন যে অস্থিতিশীল ব্যাংকিং ব্যবস্থা এবং ঝুঁকিপূর্ণ আর্থিক ব্যবস্থা অর্থনীতিকে ভেঙে দিতে পারে। আপনার শ্রোতারা সম্পত্তির মূল্যবৃদ্ধির দিকেই মনোযোগী থাকলেন কিন্তু তিন বছরের কম সময়ের মধ্যে আপনার সতর্কবাণী সত্য হলো। ঝুঁকি সম্পর্কে অর্থনীতিবিদদের ধারণা কি এরপর কিছু হলেও বদলেছে? কী ধরনের পদক্ষেপ নেয়া যায়?
রাজন: অনেকটা সেনাপতিদের মতোই, আমরা অর্থনীতিবিদরাও লড়তে শিখি। এরপর আমরা পরবর্তী লড়াইয়ে তা ব্যবহার করি—কখনো সেটা ভুল উপায়ে। ২০০৫ সালের পরবর্তী সময়ে আমরা ভালোভাবে এখন ঝুঁকি মোকাবেলা করতে পারি। কিন্তু ঝুঁকির ধরন এখন বদলে গেছে, এজন্য না যে আমরা ব্যাংকসংক্রান্ত পদক্ষেপ নিয়েছি। কভিড-১৯ পরবর্তী সময়ে আমাদের পরীক্ষা করে দেখতে হবে প্রথাগত ব্যাংকিংয়ের বাইরের বিভিন্ন বিষয় এ খাতকে কতটা প্রভাবিত করেছে।
প্রজেক্ট
সিন্ডিকেট:
আপনার ২০১০ সালের বই ‘ফল্ট লাইনস: হাউ হিডেন ফ্র্যাকচারস স্টিল থ্রেটেন দ্য ওয়ার্ল্ড ইকোনমি’-তে আপনি সতর্ক করে বলেছিলেন, সংস্কারের মাধ্যমে মধ্যবিত্ত বা মধ্যম আয় এবং নিম্ন আয়ের মধ্যে পার্থক্য নিরূপণ করা হয়নি, যার দলে ২০০৮ সালের পরিস্থিতি এসেছিল। এক দশকেরও বেশি সময় পরে কভিড-১৯ সংকট আবার এই অসামঞ্জস্য বাড়াবে বলে মনে হচ্ছে, পাশাপাশি আপনি যেমন সাম্প্রতিককালে বলেছেন, ক্ষুদ্র ব্যবসায়ীদের ঝরে পড়া দেখা যাবে। এ চক্র থেকে বের হওয়ার জন্য কী ধরনের সংস্কার প্রয়োজন বলে আপনার মনে হয়?
রাজন: এখানেও আবার বলছি, সহজ কোনো উত্তর নেই। গরিব এবং অনগ্রসর অঞ্চলে একটা ক্ষুদ্র ব্যবসা শুরু করাও খুব কঠিন কাজ; বিদ্যমান একেকটা ব্যবসাও হয়তো ওই সম্প্রদায়ের সমাজ ও অর্থনীতির জন্য খুবই গুরুত্বপূর্ণ। এ ধরনের ব্যবসা মার খেলে সমাজের বেশ বড় মাপের ক্ষতি হয়ে যায়। এমন সম্প্রদায়ের মধ্যে ব্যবসাগুলোকে টিকিয়ে রাখাই নীতিনির্ধারকদের অগ্রাধিকার দেয়া উচিত।
সাধারণ নীতি হিসেবে যদিও ক্ষুদ্র ব্যবসায় অনির্দিষ্ট বা অতিরিক্ত সমর্থন দেয়াকে খুব একটা ইতিবাচক বলা হয় না। হয়তো একটা সরকারের জন্য সবচেয়ে সুচিন্তিত নীতি হবে যেসব ব্যবসা বন্ধ হওয়ার মুখে, তাদের বন্ধ হয়ে যেতে দেয়া হোক কিন্তু সেই কর্মীদের বেকার ভাতার পাশাপাশি ব্যবসাগুলো নতুন করে শুরু হলে যেন তাদের যথেষ্ট আর্থিক সহায়তা দেয়া হয়, সেদিকে নজর দেয়ার পাশাপাশি অন্য উদ্যোক্তাদেরও সহায়তা করা।
প্রজেক্ট
সিন্ডিকেট:
ভারতের রিজার্ভ ব্যাংকের গভর্নর হিসেবে আপনি মুদ্রাস্ফীতি নিয়ন্ত্রণে আনা, চলতি হিসাব ঘাটতি উল্লেখযোগ্য পরিমাণে কমানো, রুপির পড়তি মানকে ঘুরিয়ে আনা এবং অর্থনীতির স্থিতিশীলতা বজায় রাখতে সক্ষম হয়েছেন, ফলে বিদেশী বিনিয়োগকারীরা ভারতে ফিরে এসেছেন। আজকের পরিস্থিতিতেও যদি আপনি একই অবস্থা চিন্তা করেন, আপনার এজেন্ডা অনুসারে কোন কোন পদক্ষেপ তালিকার উপরের দিকে থাকবে এবং কোন কোন পরিপূরক ব্যবস্থা সরকারের নেয়া উচিত বলে আপনি মনে করেন?
রাজন: নিয়মানুসারে আমি এখন রিজার্ভ ব্যাংক অব ইন্ডিয়ার কোনো নীতিতে প্রশ্ন তুলি না। যাই হোক, আমি বলব যে এগিয়ে যেতে হলে করপোরেট সেক্টরকে ঘষামাজা করা গুরুত্বপূর্ণ এবং নতুন পুঁজি ব্যবস্থা তৈরি করতে হবে, অন্যথায় অর্থনৈতিক সমস্যা উৎপাদনশীলতা কমিয়ে দেবে।
প্রজেক্ট
সিন্ডিকেট:
আপনার ২০১৯ সালের বই ‘দ্য থার্ড পিলার: হাউ মার্কেটস অ্যান্ড দ্য স্টেট লিভ দ্য কমিউনিটি বিহাইন্ড’-এ লিখেছেন, ‘সমাজকে
একটি নতুন সাম্যাবস্থা তৈরি করতে হবে,’ যেখানে
একেকটি সম্প্রদায় এবং ব্যক্তির ক্ষমতায়নের মাধ্যমে বর্তমান অর্থনৈতিক এবং প্রযুক্তিগত সমস্যা সমাধান করতে হবে। এই অতিমারী কীভাবে কাজ ও জীবনযাপন—যার কিছু হয়তো দীর্ঘস্থায়ী হবে—এবং আপনার চিন্তায় প্রভাব ফেলেছে? প্রান্তিক পর্যায়ের কাজ এবং উন্নয়নের দ্রুততা বা শহরের কেন্দ্র থেকে দক্ষ কর্মীর চলে যাওয়ার মধ্য দিয়ে কি নতুন সাম্যাবস্থা তৈরি হবে, নাকি অসাম্য এবং অস্থিতি বাড়বে?
রাজন: আমি মনে করি কোন একটি দেশের যেকোনো প্রান্ত থেকে কাজ করেই অর্থনীতিতে অবদান রাখা যায়, অবশ্য ব্রডব্যান্ড ইন্টারনেটের মতো সুযোগ-সুবিধা থাকতে হবে। এতে পৃথিবীর অন্যতম একটি দুশ্চিন্তা অর্থাৎ অঞ্চলভিত্তিক অসাম্য কমতে পারে। আরো সাধারণ করে বললে, এই অতিমারী আমাদের প্রযুক্তির বৃহত্তর ব্যবহার দেখিয়েছে, যেমন দূর থেকেও শেখা যায়। নতুন করে শুরু করা, এমনকি আরো ভালো অবস্থা তৈরি করার জন্য নীতিনির্ধারকরা এসব আত্তীকরণ করতে পারেন।
রাজনের
পরামর্শ
দ্য
রটার্স’ ক্লাব,
দ্য ক্লোজড
সার্কেল ও
মিডেল ইংল্যান্ড
লিখেছেন জোনাথন
কো
এই
ত্রয়ী ১৯৭০ থেকে ইংল্যান্ডের অবস্থার চিত্তাকর্ষক চিত্র উপস্থাপন করেন, যা ব্রেক্সিটে এসে শেষ হয়।
প্যালেস
ওয়াক লিখেছেন
নাগিব মাহফুজ
কায়রো
ট্রিলজির প্রথম খণ্ড, যা ঔপনিবেশিক মিসর সময়ের কায়রোর পিতৃতান্ত্রিক সমাজ ব্যবস্থায় একটি পরিবারের গল্প বলে। আগ্রহী পাঠকের জন্য দারুণ একটি বই।
গান
আইল্যান্ড লিখেছেন
অমিতাভ ঘোষ
আমি
উপন্যাসটা খুবই উপভোগ করেছি। ইতিহাস, জলবায়ু পরিবর্তন এবং অভিবাসনকে নতুন এবং কৌতূহলোদ্দীপক দৃষ্টিকোণ থেকে দেখা হয়েছে।
(স্বত্ব: প্রজেক্ট সিন্ডিকেট)
ভাষান্তর: মাহমুদুর রহমান