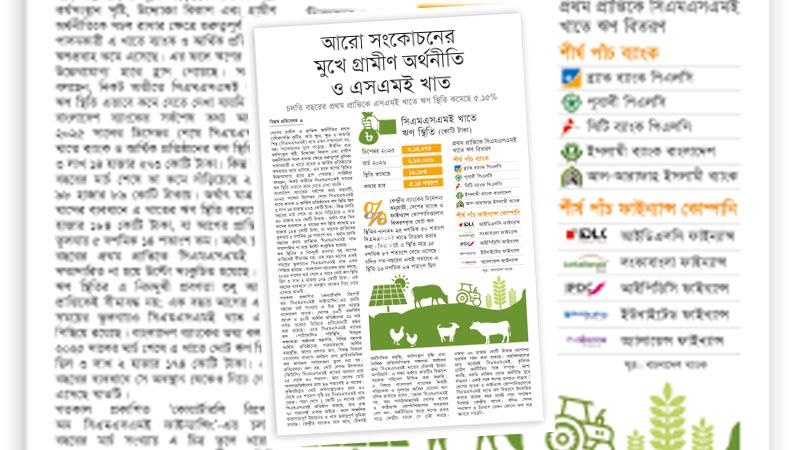
এদিকে বাংলাদেশ ব্যাংকের সর্বশেষ ত্রৈমাসিক প্রতিবেদনে এ খাতদ্বয়ের যে চিত্র উঠে এসেছে তা উদ্বেগের। গত বছর ডিসেম্বরে সিএমএমই খাতে ব্যাংক ও আর্থিক প্রতিষ্ঠানের ঋণ স্থিতি ছিল ৩ লাখ ১৪ হাজার ২৭৩ কোটি টাকা। মাত্র তিন মাস পরই তা ৫ দশমিক ১৪ শতাংশেরও বেশি কমেছে। অথচ এ খাত কৃষি-বহির্ভূত মোট কর্মসংস্থানের প্রায় ৮০-৮৫ শতাংশ কর্মসংস্থান তৈরিতে অবদান রাখে। তাছাড়া এ খাতের মোট প্রতিষ্ঠানের ৭০ শতাংশই গ্রামাঞ্চলে। যেহেতু পরিপূরক তাই এসএমই খাত ধুঁকলে গ্রামীণ অর্থনীতিও সংকুচিত হয়ে পড়ে। যদিও এ দুটো খাতের সম্প্রসারণে সরকার বর্তমানে বাড়তি জোর দিচ্ছে। প্রণোদনা তহবিল গড়ে তুলেছে। কিন্তু এ খাতে ব্যাংক ও আর্থিক প্রতিষ্ঠানের তুলনামূলক কম ঋণ বিতরণসহ নানামুখী সংকট দীর্ঘদিন ধরে রয়েছে। ফলে তা ক্রমেই সংকোচনের মুখে পড়েছে।
এও সত্য যে কেবল গ্রামীণ অর্থনীতি বা সিএমএসএমই নয়, সামগ্রিকভাবে দেশের ব্যাংক ও ফাইন্যান্স কোম্পানির ঋণপ্রবাহ বেশ কম। তবে তুলনামূলক এ দুই খাতে তা উল্লেখযোগ্যমাত্রায় কম। যদিও কেন্দ্রীয় ব্যাংক নির্ধারিত লক্ষ্য অনুযায়ী সিএমএসএমই খাতে মোট ঋণের ২৫ দশমিক ৫০ শতাংশ বিতরণ করার কথা। অথচ চলতি বছর মার্চে এ হার দাঁড়িয়েছে মাত্র ১৫ দশমিক ৮৭ শতাংশে। এ পার্থক্যই বলে দেয় দেশের ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলো এ খাতে ঋণ বিতরণ থেকে ক্রমেই দূরে সরে আসছে।
গ্রামীণ অর্থনীতিতে অর্থায়ন একেবারে বন্ধ না হলেও ঋণপ্রবাহ বেশি যাচ্ছে কৃষি, ক্ষুদ্র ব্যবসা ও টেকসই অর্থায়নের নির্দিষ্ট কিছু কর্মসূচিতে; সাধারণ ব্যবসার কার্যকরী মূলধন ও সম্প্রসারণ ঋণ যথেষ্ট বাড়ছে না। এর কারণ হিসেবে বাংলাদেশ ব্যাংকের পক্ষ থেকে ব্যাংকগুলোর ঝুঁকি এড়ানোর প্রবণতাকে একটি কারণ হিসেবে দেখানো হচ্ছে। বলা হচ্ছে, সিএমএসএমই খাতে খেলাপি ঋণের হার ২৪ দশমিক শূন্য ৩ শতাংশ থেকে বেড়ে ২৬ দশমিক ৪ শতাংশে পৌঁছেছে। কিন্তু এর চেয়ে বড় বাস্তবতা হলো দেশের ব্যাংক ও অধিকাংশ আর্থিক প্রতিষ্ঠানেরই প্রান্তিক পর্যায়ে এজেন্ট ব্যাংকিং কিংবা অন্য শাখা কার্যক্রম নেই। অন্যদিকে এসব ছোট ঋণের গ্রহণযোগ্য জামানত নেই, তদারকি ব্যয় বেশি হওয়ায় ব্যাংকসহ অন্যান্য আর্থিক প্রতিষ্ঠানের মধ্যে এ খাতে ঋণ বিতরণে অনাগ্রহ বেশি। ফলে বড় করপোরেট, রিয়েল এস্টেট বা আন্তর্জাতিক বাণিজ্যে বিনিয়োগ বেশি হচ্ছে, যদিও এ খাতে খেলাপি ঋণের পরিমাণ আরো বেশি। তাই খেলাপি ঋণের প্রসঙ্গ এনে সিএমএসএমই খাত বা গ্রামীণ অর্থনীতিতে ঋণপ্রবাহ কম রাখা যৌক্তিকতা খুব বেশি বলবৎ হয় না।
অন্যদিকে গ্রামাঞ্চলে বিতরণের জন্য নির্ধারিত ঋণের বড় অংশ শহুরে বাণিজ্যের কাছে চলে যাচ্ছে। এজেন্ট ব্যাংকিং ও উপশাখার মাধ্যমে গ্রামীণ এলাকা থেকে সংগৃহীত আমানত প্রায় ৩২ হাজার ৪৬৪ কোটি টাকা। অথচ বিতরণকৃত ঋণ আমানতের একটি ছোট অংশ। বাকি অর্থ শহরের বড় ব্যবসায়ীদের কাছে যায় এবং এর উল্লেখযোগ্য অংশ খেলাপি ঋণ হয়ে পড়ে। তার পরও এ প্রক্রিয়ায় কোনো বড় পরিবর্তন আসেনি, বরং গ্রামীণ অর্থনীতি ও সিএমএসএমই খাতে ক্রমেই ঋণপ্রবাহ কমছে।
উপরন্তু অর্থায়ন সংকটের সঙ্গে নানা সময়ে যোগ হয়েছে প্রাকৃতিক বিপর্যয় ও আর্থসামাজিক অস্থিতিশীলতাও। গত দুই বছরে দেশের অর্ধেক জেলা বন্যাকবলিত হয়েছে। ক্ষতিগ্রস্ত এলাকার মানুষ সরকারের কাছে প্রণোদনা ও স্বল্পসুদে ঋণের অনুরোধ জানালেও অগ্রগতি দৃশ্যমান নয়। ফলে নতুন উদ্যোক্তাদের মধ্যে ব্যবসা সম্প্রসারণ, নতুন উদ্যোগ নেয়ার আগ্রহ কম লক্ষণীয়। ঋণের চাহিদা তৈরি না হওয়াও গ্রামীণ অর্থনীতিতে ঋণপ্রবাহ কমার একটি কারণ বলে প্রতীয়মান হচ্ছে।
এসব সংকট উত্তরণের পথ অত জটিল নয়। বাংলাদেশ ব্যাংককে সিএমএসএমই ঋণ লক্ষ্য অর্জনে কঠোর হতে হবে। শুধু নির্দেশনা না দিয়ে বাধ্যতামূলকভাবে মেনে চলার শর্ত দিতে হবে। যে ব্যাংকগুলো লক্ষ্য অর্জনে পিছিয়ে থাকবে তাদের বিরুদ্ধে শাস্তিমূলক ব্যবস্থা নিতে হবে। আর যে ব্যাংকগুলো সফলতা দেখাচ্ছে তাদের নীতি ও পদ্ধতি অন্য ব্যাংকগুলোকে শেখানোর উদ্যোগ নেয়া যেতে পারে। পাশাপাশি এ খাতে সুদহার উল্লেখযোগ্য হারে কমানো জরুরি। এছাড়া ডিজিটাল ব্যাংকিং, স্কেল অর্থনীতি এবং অপারেশনাল উন্নতির মাধ্যমে ব্যাংকগুলো ক্ষুদ্র ঋণের প্রক্রিয়াকরণ খরচ কমাতে পারে। সর্বোপরি গ্রামীণ এলাকা থেকে সংগৃহীত আমানত সেখানেই বিনিয়োগের নীতি প্রতিষ্ঠা করতে হবে। এছাড়া দুর্যোগ-সংবেদনশীল নীতি প্রণয়ন করতে হবে। বন্যা, ঝড় বা অন্য কোনো প্রাকৃতিক দুর্যোগে ক্ষতিগ্রস্ত উদ্যোক্তাদের জন্য বিশেষ ত্রাণ তহবিল গঠন করা উচিত। নারী উদ্যোক্তাদের জন্য আলাদা মনোযোগ অপরিহার্য। প্রান্তিক সম্প্রদায়ের নারীরা অর্থনৈতিক কর্মকাণ্ডে সবচেয়ে সক্রিয়। আর তারাই ব্যাংক ব্যবস্থা থেকে সবচেয়ে বেশি বঞ্চিত। প্রতিটি ব্যাংকে নারী ঋণ অফিসার, সহজ ঋণ প্রক্রিয়া এবং আরো নারীবান্ধব শর্তাবলি থাকা উচিত।
একই সময়ে এনজিও ও ক্ষুদ্র আর্থিক প্রতিষ্ঠানের সঙ্গে কাজ করতে হবে। এ প্রতিষ্ঠানগুলো গ্রামীণ এলাকার নিকটস্থ আর্থিক সংস্থা হলেও ২৫-৩০ শতাংশ সুদে ঋণ দেয়। কারণ তারা নিজেরাও ১০-১২ শতাংশে ব্যাংক ঋণ নেয়। প্রান্তিক ও ক্ষুদ্র উদ্যোক্তার জন্য অর্থায়ন আরো সহজ করতে ব্যাংকের সঙ্গে সরাসরি রিফাইন্যান্সিং চুক্তির মাধ্যমে এ সুদ যৌক্তিক পর্যায়ে নামিয়ে আনা সম্ভব।
ছোট উদ্যোক্তারা আন্তর্জাতিক ক্রেতা খুঁজে পান না এবং অনেক ক্ষেত্রে আন্তর্জাতিক বাণিজ্যের জটিলতা বুঝতে পারেন না। এজন্য গ্রামীণ অর্থনীতি ও সিএমএসএমই খাত সম্প্রসারণে আন্তর্জাতিক বাজারে রফতানির জন্য একটি কেন্দ্রীয় প্লাটফর্ম তৈরি করা যেতে পারে। তাতে রফতানি আয়ের সুযোগ বাড়বে এবং স্থানীয় অর্থনীতি শক্তিশালী হবে। একই সময়ে ক্লাস্টার-ভিত্তিক উন্নয়ন ত্বরান্বিত করতে হবে। একই ধরনের ব্যবসা একসঙ্গে করলে খরচ কমে, গুণমান বাড়ে এবং আন্তর্জাতিক বাজারে প্রতিযোগিতা করতে পারে।
গ্রামীণ অর্থনীতিতে ঋণপ্রবাহ বাড়ানোসহ দেশের অন্যান্য শিল্প সম্প্রসারণে বাংলাদেশ ব্যাংক যে প্রণোদনা তহবিল গঠন করেছে তা একটি ইতিবাচক পদক্ষেপ। তবে এ অর্থ যাতে প্রকৃত উপকারভোগীদের কাছে পৌঁছে এবং আমলা বা দালালদের হাতে হারিয়ে না যায় তা নিশ্চিত করতে হবে।