গত দেড় দশকজুড়ে অনিয়ম-দুর্নীতি, রাজনৈতিক নিয়ন্ত্রণ ও অদক্ষ ব্যবস্থাপনার প্রভাবে দেশের রাষ্ট্রায়ত্ত ব্যাংকগুলোর অবস্থা এখন খুবই নাজুক। বিপুল খেলাপি ঋণের চাপ, মূলধন ও সঞ্চিতি (প্রভিশন) ঘাটতি, তারল্য সংকট, ব্যবস্থাপনায় অদক্ষতাসহ বহুমুখী সংকটে রয়েছে এ ব্যাংকগুলো। অন্যদিকে প্রযুক্তিগত উন্নয়ন এবং সরকারি চালান আদায় ও সঞ্চয়পত্র বিক্রিতে বেসরকারি ব্যাংকগুলোও যুক্ত হওয়ায় রাষ্ট্রায়ত্ত ব্যাংকগুলোর দায়িত্ব ও কাজ এখন একেবারেই সীমিত হয়ে পড়েছে। কাজ কমে যাওয়ায় ব্যাংকগুলোর কর্মকর্তারা-কর্মচারীরা অলস সময় পার করছেন। অন্তর্বর্তী সরকার বেসরকারি দুর্বল ব্যাংকগুলো সংস্কারের বিভিন্ন পদক্ষেপ নিলেও সরকারি ব্যাংকগুলোর সংস্কারে এখন পর্যন্ত কোনো পদক্ষেপ নেয়নি। সরকারি ব্যাংকগুলো পুরনো ধাঁচেই চলছে, যা আর্থিক খাতের জন্য ঝুঁকি সৃষ্টি করছে। সংস্কারের মাধ্যমে ব্যাংকগুলোর কার্যক্রম গতিশীল করা দরকার। যদি এখনই রাষ্ট্রায়ত্ত ব্যাংকগুলোর পুনর্গঠন, একীভূতকরণ ও কার্যকর সংস্কার শুরু না হয়, তবে এসব ব্যাংক অর্থনীতিকে সহায়তা করার পরিবর্তে একসময় অর্থনীতির জন্য আরো বড় বোঝা হয়ে দাঁড়াবে।
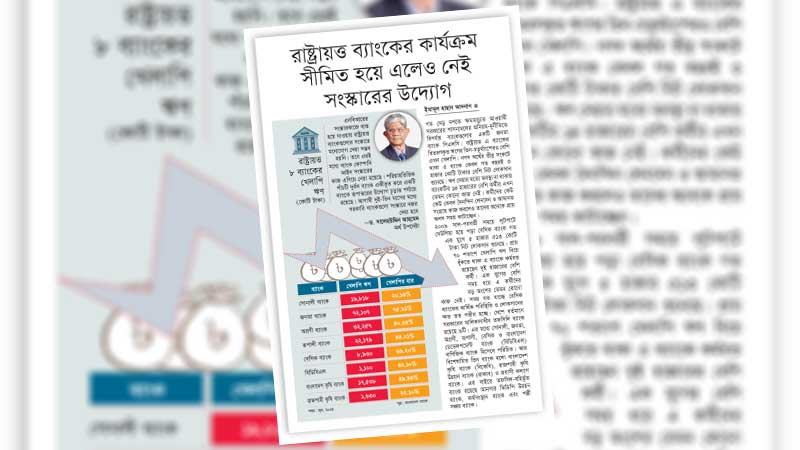
কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের জুন শেষে কেবল রাষ্ট্রায়ত্ত প্রধান চার ব্যাংকের খেলাপি ঋণের পরিমাণ ১ লাখ ৪৬ হাজার ৩৬১ কোটি টাকায় ঠেকেছে। বিতরণকৃত ঋণের ৪৮ দশমিক ১০ শতাংশই এখন খেলাপি। আবার খেলাপি ঋণের বিপরীতে প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণেও ব্যর্থ হচ্ছে ব্যাংকগুলো। সোনালী ব্যাংক ছাড়া বাকি তিন ব্যাংকের সঞ্চিতি ঘাটতির পরিমাণ দাঁড়ায় ৬৮ হাজার ৩৬ কোটি টাকা। এ ছয় মাসে জনতা ব্যাংক আবার ২ হাজার ৭২ কোটি টাকার নিট লোকসানও গুনেছে। এর বাইরে বেসিক ব্যাংকের লোকসান ও ক্ষত আরো বেশি গভীর হয়েছে। ব্যাংকটির ঋণের ৮ হাজার ৯৩০ কোটি টাকাই খেলাপি, যা বিতরণকৃত ঋণের ৬৯ দশমিক ২০ শতাংশ। আর বাংলাদেশ ডেভেলপমেন্ট ব্যাংকেরও (বিডিবিএল) বিতরণকৃত ঋণের ৪২ দশমিক ১০ শতাংশ খেলাপির খাতায় চলে গেছে।
বিতরণকৃত ঋণের অর্ধেকের কাছাকাছি খেলাপি হওয়ায় সেটি ব্যাংকের মূলধন ও আর্থিক স্থিতিশীলতার জন্য বড় ঝুঁকি তৈরি করছে। খেলাপি ঋণের বিপরীতে প্রভিশন বা নিরাপত্তা সঞ্চিতিও যথাযথভাবে রাখা হচ্ছে না। এটি ব্যাংকগুলোর ঝুঁকি ব্যবস্থাপনার দুর্বলতার প্রমাণ। এতে ব্যাংকগুলোর আর্থিক নিরাপত্তা দুর্বল হয়ে পড়েছে। সঞ্চিতি ঘাটতি ও ঋণ বিতরণের নেতিবাচক প্রবৃদ্ধি প্রমাণ করে যে এ ব্যাংকগুলো দেশের অর্থনৈতিক প্রবৃদ্ধিকে গতিশীল করার পরিবর্তে এখন নিজেরাই টিকে থাকার লড়াই করছে।
রাষ্ট্রায়ত্ত ব্যাংকগুলো বর্তমান সংকটের পেছনে সবচেয়ে বড় কারণ রাজনৈতিক প্রভাব ও দুর্নীতি। গত দেড় দশকে রাষ্ট্রায়ত্ত ব্যাংকের শীর্ষ পদগুলোয় যেসব নিয়োগ দেয়া হয়েছে, তার একটি বড় অংশই রাজনৈতিক প্রভাবে নিয়োগ দেয়া হয়েছে। ফলে ব্যাংকগুলোয় নজিরবিহীন লুটপাট ঘটেছে। জনতা ব্যাংকসহ বিভিন্ন ব্যাংক থেকে দেশের অলিগার্ক শ্রেণীকে হাজার হাজার কোটি টাকার ঋণ দেয়া হয়েছে। সে ঋণ এখন আর আদায় করা যাচ্ছে না।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর কর্মকর্তাদের নিয়মিত কাজ কমে যাওয়ার বাস্তবতা তাদের ঋণ বিতরণের তথ্যেই স্পষ্ট। কেন্দ্রীয় ব্যাংকের হিসাব অনুযায়ী গত বছরের ডিসেম্বর শেষে সোনালী, জনতা, অগ্রণী ও রূপালী—এ চার রাষ্ট্রায়ত্ত প্রধান ব্যাংকের মোট ঋণ স্থিতি ছিল ৩ লাখ ১২ হাজার ৬০৪ কোটি টাকা। কিন্তু পরবর্তী ছয় মাসে ঋণ বিতরণ বাড়ার পরিবর্তে উল্টো ৮ হাজার ৩৭৮ কোটি টাকা কমে গেছে। ফলে চলতি বছরের জুন শেষে তাদের ঋণ স্থিতি নেমে দাঁড়িয়েছে ৩ লাখ ৪ হাজার ২২৬ কোটি টাকায়। শুধু এই চার ব্যাংকই নয়, বেসিক, বিকেবি, রাকাব ও প্রবাসী কল্যাণ ব্যাংকের ক্ষেত্রেও একই প্রবণতা দেখা গেছে। ঋণ স্থিতি না বেড়ে বরং সংকুচিত হয়েছে। এ পরিস্থিতি রাষ্ট্রায়ত্ত ব্যাংকগুলোর কার্যক্রম সংকুচিত হওয়ার একটি স্পষ্ট ইঙ্গিত বহন করে।
ছাত্র-জনতার অভ্যুত্থান-পরবর্তী সময়ে বাংলাদেশ ব্যাংক বেসরকারি ব্যাংকগুলোর সংস্কারে বেশকিছু দৃশ্যমান উদ্যোগ নেয়। দেশের ১৪টির বেশি ব্যাংকের পর্ষদ ভেঙে দেয়া হয় এবং এগুলোর ব্যবস্থাপনায়ও বড় ধরনের পরিবর্তন আনা হয়। এর মধ্যে শরিয়াহভিত্তিক পাঁচটি ব্যাংক একীভূত করে একটি নতুন ব্যাংকে রূপান্তরের কাজ চূড়ান্ত পর্যায়ে রয়েছে। দেশের ১১টি ব্যাংকে ফরেনসিক অডিট চলমান রয়েছে। এ বাস্তবতায় রাষ্ট্রায়ত্ত ব্যাংকগুলো ঘিরে কোনো সংস্কার উদ্যোগই নেয়া হয়নি। এ ব্যাংকগুলোয় সংঘটিত অনিয়ম-দুর্নীতি উদ্ঘাটন ও ঋণের প্রকৃত মান নির্ণয়ে ফরেনসিক অডিটের উদ্যোগ নেয়া দরকার ছিল। এখন পর্যন্ত এ ধরনের কোনো উদ্যোগও দেখা যায়নি।
এ চার রাষ্ট্রায়ত্ত ব্যাংক ছাড়াও বেসিক ব্যাংক, বাংলাদেশ কৃষি ব্যাংক, রাজশাহী কৃষি উন্নয়ন ব্যাংকের অবস্থা আরো নাজুক। ২০০৯ সালপরবর্তী সময়ে প্রথম লুণ্ঠনের শিকার হয় বেসিক ব্যাংক। দেশের ব্যাংক খাতকে শক্তিশালী করতে হলে একীভূতকরণের মাধ্যমে রাষ্ট্রায়ত্ত ব্যাংকের সংখ্যা কমিয়ে আনতে হবে। ব্যাংকগুলোর প্রশাসনিক যে বিশৃঙ্খলা রয়েছে তা দূর করতে যোগ্যতার ভিত্তিতে নিয়োগ ও পদোন্নতি নিশ্চিত করা জরুরি। রাষ্ট্রায়ত্ত ব্যাংকগুলোয় সুপার নিউমারারি পদোন্নতি সংস্কৃতি চালু রয়েছে। এ সংস্কৃতি বন্ধ করা দরকার। অতীতের দুর্নীতি ও লুণ্ঠনে দায়ীদের বিচারের আওতায় এনে দৃষ্টান্ত স্থাপন করতে হবে। দায়মুক্তির সংস্কৃতি ভাঙতে হবে। ঋণ বিতরণের ক্ষেত্রে বাণিজ্যিক বাস্তবতা বিবেচনা করতে হবে, শুধু সরকারি বন্ডে বিনিয়োগ নয়, বরং উৎপাদনশীল খাত ও এসএমই খাতে ঋণপ্রবাহ নিশ্চিত করতে হবে।
বছরের পর বছর লোকসান দিচ্ছে বাংলাদেশ কৃষি ব্যাংক। ব্যাংকটির মূলধন ঘাটতি ও খেলাপির চিত্রও উদ্বেগজনক। একই অবস্থা রাকাবেরও। সরকারের পক্ষ থেকে কয়েক বছর ধরেই বিকেবি ও রাকাবকে একীভূত করার কথা বলা হচ্ছে। একীভূতকরণ হলে প্রশাসনিক ব্যয় কমবে, ঋণ ব্যবস্থাপনা একক হবে এবং সেবার জটিলতা দূর হবে। তবে এ প্রক্রিয়া এখনো শুরু হয়নি মূলত আমলাতান্ত্রিক জটিলতা ও সিদ্ধান্তহীনতার কারণে। অথচ দুটিই সরকারি ব্যাংক ও দুটি ব্যাংকের উদ্দেশ্য একই। বেসরকারি ব্যাংকগুলোকে একীভূতকরণ করার আগে সরকার দুর্বল বিকেবি ও রাকাবকে একীভূতকরণের মাধ্যমে ব্যাংক কমানোর উদ্যোগ শুরু করতে পারত। কিন্তু আমরা দেখছি, অন্তর্বর্তী সরকার সে পথে হাঁটেনি। প্রয়োজন ছিল এ দুই ব্যাংককে একীভূত করে ঋণ বিতরণ ও আর্থিক ব্যবস্থাপনায় স্বচ্ছতা আনা। প্রকৃত অর্থেই কৃষক ও কৃষির জন্য ব্যাংকটিকে কাজে লাগানো।
সরকারি ব্যাংক খাত রাষ্ট্রের গুরুত্বপূর্ণ সম্পদ। কিন্তু এ সম্পদ যদি ধারাবাহিক লুটপাট, অদক্ষতা ও রাজনৈতিক হস্তক্ষেপে ধ্বংস হয়ে যায়, তাহলে দেশের সার্বিক অর্থনীতিই বড় ঝুঁকিতে পড়বে। ব্যাংক খাতের স্থিতিশীলতা ছাড়া বিনিয়োগ বাড়ানো, কর্মসংস্থান সৃষ্টি কিংবা অর্থনৈতিক প্রবৃদ্ধি—কোনোটাই সম্ভব নয়। এ অবস্থায় রাষ্ট্রায়ত্ত ব্যাংকগুলোকে শক্তিশালী করতে প্রয়োজন অবিলম্বে সংস্কার। ব্যাংকগুলোকে রাজনৈতিক নিয়ন্ত্রণমুক্ত ও শীর্ষ ব্যবস্থাপনায় দক্ষ কর্মকর্তাদের নিয়োগ দিতে হবে। প্রতিটি ব্যাংকে গত দেড় দশকের অনিয়ম-দুর্নীতির ফরেনসিক অডিট হওয়া জরুরি। একই সঙ্গে দায়ী ব্যক্তিদের চিহ্নিত করে আইনের আওতায় আনতে হবে। একীভূতকরণ ও পুনর্গঠন ছাড়া রাষ্ট্রীয় ব্যাংক খাত শক্তিশালী হবে না। একীভূতকরণের মাধ্যমে বেসরকরি ব্যাংকের পাশাপাশি রাষ্ট্রায়ত্ত ব্যাংকের সংখ্যা কমিয়ে আনতে উদ্যোগ নেয়া দরকার।