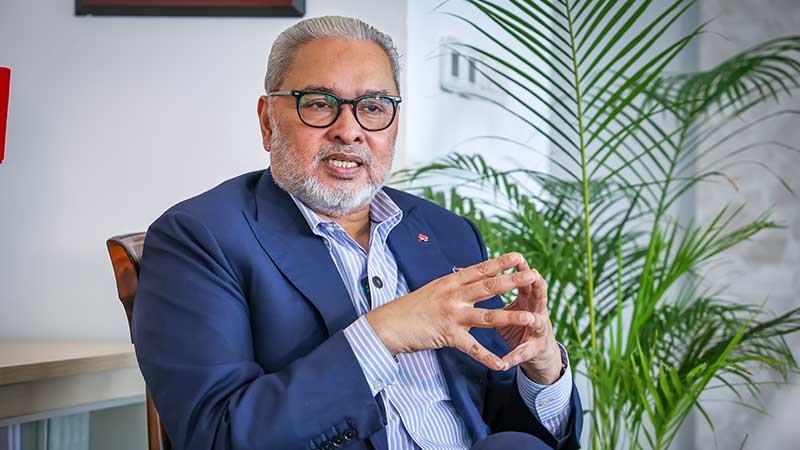
আজ ৪৫ বছরে পদার্পণ করছে ব্যাংকটি। দীর্ঘ পথচলা, চ্যালেঞ্জ ও ভবিষ্যৎ পরিকল্পনা নিয়ে বণিক বার্তার সঙ্গে কথা বলেছেন এবি ব্যাংকের ভারপ্রাপ্ত এমডি ও সিইও রিয়াজুল ইসলাম। সাক্ষাৎকার নিয়েছেন মহিউদ্দিন মাহি
প্রতিষ্ঠার ৪৫ বছরে পদার্পণ করছে এবি ব্যাংক, দীর্ঘ এ যাত্রায় ব্যাংকটির অর্জন কী?
এবি ব্যাংকের ৪৪ বছরের পথচলা সবসময় মসৃণ ছিল না। বেসরকারি খাতের প্রথম ব্যাংক হিসেবে শুরু থেকেই অনেক চ্যালেঞ্জ ছিল। কারণ সে সময় অনেক কিছু নতুন করে উদ্ভাবন করতে হয়েছে। এর মাঝে কিছু ভালো হয়েছে, কিছু খারাপও হয়েছে। দেশের ব্যাংক খাতে অনেক কিছুর পথিকৃৎ আমরা। সর্বপ্রথম এটিএম চালু করেছিল এবি ব্যাংক। সিন্ডিকেটেড ফাইন্যান্সিং বা একাধিক ব্যাংকের যৌথ ঋণ দানের প্রথম উদ্যোগও আমরাই নিয়েছিলাম। এ রকম প্রথমের তালিকাটা বেশ বড়। এবি ব্যাংক যেদিন চালু হয়, সেদিন থেকেই কোর ব্যাংকিং অটোমেটেড ছিল। বর্তমানে আমরা যে ধরনের আধুনিক ব্যাংকিং সিস্টেম ব্যবহার করি, সে ধরনের অনেক কিছুই তখন এ ব্যাংকের হাত ধরে চালু হয়েছিল। সত্যিকারার্থে বেসরকারি খাতের ব্যাংক হিসেবে এবি ব্যাংক সবসময় অর্থনীতিতে অবদান রেখে এসেছে। কর্মসংস্থানের দিকেও আমরা অভূতপূর্ব পরিবর্তন এনেছিলাম। বিশেষত ব্যাংক খাতে নারীর অংশগ্রহণ বৃদ্ধিতে মূল ভূমিকা রেখেছিল এবি ব্যাংকই। এ কৃতিত্বটা মূলত আমাদের প্রতিষ্ঠাতা এম মোরশেদ খান স্যারের। তার ভিশন ছিল আলাদা, তিনি একটি আধুনিক ও প্রগতিশীল ব্যাংক ব্যবস্থা গড়ে তুলতে চেয়েছিলেন। তবে আমরা ব্যাংক খাতের সামষ্টিক পরিস্থিতির বাইরে নই। কিছু বিরূপ প্রভাব আমাদের ওপরেও পড়েছে।
এবি ব্যাংকের বর্তমান অবস্থা কী? বিশেষ করে খেলাপি ঋণের পরিস্থিতি কেমন?
২০২৪ সালে আমরা কিছুটা অগোছালো ছিলাম, গ্রাহকরাও কিছুটা দ্বিধার মধ্যে ছিল। এরপর বাংলাদেশ ব্যাংকের বিভিন্ন নীতিসহায়তা আসতে শুরু করে। খেলাপি ঋণ ইস্যুতে একটা গুরুত্বপূর্ণ সিদ্ধান্ত এল, যারা ইচ্ছাকৃত খেলাপি নয়, তাদেরকে নীতিসহায়তার আওতায় আনা শুরু হয়। অন্যান্য ব্যাংকের মতো আমরাও তখন তাদের সঙ্গে সরাসরি কাজ শুরু করি। কেন্দ্রীয় ব্যাংকের সার্কুলারের অধীনে আমরা গ্রাহকদের সঙ্গে বসে খেলাপি ঋণের একটি বড় অংশ নিয়মিত করতে পেরেছি। আমার ধারণা, গত বছরের ডিসেম্বর পর্যন্ত তা ২৫ শতাংশের কিছু বেশি হবে। এ বছরও আরো ১৫-২০ শতাংশ খেলাপি ঋণ নিয়মিত করতে চেষ্টা করছি। সেটা করতে পারলে আমরা ভালো অবস্থানে চলে আসতে পারব। তবে তারল্য সমস্যা এখনো রয়ে গেছে। ব্যাংকে নগদ প্রবাহ আসছে কম। বেশির ভাগ পুনঃতফসিলকৃত ঋণের ক্ষেত্রেই দুই বছরের মরাটোরিয়াম চলছে। এ সময়টা শেষ হলে নগদ প্রবাহ বাড়বে। এখন তারল্য ব্যবস্থাপনা করাটাই সবচেয়ে বড় চ্যালেঞ্জ।
যারা ইচ্ছাকৃত খেলাপি আছেন, তাদের ব্যাপারে এবি ব্যাংক কী করছে?
স্টোলেন অ্যাসেট রিকভারির জন্য কয়েকটি আন্তর্জাতিক ফার্মকে আনা হয়েছে। বাংলাদেশ ব্যাংকের নির্দেশনায় আমরাও চার-পাঁচটি ফার্মের সঙ্গে সমঝোতা স্মারক (এমওইউ) স্বাক্ষর করেছি। ২০৩টি এরই মধ্যে সক্রিয়ভাবে কাজ করছে। যদিও এসব কাজে সময় লাগে; তবে ইতিবাচক দিক হলো, যেসব গ্রাহকের বিদেশে সম্পদ আছে, সেগুলো এখন চিহ্নিত হচ্ছে। তারা বুঝতে পারছেন, আন্তর্জাতিক প্রতিষ্ঠানগুলো এ সম্পদ ফ্রিজ করার জন্য কাজ করছে। ফলে তারা ভাবছে, আজ না হোক কাল এ সম্পদ ফ্রিজ হবেই। এর চেয়ে ভালো হয় ব্যাংকের সঙ্গে সমঝোতায় আসা। এ জায়গায় কিছু অগ্রগতি দেখা যাচ্ছে।
সংকট উত্তরণের জন্য কী ধরনের পরিকল্পনা নিচ্ছেন?
ব্যক্তিগত জীবনের মতোই—যখন আয় কমে যায়, তখন খরচ কমাতে হয়। আমাদের প্রথম কাজ হলো ব্যয় কমিয়ে আনা এবং প্রতিষ্ঠানকে ঠিকভাবে সাজানো। পরিচালন ব্যয় কমাতে আমরা শাখাগুলোকেও ছোট করছি। তিন হাজার বর্গফুটের শাখাগুলোকে এখন দেড়-দুই হাজার বর্গফুটে নামিয়ে আনা হচ্ছে। তবে এটা করতে গিয়ে গ্রাহকসেবা যেন ক্ষতিগ্রস্ত না হয়, সেদিকে খেয়াল রাখতে হচ্ছে। আমরা বাংলাদেশ ব্যাংকের কাছে একটি কৌশলপত্র জমা দিয়েছি। সেখানে ২০০টি উপশাখা খোলার অনুমতি চাওয়া হয়েছে।
দ্বিতীয়ত, আমাদের মূল ব্যবসা হলো ঋণ। আগে করপোরেটে বেশি ফোকাস করতাম। এখন সে ফোকাস বদলে রিটেইল, এসএমই, এমনকি আরো ক্ষুদ্র পর্যায়ে চলে যাচ্ছি। এরই মধ্যে আমাদের বাজেট ও পরিকল্পনায় এ পরিবর্তন আনা হয়েছে। তবে মানসিকতা বদলাতে কিছুটা সময় লাগবে। এতদিন যারা করপোরেট ব্যাংকিং করেছে, তারা একটি এলসি খুলেই ১০০ কোটি টাকার ব্যবসা করত। এখন ১০ জন গ্রাহক থেকে ১০ কোটি করে এনে ১০০ কোটি টাকার ব্যবসা করার চিন্তাটা নতুন। এ মানসিকতা ও সংস্কৃতি পরিবর্তন করতেই সময় লাগছে। ২০২৫ সালে আমরা এ বিষয়টা নিয়ে অনেক কাজ করেছি। তবে আমি বলব, সবচেয়ে খারাপ সময়টা পেরিয়ে এসেছি। এখন ধীরে ধীরে আমাদের সূচকগুলো ইতিবাচক হচ্ছে। সংসদ নির্বাচনের পর আমানত মোটামুটি স্থিতিশীল হয়েছে, নতুন আমানতও আসা শুরু হয়েছে। নেট ইন্টারেস্ট মার্জিন, এসএলআরসহ অন্যান্য সূচক ঠিক করতে সময় লাগবে। এখানে বাংলাদেশ ব্যাংক ও সরকারেরও কিছু নীতি সহায়তা প্রয়োজন। শুধু প্রচলিত উপায়ে সব সমস্যার সমাধান করা যাবে না, কিছু ক্ষেত্রে আউট অব দ্য বক্স চিন্তা করতে হবে।
প্রডাক্টের বৈচিত্র্যায়ণ নিয়ে কী ভাবছেন?
আমরা এখন যেসব নতুন প্রডাক্ট আনছি, সেগুলো কার্ডভিত্তিক হোক বা ব্যাংকিং প্রক্রিয়া—সবকিছুই ডিজিটাল ফ্রন্টে নিয়ে যাওয়ার চেষ্টা করছি। এখন অ্যাপ থেকেই ডিপিএস, এফডিআরসহ বিভিন্ন স্কিম খোলা যায়, যা এক বছর আগেও ছিল না। এখন ঋণ সেবাটাকেও এ প্লাটফর্মে আনছি। আমাদের লক্ষ্য, আগামী পাঁচ বছরের মধ্যে পুরো ব্যাংককে ডিজিটাল ব্যাংকে রূপান্তর করা। কারণ দেশে ডিজিটাল ব্যাংকিং পুরোপুরি চালু হলে প্রচলিত ব্যাংকিং দিয়ে টিকে থাকা কঠিন হবে। আমাদেরও সেই অনুযায়ী পরিবর্তন হতে হবে। ২০২৫ থেকে ২০২৬-এ আসার পথে এরই মধ্যে কিছু অগ্রগতি দেখতে পাচ্ছি। আশা করি, সামনে আরো এগোব।
দেশের দুর্বল কয়েকটি ব্যাংক একীভূতকরণের প্রক্রিয়া চলছে। এবি ব্যাংকের বিষয়েও এ রকম গুঞ্জন ছিল। এখন কী অবস্থা?
না, এ ধরনের কোনো কিছু আমাদের কাছে আসেনি। আমরা এ বিষয়ে কোনো ইঙ্গিতও পাইনি। এটা মূলত পলিসিমেকার বা সরকারের সিদ্ধান্ত—তারা কী করবে। আমাদেরকে বলা হয়েছে ‘স্ট্র্যাটেজিক ইনভেস্টর’ নিয়ে আসতে। আমরা সে চেষ্টাই করছি। এতে সফল হলে এবং মূলধন ইতিবাচক ধারায় ফিরলে ব্যবসা পরিচালনা সহজ হবে। এ জায়গাতেই আমাদের বোর্ড কাজ করছে।
৪৫ বছরে পদার্পণের প্রাক্কালে এবি ব্যাংকের ভবিষ্যৎ সম্ভাবনা কী দেখছেন?
আমি আগেই বলেছি, আমাদের সম্ভাবনা ভালো। আমাদের ঘুরে দাঁড়ানোর ইতিহাস আছে। ৪৪ বছরে আমরা অনেকবার সংকটে পড়েছি, আবার সেখান থেকে বেরিয়েও এসেছি। এটা এবি ব্যাংকের একটি ঐতিহ্যগত শক্তি। কর্মীদের ওপর আমাদের আস্থা আছে। ৪৪ বছর ধরে একটি ব্র্যান্ড হিসেবে মানুষের মধ্যে যে বিশ্বাস তৈরি হয়েছে—গ্রাহক, অংশীজন ও নিয়ন্ত্রক সংস্থা, সবাই আমাদের ওপর যে আস্থা রেখেছেন, সেটি যদি আমরা ধরে রাখতে পারি, তাহলে আমি নিশ্চিতভাবে বলতে পারি, এবি ব্যাংক অবশ্যই ঘুরে দাঁড়াবে।